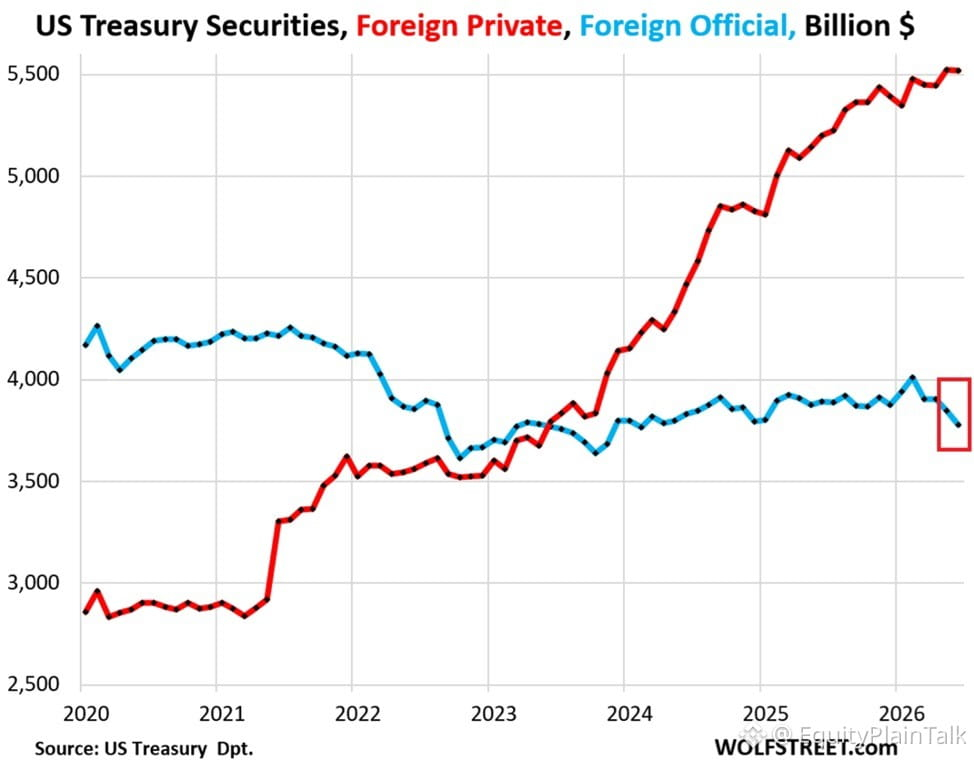
Der Appetit aus dem Ausland auf US-Schulden kühlt sich schnell ab.
Im Juni sanken die Bestände ausländischer US-Treasuries um 72 Mrd. USD auf 9,30 Bio. USD – der niedrigste Stand seit Januar. Das sind 3 Rückgänge in 4 Monaten, insgesamt 190 Mrd. USD, die aus dem Markt abgezogen wurden.
Die „großen Drei“ haben alle gekürzt:
Japan reduzierte um 26 Mrd. USD auf 1,12 Bio. USD (niedrigster Stand seit Jan)
UK senkte um 9 Mrd. USD auf 940 Mrd. USD (zweitgrößte Kürzung aller Zeiten)
China strich 26 Mrd. USD auf 633 Mrd. USD (niedrigster Stand seit Sept 2008)
Zentralbanken und offizielle Halter zogen im allein Juni 70 Mrd. USD ab, auf 3,78 Bio. USD – der schwächste Stand seit Feb 2024.
Das ist kein Panikverkauf, aber es ist ein klarer Richtungswechsel. Ausländische Käufer waren jahrzehntelang das Rückgrat der US-Staatsanleihemärkte. Wenn sie zurücktreten, steigen die Renditen, die Finanzierungskosten nehmen zu und der Dollar gerät unter Druck.
Da die US-Defizite weiterhin auf hohem Niveau laufen und die Emissionen stark bleiben, stellt sich die Frage: Wer füllt die Lücke? Inländer? Die Fed? Oder verlangt der Markt einfach höhere Zinsen, um sich anzupassen?
Behalten Sie die Entwicklung der 10-jährigen Rendite und die Währungsbewegungen im Blick. Dieser Trend ist wichtiger, als die meisten Schlagzeilen vermuten lassen.