@TermMax #TermMax
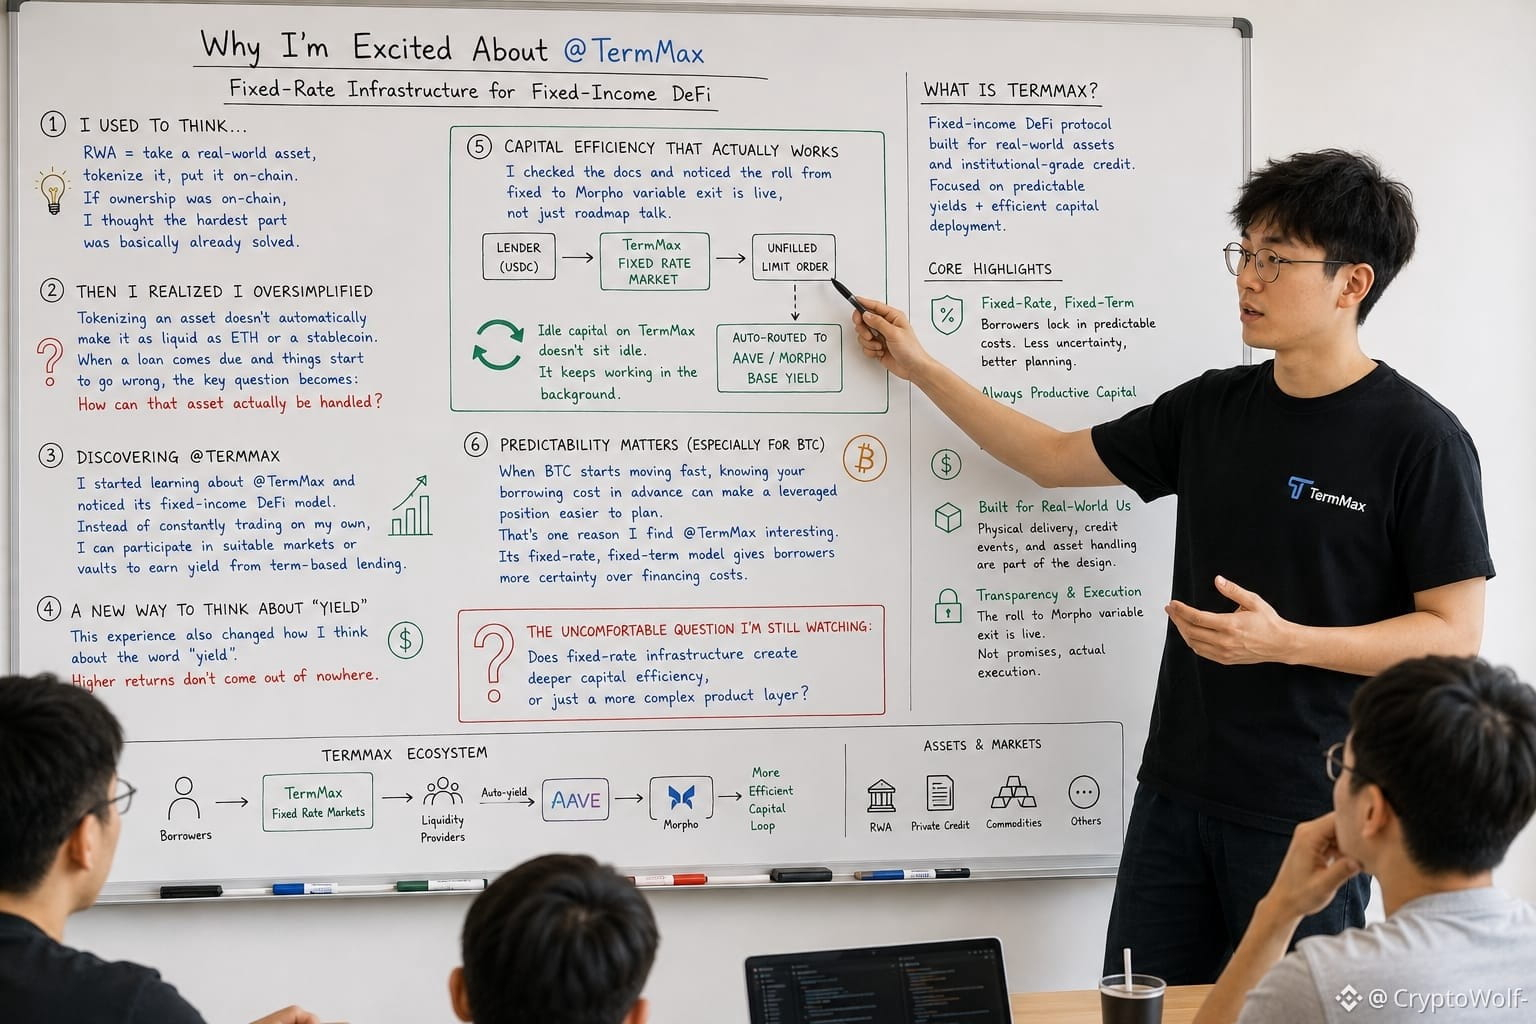
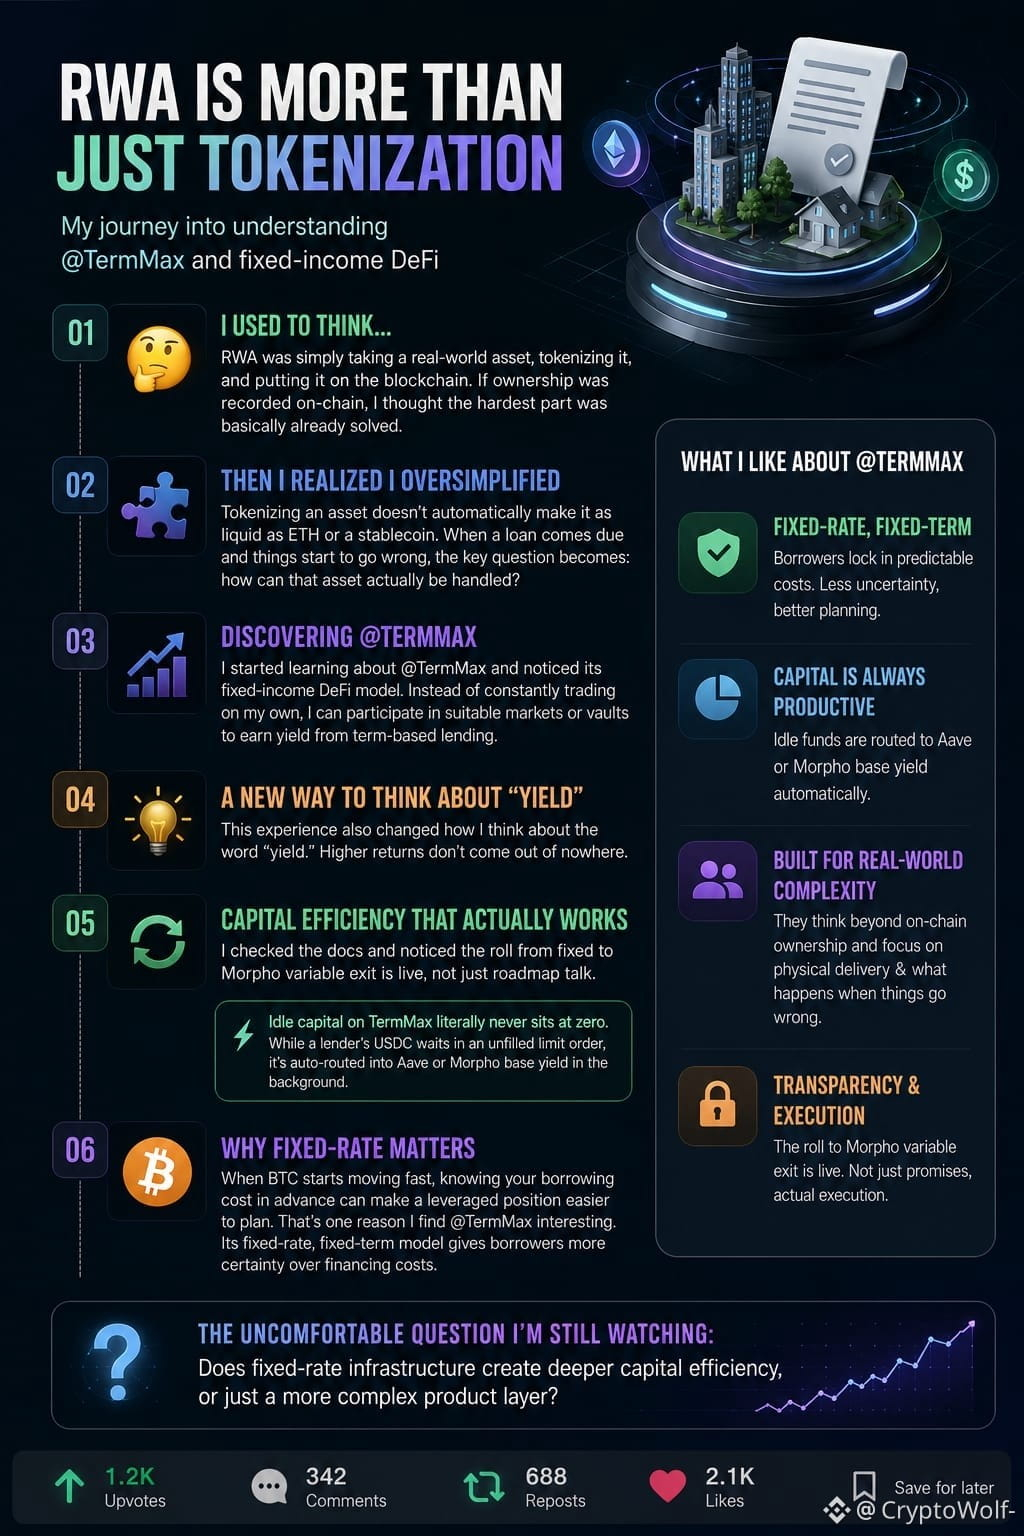
Früher dachte ich, RWA sei im Grunde einfach die Tokenisierung eines realen Vermögenswerts und das Platzieren auf der Blockchain. Wenn das Eigentum dann On-Chain erfasst wird, dachte ich, dass der schwierigste Teil im Grunde schon gelöst wäre.
Aber als ich mir @TermMax angesehen habe—insbesondere ihren Ansatz für die physische Lieferung—wurde mir klar, dass ich das Problem zu stark vereinfacht hatte. Ein Vermögenswert zu tokenisieren macht ihn nicht automatisch so liquide wie ETH oder ein Stablecoin. Wenn ein Kredit fällig wird und die Dinge schiefzugehen beginnen, lautet die entscheidende Frage: Wie kann dieser Vermögenswert tatsächlich gehandhabt werden?
Dann habe ich angefangen, mehr über @TermMax zu lernen und habe sein DeFi-Modell für festverzinsliche Anlagen entdeckt. Anstatt ständig in Eigenregie zu traden, kann ich an passenden Märkten oder in Vaults teilnehmen, um Rendite aus termbasiertem Lending zu erzielen.
Diese Erfahrung hat aber auch meine Sicht auf das Wort „Rendite“ verändert. Höhere Erträge kommen nicht einfach aus dem Nichts.
Ich habe die Doku geprüft und festgestellt, dass der Wechsel von Fixed zu Morpho variable Exit bereits live ist—kein bloßes Roadmap-Gerede. Brachliegendes Kapital bei TermMax sitzt buchstäblich nie bei Null. Während ein USDC eines Kreditgebers auf eine unbesetzte Limit-Order wartet, wird es im Hintergrund automatisch in Aave oder die Morpho-Basisrendite umgeroutet.
Noch eine Sache ist mir letzte Nacht aufgefallen: Wenn sich BTC schnell bewegt, kann es einfacher sein, eine gehebelte Position zu planen, wenn man die eigenen Borrowing-Kosten im Voraus kennt. Genau deshalb finde ich @TermMax interessant. Sein Modell mit festem Zinssatz und fester Laufzeit gibt Kreditnehmern mehr Sicherheit bei den Finanzierungskosten.
Früher dachte ich, RWA sei im Grunde einfach die Tokenisierung eines realen Vermögenswerts und das Platzieren auf der Blockchain. Wenn das Eigentum dann On-Chain erfasst wird, dachte ich, dass der schwierigste Teil im Grunde schon gelöst wäre.
Aber als ich mir @TermMax angesehen habe—insbesondere ihren Ansatz für die physische Lieferung—wurde mir klar, dass ich das Problem zu stark vereinfacht hatte. Ein Vermögenswert zu tokenisieren macht ihn nicht automatisch so liquide wie ETH oder ein Stablecoin. Wenn ein Kredit fällig wird und die Dinge schiefzugehen beginnen, lautet die entscheidende Frage: Wie kann dieser Vermögenswert tatsächlich gehandhabt werden?
Dann habe ich angefangen, mehr über @TermMax zu lernen und habe sein DeFi-Modell für festverzinsliche Anlagen entdeckt. Anstatt ständig in Eigenregie zu traden, kann ich an passenden Märkten oder in Vaults teilnehmen, um Rendite aus termbasiertem Lending zu erzielen.
Diese Erfahrung hat aber auch meine Sicht auf das Wort „Rendite“ verändert. Höhere Erträge kommen nicht einfach aus dem Nichts.
Ich habe die Doku geprüft und festgestellt, dass der Wechsel von Fixed zu Morpho variable Exit bereits live ist—kein bloßes Roadmap-Gerede. Brachliegendes Kapital bei TermMax sitzt buchstäblich nie bei Null. Während ein USDC eines Kreditgebers auf eine unbesetzte Limit-Order wartet, wird es im Hintergrund automatisch in Aave oder die Morpho-Basisrendite umgeroutet.
Noch eine Sache ist mir letzte Nacht aufgefallen: Wenn sich BTC schnell bewegt, kann es einfacher sein, eine gehebelte Position zu planen, wenn man die eigenen Borrowing-Kosten im Voraus kennt. Genau deshalb finde ich @TermMax interessant. Sein Modell mit festem Zinssatz und fester Laufzeit gibt Kreditnehmern mehr Sicherheit bei den Finanzierungskosten.