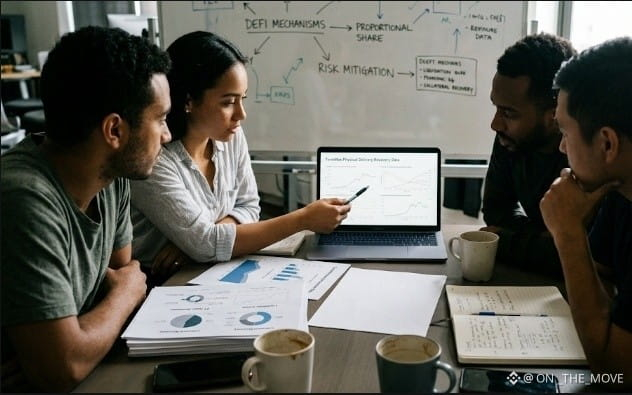
Ich bemerke etwas an TermMax, das leicht missverstanden werden kann – besonders nach genug DeFi-Zyklen, um zu wissen, dass „Schutz“ eine sehr unterschiedliche Gleichung verbergen kann.
Der Teil, der mich aufgehalten hat, ist die physische Lieferung. TermMax sagt, dass, wenn eine Liquidation nicht in der Lage ist, einen Kredit vollständig zurückzugewinnen, der verbleibende Pool an die FT-Inhaber ausgeliefert werden kann – wobei das zugrunde liegende Asset und die Sicherheiten gemäß dem Anteil jedes Inhabers an den ausstehenden FTs verteilt werden. Das ist eine echte Absicherung. Man wird nicht einfach mit einem Schuldennachweis für schlechte Forderungen abgespeist.
Aber ich denke immer wieder an die „proportionale Verteilung“. Proportional wozu, wenn es tatsächlich passiert? Nicht zu dem Preis, den ich gezahlt habe. Nicht unbedingt dazu, wie früh ich eingestiegen bin. Entscheidend ist mein FT-Anteil im Verhältnis zur gesamten ausstehenden Menge zu diesem Zeitpunkt.
Dieser Unterschied ist wichtig. Ich habe das schon einmal in Krypto gesehen: Ein Mechanismus kann real, transparent und dennoch in viel geringerem Maß schützend wirken, als die Schlagzeile vermuten lässt. Wenn ein Markt überfüllt ist und mehrere Inhaber nach derselben Sicherheit greifen, nachdem eine Liquidation gescheitert ist, wird jeder Anteil dünner. Der Schutz verschwindet nicht; die Rückgewinnung wird aufgeteilt.
Ich nenne das keinen Mangel. Es mag sogar ehrlicher sein, als vorzugeben, dass schlechte Schulden einfach verschwinden können. Aber ich bin noch nicht sicher, wie das in der Praxis aussieht. Ich habe noch nicht genug öffentliches Datenmaterial gesehen, das zeigt, was FT-Inhaber in echten Lieferevents tatsächlich zurückbekommen haben. Vielleicht ist das das fehlende Puzzleteil.
@TermMax #termmax