#termmax @TermMax
Ich komme immer wieder auf eine Zahl zurück, wenn ich durch TermMax grabe: die Lücke zwischen dem Kapital, das im Protokoll sitzt, und den Gebühren, die es tatsächlich generiert.
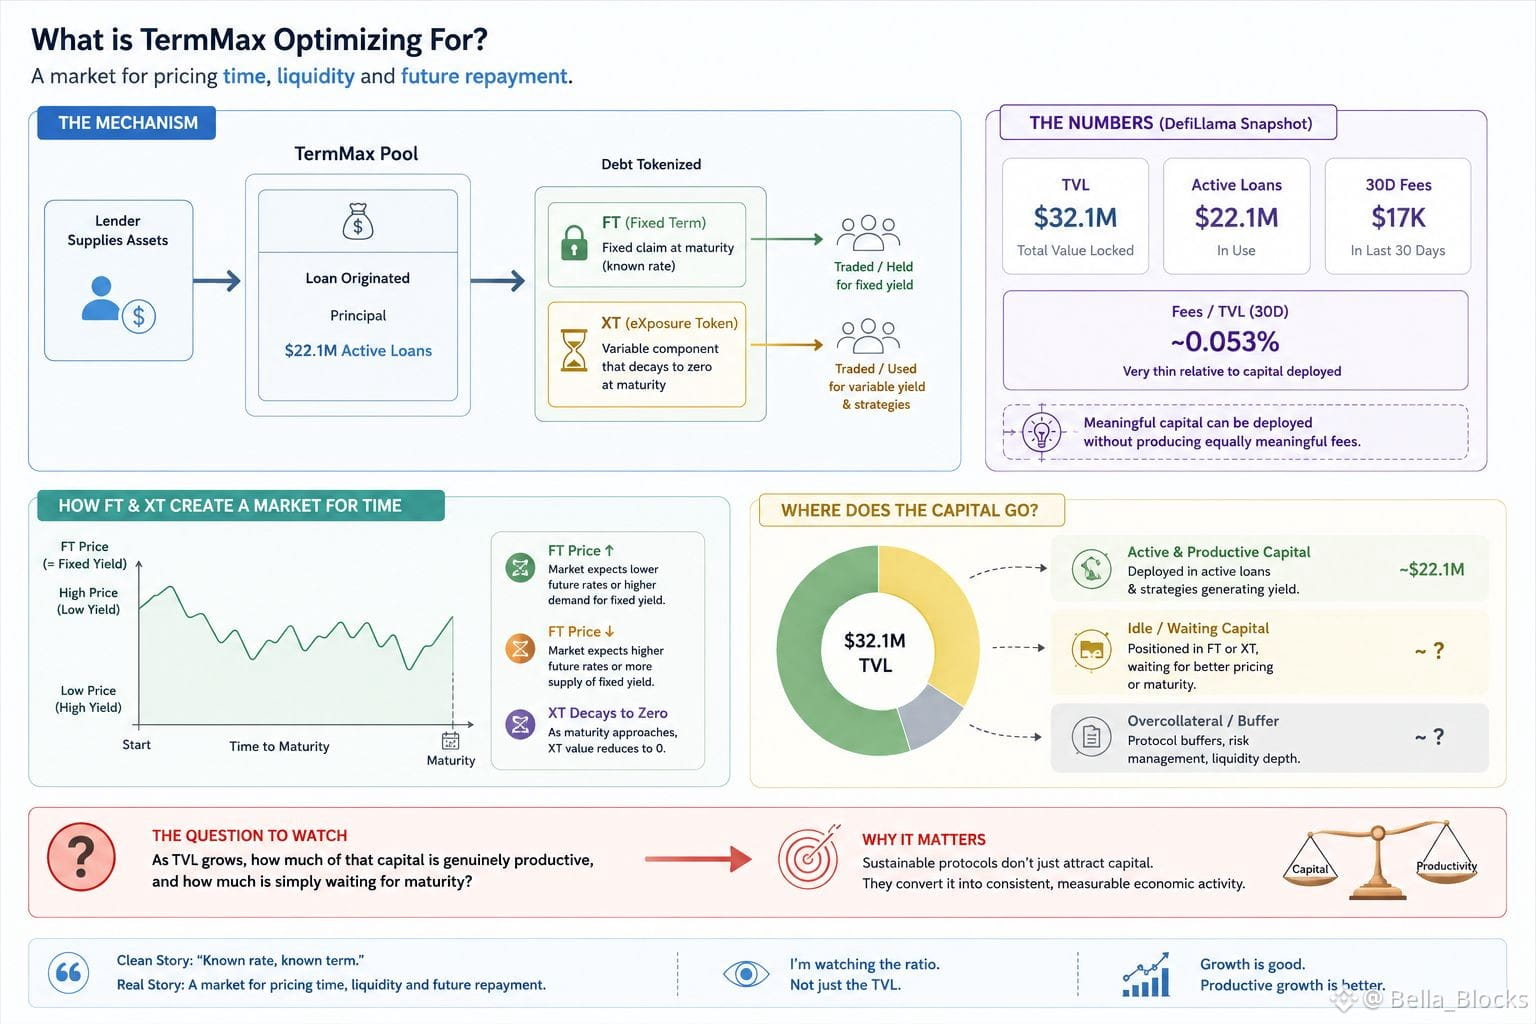
Der neueste DefiLlama-Snapshot, den ich gefunden habe, zeigt etwa 32,1 Mio. $ TVL, davon ungefähr 22,1 Mio. $ in aktiven Krediten, während die Gebühren der letzten 30 Tage nur bei rund 17 Tsd. $ lagen.
Ich dachte erst, ich hätte mich vertan, also ging ich zurück in die Dokus, um zu verstehen, worauf TermMax tatsächlich optimiert.
Der Mechanismus ist spannender, als es ein simples Label wie „Kreditvergabe mit festem Zinssatz“ vermuten lässt. TermMax tokenisiert Schulden in FT und XT. FT steht für die feste Forderung bis zur Fälligkeit, während XT den verbleibenden variablen Anteil trägt und schließlich gegen Null geht.
Das führt zu einem anderen Verhalten als bei einem normalen Kreditpool. Das Kapital verdient nicht einfach einen variablen Satz. Nutzer handeln um konkrete Laufzeiten herum, und der FT-Preis bestimmt effektiv die feste Rendite.
Also ist die klare Story: „bekannter Zinssatz, bekannte Laufzeit“. Darunter ist es im Grunde ein Markt für die Preisbildung von Zeit, Liquidität und zukünftiger Rückzahlung.
Das Spannende ist, dass bedeutendes Kapital eingesetzt werden kann, ohne entsprechend bedeutende Gebühren zu erzeugen. Das ist nicht automatisch ein Problem. Die Nutzung könnte weiterhin auf bestimmte Märkte oder Strategien konzentriert sein.
Aber es wirft eine Frage auf, die ich für beobachtenswert halte:
Wenn das TVL wächst, wie viel davon ist wirklich produktiv – und wie viel wartet nur auf die Fälligkeit?
$ONG
$PEOPLE
$NEIRO
Ich komme immer wieder auf eine Zahl zurück, wenn ich durch TermMax grabe: die Lücke zwischen dem Kapital, das im Protokoll sitzt, und den Gebühren, die es tatsächlich generiert.
Der neueste DefiLlama-Snapshot, den ich gefunden habe, zeigt etwa 32,1 Mio. $ TVL, davon ungefähr 22,1 Mio. $ in aktiven Krediten, während die Gebühren der letzten 30 Tage nur bei rund 17 Tsd. $ lagen.
Ich dachte erst, ich hätte mich vertan, also ging ich zurück in die Dokus, um zu verstehen, worauf TermMax tatsächlich optimiert.
Der Mechanismus ist spannender, als es ein simples Label wie „Kreditvergabe mit festem Zinssatz“ vermuten lässt. TermMax tokenisiert Schulden in FT und XT. FT steht für die feste Forderung bis zur Fälligkeit, während XT den verbleibenden variablen Anteil trägt und schließlich gegen Null geht.
Das führt zu einem anderen Verhalten als bei einem normalen Kreditpool. Das Kapital verdient nicht einfach einen variablen Satz. Nutzer handeln um konkrete Laufzeiten herum, und der FT-Preis bestimmt effektiv die feste Rendite.
Also ist die klare Story: „bekannter Zinssatz, bekannte Laufzeit“. Darunter ist es im Grunde ein Markt für die Preisbildung von Zeit, Liquidität und zukünftiger Rückzahlung.
Das Spannende ist, dass bedeutendes Kapital eingesetzt werden kann, ohne entsprechend bedeutende Gebühren zu erzeugen. Das ist nicht automatisch ein Problem. Die Nutzung könnte weiterhin auf bestimmte Märkte oder Strategien konzentriert sein.
Aber es wirft eine Frage auf, die ich für beobachtenswert halte:
Wenn das TVL wächst, wie viel davon ist wirklich produktiv – und wie viel wartet nur auf die Fälligkeit?
$ONG
$PEOPLE
$NEIRO