Ich habe die Gebührenseite von TermMax erneut angesehen, als der Markt ruhig war, und eine Zeile hat immer wieder meine Aufmerksamkeit auf sich gezogen: eine 2%-Kreditgebühr. Meine erste Reaktion war ganz simpel – 2% vom Kapital klingt nach teuer.
Also habe ich mich tatsächlich mit der Formel auseinandergesetzt. So erhebt TermMax aber keine Gebühren.
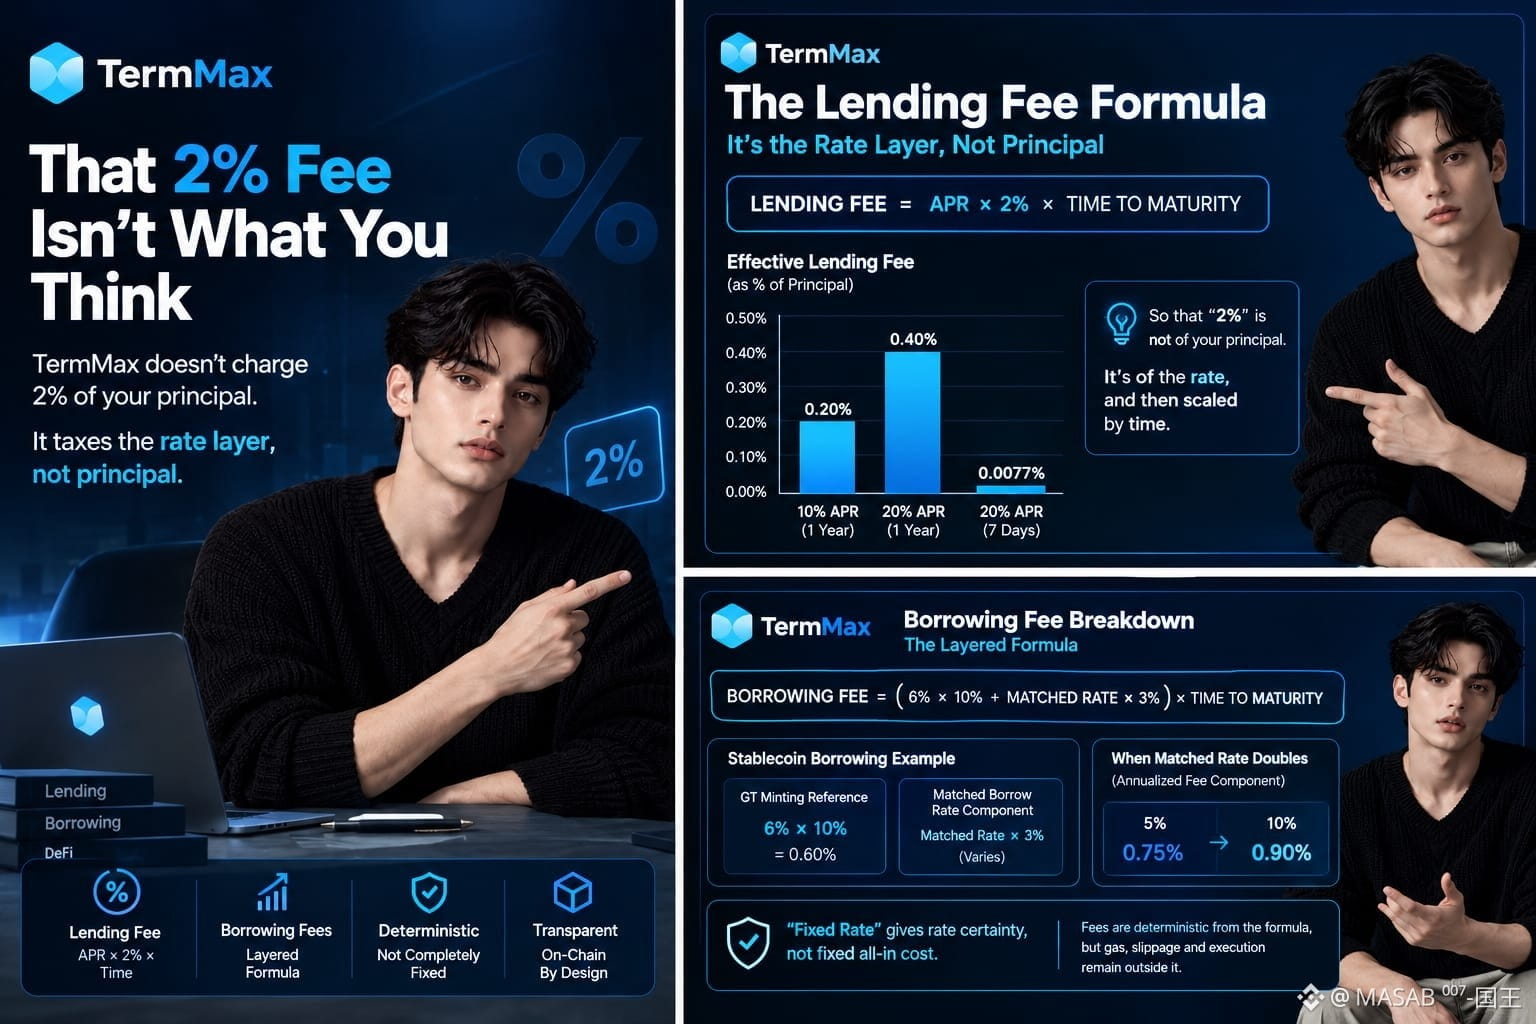
Der Zinssatz für die Kreditgebühr ist APR × 2% × Laufzeit bis zur Fälligkeit. Bei 10% APR für ein Jahr beträgt die effektive Gebühr 0,20% der geliehenen Summe. Bei 20% APR werden daraus 0,40%. Bei einem Darlehen über sieben Tage bei 20% APR sind es nur etwa 0,0077% des Kapitals.
Dieser Unterschied ist entscheidend.
TermMax besteuert die Zinskomponente, nicht das Kapital in dem Prozentwert, der in der Überschrift genannt wird.
Kreditaufnahme ist stärker geschichtet. Für Stablecoins kombiniert die dokumentierte Formel eine 6% GT-Referenzrate für die Prägung × 10% mit der passenden Kreditrate × 3% und skaliert dann beides mit der Laufzeit. Wenn sich die passende Rate von 5% auf 10% verdoppelt, steigt der annualisierte Gebührenanteil von 0,75% auf 0,90%, bevor noch die Zeitskalierung erfolgt.
„Fester Zinssatz“ bedeutet also Zinssicherheit, nicht feste All-in-Kosten. Die Gebühren sind anhand der Formel deterministisch, aber Gas, Slippage und Ausführung bleiben davon unberührt.
Der Tab ist immer noch offen. Diese 2% sehen jetzt ganz anders aus.
#termmax @TermMax