#termmax @TermMax Aufgabe für heute hat mich dazu gebracht, durch DefiLlama-Zahlen zu graben statt durch die übliche Marketing-Seite – und was soll ich sagen: Genau dort lag die eigentliche Geschichte.
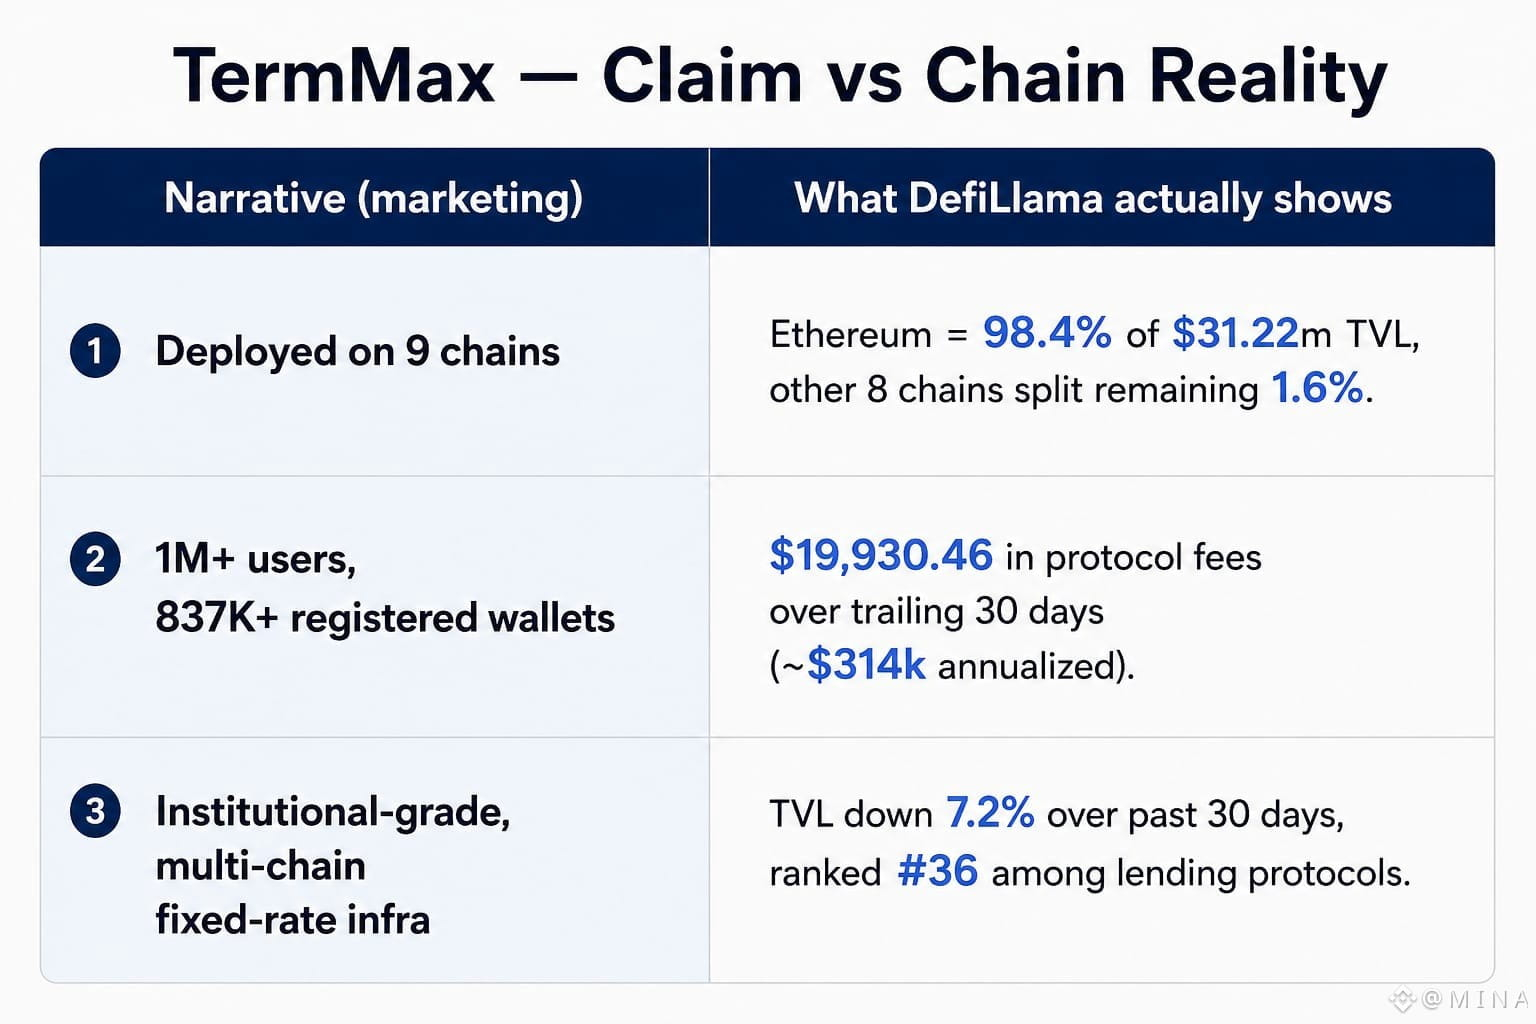
Termmax bewirbt sich als live über neun Chains. Berachain, Arbitrum, BSquared, Robinhood Chain – das ganze Spektrum. Das klingt nach echtem Multi-Chain. Aber wenn man sich die tatsächliche TVL-Aufschlüsselung ansieht, sitzt Ethereum bei 98,4 % des gesamten Betrags von 31,22 Mio. $. Der Rest ist im Grunde nur Rundungsrauschen. „Neun Chains“ liest sich daher eher wie neun Deployments als wie neun Märkte, die Leute wirklich nutzen.
Auch bei den Gebühren zeigt sich das gleiche Bild – kleinere Größenordnung. In den letzten 30 Tagen wurden 19.930 $ generiert, hochgerechnet grob auf rund 314k $ pro Jahr. Für ein Protokoll, dessen Whitepaper mit 1M+ Nutzern und 837K registrierten Wallets prahlt, ist das… ein ziemlich dünnes Rinnsal an echter Einnahme unter all dieser Oberfläche. Das TVL ist außerdem über den Monat um 7,2 % gefallen – darüber spricht natürlich niemand laut.
Ich hab mir meinen Kaffee geschnappt, halb während des Zahlenziehens, und saß dann einfach noch einen Moment da – nicht, weil „Fixed-Rate-Lending“ schlecht wäre; das ist ein echtes Nischenfeld, das es wert ist, gebaut zu werden – sondern weil die Lücke zwischen „überall deployed“ und „tatsächlich irgendwo genutzt“ größer ist, als ich erwartet hatte. Multi-Chain als Checklistelement vs. Multi-Chain als echte Liquidität – das sind nicht dieselben Behauptungen.
Das lässt mich fragen, wie viel von der späteren $TMX-Token-Nachfrage am Ende überhaupt diese Ethereum-Konzentration verfolgt, sobald es handelbar ist. Und ob die anderen acht Chains jemals aufholen – oder einfach dort bleiben, wo sie für die Pitch-Deck-Grafiken stehen.
$ONG $ONT
Termmax bewirbt sich als live über neun Chains. Berachain, Arbitrum, BSquared, Robinhood Chain – das ganze Spektrum. Das klingt nach echtem Multi-Chain. Aber wenn man sich die tatsächliche TVL-Aufschlüsselung ansieht, sitzt Ethereum bei 98,4 % des gesamten Betrags von 31,22 Mio. $. Der Rest ist im Grunde nur Rundungsrauschen. „Neun Chains“ liest sich daher eher wie neun Deployments als wie neun Märkte, die Leute wirklich nutzen.
Auch bei den Gebühren zeigt sich das gleiche Bild – kleinere Größenordnung. In den letzten 30 Tagen wurden 19.930 $ generiert, hochgerechnet grob auf rund 314k $ pro Jahr. Für ein Protokoll, dessen Whitepaper mit 1M+ Nutzern und 837K registrierten Wallets prahlt, ist das… ein ziemlich dünnes Rinnsal an echter Einnahme unter all dieser Oberfläche. Das TVL ist außerdem über den Monat um 7,2 % gefallen – darüber spricht natürlich niemand laut.
Ich hab mir meinen Kaffee geschnappt, halb während des Zahlenziehens, und saß dann einfach noch einen Moment da – nicht, weil „Fixed-Rate-Lending“ schlecht wäre; das ist ein echtes Nischenfeld, das es wert ist, gebaut zu werden – sondern weil die Lücke zwischen „überall deployed“ und „tatsächlich irgendwo genutzt“ größer ist, als ich erwartet hatte. Multi-Chain als Checklistelement vs. Multi-Chain als echte Liquidität – das sind nicht dieselben Behauptungen.
Das lässt mich fragen, wie viel von der späteren $TMX-Token-Nachfrage am Ende überhaupt diese Ethereum-Konzentration verfolgt, sobald es handelbar ist. Und ob die anderen acht Chains jemals aufholen – oder einfach dort bleiben, wo sie für die Pitch-Deck-Grafiken stehen.
$ONG $ONT