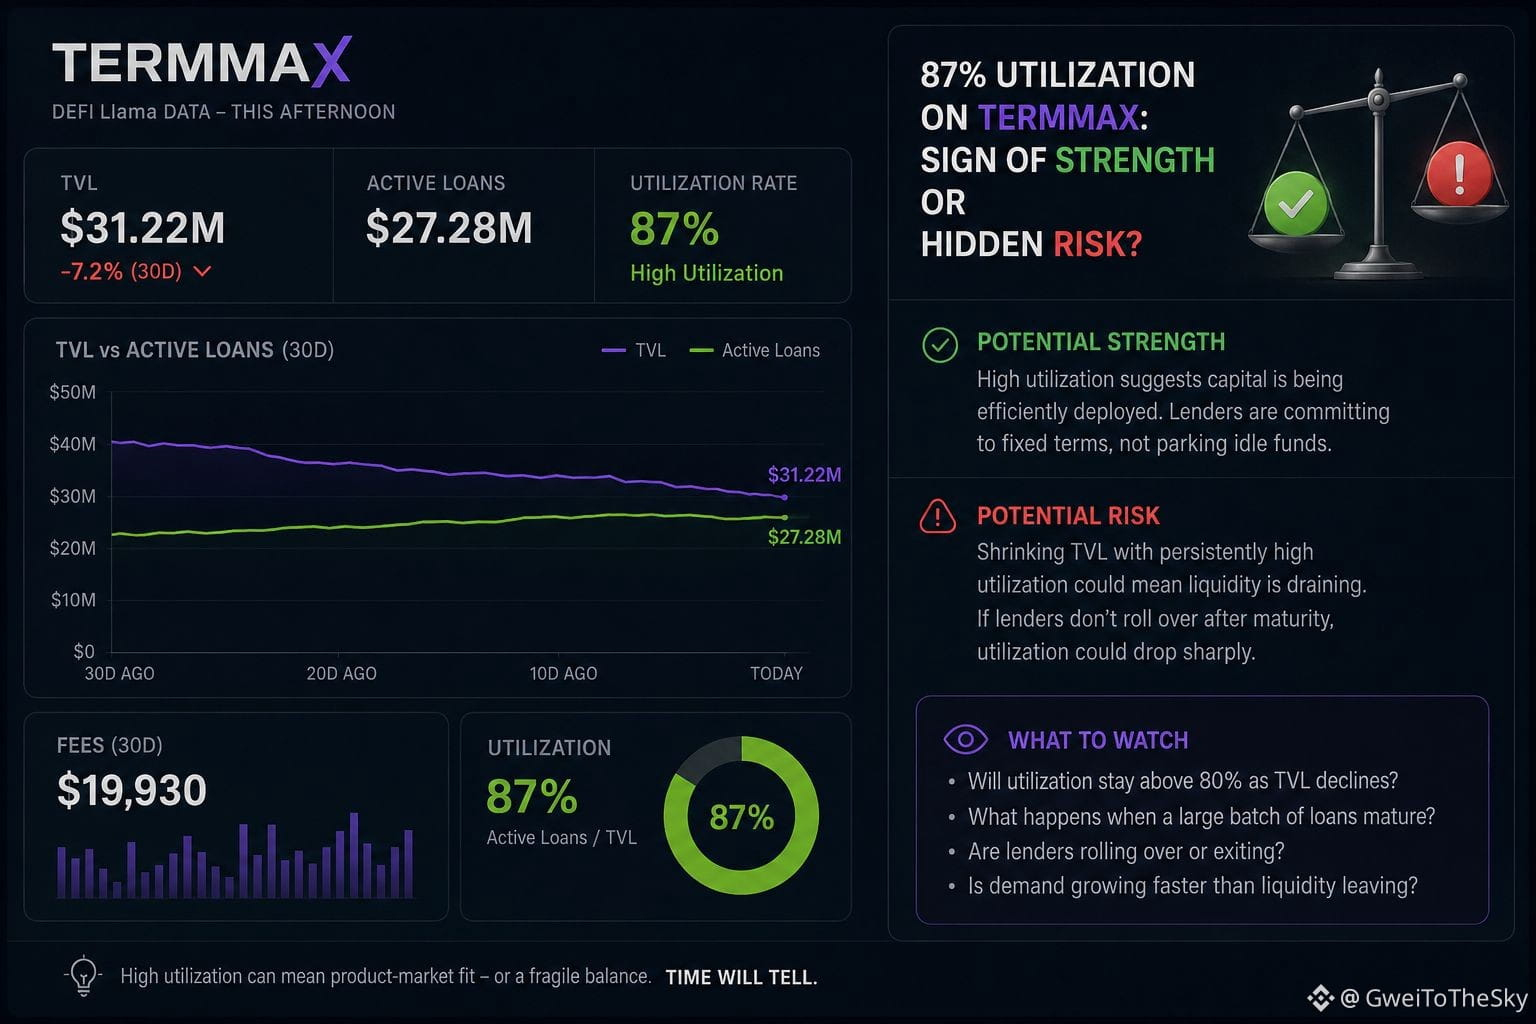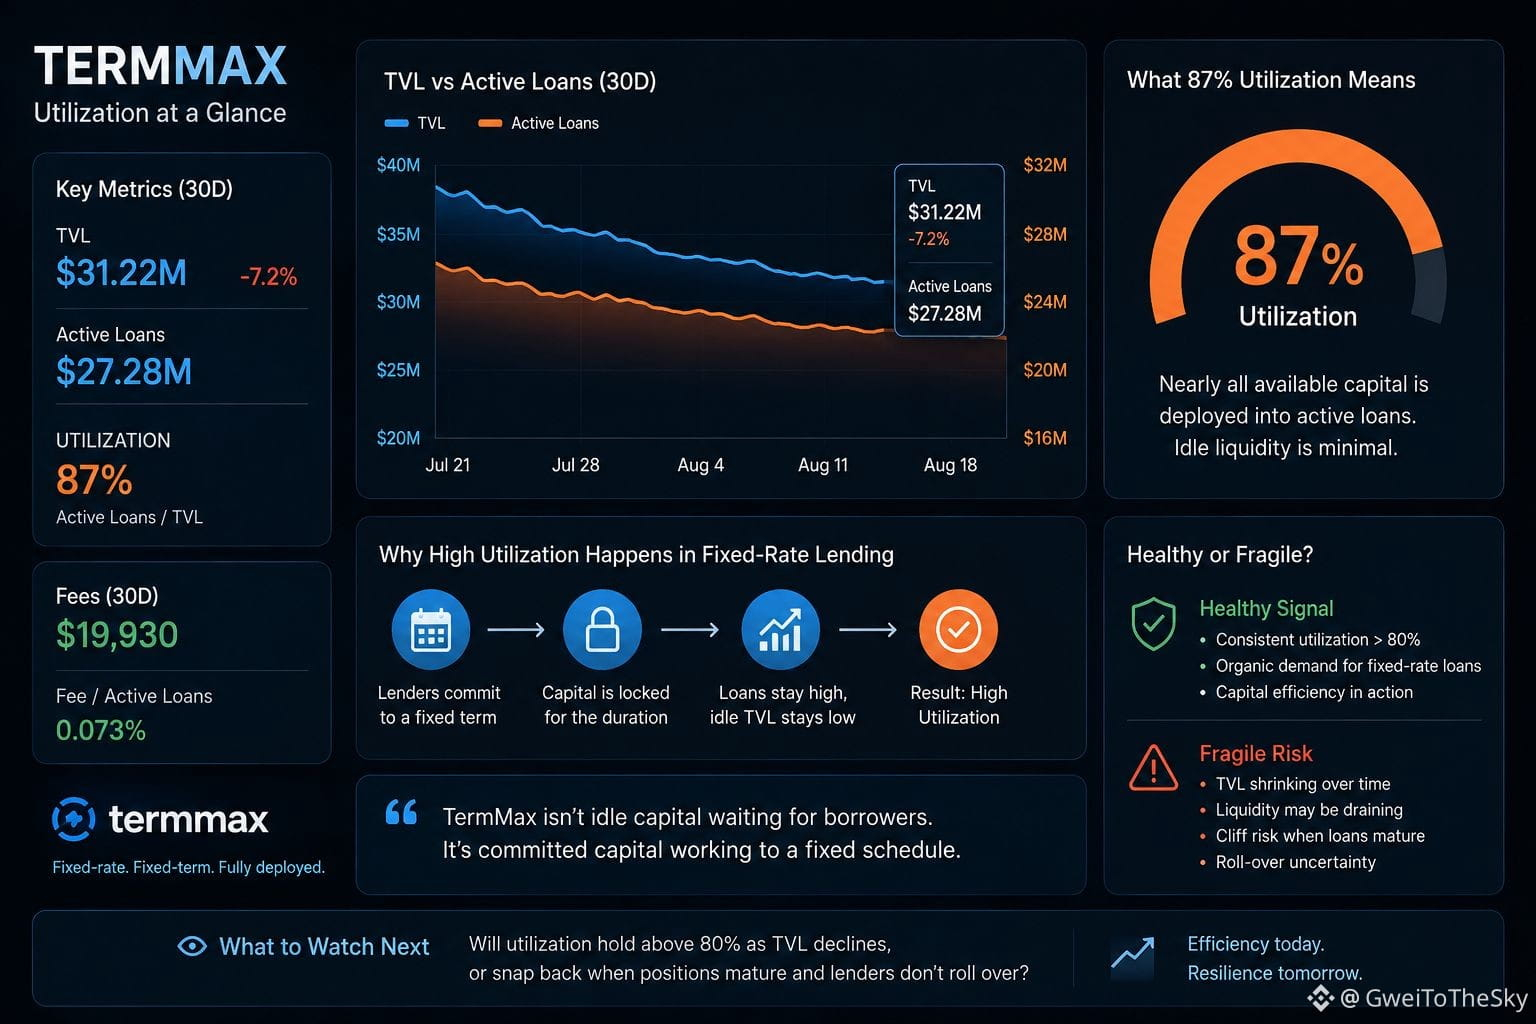
TermMax‘ Zahlen von DefiLlama heute Nachmittag ab: Die TVL liegt bei 31,22 Mio. USD, ein Rückgang von 7,2 % über 30 Tage, aber aktive Kredite sind 27,28 Mio. USD. Das entspricht ungefähr 87 % Auslastung. Zuerst ging ich davon aus, dass ich das Diagramm falsch gelesen hatte.
Ich bin zurückgegangen und habe es gegen die Gebühren gegengeprüft. Nur 19.930 USD an Gebühren über 30 Tage bei fast 27 Mio. USD geliehenem Kapital. Für einen markt für festverzinsliches, fristenbasiertes Lending wirkte dieses Verhältnis im Vergleich dazu, wie eng der Sicherheitenpool genutzt wird, eher dünn.
Dann hat es sich für mich anders eingeordnet. TermMax ist kein Pool, der untätig herumliegt und auf Kreditnehmer wartet, sondern zu jedem Zeitpunkt eher vollständig eingesetztes Kapital. Feste Fälligkeiten bedeuten, dass Kreditgeber nicht darauf warten, dass sich die Liquidität für Rendite „parken“ lässt, sondern sich auf eine bestimmte Laufzeit festlegen. Daher schrumpft die ungenutzte TVL natürlich, während die Kredite proportional groß bleiben.
Ich bin mir nicht ganz sicher, ob das gesund ist oder eher fragil. Hohe Auslastung bei einer schrumpfenden TVL-Basis könnte auf effizientes Kapital hindeuten – oder darauf, dass Liquidität still und leise abfließt, während die bestehenden Positionen noch nicht fällig sind.
Ich beobachte, ob die Auslastung über 80 % bleibt, während die TVL weiter sinkt, oder ob sie zurückspringt, sobald Positionen fällig werden und Kreditgeber nicht verlängern.
Sind 87 % Auslastung bei TermMax ein Zeichen für eine echte Product-Market-Fit bei festverzinslichem Lending, oder ein Symptom für einen schrumpfenden Pool, der noch nicht unter Stress getestet wurde?
@TermMax #termmax
$ONG
$BOME
$ACE