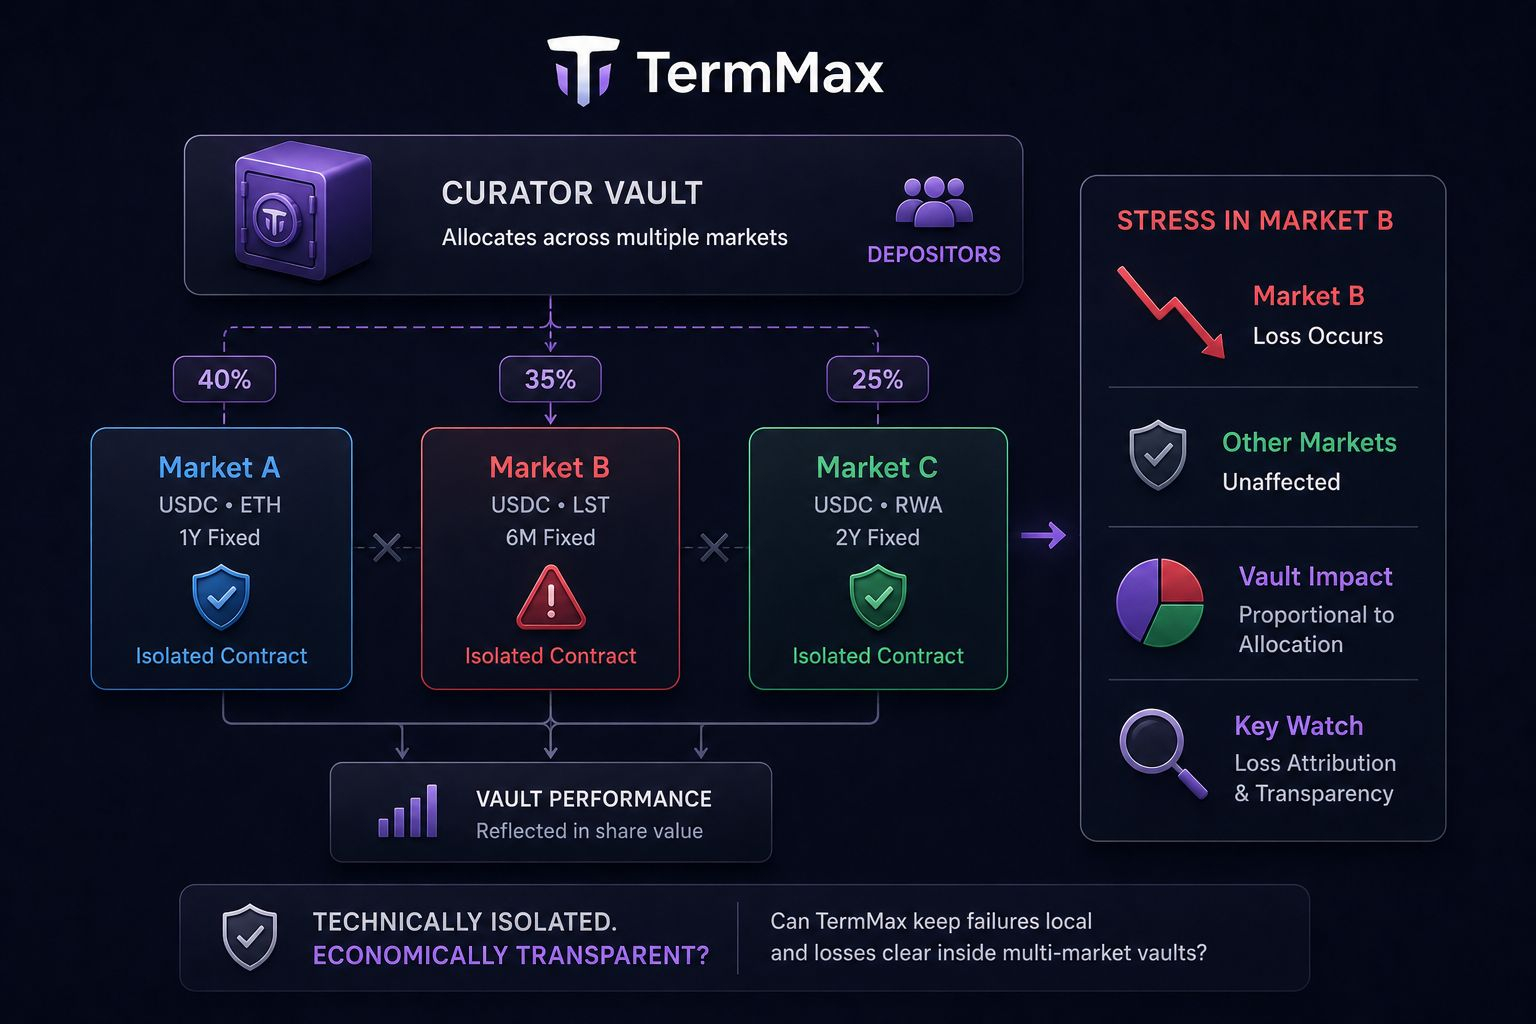
Eines, das mir bei TermMax, einem dezentralen Kreditaufnahme- und -vergabeprotokoll mit festen Zinssätzen, besonders auffällt, ist, wie sein Sicherheitsmodell einzelne Märkte voneinander isoliert.
Jeder TermMax-Markt läuft über seinen eigenen Contract. Wenn in einem Markt etwas schiefgeht, ist die Idee, dieses Problem daran zu hindern, sich automatisch auf die Contracts hinter anderen Märkten auszubreiten.
Das ist eine wichtige Grenze – gerade weil unterschiedliche Sicherheiten, Schuldinstrumente und Laufzeiten sehr verschiedene Risikoprofile mit sich bringen können.
Aber Nutzer nehmen die Exponierung gegenüber diesen Märkten nicht immer nacheinander, jeweils einzeln, vor.
Ein TermMax-Curator-Vault kann oberhalb mehrerer whitelisted Märkte liegen, die denselben Schuldtoken teilen, und dann das eingezahlte Kapital der Anleger auf diese aufteilen. So können die Märkte technisch voneinander isoliert bleiben, während ihre Gewinne und Verluste weiterhin in dieselbe Vault-Position einfließen.
Wenn ein zugrunde liegender Markt unter Druck gerät, müssen die anderen Markt-Contracts nicht scheitern, damit der Vault-Einleger einen Treffer abbekommt.
Was ich allerdings noch nicht weiß, ist, ob dieser Verlust sauber dem Markt zugerechnet bleibt, der ihn verursacht hat, oder ob die Art, wie der Vault Positionen verwaltet, die wirtschaftliche Grenze für die Einlegerseite schwerer nachvollziehbar macht.
Dafür bräuchte es die stärkeren Belege.
Wenn ein Multi-Market-Vault zeigen kann, dass Verluste transparent bleiben und in einem breiten Verhältnis zu dem Kapital stehen, das dem gestressten Markt zugewiesen wurde, dann hat TermMax eine bedeutende wirtschaftliche Grenze erhalten – obwohl der Vault mehrere isolierte Märkte umfasst.
Ich würde mehr aus einer klaren Verlustzurechnung Markt für Markt unter Stress lernen als allein aus der Isolationsarchitektur.
Die Frage ist, ob TermMax Ausfälle technisch lokal halten kann und zugleich die Verluste der Einleger wirtschaftlich klar und in Multi-Market-Vaults begrenzt.
Ich beobachte die Verlustzurechnung auf Vault-Ebene, die Allokationsgewichte und wie der Stress in einem einzelnen Markt sich als Nächstes im Wert der Vault-Anteile zeigt.
@TermMax #TermMax $BTW $ACE $PORTAL
Jeder TermMax-Markt läuft über seinen eigenen Contract. Wenn in einem Markt etwas schiefgeht, ist die Idee, dieses Problem daran zu hindern, sich automatisch auf die Contracts hinter anderen Märkten auszubreiten.
Das ist eine wichtige Grenze – gerade weil unterschiedliche Sicherheiten, Schuldinstrumente und Laufzeiten sehr verschiedene Risikoprofile mit sich bringen können.
Aber Nutzer nehmen die Exponierung gegenüber diesen Märkten nicht immer nacheinander, jeweils einzeln, vor.
Ein TermMax-Curator-Vault kann oberhalb mehrerer whitelisted Märkte liegen, die denselben Schuldtoken teilen, und dann das eingezahlte Kapital der Anleger auf diese aufteilen. So können die Märkte technisch voneinander isoliert bleiben, während ihre Gewinne und Verluste weiterhin in dieselbe Vault-Position einfließen.
Wenn ein zugrunde liegender Markt unter Druck gerät, müssen die anderen Markt-Contracts nicht scheitern, damit der Vault-Einleger einen Treffer abbekommt.
Was ich allerdings noch nicht weiß, ist, ob dieser Verlust sauber dem Markt zugerechnet bleibt, der ihn verursacht hat, oder ob die Art, wie der Vault Positionen verwaltet, die wirtschaftliche Grenze für die Einlegerseite schwerer nachvollziehbar macht.
Dafür bräuchte es die stärkeren Belege.
Wenn ein Multi-Market-Vault zeigen kann, dass Verluste transparent bleiben und in einem breiten Verhältnis zu dem Kapital stehen, das dem gestressten Markt zugewiesen wurde, dann hat TermMax eine bedeutende wirtschaftliche Grenze erhalten – obwohl der Vault mehrere isolierte Märkte umfasst.
Ich würde mehr aus einer klaren Verlustzurechnung Markt für Markt unter Stress lernen als allein aus der Isolationsarchitektur.
Die Frage ist, ob TermMax Ausfälle technisch lokal halten kann und zugleich die Verluste der Einleger wirtschaftlich klar und in Multi-Market-Vaults begrenzt.
Ich beobachte die Verlustzurechnung auf Vault-Ebene, die Allokationsgewichte und wie der Stress in einem einzelnen Markt sich als Nächstes im Wert der Vault-Anteile zeigt.
@TermMax #TermMax $BTW $ACE $PORTAL