Ich frage mich immer wieder, ob „tote Liquidität“ wirklich untätig ist, wenn dieses Kapital anderswo noch Rendite erwirtschaftet.
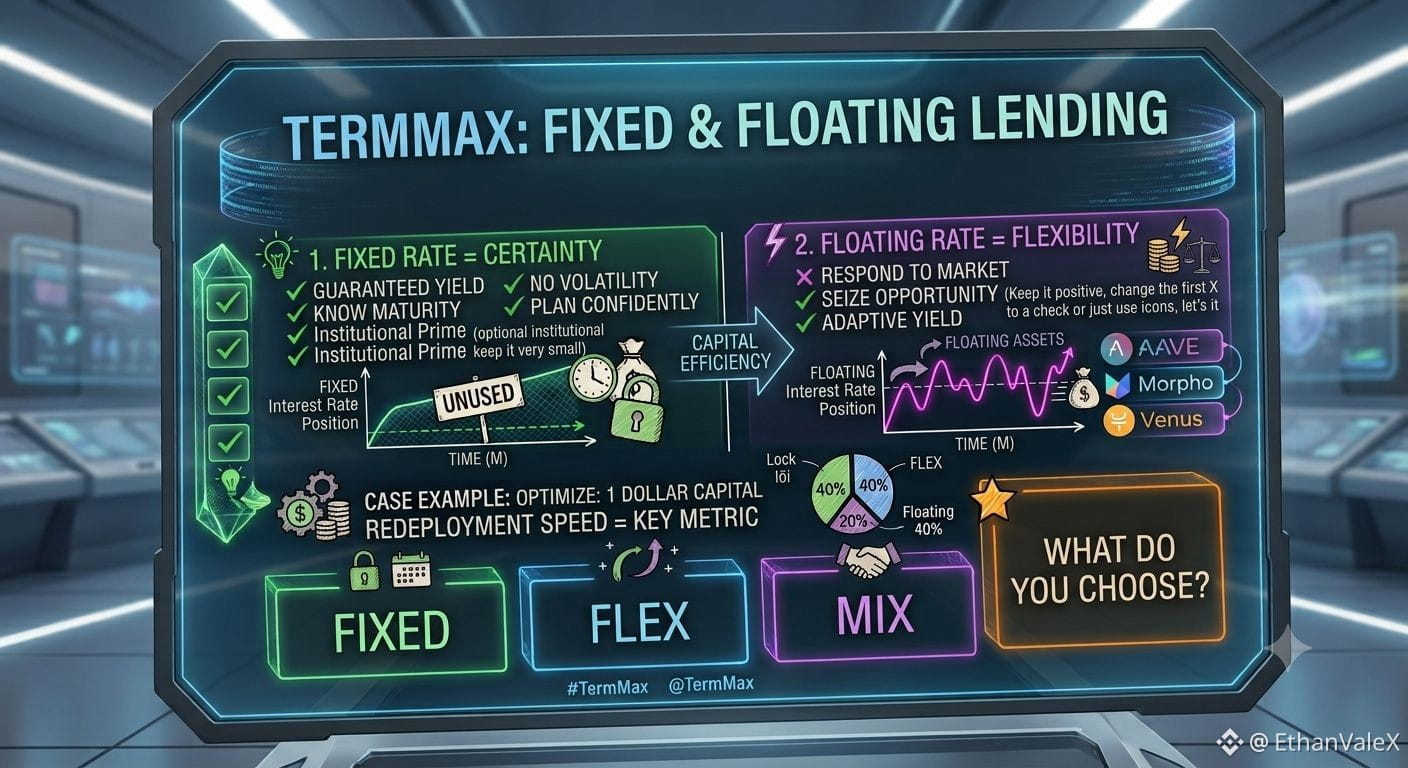
Genau das hat mich bei @TermMax Idle Fund Deployment aufmerksam gemacht.
In einem typischen Kreditmarkt wartet Kapital auf einen Kreditnehmer. Wenn keine Nachfrage da ist, kann diese Liquidität ungenutzt herumliegen, bis sich die nächste Gelegenheit bietet. Das Kapital ist zwar verfügbar, aber Verfügbarkeit bedeutet nicht zwangsläufig, dass es auch produktiv ist.
TermMax verfolgt einen anderen Ansatz. Anstatt ungenutztes Kapital einfach dort liegen zu lassen, kann es in Floating-Rate-Märkte wie Aave, Morpho und Venus eingesetzt werden, während auf Kreditnehmer mit Fixzins gewartet wird.
So bekommt das Kapital einen weiteren Job, während sein erster Job noch nicht angekommen ist.
Aber ich glaube nicht, dass es automatisch ein Beweis für Kapitaleffizienz ist, wenn man woanders Rendite erzielt.
Der entscheidende Test kommt, wenn die Nachfrage nach Fixzins schneller eintrifft, als dieses Kapital umgeschichtet werden kann. Wenn die Liquidität zu lange braucht, um zurückzukommen, kann der Markt auf dem Papier zwar viel Kapital haben, aber eine geringere sofort nutzbare Tiefe, wenn Kreditnehmer es tatsächlich brauchen.
Vielleicht ist die spannendere Kennzahl von TermMax nicht mehr die „tote Liquidität“.
Sondern wie schnell ein Dollar Kapital den Job wechseln kann, sobald Nachfrage nach Fixzins entsteht.
Das macht mich eher für die Umschichtungsgeschwindigkeit als nur für die Frage interessiert, wie viel Liquidität im Protokoll gerade herumliegt.
Würdest du die Umschichtungsgeschwindigkeit beobachten oder die Kreditaktivität pro Dollar Liquidität, um diese Effizienz zu messen?
#TermMax @TermMax