Je mehr ich mich mit @TermMax beschäftige, desto mehr überdenke ich meine Vorstellungen von festverzinslicher Kreditvergabe.
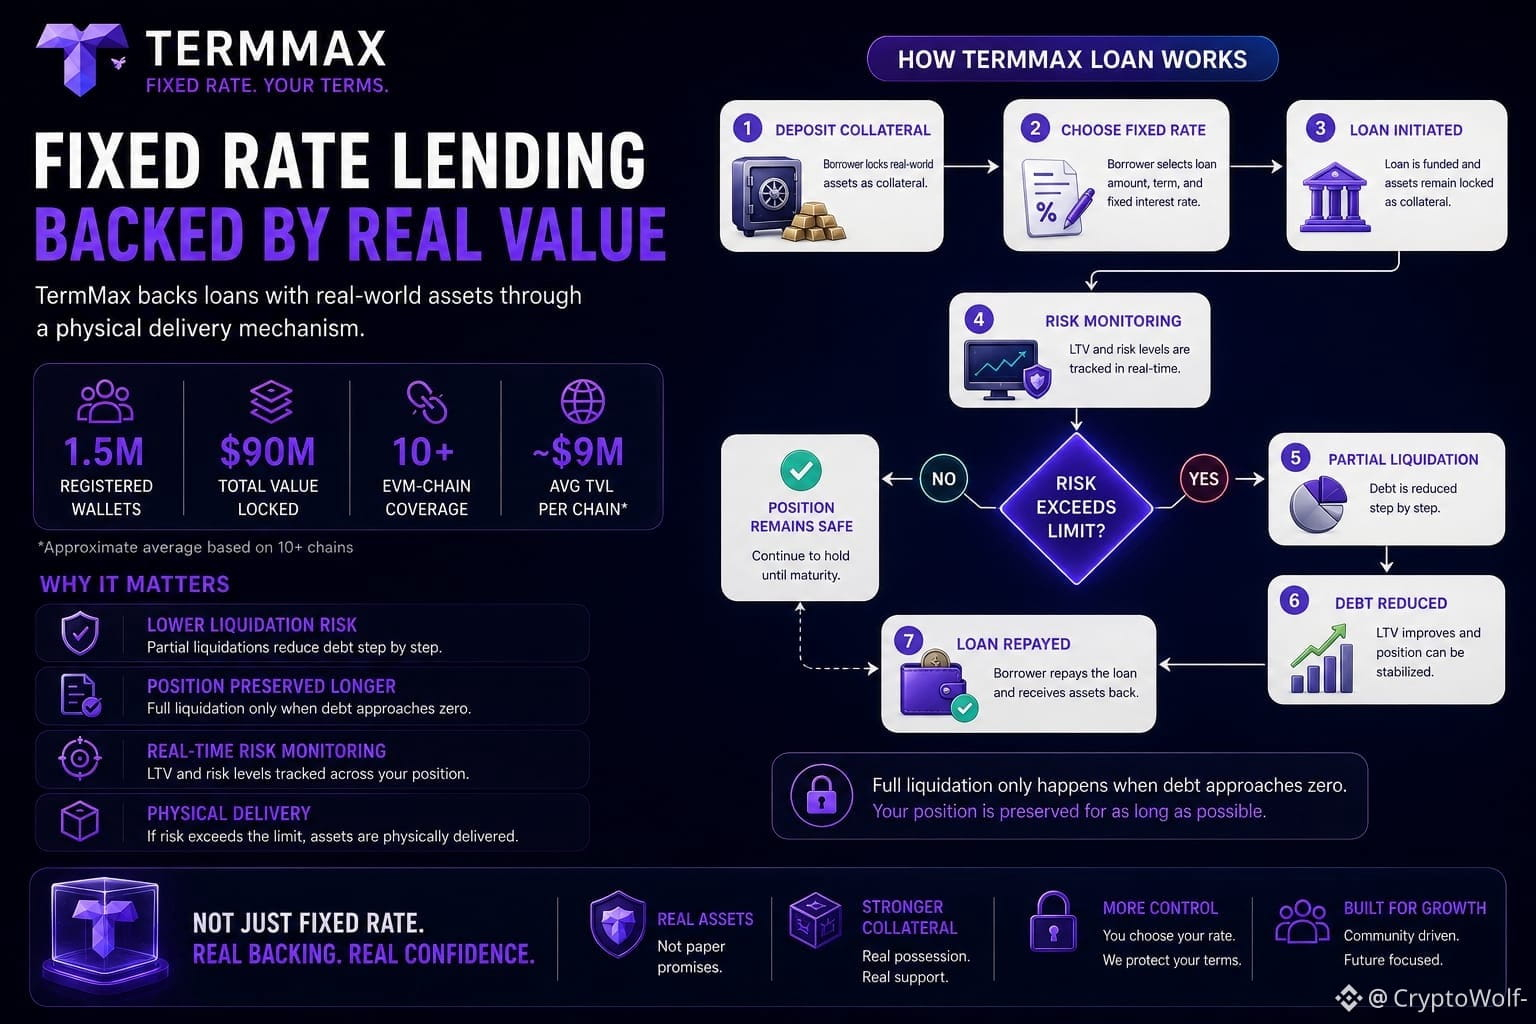
Eine Sache, die meine Aufmerksamkeit geweckt hat, war der Liquidationsmechanismus. Statt einfach Vermögenswerte auf dem Markt zu verkaufen, um den Kredit abzuwickeln, eröffnet mir die Funktionsweise des Mechanismus eine andere Perspektive darauf, wie Sicherheiten den Kredit absichern können, wenn die Dinge nicht wie erwartet laufen.
Mir sind auch die gemeldeten 1,5 Mio. registrierten Wallets und ein TVL von 90 Mio. $ aufgefallen. Teilt man den TVL durch diese Anzahl, ergibt sich ein ganz anderes Bild, als wenn man nur auf die beeindruckende Geschichte eines festen Angebots von 1 Mrd. blickt.
Die Abdeckung von EVM-Chains klingt umfassend, aber ein einfacher Durchschnitt ergäbe etwa 9 Mio. $ TVL pro Chain. Festzinsmärkte brauchen jedoch echte Liquidität und Markttiefe – nicht nur eine Bereitstellung auf vielen Chains.
Ein weiterer Punkt, der mir aufgefallen ist, ist das Liquidationsdesign. In anderen Systemen, die ich genutzt habe, kann das Überschreiten der kritischen Schwelle bedeuten, dass man die gesamte Position auf einmal verliert. Bei @TermMax hat mich beeindruckt, wie sich der LTV nach einer Liquidation verändert. Wenn eine vollständige Liquidation erst dann erfolgt, wenn die Schulden gegen null sinken, könnte das einen Unterschied darin machen, wie Liquidität und Risiko verwaltet werden.
Ich denke gern über die Nachteile nach, bevor ich mich auf die Vorteile konzentriere. Wir können nicht kontrollieren, in welche Richtung sich der Markt bewegt, aber wir können entscheiden, wie viel Risiko wir vor dem Eröffnen einer Position eingehen wollen.
Glaubst du, dass der Mechanismus zur physischen Lieferung von TermMax tatsächlich mit wirklich illiquiden realen Vermögenswerten umgehen kann, oder beginnt dort erst die eigentliche Herausforderung?
@TermMax #TermMax
Eine Sache, die meine Aufmerksamkeit geweckt hat, war der Liquidationsmechanismus. Statt einfach Vermögenswerte auf dem Markt zu verkaufen, um den Kredit abzuwickeln, eröffnet mir die Funktionsweise des Mechanismus eine andere Perspektive darauf, wie Sicherheiten den Kredit absichern können, wenn die Dinge nicht wie erwartet laufen.
Mir sind auch die gemeldeten 1,5 Mio. registrierten Wallets und ein TVL von 90 Mio. $ aufgefallen. Teilt man den TVL durch diese Anzahl, ergibt sich ein ganz anderes Bild, als wenn man nur auf die beeindruckende Geschichte eines festen Angebots von 1 Mrd. blickt.
Die Abdeckung von EVM-Chains klingt umfassend, aber ein einfacher Durchschnitt ergäbe etwa 9 Mio. $ TVL pro Chain. Festzinsmärkte brauchen jedoch echte Liquidität und Markttiefe – nicht nur eine Bereitstellung auf vielen Chains.
Ein weiterer Punkt, der mir aufgefallen ist, ist das Liquidationsdesign. In anderen Systemen, die ich genutzt habe, kann das Überschreiten der kritischen Schwelle bedeuten, dass man die gesamte Position auf einmal verliert. Bei @TermMax hat mich beeindruckt, wie sich der LTV nach einer Liquidation verändert. Wenn eine vollständige Liquidation erst dann erfolgt, wenn die Schulden gegen null sinken, könnte das einen Unterschied darin machen, wie Liquidität und Risiko verwaltet werden.
Ich denke gern über die Nachteile nach, bevor ich mich auf die Vorteile konzentriere. Wir können nicht kontrollieren, in welche Richtung sich der Markt bewegt, aber wir können entscheiden, wie viel Risiko wir vor dem Eröffnen einer Position eingehen wollen.
Glaubst du, dass der Mechanismus zur physischen Lieferung von TermMax tatsächlich mit wirklich illiquiden realen Vermögenswerten umgehen kann, oder beginnt dort erst die eigentliche Herausforderung?
@TermMax #TermMax