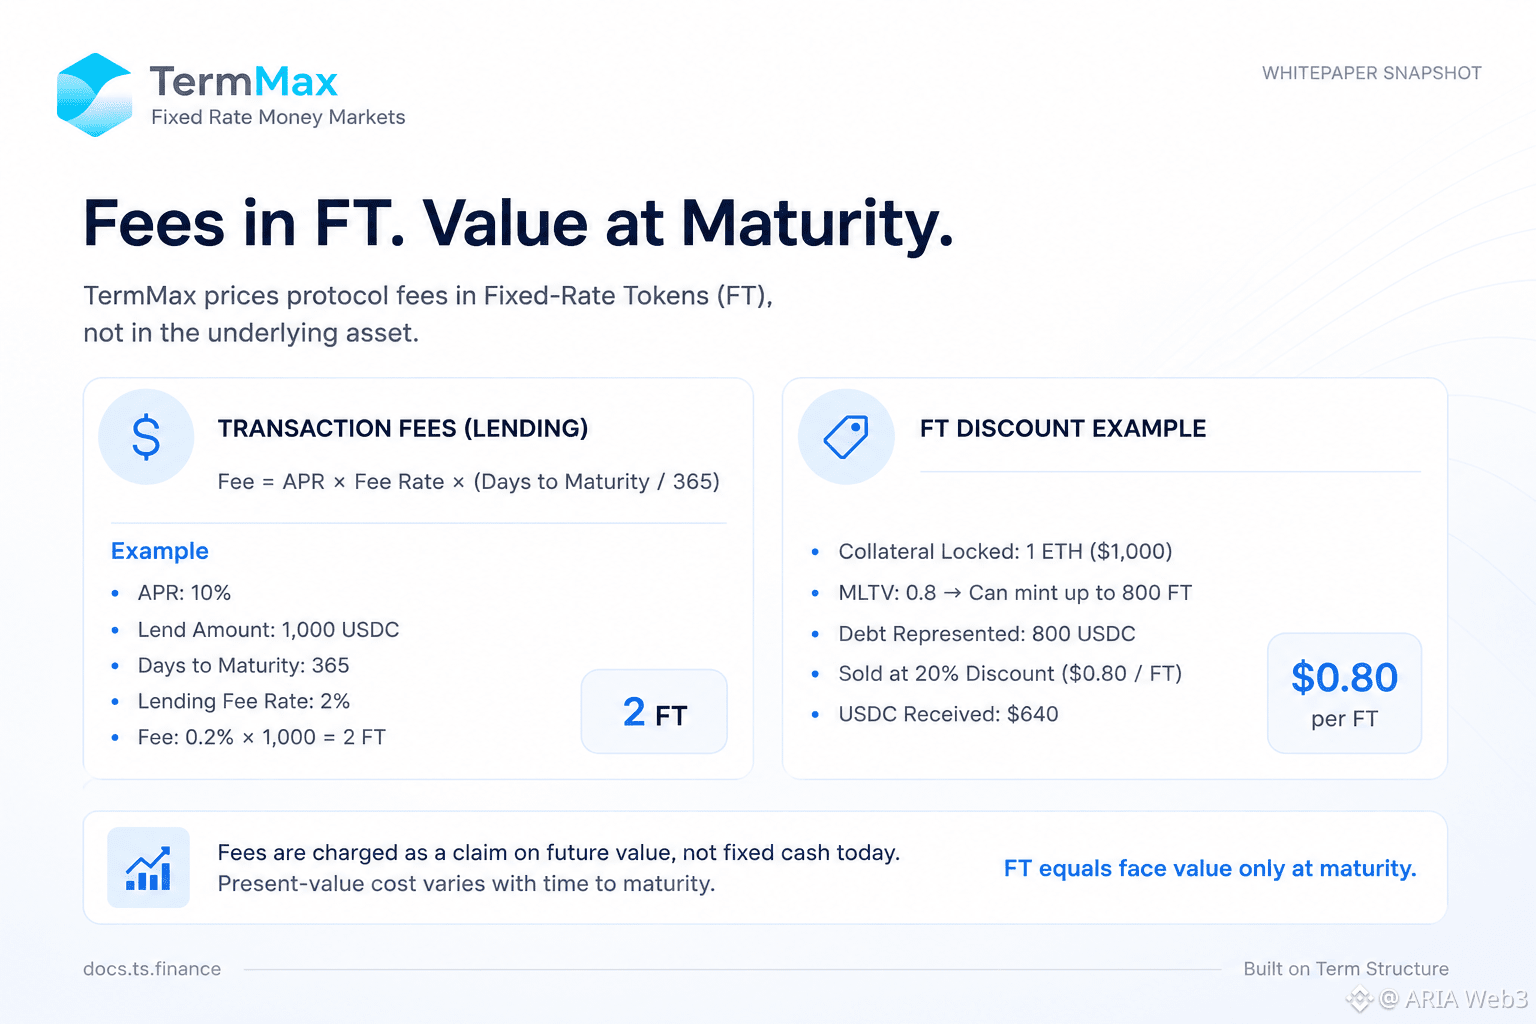
Ich habe die Seite zu den Transaktionsgebühren von TermMax auf docs.ts.finance gelesen. Die Formeln sind einfach — APR × Gebührensatz × (Tage bis zur Fälligkeit/365) — aber ein Detail ist mir aufgefallen: Gebühren werden „in Einheiten von FT“ berechnet, nicht in USDC. Ihr eigenes Beispiel: Bei einer Kreditvergabe von 1.000 USDC zu 10 % APR für 365 Tage und einem Gebührensatz von 2 % fallen gerade einmal 2 FT an.
Ich nahm an, das sei nur eine Darstellungsweise. Nachdem ich die Dokumentation zur Tokenisierung mit festem Zinssatz gelesen hatte, stellte sich heraus, dass mehr dahintersteckt. FT ist ein Diskontinstrument und erst bei Fälligkeit den Nennwert wert. In ihrem Beispiel werden 800 FT mit einem Abschlag von 20 % verkauft (jeweils 0,80 $) — also für 640 $, nicht 800 $.
Da wurde mir klar: Gebühren in FT zu berechnen bedeutet, einen Anspruch auf zukünftigen Wert zu erheben, statt heute einen festen Geldbetrag zu verlangen. Zwei Kreditgeber, die zu unterschiedlichen Zeitpunkten vor der Fälligkeit dieselbe Gebühr von „2 %“ zahlen, tragen unterschiedlich hohe Kosten in Gegenwartswerten.
Das wirkt weniger wie ein Fehler als vielmehr wie ein Kompromiss: Die Gebühren sind an die Einheit gebunden, die Kreditgeber ohnehin halten, statt jedes Mal über USDC umgerechnet zu werden. Unklar ist mir noch, wie sich das damit vereinbaren lässt, dass das Protokoll die aggregierten Gebührenerträge in einer einzigen Denomination ausweist.
Weiß jemand, wo das dokumentiert ist?#termmax @TermMax