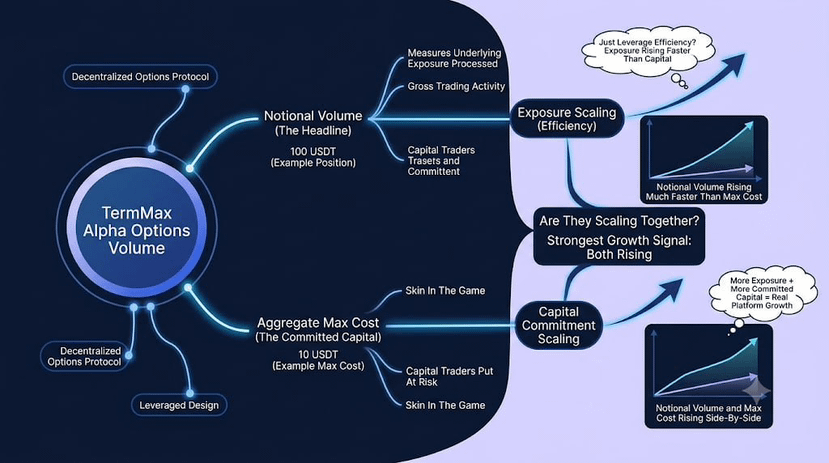
Ein TermMax-Alpha-Beispiel sticht mir immer wieder ins Auge: Eine Optionsposition mit einem Nominalwert von 100 USDT kann tatsächliche Max Cost von nur 10 USDT haben.
Für TermMax, ein dezentralisiertes Optionshandelsprotokoll, macht das das Schlagzeilen-Handelsvolumen interessanter, als es zunächst erscheint.
Das Nominalvolumen sagt mir, wie viel zugrunde liegendes Engagement TermMax verarbeitet. Es sagt mir nicht, wie viel Kapital Händler tatsächlich riskieren, um dieses Engagement zu schaffen. In Alpha ist Hebel Teil des Designs, daher können sich die beiden ganz natürlich auseinanderentwickeln.
Das eigene Beispiel von TermMax macht die Lücke deutlicher. Ein Händler kann ein Nominal-Engagement von 100 USDT mit einer Max Cost von 10 USDT eröffnen und dann weitere 100 USDT zum kumulativen Volumen hinzufügen, wenn dieselbe Position geschlossen wird.
Was ich bisher nicht weiß, ist, ob das Wachstum des Nominalvolumens von Alpha mit dem Wachstum des Kapitals einhergeht, das Händler zu binden bereit sind, oder ob sich das Engagement viel schneller skaliert als das dahinterstehende Risikokapital.
Das ist nicht unbedingt eine Schwäche. Aus jeder Kapitaleinheit mehr Engagement zu erzeugen, ist Teil dessen, wofür gehebelte Optionen konzipiert sind.
Das stärkere Signal wäre, ob steigendes Nominalvolumen von einem steigenden aggregierten Max Cost begleitet wird. Das würde zeigen, dass TermMax nicht nur mehr Engagement pro Kapitaleinheit schafft, sondern auch mehr Kapital in Alpha selbst anzieht.
Ich würde mehr aus einem steigenden Nominalvolumen zusammen mit einem höheren aggregierten Max Cost lernen als aus einer viel größeren Nominalzahl allein.
Die Frage ist, ob TermMax Alpha nur die Menge an Engagement skaliert, die es erzeugen kann, oder auch die Menge an Kapital, die Händler bereit sind, dahinterzustellen.
Ich beobachte das Nominalvolumen, das aggregierte Max Cost und wie sich das Verhältnis zwischen beiden verändert, während Alpha wächst.
@TermMax #TermMax
$BOME
Für TermMax, ein dezentralisiertes Optionshandelsprotokoll, macht das das Schlagzeilen-Handelsvolumen interessanter, als es zunächst erscheint.
Das Nominalvolumen sagt mir, wie viel zugrunde liegendes Engagement TermMax verarbeitet. Es sagt mir nicht, wie viel Kapital Händler tatsächlich riskieren, um dieses Engagement zu schaffen. In Alpha ist Hebel Teil des Designs, daher können sich die beiden ganz natürlich auseinanderentwickeln.
Das eigene Beispiel von TermMax macht die Lücke deutlicher. Ein Händler kann ein Nominal-Engagement von 100 USDT mit einer Max Cost von 10 USDT eröffnen und dann weitere 100 USDT zum kumulativen Volumen hinzufügen, wenn dieselbe Position geschlossen wird.
Was ich bisher nicht weiß, ist, ob das Wachstum des Nominalvolumens von Alpha mit dem Wachstum des Kapitals einhergeht, das Händler zu binden bereit sind, oder ob sich das Engagement viel schneller skaliert als das dahinterstehende Risikokapital.
Das ist nicht unbedingt eine Schwäche. Aus jeder Kapitaleinheit mehr Engagement zu erzeugen, ist Teil dessen, wofür gehebelte Optionen konzipiert sind.
Das stärkere Signal wäre, ob steigendes Nominalvolumen von einem steigenden aggregierten Max Cost begleitet wird. Das würde zeigen, dass TermMax nicht nur mehr Engagement pro Kapitaleinheit schafft, sondern auch mehr Kapital in Alpha selbst anzieht.
Ich würde mehr aus einem steigenden Nominalvolumen zusammen mit einem höheren aggregierten Max Cost lernen als aus einer viel größeren Nominalzahl allein.
Die Frage ist, ob TermMax Alpha nur die Menge an Engagement skaliert, die es erzeugen kann, oder auch die Menge an Kapital, die Händler bereit sind, dahinterzustellen.
Ich beobachte das Nominalvolumen, das aggregierte Max Cost und wie sich das Verhältnis zwischen beiden verändert, während Alpha wächst.
@TermMax #TermMax
$BOME