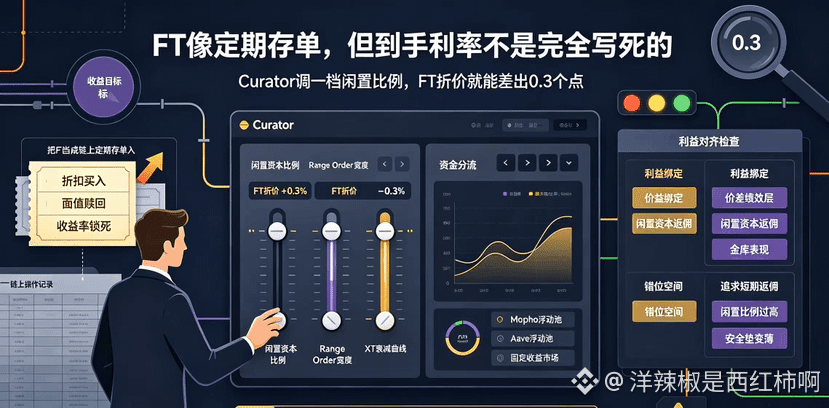
Viele Menschen betrachten das FT von TermMax wie eine „On-Chain-Festgeldanlage“. Mit Abschlag kaufen, bei Fälligkeit zum Nennwert zurückkaufen, und die Rendite ist bei Eintritt in die Position bereits festgeschrieben. Dieses Verständnis ist nicht falsch.
Aber wenn du FT wirklich komplett als Festgeld behandeln würdest, würdest du eine entscheidende Variable ignorieren: Wenn Curator im Hintergrund die Parameter für dich justiert—stimmen dessen Interessen wirklich vollständig mit deinen überein?
In den letzten Tagen habe ich die Vorgänge der Curators von Keyrock und Origami in den Tresoren durchgesehen und festgestellt: Bei gleichem Laufzeitprofil und demselben Sicherungs-Asset unterscheiden sich die FT-Abschläge um 0,3 Prozentpunkte. Diese 0,3 sind kein Produkt zufälliger Marktbewegungen, sondern eine direkte Folge von Curators eigenen Entscheidungen—die Quote des ungenutzten Kapitals, das nach Morpho geleitet wird, wird eine Stufe höher gestellt, dann zieht sich der Abschlag etwas enger; wird sie etwas niedriger gestellt, dann wird der Abschlag entsprechend größer.
Das Problem ist: Wenn Curator diese Parameter justiert—optimiert er damit für den FT-Käufer eine bessere Verzinsung, oder optimiert er für sich selbst eine höhere Umsatzbeteiligung in seiner Performance-Schicht?
In TermMax’ Anreizmechanismus bezieht Curator seine Performance aus der Differenz zwischen FT/XT-Preis sowie aus einer Rückvergütung (Rebate) der ungenutzten Mittel, die zu Morpho/Aave fließen. Diese beiden Einkommensquellen sind zwar an die Interessen der FT-Käufer gebunden, lassen aber Spielraum für Fehlanreize: Wenn Curator dafür sorgt, dass in der Idle-Schicht die Rückvergütung höher ausfällt, indem er die Idle-Quote bis ans Maximum hochzieht, kann sich der FT-Abschlag zwar tatsächlich verengen—aber wird dadurch die Gesamtsicherheit des Tresors nicht entsprechend ausgedünnt?
Das heißt nicht, dass Curator zwangsläufig böswillig handelt. Institute wie Keyrock haben einen hohen Markenwert, der über dem kurzfristigen Arbitrage-Spielraum liegt. Aber „kein Fehlverhalten“ und „vollständige Interessenausrichtung“ sind zwei unterschiedliche Dinge. Curators Kernkompetenz ist „Bewertung“—er bewertet kurzfristige Funding-Rates, beurteilt die Passung der Laufzeiten und bestimmt, wie man die XT-Abklingkurve festzurrt. Doch das Ergebnis dieser Bewertung entscheidet direkt darüber, welche effektive Rendite du beim Kauf von FT am Ende tatsächlich erhältst. Wenn du einen Tresor auswählst, wählst du im Grunde, welchem Curator-Urteilsvermögen bezüglich der Duration du vertraust.
Ich schaue mir Curators Panel an: Ich prüfe zuerst nicht die Idle-Quote, sondern ob er selbst echtes Geld in den FT steckt, das er verwaltet. Wenn die Personen, die den Tresor verwalten, selbst ihren eigenen FT nicht kaufen, liegt zwischen deiner Seite und seiner Entscheidungslogik eine zusätzliche Schicht an risikofreien Agenturkosten. Diese Aufmerksamkeit ist weitaus wichtiger als die zusätzlichen 0,3 Prozentpunkte APY. #termmax @TermMax
Aber wenn du FT wirklich komplett als Festgeld behandeln würdest, würdest du eine entscheidende Variable ignorieren: Wenn Curator im Hintergrund die Parameter für dich justiert—stimmen dessen Interessen wirklich vollständig mit deinen überein?
In den letzten Tagen habe ich die Vorgänge der Curators von Keyrock und Origami in den Tresoren durchgesehen und festgestellt: Bei gleichem Laufzeitprofil und demselben Sicherungs-Asset unterscheiden sich die FT-Abschläge um 0,3 Prozentpunkte. Diese 0,3 sind kein Produkt zufälliger Marktbewegungen, sondern eine direkte Folge von Curators eigenen Entscheidungen—die Quote des ungenutzten Kapitals, das nach Morpho geleitet wird, wird eine Stufe höher gestellt, dann zieht sich der Abschlag etwas enger; wird sie etwas niedriger gestellt, dann wird der Abschlag entsprechend größer.
Das Problem ist: Wenn Curator diese Parameter justiert—optimiert er damit für den FT-Käufer eine bessere Verzinsung, oder optimiert er für sich selbst eine höhere Umsatzbeteiligung in seiner Performance-Schicht?
In TermMax’ Anreizmechanismus bezieht Curator seine Performance aus der Differenz zwischen FT/XT-Preis sowie aus einer Rückvergütung (Rebate) der ungenutzten Mittel, die zu Morpho/Aave fließen. Diese beiden Einkommensquellen sind zwar an die Interessen der FT-Käufer gebunden, lassen aber Spielraum für Fehlanreize: Wenn Curator dafür sorgt, dass in der Idle-Schicht die Rückvergütung höher ausfällt, indem er die Idle-Quote bis ans Maximum hochzieht, kann sich der FT-Abschlag zwar tatsächlich verengen—aber wird dadurch die Gesamtsicherheit des Tresors nicht entsprechend ausgedünnt?
Das heißt nicht, dass Curator zwangsläufig böswillig handelt. Institute wie Keyrock haben einen hohen Markenwert, der über dem kurzfristigen Arbitrage-Spielraum liegt. Aber „kein Fehlverhalten“ und „vollständige Interessenausrichtung“ sind zwei unterschiedliche Dinge. Curators Kernkompetenz ist „Bewertung“—er bewertet kurzfristige Funding-Rates, beurteilt die Passung der Laufzeiten und bestimmt, wie man die XT-Abklingkurve festzurrt. Doch das Ergebnis dieser Bewertung entscheidet direkt darüber, welche effektive Rendite du beim Kauf von FT am Ende tatsächlich erhältst. Wenn du einen Tresor auswählst, wählst du im Grunde, welchem Curator-Urteilsvermögen bezüglich der Duration du vertraust.
Ich schaue mir Curators Panel an: Ich prüfe zuerst nicht die Idle-Quote, sondern ob er selbst echtes Geld in den FT steckt, das er verwaltet. Wenn die Personen, die den Tresor verwalten, selbst ihren eigenen FT nicht kaufen, liegt zwischen deiner Seite und seiner Entscheidungslogik eine zusätzliche Schicht an risikofreien Agenturkosten. Diese Aufmerksamkeit ist weitaus wichtiger als die zusätzlichen 0,3 Prozentpunkte APY. #termmax @TermMax