


Übernommen von: Hai Ke Finance
Von | Hai Ke Finance Fan Dongcheng
Zu jedem Feiertag zeigen Marken für frisch zubereiteten Tee jeweils ihre ganze Raffinesse.
Der diesjährige Valentinstag für Verliebte Qixi (19. August 2026) ist ein gutes Beispiel dafür. Bawang Chaji brachte eine Qixi-Sonderkollektion „Phoenix Qi Wu“ auf den Markt, basierend auf dem Tee Phoenix Dancong, inklusive romantisch thematisierter rosa Verpackungen sowie Fanartikel wie passenden Kühlschrankmagneten. Nayuki brachte zudem „Chu Xue Yun Liao Apfel-Eis“ neu heraus und veröffentlichte gleichzeitig eine limitierte Version der roten Apfel-Postkarten. Shanghai Ayi kooperierte mit dem IP-Charakter Ruby aus der südkoreanischen Animationsserie (Little Penguin Pororo) und stellte ein gebrandetes Merchandising-Paket zusammen. ChaBaiDao führte eine „Liebesbekundungs“-Tassenaktion ein. HeyTea wiederum kooperierte mit der kleinen gelben Banane und brachte eine Qixi-Sonderkollektion im Häkel-Stil als Fanartikel heraus.
Schon vorher, am Tag des Beginns der Herbstankunft („Liqiu“) (am 7. August), war ein Marketing-Knotenpunkt, der sogar fast ausschließlich für die Branche der frisch zubereiteten Teedrinks galt. Seit September 2020, als ein Nutzer im Netz einen Screenshot „Der erste Bubble Tea des Herbstes“ teilte, wurde dieser Spruch von zahlreichen Teedrink-Marken und Lieferplattformen aufgegriffen und in ein Massenritual verwandelt, an dem alle teilnahmen. 2026 zum Liqiu hatte diese Aussage immer noch hohe Resonanz. An dem Tag kündigten die Marken ihre Ergebnisse offiziell an: Gu Ming überschritt beim Tages-GMV die Marke von 300 Millionen Yuan; die landesweit insgesamt ausgegebene Anzahl an Tassen erreichte einen neuen historischen Höchststand. Bei Ma Lì Nanbai lag der Tages-GMV bei über 73 Millionen Yuan, die Verkaufsmenge bei 3,65 Millionen Tassen; auch Mixue Bingcheng (蜜雪冰城) aktualisierte mit Liqiu die Verkaufsrekorde des Jahres 2026 für den einzelnen Tag.
Der inländische Markt für frisch zubereitete Teedrinks verzeichnet weiterhin Wachstum.
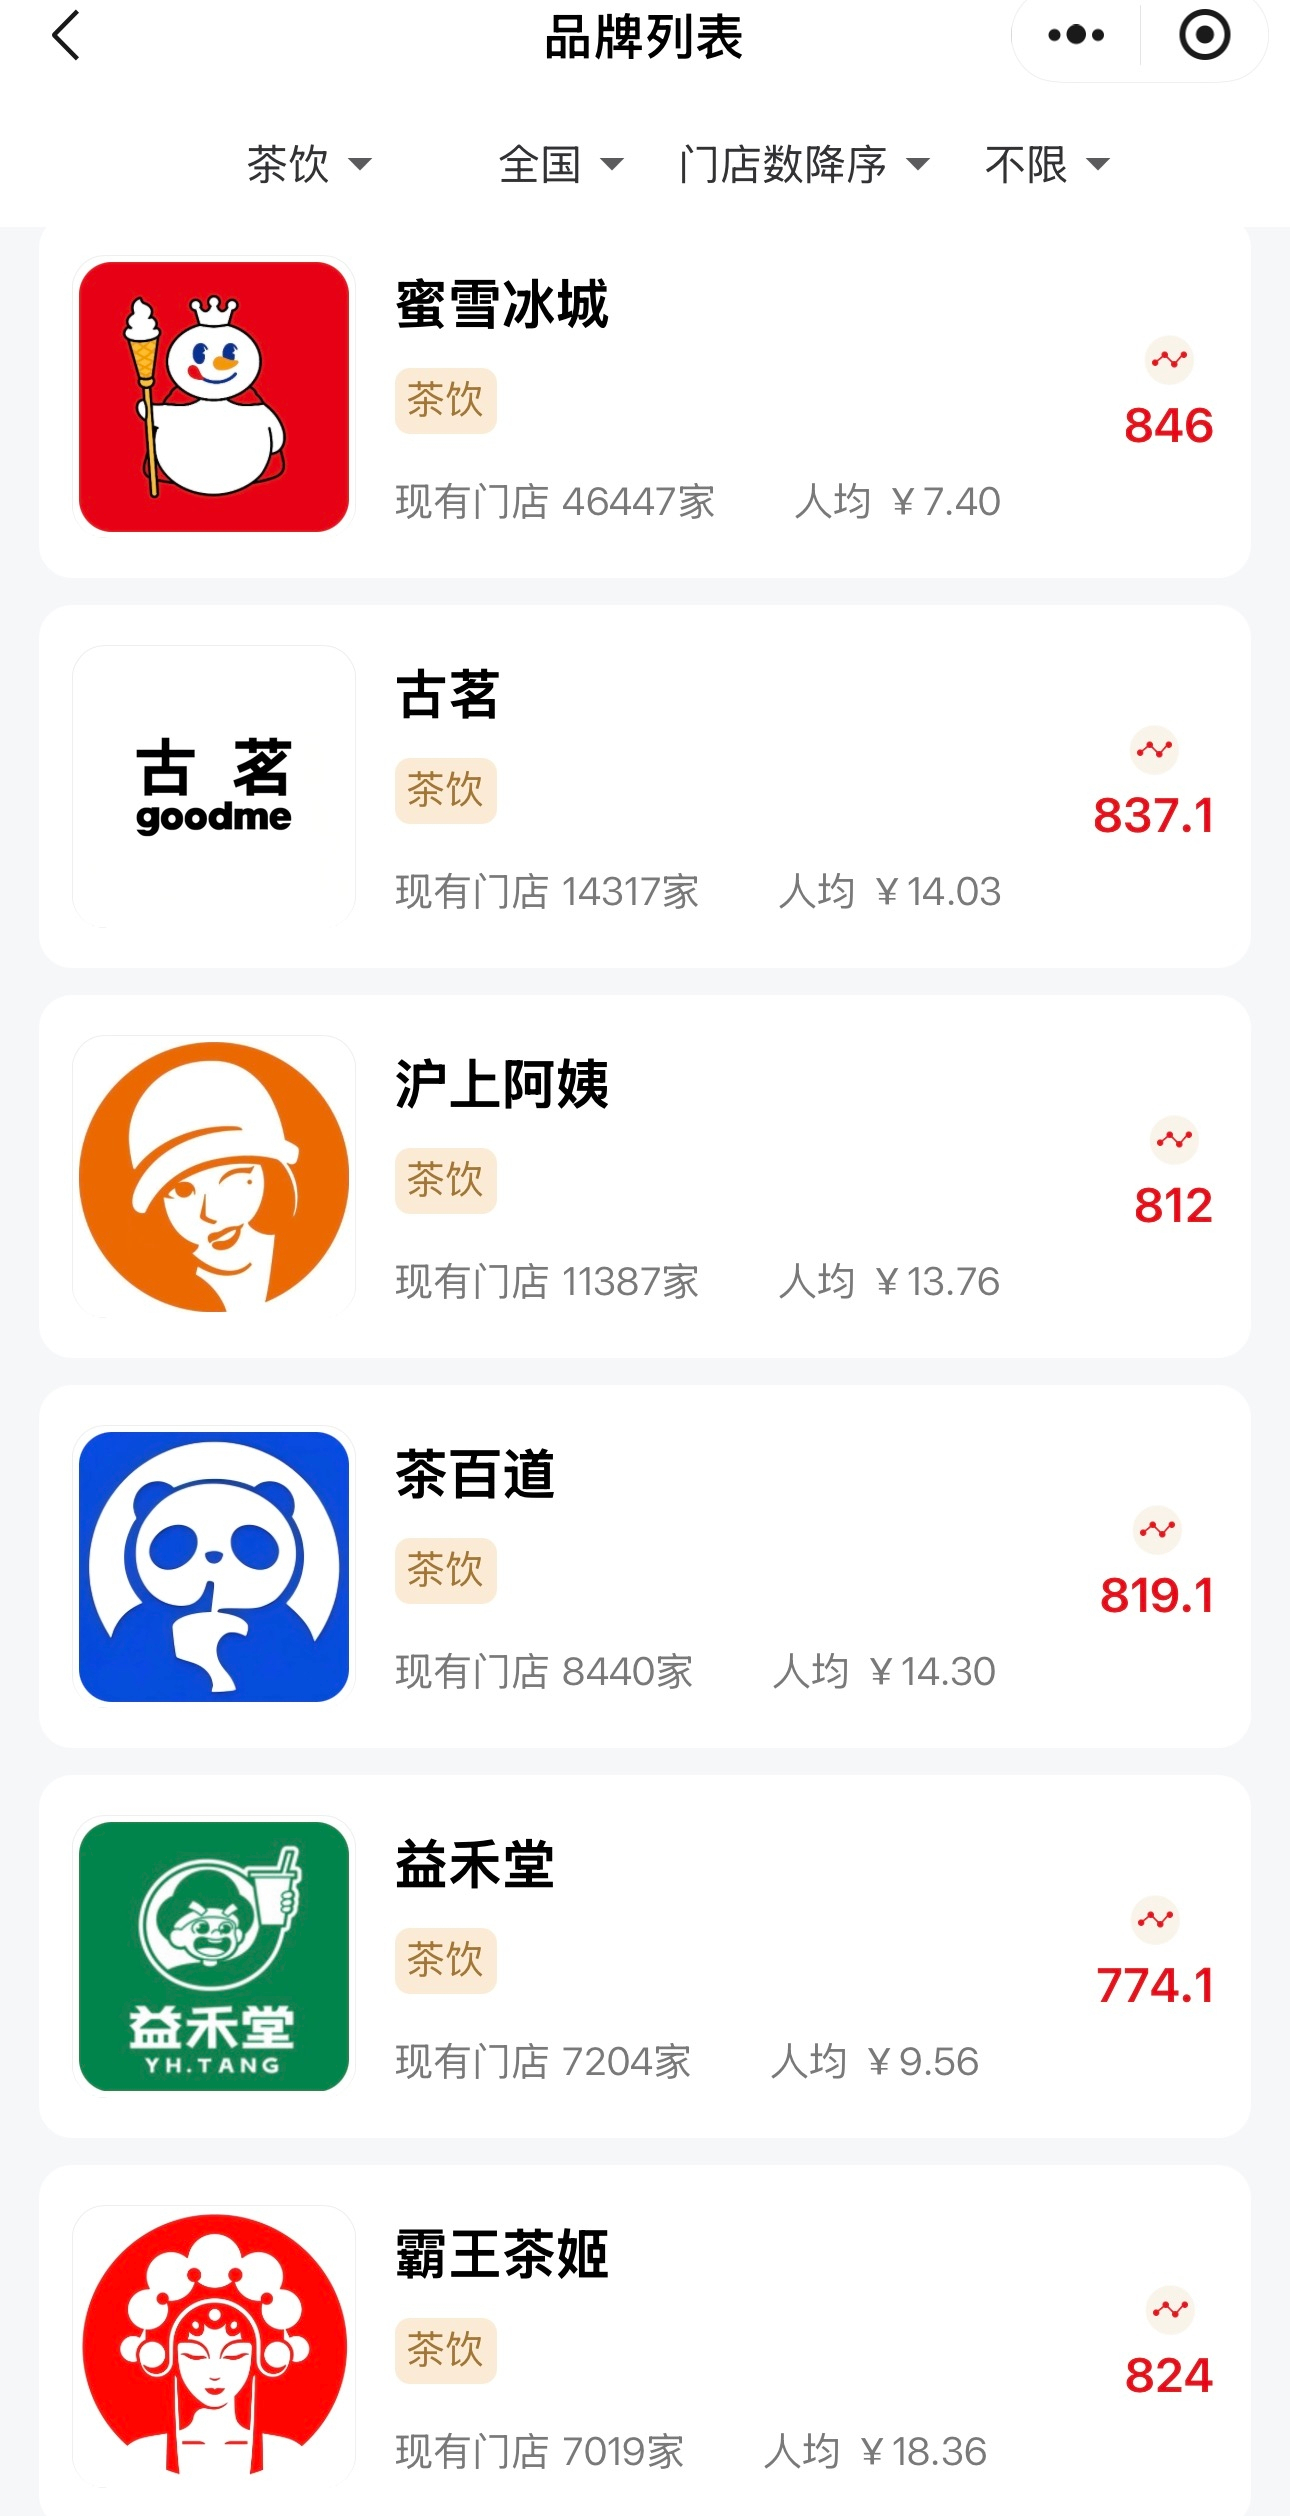
Laut Daten von Redcan (红餐大数据), einer Marktforschungsinstitution, betrug die Marktgröße für frisch zubereitete Teedrinks in China 2024 und 2025 jeweils 175,7 Mrd. Yuan bzw. 195,7 Mrd. Yuan. Für 2026 wird ein Wert von 210 Mrd. Yuan erwartet. Bis Ende Juni 2026 gab es landesweit rund 452.000 Teedrink-Filialen. Bis zum 20. August 2026 sind die sechs größten Marken nach Anzahl der Filialen in China: Mixue Bingcheng (46.447 Filialen), Gu Ming (14.317), Shanghai Uncle (11.387), Tea Bai Dao (8.440), Yihetang (7.204) und Bawang Chaji (7.019).
Für die heutigen jungen Menschen ist eine Tasse Milchtee längst nicht mehr nur Milchtee: Sie ist das Gefühl von Liqiu, das Verlobungs- bzw. Liebesbezeugungs-Geschenk zu Qixi, und sogar eine Art soziale Währung auf Social-Media. Durch die hohe Dichte an Filialen ist Milchtee überall sichtbar geworden, in den Alltag integriert und allmählich zu einer Gewohnheit im Leben junger Leute geworden. So wie man sich gegenseitig fragt „Was isst du heute?“, gewöhnen sich junge Menschen auch daran, automatisch zu fragen „Was trinkst du heute?“
Gerade weil die Marktdurchdringung so hoch ist, wird der Spielraum für neue Marktanteile immer enger. Ursprünglich wurde frisch zubereiteter Teedrink als „New Tea Beverages“ bezeichnet, um ihn von der frühen Form zu unterscheiden, bei der mit pulverförmigen Zutaten wie Milchpulverersatz und Teepulver gemixt wurde. Wenn man die Verwendung frischer Zutaten wie frische Milch, frische Teeblätter und frische Früchte betont – und gleichzeitig ein neuer Konsumwandel einsetzt – wurde New Tea Beverages zeitweise zur Star-Route unter dem Scheinwerferlicht.
Heute ist das „Neue“-Etikett bereits ausgebleicht. Neben der Ermüdung vom Geschmack und Aussehen steigt auch die Sensibilität der Verbraucher für Gesundheitsfaktoren. Unter dem Druck eines Wettbewerbs mit vorhandenen Produkten wächst die Angst bei den Marken, die Nutzer werden zunehmend anspruchsvoll, und echte Neuheit ist immer schwerer zu finden.
01 Auf potenzielle Blockbuster setzen
Die Story von New Tea Beverages muss man mit Neuheit erzählen – und Neuheit entsteht oft aus Blockbustern.
Im Laufe der Jahre gab es viele Blockbuster, darunter der Traubentee 2018, der Ölfruchtee 2021, der Maulbeerte 2022, der Salzteemilchtee 2025 und 2026 schließlich Zitronenmilch.
Laut Informationen von Heike Finance (海克财经) ist Lemon Milk ursprünglich das Signature-Produkt eines alten Ladens am Straßenrand in Huzhou, Provinz Zhejiang. Dort betreiben lokale Marken wie „Dai Tai Bei“ (大台北) und „Cats Magic Forest“ seit Jahren das Geschäft. Sie lösten das Problem, dass Zitronensaft die Milchproteinstruktur zum Gerinnen und Absetzen bringt, indem sie die Zitronenschale intensiv „stampften“/bearbeiteten, um Duftstoffe freizusetzen und die Säure zu senken.
Bei den landesweiten Ketten begann „爷爷不泡茶“ mit relativ frühen Schritten bei Lemon Milk: Im Mai 2025 brachten sie „Lanxiang Qingning“ heraus, doch damals holten noch keine anderen nationalen Top-Marken nach. Erst im Juni 2026, als die Nachfrage nach Lemon Milk stark anstieg, brachten viele andere nacheinander neue Produkte auf den Markt: Bawang Chaji brachte „Nuo Qing Shan“ und „Wu Hong Chen“ als Lemon-Milk-Varianten, Hey Tea „柠打·九窨茉王“, Chatime 100/Tea Bai Dao „Lemon Ice Milk“, CoCo „Leichtes Zitronen-Eis-Milchgetränk“ usw.
Bald folgte eine Reihe von Bloggern und testete Lemon Milk. Die Videos der Blogger „可口二饼“ und „棒棒鸡丝“ übertrafen bei TikTok/Douyin und Xiaohongshu (RED) in ihren jeweiligen Beiträgen teilweise Zehntausend Likes. Die Testdimensionen umfassten die Süße, den Unterschied zwischen Grapefruit/Zitronen und Gelbzitronen (Sortenunterschiede bei Limette und Zitronengelb), die Intensität des Zitronendufts sowie das Gleichgewicht zwischen Milchgeschmack und Zitronengeschmack. Außerdem gab es Blogger, die extra nach Huzhou fuhren, um lokale Lemon-Milk-Altgeschäfte zu besuchen.
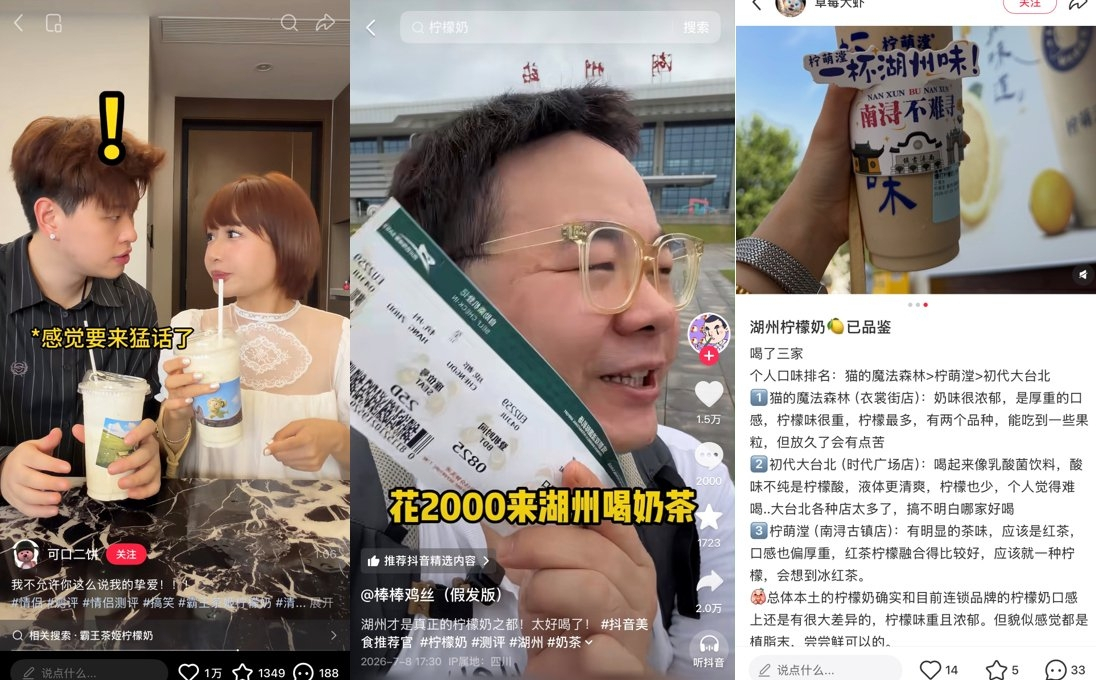
Die Verbreitung von Lemon Milk zeigt einen typischen Pfad, wie New-Tea-Marken Blockbuster pushen: Zuerst wird ein regionaler Spezialartikel in kleinem Rahmen durch Aufmerksamkeit und Hotness populär, danach wird er von landesweiten Kettenmarken entdeckt und schnell in Filialen ausgerollt – aus einem Blockbuster, der ursprünglich nur an einem Ort existierte, wird so ein landesweiter Trend. In diesem Prozess werden Verbraucher fortlaufend „unterrichtet“, Blogger holen mit Probier- und Review-Inhalten nach und verbreiten es – die Aufmerksamkeit entsteht dadurch.
Für eine Marke liegt die Logik, auf Blockbuster zu setzen, nicht nur darin, die Köpfe der Nutzer zu besetzen, sondern auch darin, die Lieferkette zu optimieren. Die Rohmaterialien für Teegetränke sind stark ähnlich. Für Tee, Milchprodukte, Früchte usw. gibt es nahezu keine Patentbarrieren. Was Abstände schaffen kann, ist vor allem die Verhandlungsstärke, die sich aus dem Einkaufsvolumen ergibt. Zudem sinken bei großer Skalierung die Grenzkosten für Lagerung und Auslieferung ebenfalls.
Das ist genau der Vorteil von Skalierung. Wenn man 2025 rückblickend betrachtet: Gu Ming, Mixue Bingcheng und Shanghai Uncle wurden nacheinander an der Hongkonger Börse gelistet, Bawang Chaji ist an der NASDAQ gelistet. Von den sechs Akteuren mit den meisten Filialen im Bereich frisch zubereiteter Teedrinks sind fünf bereits börsennotiert – und bei diesen fünf dominiert das Franchise-Modell. Für die Marken entsteht dadurch keine hohe Belastung durch schwere Vermögenswerte wie Filialmieten oder Personalkosten; die Einnahmen stammen hauptsächlich aus dem Verkauf von Rohstoffen, Verpackungen und Geräten an Franchise-Partner.
Nehmen wir als Beispiel Mixue Bingcheng, das zu 99 % aus Franchise-Filialen besteht. Laut Finanzbericht: Mixue Bingcheng erzielte 2025 mit 33,56 Milliarden Yuan Umsatz, +35,2 % im Jahresvergleich. Davon entfielen 32,76 Milliarden Yuan (97 % Anteil) auf Einnahmen aus dem Verkauf von Waren und Ausrüstung an Franchise-Partner.
Durch Franchise kann man die Filialzahl schnell ausweiten. Je größer die Größe, desto stärker konzentriert sich die Beschaffungsmenge – damit steigt die Verhandlungsstärke der Marke gegenüber den Upstream-Partnern, sinken die Kosten und wächst der Gewinnspielraum. Umgekehrt: Nai Xue, das 2021 an die Börse ging, ist hauptsächlich直营 (Direktbetrieb). Die Einnahmen kommen aus dem Verkauf von Filialen für frisch zubereiteten Teedrink sowie Backwaren; das Wachstum ist durch die Zahl der Filialen und die Effizienz im einzelnen Store begrenzt. Laut den Finanzberichten: Stand 31. Dezember 2025 hatte Nai Xue insgesamt 1.646 Filialen, davon 1.288 im Direktbetrieb. Die Gesamteinnahmen von Nai Xue 2025 betrugen 4,33 Milliarden Yuan und lagen im Jahresvergleich um 12 % niedriger. Davon entfielen Einnahmen aus Direktbetrieb in Höhe von 3,82 Milliarden Yuan auf 88 % der Gesamteinnahmen.
Die andere Seite der Skalierung ist die drastische Beschleunigung, mit der Blockbuster weitergetragen werden. Wenn ein einzelner Laden oder eine Marke einen Blockbuster herausbringt, ziehen andere Marken schnell nach – und zwar so, dass es in Zehntausenden bis hin zu Hunderttausenden Filialen ausgerollt wird. Nehmen wir Hey Tea als Beispiel: Es wurde durch fruchtige Tees mit frischen Früchten bekannt. Mit einer Reihe von Fruchttees wie „芝芝莓莓“ und „多肉葡萄“ wurde das eigene Verständnis für „frische Früchte“ verstärkt. Sobald jedoch ein Produkt erfolgreich ist, ziehen andere Marken sofort nach: Hey Tea hat „芝芝多肉葡萄“, Nai Xue „霸气芝士葡萄“, Gu Ming „超A芝士葡萄“, Tea Bai Dao „紫气葡萄芝士“. Käse-Milchhaube plus Trauben plus Tee – das ist längst kein exklusives Erkennungszeichen mehr einer einzigen Marke.
Das bedeutet: Die Veröffentlichungstempo von Blockbustern wird immer weiter nach oben gedrückt, gleichzeitig wird es immer schwieriger, wirklich zu innovieren. Selbst wenn es gelingt, einen Blockbuster zu schaffen, ist es in einem stark homogenen Markt nicht einfach, sich durch Wiedererkennbarkeit zu behaupten und die Köpfe der Nutzer wirklich zu besetzen. Häufig werden „Mainstream-Früchte“ wie Trauben, Erdbeeren und Mangos immer wieder eingesetzt. Nach dem „Sweet-Overload“ kommt das „Salty-Overload“ – und nachdem das durchgezogen ist, werden lokale Produkte gegen exotische ausgetauscht. Nach Lemon Milk wurde der „Thai-Milchtee“ (泰奶) zum neuen Schlachtfeld, und der Innovationsspielraum wird weiter eingeengt.
02 Die Kategoriengrenzen erweitern
Die Grenzen von New Tea Beverages sind längst nicht mehr nur eine Tasse Milchtee.
Vorher gab es bei New-Tea-Beverage-Filialen bereits den Verkauf von Kategorien wie Backwaren, Desserts und Snacks. Nai Xue und Hey Tea verkaufen im Laden Brot und Desserts; Tea颜悦色 verkauft seit 2020 Snacks, indem sie die Nüsse (Biqingguo-Fragmente) von oben vom Milchtee „herunternehmen“, zu kleinen Tüten verpacken und separat verkaufen und sie zugleich in den Online-Shops aufschalten. Mixue Bingcheng nutzt zudem Lieferkette und Filialanzahl und bewirbt ebenfalls kleine Snacks.
Bis 2026 wird Eis ein neues, gemeinsames Zielgebiet sein, auf das New-Tea-Beverage-Marken kollektiv stärker setzen.
Die Vorreiterin bleibt weiterhin Mixue Bingcheng (蜜雪冰城). Mixue hat seit langem Produkte im Umfeld von Milch-Eis, darunter auch in den Filialen. 2026 kamen Neuzugänge wie Melonen-Eis, Melonen-Crispy-Mini-„St. Andé“, Guave-Softeis-Parfait etc. – alles zu Preisen zwischen 3 und 6 Yuan. Tea Bai Dao brachte hingegen ein Vanille-Eis-Latte auf den Markt: die Form ist wie bei Milchtee, nur ergänzt um Eiscreme; Preis: 14 Yuan. CoCo testete in einigen Filialen zudem frisch zubereitetes Eis aus reiner Milch.
Noch exklusiver und trendiger ist Gelato. Gelato – also italienisches Eis – verwendet mehr Milch und weniger Sahne, wird langsamer gerührt und hat einen Luftgehalt von nur 20 % bis 40 % (typisches Eis oft bei 50 %). Dadurch ist die Textur dichter, cremiger und „substanzieller“. Gelato betont meist den frischen Verzehr am selben Tag oder innerhalb der Woche; in den Zutaten werden keine künstlichen Aromen und Stabilisatoren verwendet. Das entspricht ziemlich genau der Logik, die New-Tea-Beverages in den letzten Jahren stark betont haben: frische Zutaten. Beispielsweise brachte Hey Tea verschiedene Geschmacksrichtungen handgemachtes Gelato unter dem Namen „喜拉朵“ auf den Markt; auch Bawang Chaji brachte Gelato-Produkte heraus – meist um die 20 Yuan.
Ebenso erwähnenswert ist auch der Aspekt Wein: In Verbindung mit der Weltmeisterschaft wurde der Wein-Flavor als Testfeld für den Traffic neuer Teegetränke genutzt.
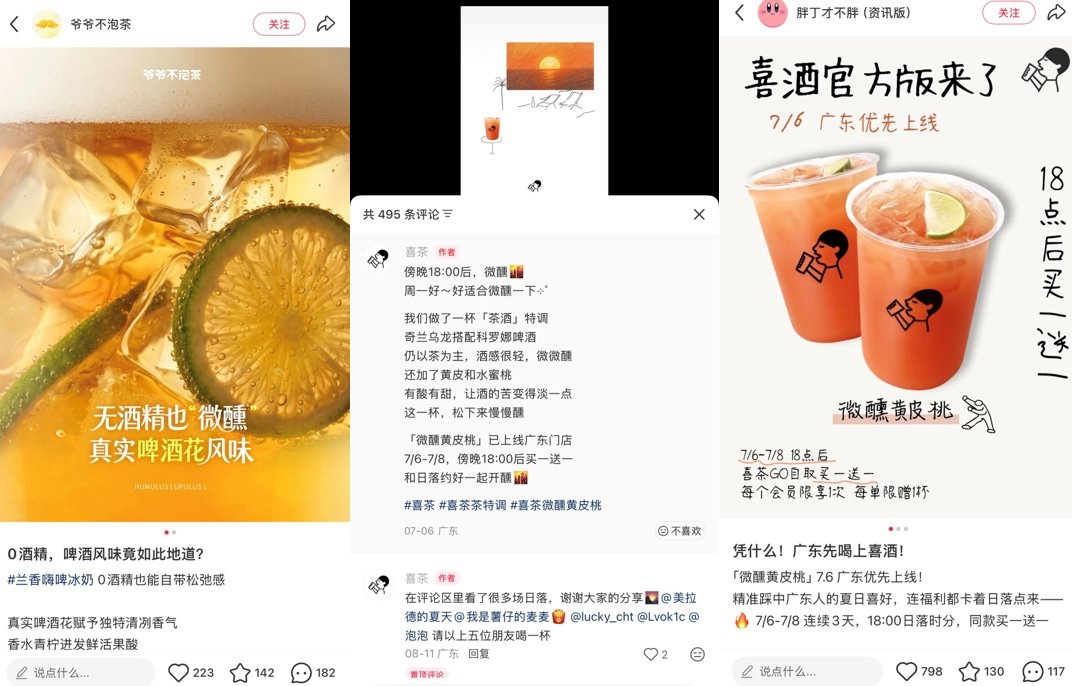
Im Juni 2026, kurz bevor die Weltmeisterschaft begann, brachte Bawang Chaji in ganz China zwei Produkte auf den Markt: „凤梨摇摇沙“ (Ananas-Shake mit Grain/Sand) und „青梅摇摇沙“ (Pflaumen-Shake). Über Sirup mit Bierhopfen-Aroma wurde der „Wein“-Geschmack betont, tatsächlich aber ohne Alkohol. Danach brachte auch „爷爷不泡茶“ eine „花香high啤“-Reihe heraus, ebenfalls mit einer alkoholfreien Lösung auf Basis von Hopfensirup. Im selben Jahr im Juli brachte Hey Tea außerdem in Guangzhou zeitlich begrenzt eine Corona-Kooperation als speziellen Mix-Drink „微醺黄皮桃“ auf den Markt: Bier wurde in das System aus frischen Fruchttees integriert, der Alkoholgehalt lag bei weniger als 1 Grad. Das Produkt sorgte zeitweise für Aufsehen und wurde von Nutzern scherzhaft als „喜酒“ (Hee-Jiu) bezeichnet.
Doch temporäre Aufmerksamkeit zu erzeugen ist leicht, das Problem der zweiten Wachstumskurve zu lösen dagegen schwer. Eisprodukte haben klare saisonale Eigenschaften: Obwohl die Zutaten Gemeinsamkeiten mit Teegetränken haben, stellen die Prozesse in Herstellung, Verkauf und Lagerung zusätzliche Herausforderungen dar. Alkoholische Einzelprodukte hingegen unterliegen Qualifikations- und Regelbeschränkungen beim Verkauf von Alkohol, sodass sie sich kaum landesweit in großem Maßstab ausrollen lassen.
Im Vergleich dazu ist Kaffee tatsächlich ein weitaus erfolgreicheres Cross-Over-Produkt für New Tea Beverages. Seit Ende 2024 sind Teedrink-Marken wie Gu Ming, Tea Bai Dao, Shanghai Uncle/沪上阿姨 und Sweet Lalá (甜啦啦) nacheinander in gemahlenen/frisch zubereiteten Kaffee eingestiegen. Das ist kein Angriff von null auf eine komplett neue Technologie: Vielmehr nutzt man die vorhandenen Vorteile in der Lieferkette, um eine bereits validierte Nachfrage abzudecken.
Der entscheidende Faktor beim Kaffeegeschmack ist zwar zweifellos die Sorte der Kaffeebohnen, die Frische und die Extraktionsmethode. Doch die Zahl der Verbraucher, die bereit sind, sich bewusst für reinen schwarzen Kaffee zu entscheiden, ist im Inland weiterhin gering. Wenn die meisten Menschen eine Tasse Kaffee in die Hand nehmen, erwarten sie vor allem den kräftigen Geschmack von Kokosmilch, die cremige Dichte von Milch, die süß-würzige Note von Sirup sowie Fruchtaromen – genau in diesen Bereichen sind Marken für neue Teegetränke am besten. Solange die Kaffee-Basis die „Bestehensgrenze“ erreicht, ist die entscheidende Variable dafür, ob Konsumenten erneut kaufen, eigentlich das Zusammenspiel darüber: Milchhaube (Milk Cap), Kokosmilch, Früchte, Sirup und sogar kleine Toppings.
Ein Research-Report der Guotai Huitong Securities vom 11. August 2026 erwähnt, dass langfristig Marken für Teegetränke einen Teil des Wachstumsmarktes für Frischkaffee abzweigen werden. Prognose: Bis 2030 werden die Kaffeeumsätze von Marken für Teegetränke 104,3 Milliarden Yuan erreichen und damit 30 % des gesamten Kaffeemarkts ausmachen.
Tatsächlich verschwimmen die Grenzen zwischen Teegetränken und Kaffee zunehmend. Mixue Bingcheng hat mit „Lucky Coffee“ ohnehin eine eigene Kaffee-Marke im Portfolio, und Tea颜悦色 führt ebenfalls „Yuan Yang Coffee“. Auch Kaffee-Marken wie Luckin und KUDI sind schon früh in den Teedrink-Bereich eingestiegen: Luckin hat eine „Leichtes-Milchtee“-Serie (轻乳茶), KUDI bietet Produkte wie Leichtmilchtee und Fruchttee. Alle Akteure der Tee- und Kaffee-Seite konkurrieren im Bereich der frisch zubereiteten Getränke um die Aufmerksamkeit der Verbraucher.
03 Direkt auf das Wesen zielen
Der Innovationsspielraum verengt sich, Produktkategorien gleichen sich stark an, die Markenwiedererkennbarkeit lässt sich kaum erhöhen – die Branche der New Tea Beverages ist in die Phase des Wettbewerbs mit bestehenden Angeboten eingetreten.
Noch entscheidender ist jedoch: Unter dem Einfluss des allgemeinen Wirtschaftsumfelds und eines gestiegenen Gesundheitsbewusstseins lösen sich bei Verbrauchern die Reize der ständig neuen Produkte zwar langsam auf, doch sie suchen gleichzeitig nach Preis-Leistungs-Verhältnis. Zusätzlich achten sie auf Süße und Kalorien – dadurch wird die Kaufmotivation weiter geschwächt. Unter der Überlagerung mehrerer Belastungen ist der Wachstumsspielraum für New Tea Beverages begrenzt, und auch das Feedback des Kapitalmarkts bleibt rückläufig.
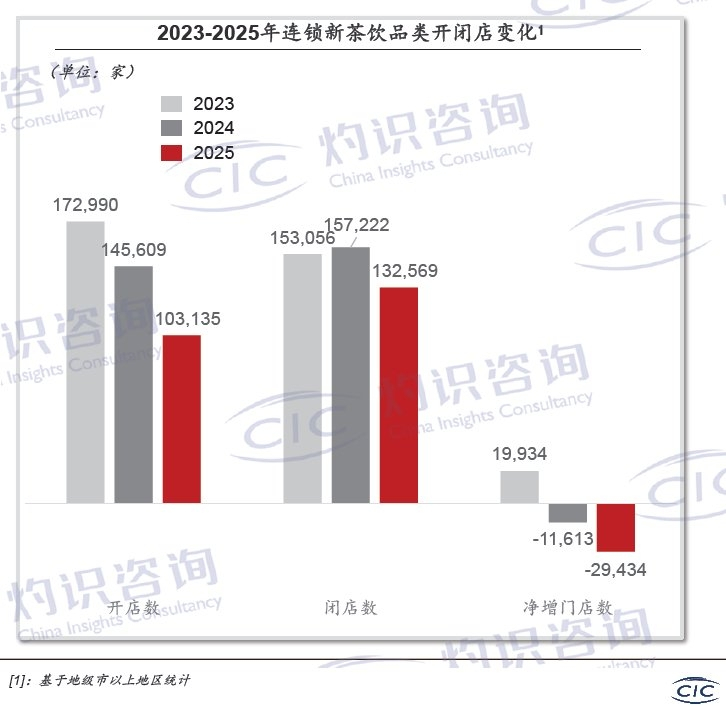
Der Rückgang der Filialzahlen ist ein Beispiel dafür. Laut dem „2026 New Tea Beverages Industry Whitepaper“, herausgegeben von der Marktforschungsagentur Zhishi Consulting, lagen ab 2024 inländische Neuzugänge bei den Filialen für New-Tea-Beverages unter der Zahl der Schließungen: 2024 netto -11.600 Filialen, 2025 nochmals -29.400.
Auch bei der früher heiß gelaufenen Co-Branding-Marketingstrategie haben viele Marken eine strategische Schrumpfung eingeleitet.
Früher konnte man durch Mainstream-Mie-Mie-IP wie Chiikawa, Sanrio (Sanliou/三丽鸥) und den Line-Dog (线条小狗) ganz leicht Traffic einsammeln. Doch heute zirkuliert dasselbe IP zwischen vielen Marken, und die Begeisterung der Verbraucher reicht offenbar nicht mehr an die Peaks von 2023 und 2024 heran. Laut Beobachtungen von Heike Finance: Im zweiten Quartal 2026 arbeitete Hello Kitty nacheinander mit Hey Tea und Luckin zusammen, und es gab sogar viele Nutzer online, die die jeweiligen Kooperationsprodukte miteinander verglichen. Im selben Jahr im August eröffnete Bawang Chaji außerdem in Hongkong ein Hello-Kitty-Themenladen.
Die Anzahl der Co-Branding-Runden von Marken wie Nai Xue (奈雪) und Hey Tea ist ebenfalls zurückgegangen. In der ersten Hälfte 2026 wählte Nai Xue Nostalgie-IPs wie „Mai Dou“ (麦兜) und „Qian Nian Zhi Hun“ (倩女幽魂) – bewusst außerhalb der Top-IPs mit hohen Lizenzgebühren und engen Booking-Zeitfenstern. Hey Tea hat neben dem Co-Branding mit Hello Kitty darüber hinaus nur eine landesweite Markenkooperation mit dem Verlag für Volkskunst (人民美术出版社) durchgeführt.
Für viele New-Tea-Beverage-Marken kommt Kontrolle oft aus realem Druck. Nehmen wir die Shanghai Uncle (沪上阿姨), die zuletzt wegen gesunkener Aktienkurse für Aufregung sorgte: Am 10. August fiel der Aktienkurs von Shanghai Uncle an einem Tag um 23 %. Schlusskurs: 89,85 HKD pro Aktie (ca. 77,03 RMB). Der Marktwert schrumpfte an nur einem Tag um fast 2,9 Milliarden HKD (ca. 2,48 Milliarden RMB). Gleichzeitig lag der Emissionspreis von Shanghai Uncle bei 113,12 HKD pro Aktie (ca. 96,99 RMB).
Das hängt zwar auch mit dem bevorstehenden Zeitpunkt der Sperrfrist-Aufhebung (Lock-up-Ende) zusammen, aber dass sich die Erwartungen von außen an die Branche der New Tea Beverages abkühlen, darf man dennoch nicht ignorieren. Beim IPO verlangte das Unternehmen, um den Kurs in der Anfangsphase zu stabilisieren, üblicherweise, dass Gründer, institutionelle Investoren und frühe Aktionäre ihre gehaltenen Aktien innerhalb einer bestimmten Frist (normalerweise 6 bis 12 Monate) nicht verkaufen dürfen. Die ursprüngliche Sperrfrist von Shanghai Uncle endete im Mai 2026 und wurde dann bis August desselben Jahres verlängert. Anfang August sagten sechs institutionelle Aktionäre von Shanghai Uncle zu, nach der Freigabe die Aktien weiter zu sperren (Lock-up fortzuführen), doch das führte zu Spekulationen im Markt, dass Institutionen nach Gelegenheiten suchen und in Tranchen fliehen. Wenn diese institutionellen Aktionäre den langfristigen Wert der Firma wirklich als gut einschätzten, warum würden sie dann bei einem ohnehin schwächelnden Kurs immer wieder betonen „nicht verkaufen“? Am 19. August lag der Aktienkurs von Shanghai Uncle bereits bei einem Schlusskurs von 82,85 HKD pro Aktie (ca. 71,03 RMB).
Auch Bawang Chaji liegt längst unter dem Emissionspreis. Der Emissionspreis beträgt 28 US-Dollar je Aktie (ca. 188,28 RMB). Am 19. August lag der Schlusskurs bei 10,37 US-Dollar (ca. 69,73 RMB). Bereits bei der Telefonkonferenz zu den Finanzergebnissen im März 2026 sagte der Gründer und CEO von Bawang Chaji, Zhang Junjie, er habe den Grad der Markt-Konkurrenz/Desynchronisation im Markt unterschätzt.
In der kollektiven Krise der Teedrink-Branche wurde KI als Verkaufsargument immer wieder erwähnt. Im Juni 2026 brachte Luckin Coffee (瑞幸) eine KI-Offenplattform online und startete gleichzeitig das „Luckin Coffee.skill“-Bestell-Plugin: Es hilft Nutzern, mit einem großen Modell Befehle zu geben, automatisch zuzuordnen, Gutscheine anzuwenden und zu bestellen. Bisher hat noch keine andere führende Teedrink-Marke direkt KI-Bestellfunktionen eingeführt. Der praktische Nutzwert dieser Skill von Luckin könnte jedoch weit unter dem Wert liegen, den sie für das Erzählen von Bewertungsstorys gegenüber dem Kapitalmarkt hat.
Schon im Februar 2026 hatten große Modelle wie Yuanbao, Doudoubao und Qianwen (千问) einen Marketing-Wettbewerb gestartet; auch Qianwen von Alibaba integriert ähnliche Funktionen. „KI hilft beim Bestellen von Milchtee“ wurde eine Zeit lang als neue vorstellbare Szene angesehen. Doch genauer betrachtet: Die Optimierung des Bestellprozesses durch KI ist an sich begrenzt und kann nicht direkt Kaufmotive erzeugen – außer man zieht mit Subventionen zwangsweise nach.
Mit „neu“ bei New Tea Beverages war ursprünglich eine neue Lebensweise gemeint – im Unterschied zum Ritual- und Distanzgefühl traditioneller Teekultur. Die Marken drängten überall auf den Markt, die Filialen waren allgegenwärtig, und die Verbraucher „verliehen dem Neuen“ nach und nach ihren Zauber. Wenn aus „neu“ „alltäglich“ wird und das Gefühl von Frische aufgebraucht ist, kehrt die Branche zwangsläufig zu der schlichtesten und zugleich grundlegendsten Frage zurück: Was hält Verbraucher wirklich? – nämlich dass es gut schmeckt, gesund ist und günstig.
Originaltitel: Die Geschichten, die New Tea Beverages erzählen können, sind nicht mehr allzu viele