



Von Gino Mato
Kompiliert: Saoirse, Foresight News
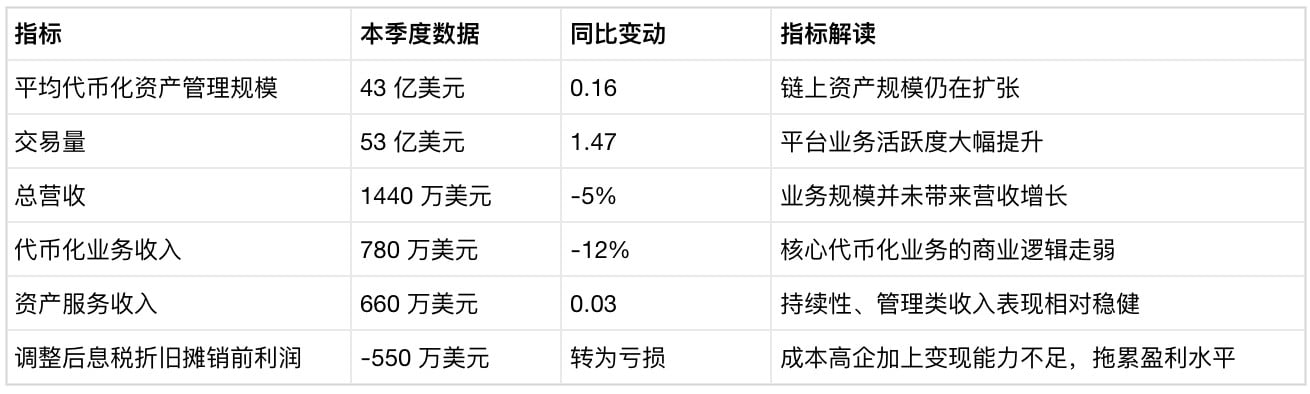
Securitize hat nach dem Börsengang seinen ersten Quartalsbericht veröffentlicht: Das durchschnittlich verwaltete Volumen tokenisierter Plattform-Assets erreichte mit 4,3 Milliarden US-Dollar einen historischen Höchststand, was einem Anstieg von 16% im Jahresvergleich entspricht; das Plattform-Handelsvolumen ist um 147% in die Höhe geschnellt und erreichte 5,3 Milliarden US-Dollar.
Doch der Gesamtumsatz des Unternehmens ging im Jahresvergleich um 5% zurück und lag bei nur 14,4 Millionen US-Dollar; die Einnahmen aus dem Tokenisierungs-Geschäft fielen um etwa 12% auf 7,8 Millionen US-Dollar; das bereinigte EBITDA drehte von einem positiven Wert in einen Verlust von 5,5 Millionen US-Dollar.
Im Vergleich zum gleichen Zeitraum des Vorjahres hat das Unternehmen mehr Vermögenswerte on-chain gebracht, wobei das bearbeitete Geschäftsvolumen stark gestiegen ist – doch das dabei verdiente Geld ist weniger geworden.
Der CFO erläutert die Diskrepanz zwischen Umfang und Umsatz
Securitize-CFO Francisco Flores erklärte in der Telefonkonferenz zum Quartalsbericht, dass der Anteil der Einnahmen, die derzeit aus dem verwalteten Vermögensvolumen stammen, praktisch unbedeutend sei. Der Großteil des Transaktionsvolumens auf der Plattform sei bis heute nicht in kommerzielle Erlöse umgewandelt worden.
Er ergänzt, dass die meisten Einnahmen aus dem Tokenisierungsgeschäft nach wie vor aus der Anbindung neuer Protokolle und der Erweiterung des Geschäftsumfelds stammen – also aus solchen Projekten.
Auch die Einnahmen aus Asset Services – also die Servicegebühren, die für die Verwaltung der Bestandsmittel auf der Plattform erhoben werden – entwickelten sich deutlich besser: Im Vergleich zum Vorjahr stiegen sie nur leicht um 3 % auf 6,6 Millionen US-Dollar. Flores sagt, dass die Realisierung der Erträge aus dem Handel eine mittel- bis langfristige Chance sei, das aktuelle Geschäftsmodell diese Ertragskomponente bislang jedoch noch nicht erschließen könne.
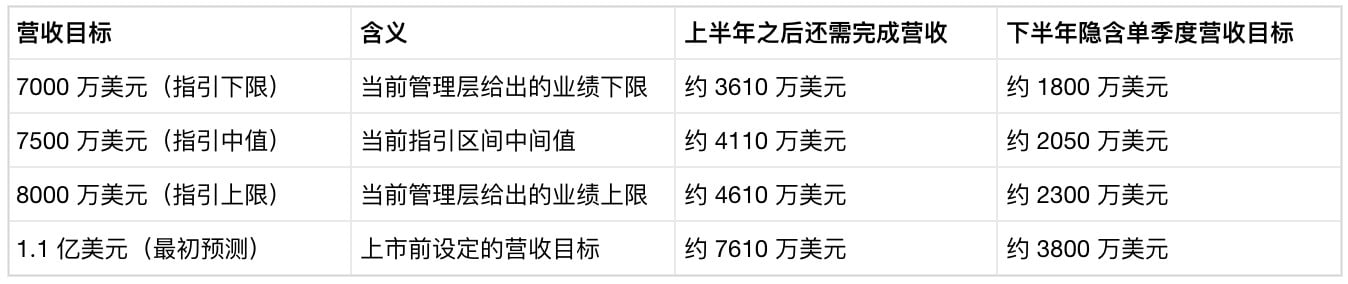
Unterlagen vor dem Börsengang hatten zuvor prognostiziert, dass das Unternehmen im Jahr 2026 einen Gesamtumsatz von 110 Millionen US-Dollar und ein EBITDA von 32 Millionen US-Dollar erreichen könnte. Das Management erklärte, dass davon 85 Millionen US-Dollar an Umsatz vertraglich abgesichert seien und zu den wiederkehrenden Einnahmen gehören, oder dass sie auf das bestehende Vermögensvolumen und Kooperationsbeziehungen zurückzuführen seien. Daher sei die damalige Prognose relativ gut erreichbar gewesen.
Heute hat das Management seine Prognose für den Gesamtjahresumsatz auf 70 bis 80 Millionen US-Dollar nach unten korrigiert. Der Gesamtumsatz im ersten Halbjahr betrug 33,9 Millionen US-Dollar. Um die Untergrenze der Prognose zu erreichen, müsste das Unternehmen in der zweiten Jahreshälfte pro Quartal rund 18 Millionen US-Dollar umsetzen; um die Obergrenze zu erreichen, müsste der Quartalsumsatz nahe an 23 Millionen US-Dollar liegen.
Um das anfängliche Ziel von 110 Millionen US-Dollar zu erreichen, müsste der Umsatz pro Quartal 38 Millionen US-Dollar betragen – also mehr als 2,6-mal so hoch wie das Niveau des aktuellen Quartals.
Warum klafft die Lücke zwischen dem Umfang tokenisierter Vermögenswerte und den Umsätzen so stark auseinander
Edwin Mata, CEO der Tokenisierungsplattform Brickken, sagt: Der Konflikt, der in den Quartalszahlen von Securitize zutage tritt, ist ein strukturelles Problem, dem die gesamte Branche gegenübersteht.
Er erwähnt: Das verwaltete Vermögensvolumen tokenisierter Assets kann zwar kontinuierlich steigen, aber das zugrunde liegende Geschäftsmodell zur Erzielung von Gewinnen lässt sich kaum in gleichem Maße skalieren. Allein mehr Assets auf die Kette zu bringen, erzeugt nicht automatisch ein Geschäftsmodell, das im selben Tempo mitwächst.
Mata erklärt: Die Umsetzung der Tokenisierung stützt sich derzeit größtenteils auf große, maßgeschneiderte Projekte, die Anbindung an proprietäre Systeme sowie die Anpassung an unterschiedliche Rechtsräume. Außerdem müssen für jede neue Emission großer Mengen an professionellen Dienstleistungen erbracht werden.
Jedes Mal, wenn eine neue Asset-Klasse hinzukommt, in einen neuen Rechtsraum gewechselt wird oder ein neues Produkt eingeführt wird, entspricht das oft dem Start eines komplett neuen Umsetzungsprojekts. Wenn der Ertrag erst durch die maßgeschneiderte Umsetzung von Projekt zu Projekt erzielt werden kann, wird das Wachstum tokenisierter Vermögenswerte viel schneller verlaufen als die wiederkehrenden Einnahmen, die dadurch entstehen können.
Mata findet: Die wirklich großen Chancen im Geschäftsbereich entstehen nicht auf der Emissions-, sondern erst nach Abschluss der Tokenisierung, wenn die Assets wirklich auf die Kette gebracht wurden. Unternehmen benötigen eine Infrastruktur, um Finanzprodukte langfristig zu verwalten – mit voller Abdeckung an Funktionen wie Berechtigungssteuerung, Compliance-Prüfungen, Datenmeldungen, Gewinnbeteiligung, Verarbeitung von Unternehmensaktionen und Handel/Übertragung im Sekundärmarkt.
Genau hier liegt der Unterschied zwischen Umsetzungs- und Infrastruktur-Einnahmen: Umsetzungs-Einnahmen werden als einmalige Gebühr dafür erhoben, dass Assets auf die Blockchain gebracht werden. Infrastruktur-Einnahmen hingegen entstehen als fortlaufende Gebühren dafür, dass die Assets dauerhaft auf der Kette in Betrieb bleiben.
Seiner Ansicht nach muss die Tokenisierungsbranche, um Einnahmen aus der Infrastruktur zu erzielen, mit Unternehmenssoftware gleichziehen: standardisierte Infrastruktur aufbauen, wiederverwendbare Arbeitsabläufe entwickeln – und ein System schaffen, das gleichzeitig verschiedene Finanzprodukte unterstützt und sich an mehrere Rechtsräume anpasst.
Komplexe Geschäftsarchitekturen erfordern weiterhin Beratung und professionelle Dienstleistungen, aber die zentrale Logik der Gewinnerzielung muss direkt im eigentlichen Infrastruktursystem verankert sein.
Warum führt die einfache Berechnung der Plattformgebühren zu Fehlurteilen
Utkarsh Ahuja, Gründer und Managing Partner von Moon Pursuit Capital, ist der Ansicht, dass dieser Quartalsbericht von Securitize eine sehr reale Warnung darstellt: Die Geschwindigkeit bei der Umsetzung der Branche und die Geschwindigkeit bei der Kommerzialisierung bzw. Ertragsrealisierung verlaufen überhaupt nicht synchron.
Er wirft Anlegern die Frage auf: Was passiert auf geschäftlicher Ebene, wenn das verwaltete Vermögen und das Transaktionsvolumen weiter wachsen? Wie viel dieser zusätzlichen Mengen lässt sich in nachhaltige Einnahmen umwandeln? Kann sich die Marge verbessern? Und wenn das Geschäftsvolumen größer wird: Steigt dann auch die operative Effizienz entsprechend?
Ahuja sagt: Die Tokenisierungsbranche ist dabei, in eine Phase der rationalen Entwicklung einzutreten. In den vergangenen Jahren hat der Markt bereits bestätigt, dass Institutionen tatsächlich bereit sind, Real-World-Assets auf die Kette zu bringen. Jetzt muss das Geschäftsmodell der Infrastruktur, das diesen Bereich trägt, unter Beweis stellen.
随着更多机构资金涌入代币化资产,投资者会更加看重收入质量、客户留存、利润率,以及长期运维资产的商业回报。这也是区分平台究竟是实打实可持续业务,还是单纯讲增长故事的关键。
Wenn man den Umsatz von 14,4 Millionen US-Dollar von Securitize direkt durch das Transaktionsvolumen von 5,3 Milliarden US-Dollar teilt, scheint sich daraus eine anständige Plattformgebühr ableiten zu lassen. Doch dieser Algorithmus bildet die tatsächliche Ertragslage des Unternehmens überhaupt nicht ab.
Das von Securitize erfasste Transaktionsvolumen ist sehr breit gefasst und umfasst Investitionen, Rücknahmen, Ausschüttungen sowie grenzüberschreitende Übertragungen tokenisierter Assets. CFO Flores gesteht zudem offen, dass von diesem Transaktionsvolumen nur ein sehr kleiner Teil tatsächlich Erträge generieren kann.
Die treffendere Schlussfolgerung lautet: Bis heute hat Securitize noch kein ausgereiftes Modell für „Plattformaktivität – Umsatzbeteiligung“ etabliert. Dieses Faktum ist weitaus wichtiger als jede einzelne Zahl zu Gebühren.
Wie wird sich der Widerspruch zwischen Umfang und Umsatz tokenisierter Vermögenswerte künftig entwickeln?
Bullisches Szenario: Securitize setzt verstärkt auf die Tokenisierung von börsennotierten Aktien im öffentlichen Handel. Dabei entstehen durch die Tokenisierung von Aktien durch Emittenten, die Fähigkeiten von Broker-Häusern und das Prinzip der atomaren Abwicklung hochfrequente Trades, woraus Gebühren aus dem Handel resultieren. Das Management geht davon aus, dass der Handelscharakter tokenisierter Aktien stärker ausgeprägt ist als bei tokenisierten Staatsanleihen oder Kreditprodukten. Allerdings handelt es sich bei dem Geschäft um eine mittel- bis langfristige strategische Ausrichtung; die Auswirkungen werden sich nicht innerhalb des diesjährigen Ergebniszyklus zeigen.
Um im Gesamtjahr einen Umsatz nahe oder sogar bei 80 Millionen US-Dollar zu erreichen, muss das Unternehmen in der zweiten Jahreshälfte pro Quartal rund 23 Millionen US-Dollar umsetzen – also deutlich schneller als im aktuellen Quartal.
Bärisches Szenario: Das verwaltete Vermögen und das Transaktionsvolumen erreichen weiterhin neue Rekordhöhen, doch das zugrunde liegende Geschäftsmodell bleibt weiterhin von einzelnen maßgeschneiderten Projekten abhängig. Die Einnahmen im Tokenisierungsbereich schwanken stark, das Wachstum der Erlöse aus Asset Services ist zu langsam und kann die genannten Probleme nicht ausgleichen.
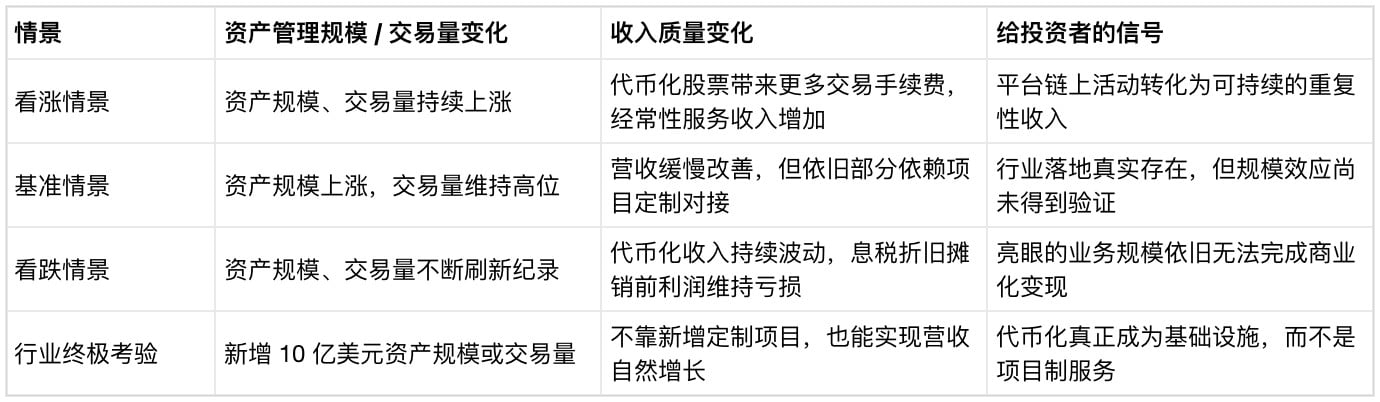
Wenn der Jahresumsatz lediglich die Untergrenze der Prognose von 70 Millionen US-Dollar erreicht, braucht das Unternehmen pro Quartal nur etwa 18 Millionen US-Dollar Umsatz – also nur etwas mehr als im aktuellen Quartal. Selbst wenn das nach außen kommunizierte Geschäftsvolumen weiter neue Höchststände erreicht, könnten die bereinigten Gewinn- und Verlustkennzahlen vor Zinsen, Steuern sowie Abschreibungen und Amortisation (EBITDA) weiterhin im Minus bleiben.
Die zentrale Bewährungsprobe, der sich die Tokenisierungsbranche als Nächstes stellen muss: Wenn die Plattform zusätzlich Vermögenswerte im Milliardenumfang oder Transaktionsvolumen hinzunimmt – kann sie dann dauerhaft Einnahmen generieren, ohne auf neue Projekte angewiesen zu sein?