


Titel: Teedrink-Exporte betreten die „Odyssee“-Zeit
In den altgriechischen Epen (der Odyssee) ist der Sieg über Troja nur der Auftakt; die eigentliche Bewährungsprobe beginnt erst nach dem Auslaufen: Kursabweichungen auf See, Wind und Wellen sowie Riffe machen die eigentlich klare Heimreise voller Ungewissheit.
Für die Teedrink-Marken der letzten zwei Jahre ist das Auslandsengagement ebenfalls eine (Odyssee)-artige Fernreise.
Die Eröffnung eines ersten Ladens ist nur das Auslaufen aus dem Hafen; danach muss man in jedem neuen Markt die Antwort erneut abgeben – durch Nebel in Lieferkette, Compliance, Beteiligungsstrukturen und Kontrolle.
Die direkteste Veränderung: Der Lärm ist abgeklungen – die Begeisterung für den Export von Teedrinks ist in diesem Jahr deutlich abgekühlt.
Eine Person, die seit langem Gastronomiemarken ins Ausland begleitet, erinnert sich: 2024 sei das „Jahr eines Nachfrageausbruchs“ gewesen. Viele Marken fanden Service-Organisationen und hofften, mit möglichst geringen Vorabinvestitionen als Erste in Übersee Fuß zu fassen, um zu prüfen, ob Produkt und Filialmodell wirklich funktionieren.
Doch bis 2026 wird es deutlich weniger Marken geben, die offen über eine große Expansionsrunde sprechen. Konkrete Ziele für die Anzahl der Eröffnungen im Ausland nennen in der Regel nur wenige inländische Tea-Drink- und Kaffee-Marken – vor allem Bà Wáng Chá Jī, Mo Li Nai Bai und Tian La La. ?
In den vergangenen Jahren, als in China die Dichte der Ladennetzwerke kontinuierlich erhöht und der Preiskampf immer heißer wurde, wurde Übersee zeitweise als „zweite Kurve“ betrachtet, um zusätzliche Wachstumsmöglichkeiten zu finden und die Bewertung nach oben zu treiben. Vor allem in der Phase, in der Unternehmen im Bereich „New Tea Drinks“ gebündelt an die Börse drängen, entscheidet direkt, ob es ihnen gelingt, aus China herauszugehen – und damit, wie der Kapitalmarkt ihre langfristige Wachstumshöchstgrenze einschätzt.
Doch nach dem Glanz der frühen Phase mit leichtem Asset traten langsam die Klippen zutage.
Dieses Jahr haben Mo Li Nai Bai und der Kooperationspartner aus New York nach mehr als zweijähriger Auslandsarbeit öffentlich die Fronten gekehrt. Beide Seiten streiten vor Gericht um Markenlizenzierung, Joint-Venture-Filialen und die operative Kontrolle. Zuvor hatte man mit einer „leichten“ Strategie, bei der man lokale Ressourcen nutzt, um schnell „Bälle ins Spiel zu bringen“, die schnelle Expansion unterstützt. In der Phase der Größenexpansion zeigte sich jedoch die tödliche Uneinigkeit über Interessen und Kontrolle.
Das ist gerade die andere Seite, die man beim Teegetränke-Going-out nicht umgehen kann, sobald man vom „Eröffnung des ersten Ladens“ zur „Skalierungs-Kopie“ übergeht.
Zwischen den verschiedenen Ländern bestehen große Unterschiede in Konsumgewohnheiten, Geschäftsmodellen und Lieferkettenbedingungen. Dass ein Laden mit einem Testlauf erfolgreich war, heißt keineswegs, dass sich dieselben Produkte und dasselbe Betriebsmodell nahtlos kopieren lassen.
Als der ursprüngliche „Reiz“ nachließ, wurden die Maßstäbe dafür, wie man Teegetränke-Going-out bewertet, neu geschrieben.
Was ist das Teegetränke-Going-out, das in den vergangenen Jahren mit viel Erwartung gesehen wurde – eine echte Wachstumschance oder eine durch Filialzahlen und Kapitalerwartungen aufgeblasene Schein-Erzählung?
eins
Zuerst einsteigen, später die Aufstockung nachholen
Mo Li Nai Bai ist zur meistbeachteten „Frontenwechsel“-Fallstudie dieses Jahres im Bereich Teegetränke-Going-out geworden.
Mitte 2026 verklagte Shenzhen Mo Li Nai Bai aufgrund von Meinungsverschiedenheiten über Marken, Markenlizenzierung und die Kontrolle bei Joint-Venture-Filialen den New Yorker Kooperationspartner vor dem Bundesgericht für den Southern District of New York. Das Gericht erließ anschließend eine einstweilige Verfügung und forderte den Beklagten auf, die betreffenden Marken nicht weiter zu verwenden und einen Teil der Account-Kontrollrechte zu übergeben.
Diese Klage bringt das Kooperationsmodell in der frühen Phase des Going-out von New Tea Drinks vor aller Augen.
Laut 36Kr hat Mo Li Nai Bai mit dem Kooperationspartner in New York zunächst nur einen Markenlizenz- und technischen Servicevertrag unterzeichnet. Anschließend richteten beide gemeinsam ein Joint-Venture-Unternehmen ein. Erst Anfang 2026 schickte der Hauptsitz dem Partner die Franchise-Disclosure-Dokumente (FDD), um die bereits bestehende Kapitalstruktur der bestehenden Läden und der neuen Läden neu zu ordnen.
Als beide Seiten Uneinigkeit über die Lizenzierung und die Kapitalbeteiligung bei dem neuen Laden an der Columbia University entwickelten, wurde am Ende aus widersprüchlichen Aussagen darüber, ob der Hauptsitz die Kooperationsbedingungen einseitig ändern kann, ein Gerichtsduell um eine zerrissene Zusammenarbeit.
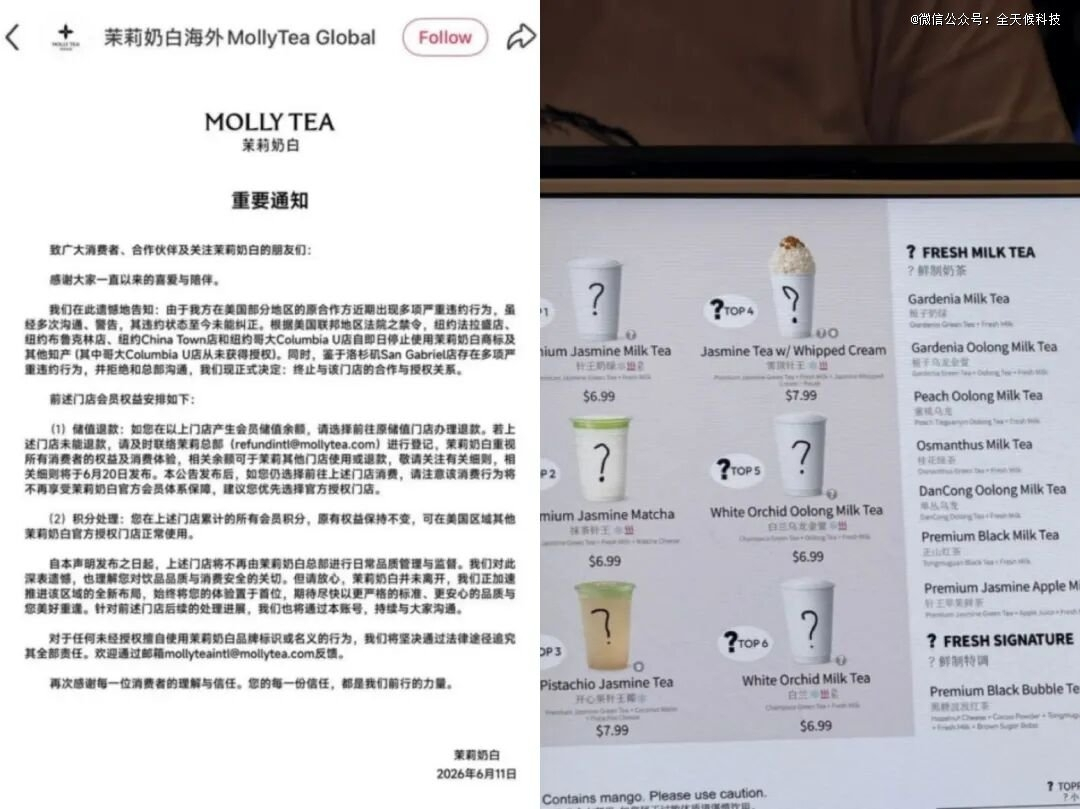
Mo Li Nai Bai gab bekannt, die Lizenzkooperation mit fünf US-Filialen zu beenden (links); das Menü der betroffenen Filialen wurde durch „? tea“ ersetzt (rechts)
Im Vergleich zum Inlandsmarkt wird der „Management-Radius“ beim Going-out von Gastronomiemarken geometrisch vergrößert. Unterschiedliche Regionen, Zeitzonen und Rechtsordnungen machen die lokale Governance außerordentlich kompliziert.
Um die Kosten für erste Tests und Fehlschläge zu senken, wählen viele Marken in der Anfangsphase ihres Markteintritts ins Ausland eine Bindung an lokale Ressourcenpartner: über Technik-Servicevereinbarungen oder indem man gemeinsam ein Unternehmen gründet. So kann man mit einigen wenigen Filialen schnell verifizieren, ob das Produktmodell und die Machbarkeit im jeweiligen Geschäftsviertel stimmen.
Warum „zuerst einsteigen, später die Aufstockung nachholen“ zum gängigen Branchenrezept werden konnte, hat als oberflächlicher Grund nur die Test- und Versuchskosten. Der Kern ist vielmehr die Angst vor dem „Wettbewerbsfenster“.
Der Gründer der Anwaltskanzlei Shanghai Zhongshen sowie Gründer von Zhongshen Chain Wai Fu, Guo Ji, beobachtet: In den letzten Jahren haben viele chinesische Investoren oder lokale Institutionen, die im Ausland langfristig in der Gastronomie tätig sind, vor allem die Ketten- und Standardisierungsfähigkeit von chinesischem Teegetränkegelöst, und sind deshalb proaktiv nach China zurückgekehrt, um nach Marken zu suchen.
„Die Kunden kommen bereits zu dir. Wenn du noch Schritt für Schritt die Compliance ganz fertig machst, sind die Wettbewerber längst reingedrungen.“ sagte Guo Ji.
Ein Verantwortlicher für die Marke einer bekannten Lieferkettenfirma für Teegetränke im Ausland, Wang Weida, sagte gegenüber „Tian Qi Ke Ji“ (Tech-Portal für ganze Tagesnachrichten): In einigen Ländern haben Marken erst dann die Möglichkeit, eine Franchise-Registrierung abzuschließen oder Franchiseverträge mit vollständiger rechtlicher Wirkung zu unterschreiben, wenn sie zuvor eine offizielle Bescheinigung zur Markenregistrierung erhalten haben.
Er sagte gegenüber „Tian Qi Ke Ji“: „Um den Zeitplan einzuhalten, ersetzen manche Marken vorübergehend formelle Franchiseverträge durch Schulungsverträge, technische Servicevereinbarungen usw., um zuerst die Filialen vor Ort umzusetzen.“
Doch dieser Notbehelf ist im Kern nichts anderes, als die rechtlichen und behördlichen Risiken rücksichtslos auf die Zukunft zu verschieben.
Reife internationale Kettenmarken wählen je nach Markt Direktbetrieb, Joint Venture oder Franchising und entwerfen im Voraus Pläne für den Rückkauf von Anteilen, die Rücknahme regionaler Rechte sowie die Rechtsbehelfe bei Vertragsbruch.
Doch für neu gegründete chinesische Teegetränkemarken fehlt es sowohl an vergleichbaren Compliance-Erfahrungen als auch an Verhandlungsmacht.
„Mit Ersetzungsveträgen das Geschäft anzustoßen, schiebt nur das Problem nach hinten. Wenn später Franchise-Streitigkeiten entstehen, ist das Markenrecht noch nicht gefestigt und die Vertragsform entspricht nicht vollständig den Anforderungen der lokalen Regulierung. Dann ist die Marke bei der Durchsetzung von Betriebsrechten, Vertragsverletzungsverantwortung und Schadensersatz äußerst passiv.“ analysierte Wang Weida.
Guo Ji weist weiter darauf hin: „Bei der ‚späteren Aufstockung‘ ist die größte Schwierigkeit der Umgang mit der Rückverfolgung bereits feststehender Tatsachen. Die Marke muss sowohl bei den Aufsichtsbehörden nachbessern und Offenlegungen ergänzen, als auch mit den frühen Kooperationspartnern, deren Interessen eng verflochten sind, erneut verhandeln. Der dadurch entstehende Zeitaufwand, die Kapitalkosten sowie die Anfangsinvestitionen in rechtliche Einheiten, Audits und Vertragsgestaltung verfallen allzu leicht zu versunkenen Kosten.“
Mo Li Nai Bai hat sich in diesem Jahr entschieden, sich gewaltsam „aufzustocken“ und die Kontrolle enger zu ziehen – vielleicht nicht ohne Grund. Der Wendepunkt hängt direkt mit der Aufrüstung der Expansionsambitionen der Marke zusammen.
Zu Beginn dieses Jahres hatte Gao Yunxi, Mitgründerin von Mo Li Nai Bai, ihre Ausbauplanung in Etappen bereits eindeutig offengelegt: Bis 2026 muss die Gesamtzahl der Filialen in Nordamerika auf 80–100 beschleunigt werden; parallel dazu soll der indonesische Markt auf 40–50 Filialen ausgebaut werden.
Wenn eine Marke von ersten Tests mit einigen wenigen Läden hin zu einer Größe von 100 Filialen wechseln will, muss der Hauptsitz zwangsläufig die Kontrolle straffen und Compliance vorantreiben. Dabei treten die zu Beginn gelassenen unklaren Klauseln und die Interessenkonflikte allmählich zutage. Am Ende werden daraus schwer fortsetzbare Compliance-Risiken und ein Streit um die Kontrolle.
zwei
Die eigentliche Eintrittsschwelle beim Markteintritt im Ausland
Compliance ist nicht schwarz-weiß, sondern ein fortschreitender Prozess aus einem Zusammenspiel von subjektiven und objektiven Bedingungen.
Für Teegetränke-Marken, die gerade in den Auslandsmarkt eintreten, ist es nicht realistisch, zu erwarten, dass man von der ersten Filiale an alle Compliance-Ketten vollständig nachholt.
Wang Weida ist derzeit für den Marktausbau des Unternehmens in Kasachstan zuständig. Nach seinen Erfahrungen umfasst ein vergleichsweise vollständiger Prozess für das Going-out: Marktforschung, Markenregistrierung, Gründung des Unternehmens, Registrierung der Auslandsinvestition – und dann Marken-Launch vor Ort sowie die Öffnung für Franchise.
Er fasst die wichtigsten Compliance-Berge in drei Bereiche zusammen: Auslandsinvestitionen und Geldflusspfade, die Rechtmäßigkeit von Verträgen und Marken sowie die Lieferkette.
Der Kern dafür, dass der Geldfluss regelkonform ist, liegt darin, die Genehmigung bzw. Registrierung für die Auslandsdirektinvestition (ODI) abzuschließen, um den rechtmäßigen Abfluss von Geldern ins Ausland sowie die Beteiligungsstruktur der Auslands-Entitäten zu ordnen.
Während die beiden ersten Punkte noch durch spätere Rückverfolgung und Nachmeldung schrittweise verbessert werden können, ist die Lieferkette die schwierigste harte Hürde, die man kaum umgehen kann.
„Ihre wichtigsten Materialien müssen in China produziert werden. Selbst wenn die lokalen Beziehungen noch so stark sind, können Zollabfertigung und Zulassung nicht einfach so ‚aus dem Nichts‘ gelöst werden.“ sagte Wang Weida.
Eine Tasse Teegetränk im Hintergrund umfasst mehrere Kategorien wie Teeblätter, Milchbasis, Toppings, Saft und Fruchtkonfitüren, Verpackung und Ausrüstung. Die Anforderungen verschiedener Länder für die Zulassung importierter Lebensmittel und verwandter Produkte unterscheiden sich ebenfalls.
Der US-Markt verlangt die Registrierung von Lebensmittelanlagen, die Importanmeldung sowie die Verifizierung ausländischer Lieferanten (FSVP). In Teilen von Südostasien und im Nahen Osten wird außerdem Halal-Zertifizierung (Halal) betont. Für Zentralasien und Märkte der Eurasischen Wirtschaftsunion muss die EAC-Konformitätsbewertung abgeschlossen werden.
„EAC ist hier relativ günstig: Der Preis für ein einzelnes Produkt liegt bei einigen Hundert US-Dollar. Aber wenn man all die Materialien fertigt, die ein Laden insgesamt braucht, braucht man mindestens 100.000 RMB.“ sagte Wang Weida.
Das Schwierige ist nicht nur die Kostenfrage. Für manche Zertifizierungen müssen Lieferanten ihre Rohstoffe, Rezepturen und sogar Produktionsprozesse weiter anpassen.
Nehmen wir als Beispiel die Halal-Zertifizierung: Sie schränkt nicht nur streng tierische Bestandteile wie Schweinegelatine ein, sondern umfasst auch einen strengen Vor-Ort-„Audit im Werk“. Die Zertifizierungsstellen gehen tief in die Werkstätten hinein, verlangen, dass in der gesamten Produktionslinie und sogar im gesamten Werksgelände keine verbotenen Bestandteile vorhanden sind, und sie verfolgen sogar streng die historischen Co-Line-Aufzeichnungen.
Um die Kosten für Linienanpassung und Isolationsmaßnahmen abzudecken, setzen Fabriken oft extrem hohe Mindestbestellmengen fest. „Aber wenn eine Marke im Ausland nur ein paar Dutzend bis zehn Dutzend Filialen hat, erreicht die Einkaufsmenge überhaupt nicht die Startlinie für die Fabrik.“ sagte Wang Weida.
Außerdem können die meisten inländischen Teeunternehmen bestimmte Bio-Zertifizierungen, die auf ausländischen Märkten gefordert werden, kaum erhalten, und im Ausland fehlt ein inländisch gereiftes System zur Mischung von Tees („Patching/Blending“). Wenn man stattdessen direkt lokale Ersatzrohstoffe verwendet, weicht am Ende Geschmack und Mundgefühl sehr wahrscheinlich erheblich ab.
Angesichts eines Größen-/Skalierungsumfangs, der nicht zu den Kosten für Compliance passt, wählen manche Marken, um die reguläre Zollabfertigung und Zertifizierung zu umgehen und die Rohstoffe stattdessen auf nicht standardisierte Weise zunächst vor Ort einzuführen. Das ist jedoch letztlich nur ein Arbitrage-Mittel für eine bestimmte Phase. Sobald die Regulierung verschärft wird, konzentrieren sich die Geschäftsrisiken und brechen gebündelt aus.
In gewissem Maß ist die Größe nicht nur das Ergebnis des Going-out, sondern auch eine der wichtigsten Voraussetzungen, um Lieferkettenprobleme zu lösen.
Marken mit bereits vorhandenen Skalenvorteilen können mit großen Beschaffungsmengen die Kosten für Anpassungen der Rezepturen, Umbauten der Produktionslinien und Zertifizierungen sogar abfedern – ja, sie können Lieferanten zu maßgeschneiderten Anpassungen „zwingen“.
Der Schwerpunkt liegt auf dem Downstream-/Tiefeingriffsmarkt. Tian La La mit über 8.000 inländischen Filialen teilte gegenüber „Tian Qi Ke Ji“ mit, dass etwa 90 % der Kern-Halbfertigrohstoffe für den Auslandmarkt weiterhin direkt über die inländische Lieferkette geliefert werden; frisches Obst und einfache Verbrauchsmaterialien werden lokal bezogen. Mit steigender Filialdichte plant das Unternehmen, in wichtigen Märkten regionale Zentrallager aufzubauen und in ausgereiften Märkten die lokale Produktion zu etablieren.
He Cha wählt für den nordamerikanischen Markt, frühzeitig ein dichteres Netzwerk der Lieferkette aufzubauen. Bis 2025 hat He Cha in Ost- und West-USA mehrere Lager- und Umschlagzentren eingerichtet und ein System aus „regionalem Zentrallager + Vorlager“ aufgebaut. Die Kernrohstoffe werden direkt vom Hauptsitz versendet; kurz haltbare Sorten wie Milch und Obst werden dagegen mit lokalen Hauptlieferanten wie Sysco koordiniert. Aktuell wurden 13 Kernkategorien lokalisiert.
Für globalere Player mit noch größeren Ambitionen ist das Endziel der Lokalisierung nicht nur, alternative Lieferanten zu finden, sondern die Produktionskapazität direkt ins Ausland zu verlagern.
Zum Beispiel hat Mixue Ice City „den Bau von Lieferkettenfabriken in Brasilien“ auf die Agenda gesetzt, um den amerikanischen Markt zu bedienen. Auch Bà Wáng Chá Jī hat in seinen Börsenunterlagen klar angekündigt, die Lokalisierung der nordamerikanischen Lieferkette voranzutreiben und Pläne für Rohstoffverarbeitung sowie ein lokales Teelieferantensystem auszuarbeiten.
Ohne ausreichende Filialen und Einkaufsvolumen sind viele Compliance- und Kostenprobleme in der Lieferkette praktisch nicht lösbar.
Doch nachdem führende Marken diese Schwelle überschritten haben, wird die eigentliche schwierige Frage zu einer anderen: Können diese mit viel Geld eingekauften Fähigkeiten der Lieferkette in einem fremden Markt mit völlig anderen Kulturen und Konsumgewohnheiten den schnellen Filialausbau tatsächlich tragen – und zwar in der gleichen Geschwindigkeit?
drei
Heißer Krieg in Südostasien
Größe ist so wichtig. Aber wenn man das lokale Umfeld verlässt, ist es so schwer, dass sich der Skalenvorteil erneut genauso effektiv herstellen lässt. ?
Blicken wir die Beobachtung wieder zurück auf den am meisten erhofften südostasiatischen Markt: der tatsächliche Fortschritt börsennotierter Marken und führender Player zeigt die Komplexität dieser Region.
Als Hu Shàng Ā Yí上市 ging, legte sie offen, dass sie etwa 20 % des geplanten Emissionserlöses für Expansion im Ausland verwenden wolle und sich das Ziel setzte, bis 2025 in Südostasien 300 Filialen zu eröffnen. Doch Ende 2025 hatte sie im Ausland nur 45 Filialen – das Ziel wurde bei Weitem nicht erreicht.
Selbst die vielleicht einzige Marke im Ausland mit Tausenden von Filialen, Mixue Ice City, erlebte in diesem Jahr die erste jährliche Schrumpfung seit sieben Jahren Going-out.
Ende 2025 beliefen sich die Filialen im Ausland auf 4.467. Im Vergleich zum Vorjahr ging dies netto um 428 zurück. Die Anpassungen fanden vor allem in Märkten statt, in denen bereits früh schnell eröffnet wurde – etwa in Indonesien und Vietnam.
Die Schrumpfung von Mixue ist nicht zufällig. Südostasien ist längst kein blinder Fleck mehr für einen möglichen Angriff chinesischer Marken mit „Dimensionseffekt“.
Schon im Jahr 2022 erreichte allein die lokale Marke Tealive eine hohe Dichte von etwa einem Laden pro 40.000 Einwohner.
Und in Indonesien mit einer größeren Bevölkerungsbasis entwickelte sich der Wettbewerb zu einem Dreikampf aus chinesischen Marken, lokalen Ketten und lokalen Marken, die über Hintergrund in chinesischen Lieferketten verfügen.
Laut dem 2026 veröffentlichten Bericht „Southeast Asia Coffee & Tea Beverage Chain“ von Momentum Works verfügt Mixue Ice City zwar weiterhin über die größte regionale Filialanzahl. Direkt dahinter erreichen die thailändische Marke ChaPoyom und die indonesische lokale Marke Momoyo jedoch bereits etwa die Größe von 1.500 Filialen.
Unter den sieben größten Teegetränke-Ketten in Südostasien – neben Mixue auf Platz eins und WEDRINK (Tea Claim, ca. 1.050 Filialen) auf Platz vier – stammt auch Bingxue (Ice & Snow Time, über 600 Filialen) auf Platz sieben aus China. Auch sie fahren denselben Kurs mit Fokus auf Preis-Leistung und Lieferkette.
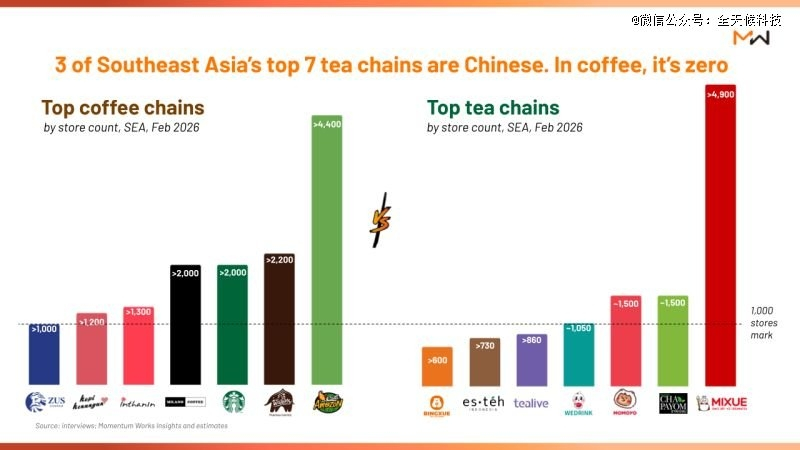
Wenn das alte Muster seinen Höhepunkt erreicht, versuchen manche Spieler weiterhin, sich in die entgegengesetzte Richtung zu bewegen.
Tian La La eröffnete 2023 in Jakarta seinen ersten Laden im Ausland. Seitdem hat sich die Geschwindigkeit des Going-out weiter erhöht. Bis Mitte 2026 haben die im Ausland vertraglich gebundenen Filialen bereits über 500 gezählt, und mehr als 300 sind in Betrieb.
Eine Person, die nahe an Tian La La ist, sagte gegenüber „Tian Qi Ke Ji“, dass die Marke als Ziel bis Ende des Jahres die kumulierten vertraglich gebundenen Filialen im Ausland auf 1.000 erhöhen will.
Die Einschätzung von Tian La La zu seinen Chancen beruht auf den Erfahrungen aus Franchise, Lieferkette und dem tiefergehenden Markt, die es durch über 8.000 vertraglich gebundene Filialen im Inland aufgebaut hat.?
Doch ob dieses Low-Price-Replikationsmodell dauerhaft „durchgeht“, bleibt weiterhin eine offene Frage.
Einerseits ist Südostasien kein einheitlicher Markt. In Indonesien, Malaysia und den Philippinen sind die Geschäftsstrukturen ausgereift, während sich die Infrastruktur und die regulatorischen Rahmenbedingungen in Laos und Kambodscha deutlich unterscheiden. In einem Land validierte Modelle lassen sich nur schwer flächendeckend auf die ganze Region übertragen.
Andererseits bedeutet bei einer homogenisierten Konkurrenz die Expansion nicht mehr nur eine Erweiterung des Marktes, sondern eine Neuverteilung von Marktanteilen. „Wenn andere umkippen, kannst du mit einem regelkonformen Betrieb und einer Lieferkette dir ein Stück vom Kuchen holen. Aber die Gesamtkapazität des Marktes ist immer noch da.“ sagte Wang Weida.
Wenn in Südostasien die „Skalierungs-Fantasie“ ihren Höhepunkt erreicht und der Weg, durch Franchise mit leichten Assets schnell Größe aufzubauen, immer weniger funktioniert, zwingt der zweite Abschnitt des Teegetränke-Going-out immer mehr Akteure dazu, „schwer“ zu gehen.
vier
Kosten des Langfristdenkens
Nach der Anfangsphase, in der man sich auf „leichte Arbitrage“ stützte, zeichnen sich die „Aufstockungen“ der führenden Marken bereits ab.
Ein deutlicher Trend ist: Im Vergleich zu der früheren Strategie, vor allem lokale Franchise-Partner oder Joint-Venture-Partner zum Testen einzusetzen, ziehen immer mehr Hauptsitze die Kontrolle stärker an und entscheiden sich dafür, den Anteil an Direktbetrieben zu erhöhen oder striktere Steuerung und Kontrolle umzusetzen.
Zum Beispiel im zentralasiatischen Markt von Mixue Ice City verriet Wang Weida: Vor 2025 wurden die lokalen Filialen größtenteils von Franchise-Partnern selbst gemanagt, und die vom Hauptsitz entsandten operativen Unterstützungsteams umfassten weniger als fünf Personen. Doch bis 2026 wurden die operativen Teams, die vom Hauptsitz entsandt und lokal rekrutiert wurden, auf fast 40 Personen ausgebaut.
„Strenge Kontrolle bedeutet, dass alle Geschäftsbereiche wieder unter den Hauptsitz fallen.“ sagte Wang Weida. Selbst wenn die Filialen noch von Franchise-Partnern betrieben werden, ist die Kontrolle des Hauptsitzes über Materialien, Betrieb und Franchise-System bereits völlig anders.
Bà Wáng Chá Jī kehrte nach seiner Rückkehr nach Singapur ab 2024 die spezifische Franchise-Lizenzierungsstrategie direkt auf und wechselte vollständig auf Direktbetrieb durch den Hauptsitz.
Die Zahl der eigenen Direktfilialen im Ausland stieg von 20 Filialen Mitte 2024 schnell auf 236 bis Ende des ersten Quartals 2026. Das Volumen liegt damit bereits über dem der Franchise-Filialen im Ausland. Gegenwärtig gehören – abgesehen von dem Malaysia-Markt, in den man früh eingestiegen ist und der operativ bereits reif ist – in der Region Asien-Pazifik fast alle Neugebiete praktisch durchgängig zum Direktbetrieb.
Hinter der strafferen Kontrolle stecken schwergewichtige Investitionen in Vermögenswerte in Größenordnungen von mehreren Millionen US-Dollar – und eine längere Amortisations- bzw. Rückzahlungsdauer.
He Cha hat in den letzten Jahren nicht nur einige seiner Franchise-Filialen im Ausland zurückgekauft und in Direktbetrieb umgewandelt, sondern hat auch im nordamerikanischen Markt die Investitionshürden deutlich erhöht. Vor der Skalierungsexpansion hat man bereits früh ein eigenes Lager- und Vorlager-System im Osten und Westen der USA aufgebaut.
Zu Beginn 2025 eröffnete Mo Li Nai Bai in New Yorks Times Square die erste HEYTEA LAB Filiale. Pro Laden lag die Investition im Bereich von mehreren Millionen US-Dollar, und man steigerte die Markenprämie wiederholt durch die New Yorker Fashion Weeks sowie Designer-Kooperationen.
Für eine Marke, die in einem fremden Markt Fuß fassen will, muss man jedoch nicht nur die Organisationsstruktur und das Vermögen „nachholen“, sondern auch die hohen Kosten für Verbraucherbildung und die Anpassung an den lokalen Kontext.
Im Gegensatz zu Märkten im Inland, die bereits hochreif sind und nach Jahren gemeinsamer „Bildungsarbeit“ durch Teegetränke-Marken, differenzieren sich die Konsumwünsche im Ausland je nach Land: von traditionellen Pulver-Mischmilch-Teegetränken und einer reichen Auswahl an Toppings bis zu Fruchttee und frischem Milchtee mit ganzen Teeblättern. Je nach Entwicklungsphase existieren unterschiedliche Bedürfnisse in verschiedenen Regionen gleichzeitig.
Je einseitiger die Produktstruktur und je höher der durchschnittliche Bestellwert einer Marke ist, desto höher sind auch die Bildungskosten, die die Marke tragen muss.
Daher versucht He Cha, die Zeitspanne zwischen dem Inlands- und dem Ausland-Launch zu verkürzen: Für bestimmte inländische neue Produkte hat sich der Zyklus, bis sie in Übersee kommen, auf höchstens zwei Monate verkürzt. Gleichzeitig entwickelt man passende eigene originale SKUs im Ausland mit.
Tian La La hält in Südostasien gleichzeitig die Kernprodukte einheitlich, ergänzt auf den Philippinen Kaffee und Frucht-Getränke nach eigener Sondermischung; in Usbekistan hingegen werden traditionelle Bubble-Tea-Produkte, die im Inland bereits nicht mehr so stark dominieren, wieder zum Hauptprodukt.
Lokalisierung bedeutet nicht einfach nur, ein Menü zu ändern. Es erfordert, dass zwischen Forschung & Entwicklung, Lieferkette und lokaler Betriebsführung ein Mechanismus für hochfrequentes Feedback aufgebaut wird.
Von außen ist es oft schwer, allein anhand der Lautstärke von Werbeaktionen und der Zahl der Filialen zu beurteilen, bis zu welcher Stufe der Aufbau der Auslandskapazitäten einer Marke tatsächlich reicht.
„In der Branche halten sich die meisten Marken bei der realen Leistung beim Going-out auffallend zurück – aus im Wesentlichen zwei möglichen Gründen.“ analysiert Wang Weida. „Entweder gibt es bei Geld, Verträgen oder Compliance der Lieferkette noch versteckte Risiken, und ein lauter Auftritt zieht schnell das Augenmerk der Regulierer auf sich. Oder es wurde wirklich Geld verdient – dann ist das Zurückhalten dazu da, zu verhindern, dass Wettbewerber wie die Flut hereinströmen.“
Im Vergleich zu Marketing-Erzählungen und der kurzfristigen Filialgröße lohnt es sich vor allem langfristig zu beobachten, ob das Unternehmen weiterhin Kernpersonal, Lieferketten-Assets und langfristiges Kapital substantiell im Ausland einsetzt.
Aufbau von Lagerbeständen, Entsendung von Teams, Erhöhung des Direktbetriebsanteils – sogar der Bau von Fabriken – bedeutet alles eine längere Investitions- und Bindungsdauer sowie höhere versunkene Kosten.
Zumindest in der aktuellen Phase ist es immer noch ein Marathon, den nur wenige führende Player überhaupt stemmen können.
Die Erzählung vom Teegetränke-Going-out wurde nicht widerlegt; widerlegt wurde nur das Arbitrage-Gedankenbild von „leichtem Asset, schneller Expansion“.
Von der frühen Phase, in der man sich lokale Partner zunutze machte, um schnell „Flächen zu besetzen“, bis heute, wo man sich mit Compliance-Abrechnungen, dem Umbau der Lieferkette und dem Rückkauf von Rechten für Direktbetriebe konfrontiert sieht: Der Weg von New-Tea-Drink-Marken ins Ausland erlebt derzeit eine unvermeidliche „Entwässerung“.
Wenn der Boom abgeflaut ist, können sich Marken im Ausland nur dann wirklich verwurzeln, wenn sie eine nachhaltige, rentabel arbeitende und nicht ersetzbare lokale Betriebsstruktur aufbauen.
【Haftungsausschluss】: Dieser Artikel stellt keine Anlageberatung dar. Marktbezogene Risiken sind vorhanden, Investitionen sollten umsichtig erfolgen.
Bei Fragen wenden Sie sich bitte an (editor@zero2ipo.com.cn) zur Bearbeitung durch die Investment-Community.