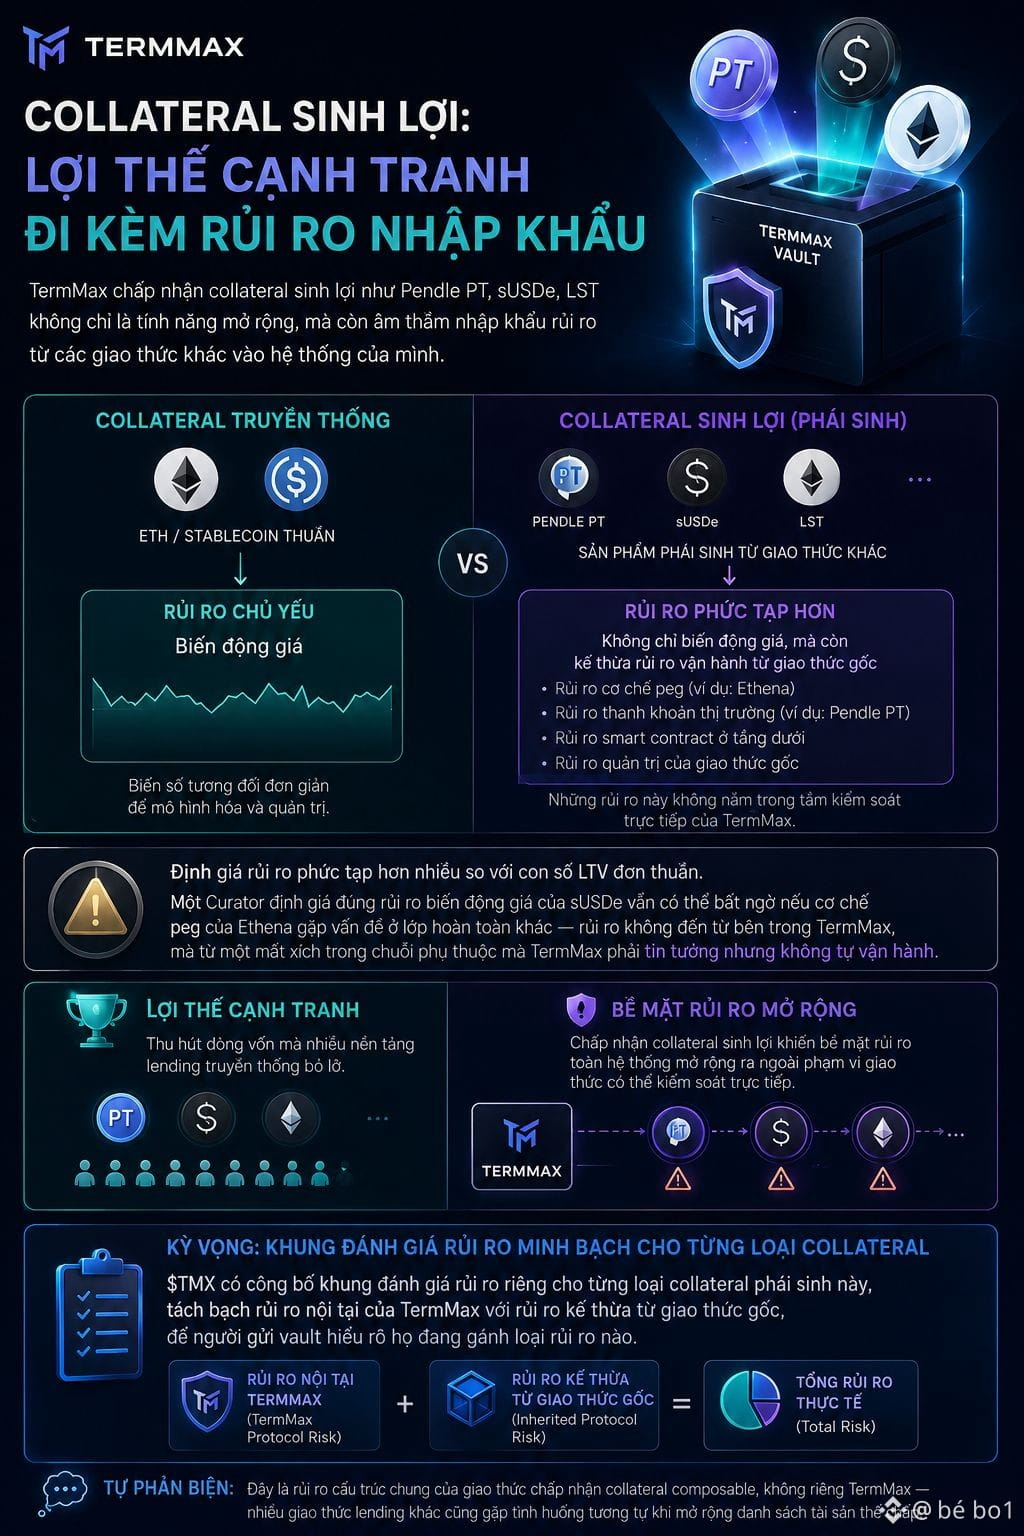
Ich habe etwas bemerkt, als ich mir überlegt habe, wie TermMax collateral verzinslich akzeptiert wie Pendle PT, sUSDe, LST: Das ist nicht nur eine Funktionserweiterung, sondern importiert stillschweigend auch Risiken aus anderen Protokollen in sein eigenes System.
Bei traditionellem Collateral wie ETH oder reinem Stablecoin liegt das wesentliche Risiko vor allem in Preisvolatilität — ein relativ einfacher Variablenpunkt, den man modellieren kann. Aber Pendle PT oder sUSDe sind Derivate aus anderen Protokollen und bringen das gesamte operationelle Risiko des zugrunde liegenden Protokolls mit — etwa der Peg-Mechanismus von Ethena, die Marktliquidität von Pendle-PT oder Smart-Contract-Risiken in darunterliegenden Schichten, die TermMax nicht direkt kontrolliert.
Das ist der Punkt, an dem die Risiko-Bepreisung viel komplexer wird als eine bloße LTV-Zahl. Ein Curator kann das Risiko richtig bepreisen, das mit der Preisvolatilität von sUSDe verbunden ist — und dennoch völlig überrascht werden, wenn der Peg-Mechanismus von Ethena in einer ganz anderen Schicht Probleme macht: Das Risiko kommt nicht aus dem Inneren von TermMax, sondern aus einem Glied in einer Abhängigkeitskette, der @TermMax vertrauen muss, die aber nicht selbst betrieben wird.
Von dieser Perspektive aus gesehen ist die Akzeptanz von verzinslichem Collateral sowohl ein echter Wettbewerbsvorteil — sie zieht Kapitalströme an, die viele traditionelle Lending-Plattformen übersehen — als auch sie erweitert die Risikooberfläche des gesamten Systems über den Bereich hinaus, den das Protokoll direkt kontrollieren kann.
Selbst-Widerlegung: Das ist das allgemeine strukturelle Risiko von Protokollen, die composable Collateral akzeptieren; nicht nur TermMax — viele andere Lending-Protokolle geraten in ähnliche Situationen, wenn sie die Liste zulässiger Sicherheiten erweitern.
Ich warte darauf zu sehen, ob TMX für diese Art von derivativem Collateral jeweils eigene Risikobewertungsrahmen veröffentlicht und das interne Risiko von TermMax klar von den Risiken abgrenzt, die aus dem zugrunde liegenden Protokoll geerbt werden.
#termmax $BTC $ETH
Bei traditionellem Collateral wie ETH oder reinem Stablecoin liegt das wesentliche Risiko vor allem in Preisvolatilität — ein relativ einfacher Variablenpunkt, den man modellieren kann. Aber Pendle PT oder sUSDe sind Derivate aus anderen Protokollen und bringen das gesamte operationelle Risiko des zugrunde liegenden Protokolls mit — etwa der Peg-Mechanismus von Ethena, die Marktliquidität von Pendle-PT oder Smart-Contract-Risiken in darunterliegenden Schichten, die TermMax nicht direkt kontrolliert.
Das ist der Punkt, an dem die Risiko-Bepreisung viel komplexer wird als eine bloße LTV-Zahl. Ein Curator kann das Risiko richtig bepreisen, das mit der Preisvolatilität von sUSDe verbunden ist — und dennoch völlig überrascht werden, wenn der Peg-Mechanismus von Ethena in einer ganz anderen Schicht Probleme macht: Das Risiko kommt nicht aus dem Inneren von TermMax, sondern aus einem Glied in einer Abhängigkeitskette, der @TermMax vertrauen muss, die aber nicht selbst betrieben wird.
Von dieser Perspektive aus gesehen ist die Akzeptanz von verzinslichem Collateral sowohl ein echter Wettbewerbsvorteil — sie zieht Kapitalströme an, die viele traditionelle Lending-Plattformen übersehen — als auch sie erweitert die Risikooberfläche des gesamten Systems über den Bereich hinaus, den das Protokoll direkt kontrollieren kann.
Selbst-Widerlegung: Das ist das allgemeine strukturelle Risiko von Protokollen, die composable Collateral akzeptieren; nicht nur TermMax — viele andere Lending-Protokolle geraten in ähnliche Situationen, wenn sie die Liste zulässiger Sicherheiten erweitern.
Ich warte darauf zu sehen, ob TMX für diese Art von derivativem Collateral jeweils eigene Risikobewertungsrahmen veröffentlicht und das interne Risiko von TermMax klar von den Risiken abgrenzt, die aus dem zugrunde liegenden Protokoll geerbt werden.
#termmax $BTC $ETH