

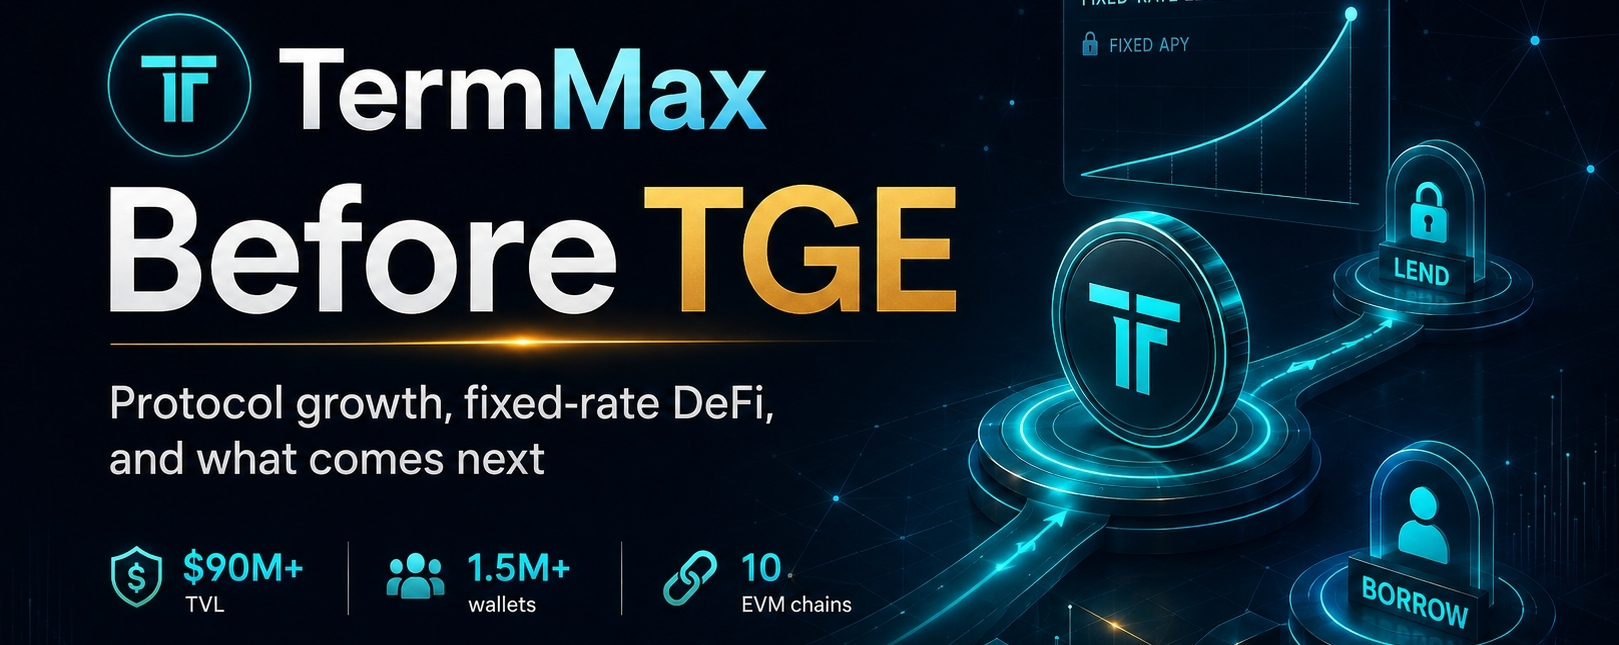
Ursprünglich habe ich damit begonnen, genauer hinzuschauen, nämlich auf @TermMax , wegen der aktuellen Binance-Square-Kampagne.
Aber nachdem ich Zeit damit verbracht habe, die Protokolldokumentation, Produkt-Updates und aktuelle Entwicklungen durchzugehen, denke ich, dass die spannendere Geschichte nicht die Kampagne selbst ist.
Es ist das Problem, das TermMax zu lösen versucht.
DeFi hat sehr effiziente Märkte für Swaps, Leverage und variabel verzinstes Lending aufgebaut. Was es auf derselben Größenordnung bislang noch fehlt, ist etwas, das das traditionelle Finanzwesen praktisch als selbstverständlich betrachtet: vorhersagbare Kreditkosten über einen definierten Zeitraum.
Dort positioniert sich TermMax.
---
Die Kernidee: Fester Zinssatz, feste Laufzeit
Die meisten großen DeFi-Geldmärkte nutzen variable Zinssätze.
Wenn die Borrowing-Nachfrage steigt oder die verfügbare Liquidität fällt, können sich die Zinssätze schnell ändern. Diese Flexibilität ist nützlich, schafft aber Unsicherheit.
Ein Kreditnehmer könnte heute die Kosten eines Kredits kennen, ohne zu wissen, wie sich diese Kosten einige Wochen später entwickeln werden.
TermMax nähert sich dem Lending anders, indem es Märkte mit einer definierten Zinsstruktur und Laufzeit erstellt.
Für Kreditnehmer ist das Ziel planbare Finanzierungskosten.
Für Kreditgeber ist das Ziel eine Rendite, die man vor der Laufzeit verstehen kann, statt sich ständig mit der Auslastung zu ändern.
Klingt weniger aufregend als eine neue High-Yield-Erzählung, aber meiner Ansicht nach adressiert es einen viel grundlegenderen finanziellen Bedarf.
Feste-Zins-Schulden sind eine der Grundlagen des traditionellen Finanzwesens. Wenn irgendwann ernsthaftes Kapital on-chain wechselt, könnte ein planbarer Kapitalkosten-Preis zunehmend wichtiger werden.
---
So funktioniert die TermMax-Struktur
Was mich überzeugt hat, dass TermMax mehr ist als ein normales Lending-Protokoll mit „festem Zinssatz“-Label, ist der Mechanismus darunter.
Das Protokoll dreht sich um drei Assets: FT, XT und GT.
FT — Fixed-Rate Token
FT steht für eine zukünftige Debt-Token-Zahlung.
Ein Kreditgeber kann FT mit einem Abschlag erwerben und es zum Nennwert einlösen, sobald der Markt die Laufzeit erreicht.
Ganz einfach: Das verhält sich in gewisser Weise wie eine On-Chain-Nullkuponanleihe.
Wenn der Kaufpreis und der Laufzeitwert bekannt sind, kann der Kreditgeber die erwartete Rendite verstehen, wenn er die Position eingeht.
XT — X Token
XT ergänzt FT in der Debt-Struktur des Protokolls.
Gemeinsam helfen FT und XT dabei, den aktuellen wirtschaftlichen Wert des Darlehens und seines Zinsanteils abzubilden.
Für einen normalen Nutzer können die technischen Details zunächst kompliziert wirken. Entscheidend ist: Diese Struktur ermöglicht es dem Protokoll, den Zeitwert der Schulden zu trennen und zu bepreisen, statt sich ausschließlich auf einen variablen Lending-Zinssatz zu verlassen.
GT — Gearing Token
GT ist ein NFT, der eine Borrowing- oder gehebelte Position repräsentiert — inklusive Sicherheiten und Schulden.
Das ist besonders interessant, weil sich eine komplexe gehebelt-positionierte Strategie über eine einzelne On-Chain-Struktur abbilden lässt, statt dass Nutzer mehrere Borrow-and-Supply-Transaktionen manuell immer wieder wiederholen müssen.
Die Protokoll-Dokumentation macht noch immer einen wichtigen Punkt: Besichertes Borrowing birgt das Liquidationsrisiko, wenn der LTV der Position unsicher wird.
Also bedeutet „fester Borrowing-Zinssatz“ nicht „risikofreies Borrowing“.
---
Warum App V2 wichtig ist
Ein technisch ausgefeiltes Protokoll allein reicht nicht, wenn normale Nutzer es als mühsam empfinden.
Deshalb ist App V2 eine der TermMax-Entwicklungen, die ich für wichtiger halte, als es zunächst den Anschein hat.
Die neuere Oberfläche bringt zusammen:
- Einheitliche Orders
- Mehrere Chains in einer Ansicht
- Limit Orders über Märkte hinweg
- Debt-Positionen
- FT-Bestände
- Vault-Shares
- Offene Orders
- Transaktionsverlauf
Die Grundidee ist „eine App, jede Chain, jede Order“.
Für mich adressiert das eines der größten praktischen Probleme von DeFi: Fragmentierung.
Nutzer sollten nicht ständig zwischen Oberflächen wechseln müssen, nur um zu verstehen, wo ihr Kapital eingesetzt ist.
Wenn TermMax weiter über Chains hinweg expandiert, wird eine einheitliche Produkt-Ebene zunehmend wichtiger.
---
Wachstum: Altes Baseline- vs. jüngstes Fortschritt
Das Token-Whitepaper vom März 2026 nannte als Basiswert mehr als:
- 837.000 registrierte Wallets
- 64 Mio. $ TVL
- 170.000 Peak tägliche aktive Nutzer
- 7 unterstützte Chains
- 20+ institutionelle Partnerschaften
Neuere August-Updates deuten darauf hin, dass das Protokoll sich über diese frühere Ausgangsbasis hinausbewegt hat: Die gemeldeten Kennzahlen liegen bei rund 90 Mio. US-Dollar+ TVL, 1,5 Mio.+ registrierten Wallets und Deployment auf 10 EVM-Chains.
Die Richtung ist eindeutig nach oben.
Aber ich würde das Projekt trotzdem nicht nur anhand von Schlagzeilen-Zahlen bewerten.
Die Anzahl der Wallets kann durch Kampagnen und Anreize beeinflusst werden. TVL kann sich schnell bewegen. Multichain-Deployments wirken auf dem Papier beeindruckend, können die Liquidität aber auch fragmentieren.
Die wichtigeren Fragen sind:
Wie viel echte Kreditnachfrage gibt es?
Wie tief sind die Märkte mit festen Zinssätzen?
Und wie viel Aktivität bleibt übrig, wenn Anreizkampagnen weniger wichtig werden?
Diese Fragen werden mehr über Product-Market-Fit aussagen als eine einzelne Wachstums-Kennzahl.
---
Kuratoren & Kapital-Effizienz
Ein weiterer Teil von TermMax, dem mehr Aufmerksamkeit zusteht, ist sein Kuratoren-Modell.
Kuratoren können Vault-Kapital verwalten, Liquidität über genehmigte Märkte verteilen, Preisstrategien konfigurieren und Positionen innerhalb der vom Protokoll definierten Limits überwachen.
Dadurch entsteht eine Struktur, in der Nutzer, die nicht selbst aktiv jede Position mit festen Zinssätzen managen wollen, auf professionell verwaltete Strategien zugreifen können.
Hinter dem System steckt außerdem eine interessante Idee zur Kapital-Effizienz.
Liquidität, die auf Kreditnehmer mit festen Zinssätzen wartet, muss nicht zwangsläufig vollständig untätig bleiben. Abhängig von der Strategie kann Kapital mit etablierten Protokollen mit variablem Zinssatz interagieren, während es darauf wartet, gematcht zu werden.
Aus Effizienz-Perspektive ergibt das Sinn.
Aber es gibt einen Trade-off.
Jede zusätzliche Protokollintegration führt eine weitere Abhängigkeit und eine weitere Quelle für Smart-Contract- oder Marktrisiken ein.
Also sehe ich das als nützliches Design-Feature — aber nicht als etwas, das automatisch als „Free Yield“ beschrieben werden sollte.
---
Institutionelle Ausrichtung
Einer der interessantesten neueren Entwicklungen ist TermMax’ Vorstoß hin zu institutioneller Infrastruktur.
Das Projekt ist aus dem YZi Labs EASY Residency Season 3 hervorgegangen und ist außerdem Validator im Canton Network geworden.
Canton ist besonders relevant, weil es stark auf institutionelle finanzielle Infrastruktur fokussiert ist und regulierte Finanzaktivität on-chain bringt.
Das macht die Verbindung zu TermMax logisch interessant.
Fester-Zins-Kreditvergabe, Laufzeitstrukturen und planbare Cashflows kommen deutlich näher an die Art und Weise heran, wie professionelle Fixed-Income-Märkte funktionieren, als die meisten hochvolatilen DeFi-Produkte.
Ob sich das in bedeutendes institutionelles Kapital übersetzt, muss noch bewiesen werden.
Aber ich denke, die Richtung ergibt Sinn.
Auch die Wurzeln des Projekts reichen weiter zurück als TermMax selbst. Das frühere Term Structure-Protokoll brachte eine Seed-Runde über 4,25 Mio. US-Dollar ein, angeführt von Cumberland DRW, mit Beteiligung von Decima Fund, HashKey Capital, Longling Capital und MZ Web3 Fund.
Diese Historie ist wichtig, weil sie zeigt, dass die Fixed-Income-These bereits entwickelt wurde, bevor die aktuelle CreatorPad-Aufmerksamkeit entstanden ist.
---
Security: Wichtig, aber niemals absolut
Jede ernsthafte DeFi-Analyse sollte den Nachteil mit einbeziehen.
TermMax’ Dokumentation listet mehrere Security-Reviews auf, die sich auf Smart-Contract-Schwachstellen, wirtschaftliche Angriffe, Zugriffskontrolle, Oracle-Sicherheit und Protokollparameter fokussieren.
Das Security-Framework umfasst außerdem Maßnahmen wie:
- Multi-Signature-Kontrolle für kritische administrative Aktionen
- Asset-Segregation auf Marktebene
- Mechanismen für einen Notstopp
- Kontinuierliches On-Chain-Monitoring über Hypernative
- Externe Audits und Security-Wettbewerbe
- Bug-Bounty-Infrastruktur
Das sind positive Punkte.
Aber keiner davon macht ein DeFi-Protokoll risikofrei.
Nutzer haben weiterhin Smart-Contract-Risiken, Volatilität der Sicherheiten, Liquidationsrisiken, Oracle-Risiken, Liquiditätsrisiken und potenzielle Risiken, die aus integrierten Protokollen übernommen wurden.
Ich finde diese Unterscheidung wichtig, weil „auditiert“ und „sicher“ nicht dasselbe sind.
---
TMX Tokenomics
Das TermMax-Whitepaper beschreibt TMX als Utility- und Governance-Token des Protokolls.
Das Framework umfasst:
- 1 Milliarde fester Gesamtbestand
- Keine Inflation im veröffentlichten Modell
- Ungefähr 20% geplanter initialer Umlauf
- Governance-Utility
- Staking über sTMX
- Ökosystem-Anreize
- Kontrolliertes Vesting für mehrere Allokationskategorien
Ursprünglich listete das Whitepaper das TGE-Datum als „To Be Announced“ („wird bekannt gegeben“).
Dieses Dokument wurde im März veröffentlicht, also spiegelte es die Informationen wider, die zu diesem Zeitpunkt verfügbar waren.
Das neuere TermMax-Update setzt das TGE nun auf den 25. August 2026 und macht die nächsten Tage für die Community besonders wichtig.
Die Überprüfung der Allokation, Vesting-Bedingungen, die Staking-Struktur sowie die praktische Behandlung von Ökosystem-Belohnungen sind die Details, denen ich am genauesten folgen werde.
Ein Token-Launch-Datum erzeugt Aufmerksamkeit.
Die tatsächliche Ausschüttungsstruktur bestimmt viel mehr.
---
Worauf ich nach dem TGE achte
TGE ist ein Meilenstein, aber ich sehe es nicht als den abschließenden Test für TermMax.
Für mich beginnt der eigentliche Test erst danach.
Es gibt fünf Dinge, denen ich folgen möchte.
1. Organische Nachfrage nach festen Zinssätzen
Leihen Nutzer weiterhin zu festen Zinssätzen, wenn Kampagnenanreize weniger wichtig werden?
2. Marktl liquidität
Können sinnvolle Positionen ein- und aussteigen, ohne dass es zu übermäßigen Slippages kommt?
Feste-Zins-Infrastruktur wird deutlich wertvoller, wenn sich die Markttiefe verbessert.
3. Multichain-Liquidität
Die Expansion auf mehr Netzwerke erhöht die Reichweite, kann aber auch dazu führen, dass die Liquidität zu dünn verteilt wird.
Die Qualität der Liquidität ist wichtiger als die Anzahl der Chain-Logos.
4. Institutionelle Übernahme
Canton Network und andere institutionelle Entwicklungen sind vielversprechende Signale.
Konkretes Lending-Volumen und wiederkehrende institutionelle Nutzung wären ein deutlich stärkerer Nachweis.
5. Post-TGE-User-Retention
Ein Token-Launch erhöht normalerweise die Aufmerksamkeit.
Die wichtigere Kennzahl wird sein, wie viele Nutzer auch noch Wochen und Monate später aktiv bleiben.
---
Meine persönliche Sicht
Nach dem Blick auf TermMax über die Kampagne hinaus ist meine Einschätzung ziemlich einfach:
Ich finde das Problem, das TermMax lösen will, interessanter als die TGE-Erzählung selbst.
Fester-Zins-Lending ist nicht der lauteste Teil von Krypto.
Wahrscheinlich wird es nie die gleiche Begeisterung erzeugen wie ein neuer Meme-Trend oder ein extremes Leverage-Produkt.
Aber es löst ein echtes finanzielles Problem.
Wenn DeFi über kurzfristige Spekulation hinaus reifen soll, werden Nutzer langfristig bessere Tools brauchen, um Borrowing-Kosten, Laufzeit und planbaren Cashflow zu managen.
Darin denke ich, dass TermMax eine interessante Position einnimmt.
Gleichzeitig bin ich noch nicht bereit, das Projekt rein anhand von TVL, Wallet-Zahlen oder dem anstehenden Token-Launch zu beurteilen.
Ich möchte tiefergehende organische Liquidität sehen.
Ich möchte sehen, dass Kreditnehmer wiederholt Märkte mit festen Zinssätzen wählen, weil das Produkt nützlich ist — nicht nur, weil Punkte daran hängen.
Und ich möchte sehen, ob institutionelles Wachstum sich zu echter wirtschaftlicher Aktivität entwickelt.
Also ist meine aktuelle Sicht zwar interessiert, aber mit Maß.
Die Infrastruktur wird immer vollständiger. Das Produkt hat einen klaren finanziellen Use Case. Das Ökosystem ist deutlich gewachsen.
Nun muss die nächste Phase beweisen, dass dieses Wachstum nachhaltig werden kann.
Für mich ist der 25. August nicht das Ende der TermMax-Story.
Hier beginnt der nächste Test.
Glaubst du, dass Fester-Zins-Lending ein großer Bestandteil von DeFi werden kann, wenn die Branche reifer wird — oder werden Märkte mit variablem Zinssatz weiterhin dominieren?