

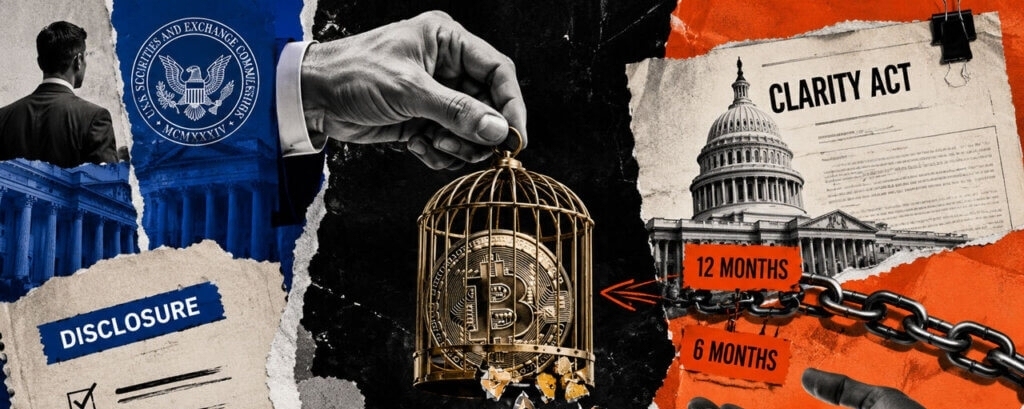
Der Regulierer legt Angebotsobergrenzen fest, aber keine zeitliche Sperrfrist auf Bundesebene; während Senatoren sich dafür einsetzen, dass bestimmte Insider 12 Monate lang gehalten werden, bevor das Netzwerk dezentralisiert.
Der neue Krypto-Finanzierungs-Vorschlag der SEC behandelt Token bewusst so, als seien sie frei handelbar, sobald ein Käufer sie erwirbt, sofern der Emittent oder ein anderes Gesetz nichts anderes vorschreibt.
Insider wissen typischerweise mehr als die Öffentlichkeit, während ein Token-Projekt noch im Aufbau ist, und ihre Anreize stimmen nicht immer mit denen aller anderen überein.
Der Entwurf der CLARITY-Verordnung des Senats vom 22. Juli würde Insider dazu verpflichten, einen Token ein volles Jahr zu halten, bevor dessen Netzwerk einen bestimmten Kontrolleinstellungstest besteht, und dann noch weitere sechs Monate, sobald dies geschieht. Der Gesetzentwurf begrenzt außerdem, wie viel sie verkaufen können, aber der Vorschlag der SEC lässt diese Vorgaben aus.
Die Regulation „Crypto Assets“ der SEC verwendet Platz, um den Fall für Insider-Lockups darzulegen, bevor sie einen solchen Mechanismus beiseitelegt. Sie behandelt die Informationslücke zwischen Insidern und Käufern, prüft Forschungsergebnisse, die zeigen, dass Token-Offerings tendenziell besser unter Vesting- oder Lockup-Bedingungen laufen, und kommt dann als Antwort bei Offenlegung an.
Der Vorschlag begrenzt weiterhin, wie viel Insider verkaufen können – selbst ohne eine verpflichtende Haltefrist. Ein Tier-2-Angebot unter der SEC-Fundraising-Ausnahmeregel kann im Laufe eines Jahres bis zu 75 Millionen US-Dollar aufbringen, und die verbundenen Unternehmen des Emittenten können davon bis zu 22,5 Millionen bereitstellen. Tier 1 liegt bei insgesamt maximal 20 Millionen US-Dollar, wobei 6 Millionen für genau diese Insider verfügbar sind.
Eine separate Obergrenze greift im ersten Jahr eines Emittenten für Angebotsvorhaben: Dabei wird die Menge der von Insidern verkauften Wertpapiere auf 30% der gesamten Mittelbeschaffung gedeckelt. Rechnet man das für ein vollständiges Tier-2-Angebot über 75 Millionen US-Dollar durch, landet man bei 22,5 Millionen US-Dollar – derselbe Wert wie die Obergrenze für Affiliates selbst.
Die Obergrenzen bestimmen, wie viel Insider über ein qualifiziertes Angebot verkaufen können, wobei der Zeitpunkt die eigentliche offene Frage bleibt. Ein Insider kann verkaufen, sobald ein Token nicht mehr als eingeschränktes Wertpapier zählt – ohne dass eine Mindest-Haltefrist erforderlich ist.
Der Entwurf des Senats verlangt in einem Abschnitt mit dem Titel „Special Restrictions on Disposition“, dass Insider einen „covered token“ mindestens 12 Monate halten müssen, bevor dessen Netzwerk als frei von koordinierter Kontrolle zertifiziert ist.
Die Bären-These lautet: Der SEC-Ansatz „Disclosure first“ wird zur gelebten Betriebspraxis, während CLARITY im Kongress noch unfertig bleibt. Krypto-Lockups werden zu etwas, in das Projekte für Glaubwürdigkeit investieren, und ein Projekt ohne jegliche Einschränkungen kann dennoch Geld einsammeln.
Es geschieht lediglich mit einem stärkeren Abschlag, da das Risiko, dass Insider frühzeitig aussteigen, auf der Seite des Käufers in der Bilanz bleibt.
Keine der beiden Versionen ist bisher Gesetz, und die beiden Regelwerke definieren Insider auf wirklich unterschiedliche Weise. Sie sind sich einig, dass das Risiko real ist, streiten aber darüber, wer damit leben muss: der Käufer, der eine Offenlegung erhält, oder der Insider, der eine Frist einhalten muss.