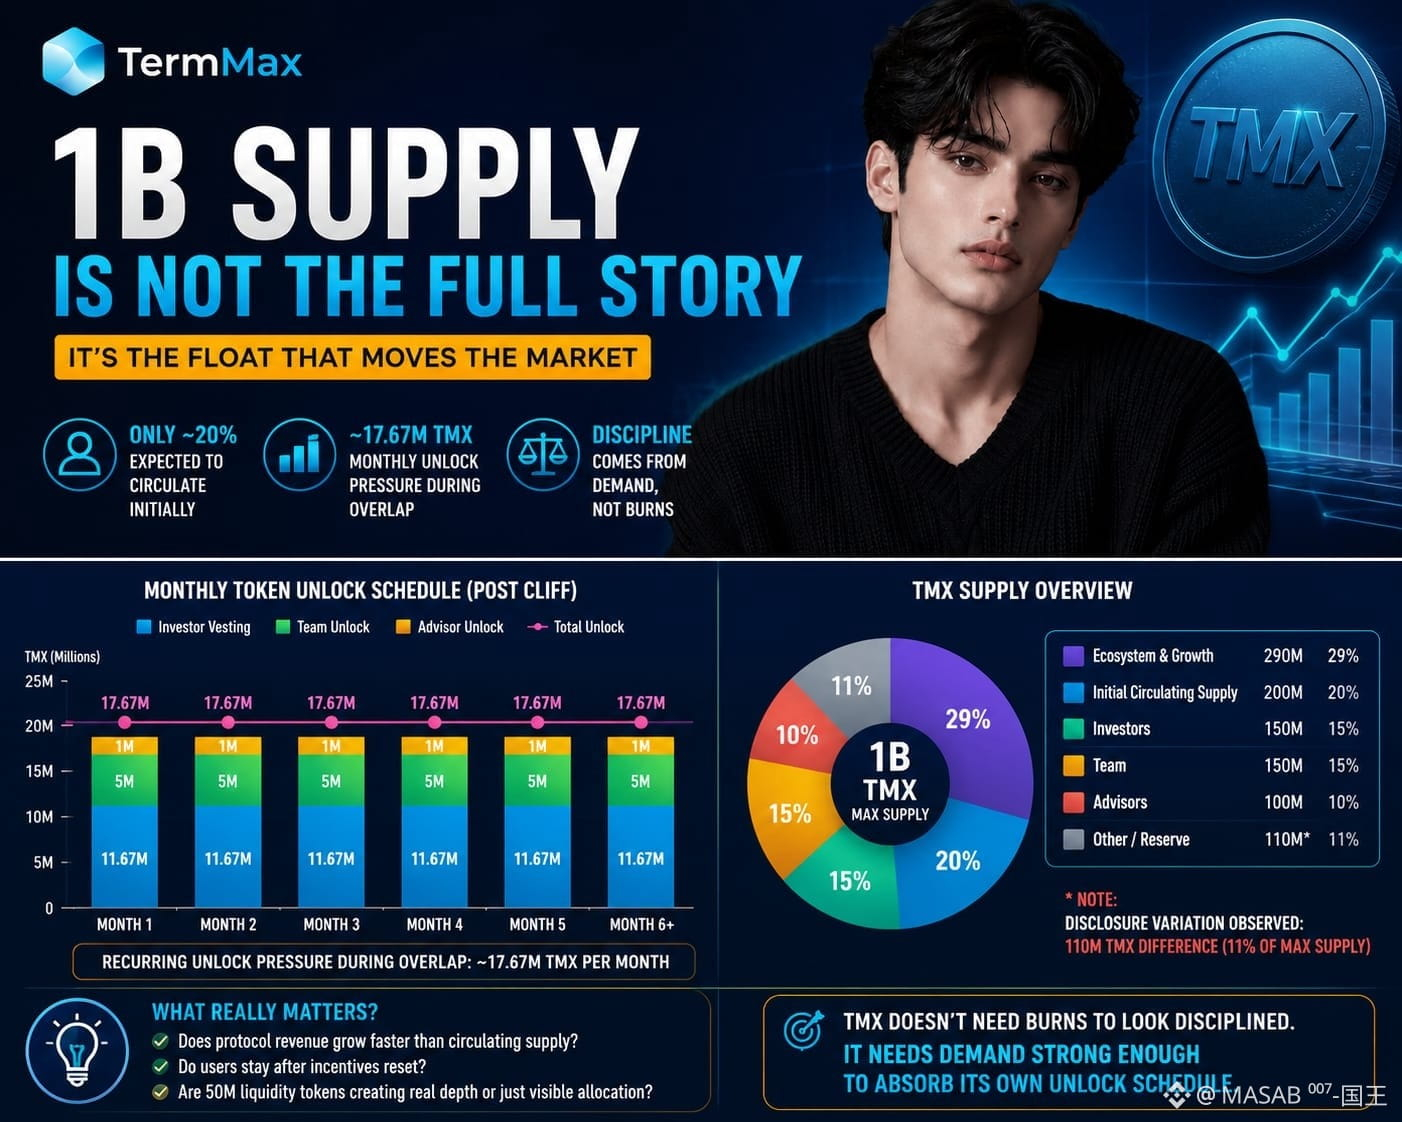
Ich habe die feste 1B-Zuteilung von TMX sofort komplett verworfen, als ich bemerkte, dass anfänglich nur etwa 20 % im Umlauf erwartet werden.
Die maximale Supply ist die saubere Zahl. Die Float ist die Verhaltensgröße.
Was als Nächstes zählt, ist, wie schnell sich dieser Float ausweitet. Investor-Vesting allein könnte nach der Cliff ungefähr 11,67 Mio. TMX pro Monat hinzufügen. Team-Unlocks fügen weitere 5 Mio. hinzu, Berater weitere 1 Mio. Während der Überschneidung entspricht das ungefähr 17,67 Mio. TMX einem wiederkehrenden monatlichen Zufluss.
Das ist nicht automatisch bärisch. Vesting ist normal. Auch die Ökosystem-Verteilung ist normal.
Aber Verteilung ist nicht Umlauf, und eine Ökosystem-Allokation von 29 % sagt mir weniger darüber, wie effizient diese Token dauerhafte Nutzer, passendes Handelsvolumen und Liquiditätstiefe erzeugen.
Hier wird TermMax meiner Meinung nach auf die Probe gestellt.
Wächst die Protokoll-Einnahme schneller als die umlaufende Supply? Bleiben eher incentive-starke Nutzer nach dem Reset der Saisons erhalten? Erzeugen 50 Mio. Liquiditäts-Token echte Markttiefe oder größtenteils nur sichtbare Allokation?
Ich achte außerdem weiter auf Dokumentenänderungen. Eine Offenlegungsdifferenz von 110 Mio. TMX entspricht 11 % der maximalen Supply. Das ist kein reines Formatierungsrauschen.
TMX braucht keine Token-Burns, um diszipliniert auszusehen.
Es braucht einen Nachfrageanstieg, der stark genug ist, um seinen eigenen Unlock-Plan zu absorbieren.
#termmax @TermMax