#termmax @TermMax
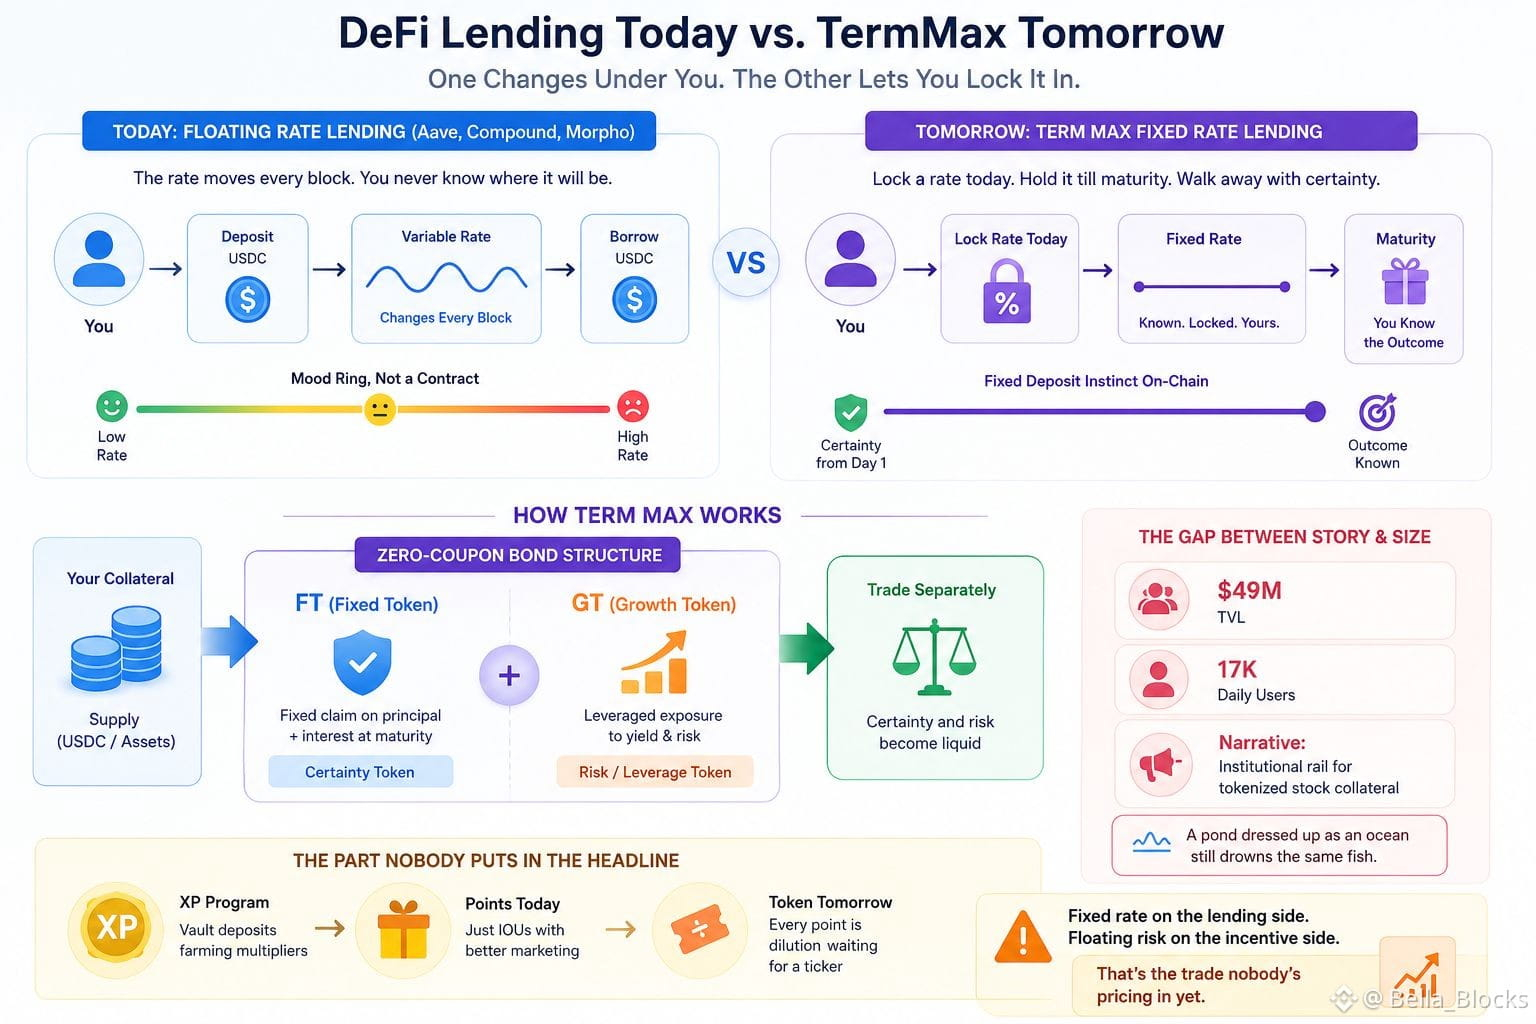
Ich komme immer wieder auf denselben Punkt zurück: Jede DeFi-Kreditrate wirkt wie ein Stimmungsring — nicht wie ein Vertrag. Aave, Compound, Morpho Blue: Du depositierst, du leihst dir Geld, und die Rate bewegt sich unter deinen Füßen in jeder einzelnen Block-Iteration. Es ist eine Festanlage, die ihre eigene Verzinsung ändert, während du den Beleg immer noch in der Hand hältst. Niemand würde im echten Leben für so etwas ein Sparkonto unterschreiben, aber irgendwie haben wir es alle on-chain normalisiert.
TermMax verkauft die gegenteilige Story. Sperre dir heute eine Rate, halte sie bis zur Fälligkeit, geh dann weg mit einer Zahl, die du vorher schon kanntest. Das ist der Bank-FD-Instinkt, verpackt in eine Zero-Coupon-Bond-Struktur — du jagst keine Rendite, du bewertest Zeit. Teile den Principal und die Zinsen in zwei Tokens: ein FT für die feste Forderung und ein GT für die gehebelte, kollateralstarke Seite. Und plötzlich kannst du die Sicherheit getrennt vom Risiko handeln. Sauberer Mechanismus auf dem Papier.
Aber ich starre immer wieder auf die Größe dieses Dinges im Verhältnis zur Größe der Story. 49 Millionen TVL, siebzehntausend tägliche Nutzer — und eine Pressemitteilung, die so klingt, als wäre es schon jetzt die institutionelle Schiene für tokenisierte Aktienkollaterale. Diese Lücke zwischen Erzählung und Bilanz ist der Hinweis. Ein Teich, der wie ein Ozean verkleidet ist, ertränkt immer noch dieselben Fische, wenn die Flut kippt.
Und der Teil, den niemand in die Schlagzeile packt: Es läuft bereits ein XP-Programm — Vault-Deposits farmen Multiplikatoren für einen Token, der noch nicht existiert. Points-Programme sind nur IOUs mit besserem Marketing. Jeder heute verdiente Punkt ist eine Verwässerung, die auf einen Ticker wartet. Fester Zinssatz auf der Lending-Seite, schwankendes Risiko auf der Incentive-Seite — das ist der Trade, den noch niemand einpreist.
$HEMI
$TREE
$RE
Ich komme immer wieder auf denselben Punkt zurück: Jede DeFi-Kreditrate wirkt wie ein Stimmungsring — nicht wie ein Vertrag. Aave, Compound, Morpho Blue: Du depositierst, du leihst dir Geld, und die Rate bewegt sich unter deinen Füßen in jeder einzelnen Block-Iteration. Es ist eine Festanlage, die ihre eigene Verzinsung ändert, während du den Beleg immer noch in der Hand hältst. Niemand würde im echten Leben für so etwas ein Sparkonto unterschreiben, aber irgendwie haben wir es alle on-chain normalisiert.
TermMax verkauft die gegenteilige Story. Sperre dir heute eine Rate, halte sie bis zur Fälligkeit, geh dann weg mit einer Zahl, die du vorher schon kanntest. Das ist der Bank-FD-Instinkt, verpackt in eine Zero-Coupon-Bond-Struktur — du jagst keine Rendite, du bewertest Zeit. Teile den Principal und die Zinsen in zwei Tokens: ein FT für die feste Forderung und ein GT für die gehebelte, kollateralstarke Seite. Und plötzlich kannst du die Sicherheit getrennt vom Risiko handeln. Sauberer Mechanismus auf dem Papier.
Aber ich starre immer wieder auf die Größe dieses Dinges im Verhältnis zur Größe der Story. 49 Millionen TVL, siebzehntausend tägliche Nutzer — und eine Pressemitteilung, die so klingt, als wäre es schon jetzt die institutionelle Schiene für tokenisierte Aktienkollaterale. Diese Lücke zwischen Erzählung und Bilanz ist der Hinweis. Ein Teich, der wie ein Ozean verkleidet ist, ertränkt immer noch dieselben Fische, wenn die Flut kippt.
Und der Teil, den niemand in die Schlagzeile packt: Es läuft bereits ein XP-Programm — Vault-Deposits farmen Multiplikatoren für einen Token, der noch nicht existiert. Points-Programme sind nur IOUs mit besserem Marketing. Jeder heute verdiente Punkt ist eine Verwässerung, die auf einen Ticker wartet. Fester Zinssatz auf der Lending-Seite, schwankendes Risiko auf der Incentive-Seite — das ist der Trade, den noch niemand einpreist.
$HEMI
$TREE
$RE