

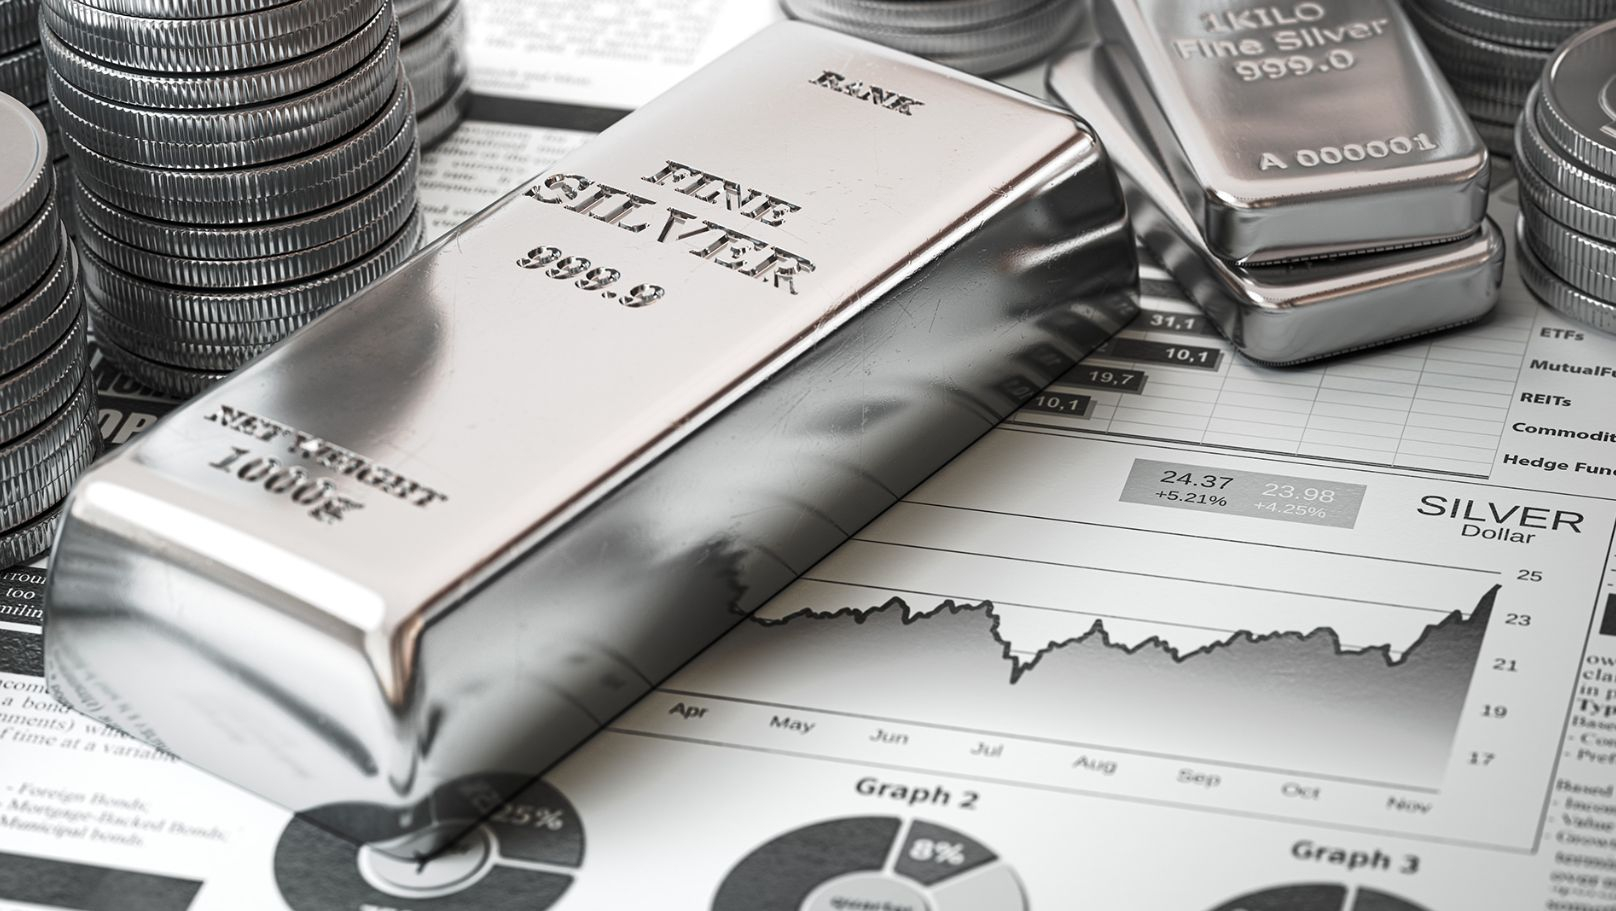
Silber hat gerade die 120 $ überschritten und ist in den letzten zwei Jahren um etwa 450 % gestiegen. Es hat sich als eines der leistungsstärksten Vermögenswerte auf den globalen Märkten herausgestellt. Diese Art von Bewegung zieht zwangsläufig Schlagzeilen und Spekulationen an, aber die Kräfte, die Silber in die Höhe treiben, gehen weit über Hype hinaus.
Was sich entfaltet, ist eine seltene Konvergenz: Jahre des physischen Angebotsdrucks kollidieren mit einem hochgehebelten Papiermarkt. Das Ergebnis ist eine Preisreaktion, die echte Knappheit widerspiegelt und nicht finanzielle Ingenieurskunst.
Um zu verstehen, warum Silber sich so bewegt, wie es sich bewegt, müssen wir unter die Oberfläche schauen.
Ein Markt, der auf einem mehrjährigen Angebotsdefizit basiert
Das Problem von Silber begann nicht in diesem Jahr.
In den letzten fünf aufeinanderfolgenden Jahren hat der globale Silberverbrauch die globale Produktion überstiegen. Über diesen Zeitraum hat der kumulierte Rückstand etwa 678 Millionen Unzen erreicht – fast das Äquivalent eines gesamten Jahres der globalen Minenproduktion, die im System fehlt.
Dies ist kein vorübergehendes Ungleichgewicht. Es handelt sich um ein strukturelles Defizit, das stillschweigend die oberirdischen Bestände abfließen lässt.
Das raffinierte Angebot hat sich weiter verknappt
Selbst dort, wo Silber existiert, ist der Zugang zu raffiniertem, lieferbarem Metall schwieriger geworden.
Exportbeschränkungen, Lizenzanforderungen und Engpässe in Teilen der Lieferkette haben die Verfügbarkeit von raffinierten Silberbarren reduziert. Die Konsequenzen sind im gesamten Markt sichtbar: weniger Barren im Umlauf, steigende physische Prämien und zunehmend aggressive Konkurrenz unter Käufern, die eine sofortige Lieferung suchen.
Industrielle Nachfrage beschleunigt sich rasant ⚙️
Silber wird oft als monetäres Metall betrachtet, aber seine industrielle Rolle ist ebenso kritisch – und die Nachfrage beschleunigt sich.
Solarenergie ist ein wichtiger Treiber. Silber ist entscheidend für die elektrische Leitfähigkeit in Photovoltaikmodulen. Mit der globalen Solarleistung, die sich ausweitet, steigt die Silbernachfrage entsprechend an. Schätzungen zufolge könnte der solarbezogene Silberverbrauch von heute rund 200 Millionen Unzen pro Jahr auf bis zu 450 Millionen Unzen jährlich bis 2030 wachsen.
Gleichzeitig treiben Rechenzentren, künstliche Intelligenz, Elektrifizierung und Netzaufrüstungen eine neue Nachfrage an. Hochleistungs-Elektronik erfordert außergewöhnliche Leitfähigkeit, und in vielen Anwendungen kann Silber nicht ohne Verlust von Effizienz oder Zuverlässigkeit leicht ersetzt werden.
Ein Papiermarkt, der die physische Realität bei weitem übersteigt 🧾
Einer der fragilsten Aspekte des Silbermarktes ist seine Struktur.
Die Mehrheit der Silberexponierung existiert in Form von Papierverträgen und nicht in physischem Metall. Das Papier-zu-physisch-Verhältnis wird oft auf etwa 350:1 geschätzt, was bedeutet, dass Hunderte von Ansprüchen für jede Unze echten Silbers existieren können.
Dieses System funktioniert reibungslos – bis die Marktteilnehmer beginnen, physische Abwicklung zu verlangen. Wenn das passiert, ändern sich die Dynamiken schnell. Leerverkäufer haben Schwierigkeiten, Metall zu beschaffen, Rückkäufe beschleunigen sich, die Volatilität steigt, und gezwungenes Covering kann mächtige Rückkopplungsschleifen erzeugen, die die Preise stark nach oben treiben.
Leasingraten und Rückwärtsation signalisieren physischen Stress
Klare Warnzeichen sind bereits aufgetaucht.
Die Leasingraten für Silber, die normalerweise niedrig sind, stiegen auf fast 39% annualisiert, ein außergewöhnliches Signal, dass das Leihen von physischem Silber extrem schwierig geworden ist.
Gleichzeitig trat Rückwärtsation auf – Phasen, in denen Spotpreise über den Futures-Preisen lagen. Diese Bedingung deutet normalerweise darauf hin, dass Käufer Metall sofort wollen, nicht in Monaten. In einigen Fällen erreichte die Silber-Rückwärtsation Niveaus, die seit etwa 1980 nicht mehr gesehen wurden und die Botschaft einer akuten physischen Knappheit verstärkten.
Raffinierungsengpässe haben die Knappheit verschärft
Der Angebotsstress intensivierte sich weiter, als etwa 9.7% der globalen Raffinierungskapazität Ende 2025 offline gingen. Selbst wenn rohes Silber verfügbar ist, bedeuten Raffinierungsengpässe, dass es nicht immer schnell genug in verwendbare Formen umgewandelt werden kann, um die Nachfrage zu decken.
ETFs haben große Mengen Metall aus dem Umlauf entfernt
Silber-Exchange-Traded Funds halten physische Barren, keine Papierversprechen.
Allein im frühen Jahr 2025 flossen rund 95 Millionen Unzen in Silber-ETFs. Dieses Metall wurde effektiv aus dem Pool entfernt, der den industriellen Nutzern, Raffinierern und Liefermärkten zur Verfügung stand – was das Angebot noch weiter verknappte.
Silber wird zu einer strategischen Ressource
Im August 2025 fügte die Vereinigten Staaten Silber offiziell ihrer Liste kritischer Mineralien hinzu. Dies markierte einen signifikanten Narrative-Wandel: Silber wurde nicht mehr nur als Rohstoff betrachtet, sondern als strategisches Material, das für die nationale und technologische Infrastruktur unerlässlich ist.
Solche Klassifizierungen neigen dazu, langfristige Politik, Beschaffung und Investitionsverhalten zu verändern.
Warum Silber schneller als Gold bewegt
Die Silbermärkte sind tief, liquide und stark kapitalisiert. Die Silbermärkte sind dünner.
Wenn die Nachfrage in einem Umfeld mit eingeschränktem Angebot steigt, bewegt sich Silber tendenziell schneller und gewalttätiger als Gold und erzeugt schärfere Preisschwankungen in beide Richtungen.
Das größere Bild
Silber stieg nicht aus einem einzigen Grund. Es bewegte sich, weil mehrere Druckfaktoren gleichzeitig aufeinandertrafen:
Jahre an anhaltenden Angebotsdefiziten
Verknappung des raffinierten Angebots
Rasant steigende industrielle Nachfrage
Extreme Papierhebelwirkung gegenüber begrenztem physischem Metall
Spitzen bei Leasingraten und Rückwärtsation
Raffinierungs- und Bestandsstress
ETF-Absorption von physischem Silber
Strategische Neureklassifizierung durch Regierungen
An einem bestimmten Punkt hörte der Markt auf, rein durch Papierpreismechanismen gesteuert zu werden.
Es begann, auf die physische Verfügbarkeit zu reagieren.
Diese Verschiebung ändert alles.
Keine Finanzberatung. Risiko entsprechend managen. ⚠️