


文|鲸研 Markenlabor Fünf Kinder
Das ist das beste Thai-Restaurant, das dieser Mann mit eiserner Entschlossenheit am liebsten isst – und sie hat es „richtig gefressen“. Sogar von den Absperrgittern vor dem Laden aus sieht man: Hier wird in Kürze ein Yunnan-Guizhou-Berg-und-Wald-Bistro eröffnen.
Vielleicht liegt es einfach daran, dass die Entfernung kurz ist: In Chongqing sind die Einkaufszentren praktisch von Gerichten aus Yunnan-Guizhou umringt. Von Baojiang-Tofu, Sauer-Tang-Feuertopf, „Duo Duo“-Mehl bis hin zu gebratenem Chili-Rindfleisch, Wildpilzen, kleinem Topf mit Reisnudeln … ein Windstoß, der die verschiedenen Einkaufszentren überall aufblühen lässt – und dann wieder wie ein Windstoß: alle wechseln gleichzeitig das Schild und warten weiter in Reihen.
In den letzten zwei Jahren wirken die Schilder in den Gastronomie-Etagen, als würden sie immer schneller gewechselt.
Nestlé Professional Catering (2026 China Whitepaper für den chinesischen Gastronomie-Markt) schätzt: 2025 liegt die Zahl der landesweiten Gastronomie-Filialen bei etwa 8,25 Millionen. Die Schließquote beträgt 48,9%, die Eröffnungsquote hingegen 50%.
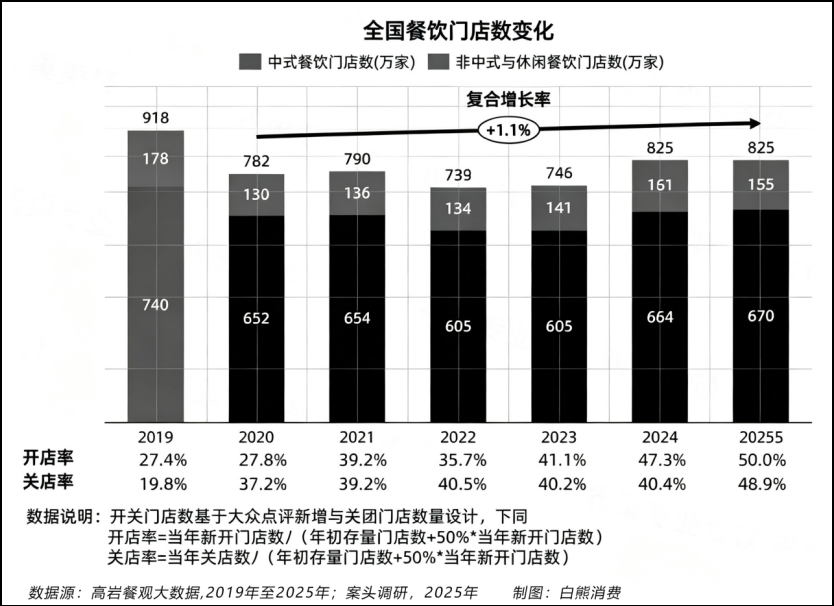
Halb eröffnen, halb schließen—beschäftigt bis zum Wahnsinn: die „Restaurant-Wächter“, die nur noch hinterherhinterher sind.
So eine häufige Branchen-Iteration ist zu brutal—daher bekommen Menschen oft Mitleid für die Franchise-Partner, die sich komplett in den Sand gesetzt haben. Betrachtet man es jedoch aus einem anderen Blickwinkel: Junge Leute sind neuigkeitsliebend; Restaurants, die wirklich gut schmecken, werden ganz natürlich durch noch bessere ersetzt.
Ganz zu schweigen davon: Dich könnte auch einfach jemand anderes ersetzen—und zwar du selbst.
Der Mann, der Crunchy Noodles so hart liebt, hat einmal eine wahre Begebenheit geteilt: Sie und ihre Food-Freundin gingen oft in ein japanisches Yakiniku-Restaurant—und sie sagten, sie hätten es „gegessen und ruiniert/ausgeweidet“.
Doch schon bald eröffnete hier ein neues Restaurant mit Rindfleisch. Und sie war erstaunt: Die Service-Dame, die ihnen früher beim Grillen geholfen hatte, war tatsächlich noch immer im Laden.
Gleiche Adresse, andere Kategorie und andere Signature—eigentlich war es derselbe老板.
Gräbt man noch tiefer, steht hinter dem Laden sogar dieselbe Gastronomie-Gruppe. Schon 2017 berichteten Medien der Gastronomiebranche, dass sie die dominierenden „Big Shots“ hinter der Gastronomie im Südwesten seien: mit über 40 Marken und mehr als 500 Filialen.
Als verkürztes Bild sind wir schon unendlich nah an einer Wahrheit der Gastronomiebranche: In der heutigen Zeit entstehen Trends in der Gastronomie und wechseln sich—zu einem großen Teil—nicht natürlich, sondern werden organisiert.
Gerade heute, wenn lokale Spezialitäten wie Yunnan-Guizhou-Gerichte, Guangxi-Küche oder Taizhou-Küche so schnell berühmt werden und ebenso schnell wieder vergehen, steckt dahinter möglicherweise eine industrialisierte Kette fürs Wellenreiten, mit klarer Arbeitsteilung und nahtlos ineinandergreifenden Gliedern.
Warteschlangen können produziert werden
Wenn ein Restaurant eröffnet und sofort eine Warteschlange bildet, wird das normalerweise auf zwei Dinge zurückgeführt: Dass es sehr gut schmeckt und dass die Lage stimmt.
Doch innerhalb der Gastronomiebranche ist das Warten/die Warteschlange eher ein Ergebnis, das sich präzise gestalten lässt. Der Startpunkt liegt nicht in der Küche, auf die die Gäste achten, sondern in den Informationsströmen auf Douyin und Xiaohongshu sowie in den Akquise-Büros im Shoppingcenter.
Standardisiertes Wellenreiten auf Social-Plattformen
Für den inländischen Traffic-Betrieb ist inzwischen ein reifer „Gang“-Charakter entstanden. Zum Beispiel auf Xiaohongshu in der „Zhengzhou-Bande“: Sie sind stark im Underwater-Seed-Marketing, dominieren Douyin „Xiamen-Bande“, die sich in Douyin-Pushing/Traffic-Investitionen auskennt.
Und in der Gastronomie ist auch eine „Wuhan-Bande“ entstanden, die besonders gut mit hochfrequentem Traffic umgeht. Sie brüten einerseits Restaurantmarken aus, und stellen andererseits ein komplettes System für Influencer-Seed/Verbreitung bereit—für ein integriertes „Marke + Traffic“-Betriebskonzept.
Ein Standardprozess für das „Wellenreiten“ in einem neuen Laden läuft normalerweise in drei Stufen ab:
Erste Stufe: Etwa eine Woche vor der Eröffnung gehen zunächst 3–5 Food-Influencer mit jeweils mehreren Millionen Followern los, checken die Filialen, veröffentlichen Posts mit festgelegten Inhalten wie „#Stadtneu: Warteschlangen-König #Für jeden mehrmals wert“, und schaffen so anfängliche Glaubwürdigkeit.
Zweite Stufe: Rund um die Eröffnung—Influencer im mittleren Segment mit 100.000 bis 500.000 Followern wählen 20–30 Personen aus und produzieren massenhaft Posts. Im Fokus stehen Keywords wie „XX-Essenempfehlung“ und „XX-Date-Restaurant“, um die Such-Traffic-Ströme der Konsumenten zu übernehmen.
Dritte Stufe: Gleichzeitig füllen über 500 Menschen mit wenig Followern („Low-Follow“-Normalos) durch Tausch oder günstige Restaurant-Checks die Fläche und erzeugen das Gefühl von Echtheit: „Auch normale Menschen gehen hin und checken ab“.
Dreistufiger Content-Stacking—und in Kombination mit den fortlaufenden Push-Algorithmen der Plattform wird der kollektive Eindruck „In der ganzen Stadt isst man das“ hergestellt.
Das Creative-Western-Dining Brand Pick Chill mit seinem ersten Laden in Shanghai ist ein typisches Beispiel für diese Vorgehensweise.
Laut öffentlichen Berichten startete das Restaurant schon lange vor der Eröffnung über einen längeren Zeitraum auf Xiaohongshu kontinuierlich „Grundieren/Seed“-Marketing, um das Gefühl von Knappheit zu verstärken. Am Eröffnungstag warteten an Werktagen über 700 Tische. Dadurch haben viele Konsumenten das Gefühl, der Laden sei „plötzlich“ heiß geworden.
In den ersten Monaten nach der Eröffnung blieb Pick Chill in den meisten Fällen auf Platz 1 der Beliebtheitsliste bei Dianping (上海西餐人气榜) kontinuierlich.
Natürlich sind nicht alle Hits vom Menschen gesteuert. Damals war der landesweite Hype um das Zibo-Grillen ein seltenes Beispiel für einen „wilden“ viralen Aufstieg: Eine Universität hat eine Stadt berühmt gemacht—ohne Markeninhaber, ohne MCN als führende Kraft.
Aber genau weil es an einem ausgereiften Markensystem und einer standardisierten Lieferkette fehlt, kommt die Hitze schnell—und verschwindet auch ebenso schnell. Nach der Hochphase konnten in Zibo zudem viele provisorische Grillstände kaum weiter bestehen.
Das Shoppingcenter ist ein Selektionsfilter für Trends.
Während online die Aufmerksamkeit auf Anschlag getrieben wird, ist die Umsetzung vor Ort besonders wichtig. Und welche Kategorien in die Shoppingcenter in deiner Nähe kommen, ist nicht die spontane Entscheidung der Händler—sondern die Akquise-Strategie des Shoppingcenters.
Shoppingcenter sind längst in das Zeitalter des Wettbewerbs mit bestehenden Beständen eingetreten; die Ära „Retail ist König“ ist schon lange vorbei. Gastronomie ist zum zentralsten Traffic-Einstieg im Einkaufszentrum geworden.
Winning Business Net (2026 Jahresbericht Entwicklung von Shoppingcentern) zeigt: In China liegt die gesamte „Open-and-Close“-Rate bei traditionellem Retail in Shoppingcentern nur bei 0,99—am Rande des Schrumpfungs-Kipppunkts.
Und bei der Gastronomie insgesamt liegt die Zahl der „Open-and-Close“-Geschäfte bei 1,15; das ist die stabilste Kategorie unter allen Branchen. Dabei erreichen Quereinträge für Yunnan-Guizhou-Küche und Gan-Gerichte bei den Open-and-Close-Raten sogar Werte von 3,03 bzw. 7,20—mit einer phänomenalen Wachstumskurve.
Gemessen am Anteil der Filialen: Im Jahr 2025 liegt der durchschnittliche Anteil der Gastronomie-Formate in nationalen wichtigen Städten in Shoppingcentern bei 31,8%; in manchen regionalen Projekten liegt er sogar bei über 45%.
Man kann sagen: Shoppingcenter werden zunehmend zu Food-Hubs—sie leben davon, dass die Gastronomie sie weiter am Leben hält.
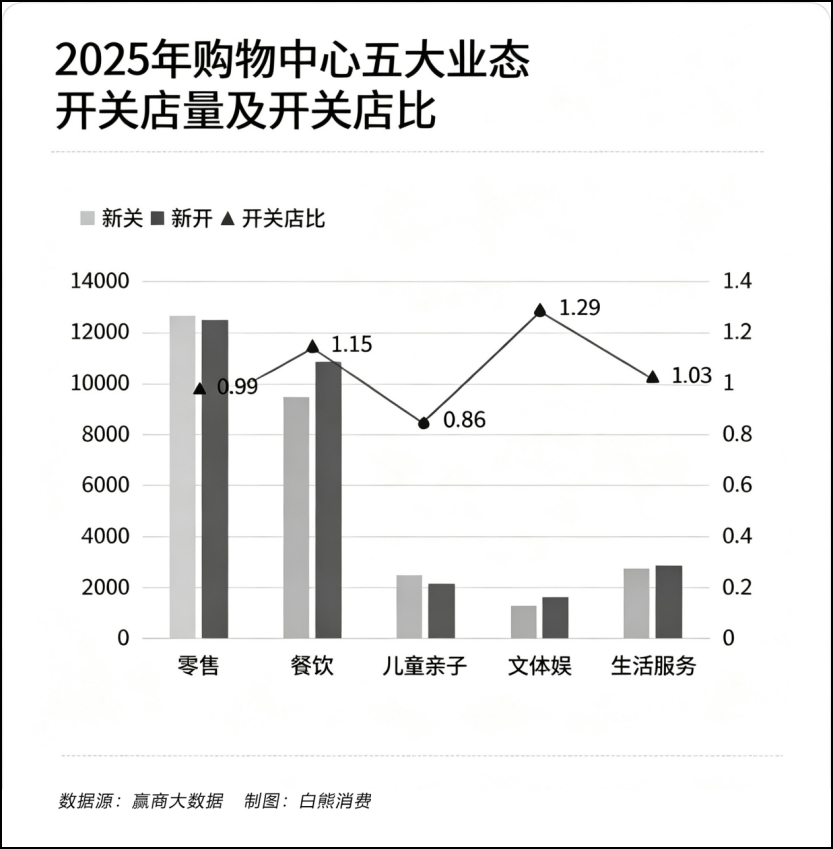
Damit ist der Bereich „招商“ (Akquise) im Einkaufszentrum nicht mehr nur passiv und nimmt einfach Anträge von Marken auf Ansiedlung entgegen.
Sie starren aktiv auf die Kategorien-Hot-Spots auf Xiaohongshu und Douyin und bringen gezielt Marken aus angesagten Rennbahnen ein. Für „City First Stores“ und angesagte „Hot“-Marken geben Shoppingcenter proaktiv zeitlich begrenzte Mietbefreiungen und eine bevorzugte Auswahl an Gold-Ladenflächen—vor allem im Erdgeschoss oder an Ausgängen der U-Bahn.
Sogar mit bestimmten Renovierungszuschüssen.
Ein direkter Effekt ist, dass sich Kategorien „dicht drängen“. Das Shanghai iAPM hatte in den Jahren 2024–2025 eine große Umstrukturierung der Gastronomie-Etagen vorgenommen: Es zog einen Teil der traditionellen Sitzrestaurants ab, die seit Jahren betrieben wurden, und konzentrierte sich darauf, Fusion-Küche aus Yunnan-Guizhou-Sichuan, Thai-Bars, Creative Bistros und andere Internet-Promi-„Erste-Laden“-Rennbahnen einzuführen.
Laut Kommentaren aus der Branche führte die Anpassung der Gastronomie-Etage zu einem deutlichen Anstieg der Kundenfrequenz.
Außerdem bringen von Peking Changying Tiantjie über Chaoyang Joy City bis hin zu Sheng Hui alle massenhaft neue japanische Restaurants nach.
Laut Statistiken des „Berufsgastronomie-Netz“ bündeln sich in vielen Einkaufszentren japanische Spezialläden wie Sushi, Schnitzel, Tempura, Shabu Shabu/Sukiyaki, Yakitori, Teppanyaki usw.—ein Center hat allein über 20 japanische Restaurants.
Also: Wenn du das Gefühl hast, „kürzlich gibt es überall japanisches Essen“, dann liegt das in großem Maße am Ergebnis, dass die Akquise-Abteilung es aktiv geplant hat.
In diesem Prozess kann zwischen Shoppingcenter und den Gastronomie-Innovationsgruppen eine Art Bindung entstehen.
Für die Akquise-Abteilung ist die Zusammenarbeit mit einer Gastronomie-Gruppe, die gleichzeitig 5 oder 6 Marken betreibt, deutlich effizienter als die Anbindung an dutzende unabhängige kleine Marken.
Wenn die Marken-Hitze nachlässt, kann das Konzernunternehmen Ladenflächen direkt in eine andere neue Marke innerhalb der Gruppe umswitchen—und spart sich so die Kosten für erneute Verhandlungen über Ladenflächen. Auch das Shoppingcenter umgeht das Risiko leerstehender Flächen.
Jiemian News berichtete, dass das Creative-Guangxi-Küchenmarke „Mran“ und „茉農 monon“ mit Fokus auf Guizhou-Zimtgewürz gegrillten Fischen aus demselben Planungsteam stammen. Im Shanghai CP Jing’an steht neben „嬷冉“ direkt „茉農 monon“.
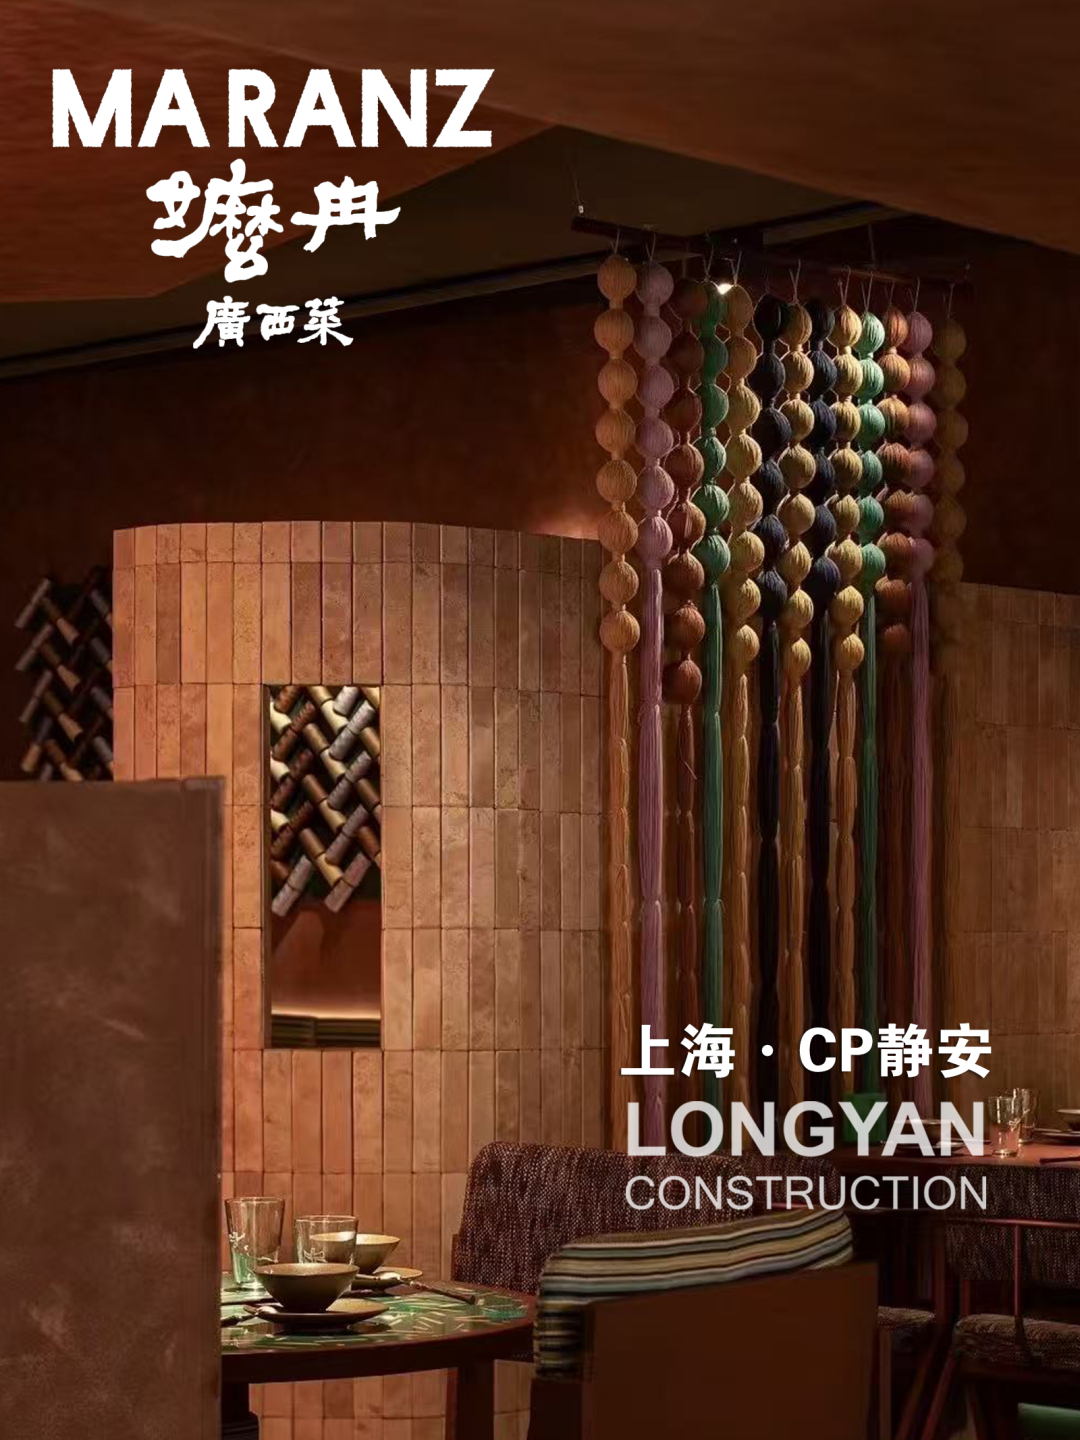
Laut Angaben ist der Standort CP Jing’an in Shanghai mit der von China Resources Vientiane Living treuhänderisch betriebenen Verwaltung verbunden. Nachdem das erste Geschäft von Mran hier gelandet war, wurde es schnell in mehrere Projekte der China-Resources-Sparte repliziert—zum Beispiel Vientiane City und Vientiane Tian…
Und eine Person, die nah an China Resources Land steht, behauptet: Regionale Küchen können Traffic ziehen, aber ein Shoppingcenter braucht Kundenfrequenz, um siebanzuführen. Ein ausgereiftes Gastronomie-Konzernunternehmen kann dem Einkauf die stabilen Marken liefern—sogar für verschiedene Geschäftsprojekte im Shoppingcenter replizieren. Beide schützen sich gegenseitig mit einer Art „Basisabsicherung“, und treiben sich gleichzeitig gegenseitig an.
Online wird das Verlangen erzeugt, offline wird es sichtbar. Wenn du auf Xiaohongshu 10 Notizen derselben Filiale derselben Marke durchscrollst und du im Shoppingcenter gleichzeitig ihren Laden und die Warteschlange siehst, ist das Bewusstsein „Dieser Laden ist wirklich heiß“ in einer geschlossenen Schleife fertig.
Und all das hat—entgegen dem, was man sich vielleicht vorstellt—keine so große Korrelation damit, ob das Essen selbst wirklich gut schmeckt.
Internet-Promi-Restaurants werden massenhaft „ausgebrütet“.
Online spielt man mit Traffic, offline belegt man Ladenflächen. In gewissem Sinne passt das zu dem, was die breite Öffentlichkeit über Gastronomie-Betrieb versteht.
Genau diese Ebene des Alltags steckt aber hinter noch mehr Geschichten, die wir alle sehen. Zum Beispiel ist die traditionelle Verbreitungslogik in der Gastronomie oft „Vater und Sohn übernehmen“—Betrieb weitergegeben von Generation zu Generation; und man verfolgt maximal weit zurück und erzählt Geschichten über immaterielles Kulturerbe.
Doch vielen ist nicht bewusst, dass die Produktform und die Markengeschichte von angesagtem Essen nahezu immer entworfen wurden.
Die „Wu-Han“-Macher-Fabrik
Im inländischen Markt für Internet-Promi-Gastronomie gibt es eine nicht zu ignorierende Kraft: die oben erwähnte „Wuhan-Bande“. Unter den herausragenden Vertretern sind insbesondere fünf Gastronomie-Innovationsgruppen mit Hauptsitz in Wuhan, darunter Wan Shihui, Dechuan, Ganqu Chuang, Zhuozhi Fangjian, Fanjiа usw.
Sie produzieren massenhaft Warteschlangen-Könige in Einkaufszentren landesweit—und werden auch „die fünf kleinen Drachen der Wuhan-Gastronomie“ genannt.
Unter Wan Shihui werden gleichzeitig mehrere Marken betrieben, darunter NEED koreanische Creative Cuisine, Yeego Yunnan-Guizhou-Fusion, Pick Chill, One More Thai Thai Winebar sowie 麻布食堂 usw.
得川 hat O'eat, 贵Guui Guizhou-Gerichte hervorgebracht; 卓智方健 macht泥靴 NIBOO; 甘趣餐创 brachte drei Berge in Flammen- Hotpot (三出山火锅) heraus.
Sie verfeilen zuerst in kleinen und mittleren Stadtvierteln in Wuhan Ladenmuster, testen das Geschäftsmodell auf Rentabilität und den Effekt mit Warteschlangen; dann treten sie als „City Flagship Store“ in Benchmark-Shoppingcenter in Peking, Shanghai, Guangzhou und Shenzhen ein—und belegen umgekehrt mit der Anziehungskraft des Erstlinienmarktes. Schließlich replizieren sie das Ganze landesweit in Top-Commercial-Systemen wie Wanda City und Longfor Tianjie.
Laut einem Bericht von First Financial YiMagazine ist dieser Weg „neue First-Tier-Städte als Quelle, First-Tier-Städte lassen es explodieren, landesweite Replikation“ bereits zur Standard-Vorlage für die Expansion von Internet-Promi-Gastronomie geworden.
Wenn wir also in unterschiedlichen Städten und verschiedenen Shoppingcentern Internet-Promi-Läden mit ganz unterschiedlichem Stil essen, zeigt die Rückverfolgung der Eigentumsverhältnisse am Ende oft auf dasselbe Mutterunternehmen mit Hauptsitz in Wuhan.
Laut Angaben: Von der Projektfreigabe über die Kategorienumbauten, die Renovierung des Musterladens bis zur Eröffnung dauert es für eine Marke am schnellsten nur 45 Tage. Wenn der Musterladen das Warteschlangen-Modell durchläuft, kann man die Franchise innerhalb von 6 Monaten öffnen und innerhalb eines Jahres die Layouts in mehr als 10 Kernstädten abschließen.
Wenn die Hitze einer Marke nachlässt, wird das Konzernunternehmen sie nicht mit großer Mühe umarbeiten. Stattdessen brütet es direkt die nächste neue Marke aus—sogar indem es unter demselben Ladenflächen-Konzept „ein neues Label drüberzieht“ und weiterbetreibt.
Wenn man es mit dem Lebenszyklus-Management von Produkten bewertet, ist diese Vorgehensweise geradezu „dunkle Technik/邪修“. Denn die „Wuhan-Bande“ setzt praktisch nicht auf den Lebenszyklus einer einzelnen Marke; sie gleicht Risiken über ein Marken-Portfolio aus.
Nehmen wir „漂亮饭“ als Beispiel: Laut einem Bericht aus der Branche ist diese Kategorie mittlerweile von der „Wuhan“-Gang auf Version 3.0 weiterentwickelt worden.
Die erste Generation schaffte den Durchbruch durch die „Look“-Attraktivität eines Einzelstandorts und hohe Durchschnittsbons; vertreten durch Creative-Western-Restaurants mit dem Modell für große Läden. Die zweite Generation ging mit MCN-ähnlicher Massenbrutpflege an den Start: Ein Konzern betreibt gleichzeitig mehr als 5 Marken und streut Risiken über ein Marken-Portfolio.
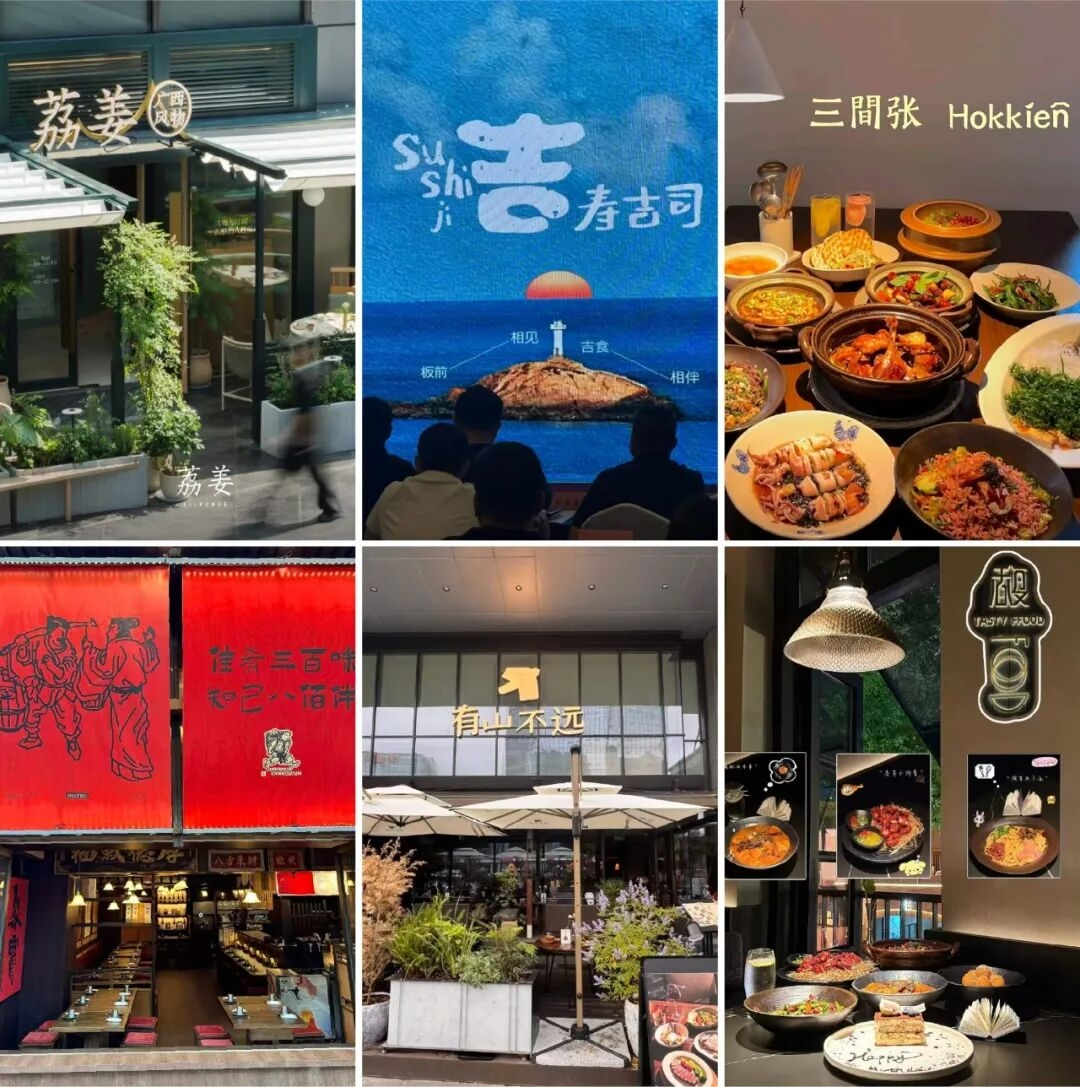
Heutzutage sind die „drei Generationen“ ebenfalls am Start: In ganz China werden gerade kleinere regionale Spezialitäten wie Guangxi-Suan-Ye (sauer eingelegte Dinge), Minnan-Snacks oder Taizhou-Meeresfrüchte populär. Natürlich stapeln diese dahinter stehenden Gastronomie-Innovationsgruppen dabei auch langsam noch kulturelle Erzählungen auf, um die Lebensdauer des Hotspots zu verlängern.
Aber egal bis zur welcher Generation man iteriert: Der Kernprozess in der Produktentwicklung bleibt immer gleich—das „Shot-/Kameratest“-Verfahren.
Insider sagten dem Medium: In den Produktentwicklungsprozessen der Marke „漂亮饭“ hat die Priorität für „Shot-taugliche Indikatoren“ wie Anrichten/Plateaus, Farbwiedergabe, Soße-Schmelzeffekt (ziehen) und die Stapelhöhe der Zutaten oft Vorrang vor der Anpassung des Geschmacks.
Sobald ein Gericht auf den Tisch kommt, wird zuerst mit dem Handy eine Aufnahme gemacht—mit der Originalkamera, um zu prüfen, ob die Farben ausreichend gesättigt sind und ob die Bildwirkung genug Wucht hat; danach entscheidet man, ob man noch etwas anpasst.
Das ist kein Scherz, sondern Standardbetrieb in der Branche. McLuhan hat es im „Verstehen der Medien“ schon gesagt: Die Form des Mediums selbst prägt die Art, wie Menschen Wahrnehmung und Verhalten entwickeln. Und im Zeitalter von Xiaohongshu bestimmt die Effizienz, mit der ein Gericht verbreitet wird, direkt, ob es zum Traffic-Lieferanten werden kann.
Super-Franchise-Nehmer: Arbitrageure am „Hotspot“-Zeitpunkt
Nachdem die Marke aufgebaut und die Hitze entfacht wurde, sind es die Franchise-Partner, die wirklich Geld in die Hand nehmen und die Straßen mit Filialen füllen.
Innerhalb des Franchise-Systems gibt es zwei sehr unterschiedliche Gruppen: gewöhnliche Kleinanbieter-Franchise-Partner und Super-Franchise-Nehmer.
Super-Franchise-Nehmer sind überhaupt nicht dieselbe Art von Menschen wie die früheren Franchise-Partner, die „eine Filiale eröffnen und die Familie damit ernähren“—Ehepaare als Kleinanbieter.
In einem Artikel des True-Gu-Research-Instituts heißt es: Sie halten typischerweise Dutzende bis hin zu mehreren Hundert Filialen in der Hand, verfügen über hochwertige Ladenflächen in den Kernlagen der Städte, und haben ein komplettes Team für Standortwahl, Renovierung und Inspektionen.
Für Super-Franchise-Nehmer bedeutet Franchise nicht Unternehmertum, sondern Investition—und zwar ein Arbitrage-Spiel, das man sehr präzise auf Zeitpunkte „klicken“ kann. Sie prüfen bereits, bevor eine Marke richtig groß heiß wird, durch Vor-Ort-Undercover-Besuche, Messungen des realen Umsatzes über Wochenenden und Wochentage und entscheiden frühzeitig über das Aufwärtspotenzial der Marke. Danach riegeln sie in der frühen Phase des Hotspots massenhaft Filialflächen ab, eröffnen geballt und schöpfen die gesamten Vorteile der Aufstiegsphase aus.
Typisch: nur Fischfilet essen, nicht den Fischschwanz.
Wenn dann gewöhnliche Kleinanbieter auf Kurzvideos die Hitze sehen und alle hinterherlaufen, hat die Rennbahn längst angefangen, sich gegenseitig auszuwringen und die Gewinne werden dünner. Zu diesem Zeitpunkt können Super-Franchise-Nehmer geordnet aussteigen und in eine neue, potenzielle Rennbahn wechseln.
Ein typisches Beispiel ist Bawang Chajigi. Laut dem oben genannten Bericht hatten in einer Community eines bestimmten Super-Franchise-Nehmers fast 100 Franchise-Partner schon im Voraus Bawang Chajigi platziert. In der frühen Phase der Markenentwicklung lag der Franchise-Aufwand pro Laden bei etwa 600.000–700.000 Yuan; wer früh einstieg, konnte sich in maximal 8 Monaten refinanzieren—und der jährliche Gewinn pro Laden lag bei über 1 Million.
Und bis 2025 sind die Kosten für eine Franchise in derselben Stadt an demselben Standort bereits auf über 1,5 Millionen Yuan gestiegen; die Payback-Zeit verlängert sich auf über 24 Monate, wodurch der Gewinnspielraum massiv schrumpft.
Super-Franchise-Nehmer, die früh einstiegen, und Kleinanbieter, die später hinterherliefen, verdienen nicht wirklich dasselbe Geld.
Auch deshalb: Der „Super-Franchise-Nehmer“, der in den Medien breit berichtet wurde—Lao Hei—managementierte in 5 Jahren mit einer von ihm entwickelten Methodik die Größe seiner Filialen über 300: Er machte drei Tage lang „Undercover“-Besuche, zeichnete Kundenfrequenz und Tischumschlag zu verschiedenen Tageszeiten auf.
Sein Maßstab ist sehr pragmatisch: Ob sich eine Marke lohnt, in sie zu investieren, hängt nicht von der Xiaohongshu-Hitze ab—sondern davon, ob es am Nachmittag um 14 Uhr Menschen gibt, die in der Warteschlange stehen, und ob der Durchschnittsbon die Miete und die Personalkosten decken kann.
Der Aufstieg superer Franchise-Nehmer verändert auch die Machtverhältnisse zwischen Markeninhabern und Franchise-Partnern.
Früher legte die Marke die Regeln fest, und die Franchise-Partner führten aus; heute haben Super-Franchise-Nehmer, die über Kernladenflächen und lokale Betriebsfähigkeit verfügen, immer mehr Verhandlungsmacht bei Standortwahl, Preisgestaltung und Marketingaktivitäten.
Wenn Kettenmarken landesweit expandieren wollen, werden sie immer stärker auf diese „Truppen aus den lokalen Regionen“ angewiesen.
Laut der Darstellung des True-Gu-Research-Instituts produzieren Super-Franchise-Nehmer nicht nur den Trend, sondern entscheiden auch, wann der Trend endet. Was du im Shoppingcenter isst, entscheiden sie schon vor ein paar Monaten.
Im Vergleich dazu ist die Lage für gewöhnliche Kleinanbieter-Franchise-Partner deutlich schwieriger.
Daten zeigen: Die durchschnittliche Lebensdauer von Internet-Promi-Gastronomie-Filialen liegt nur bei 8–12 Monaten; Filialen, die länger als drei Jahre überleben, sind weniger als 10%. Viele Kleinanbieter steigen ein, wenn die Hitze am höchsten ist, und tragen dabei hohe Mietkosten, hohe Renovierungskosten und kontinuierliche Marketinginvestitionen. Bevor sie ihre Kosten wieder drin haben, ist das „Hot Window“ längst vorbei.
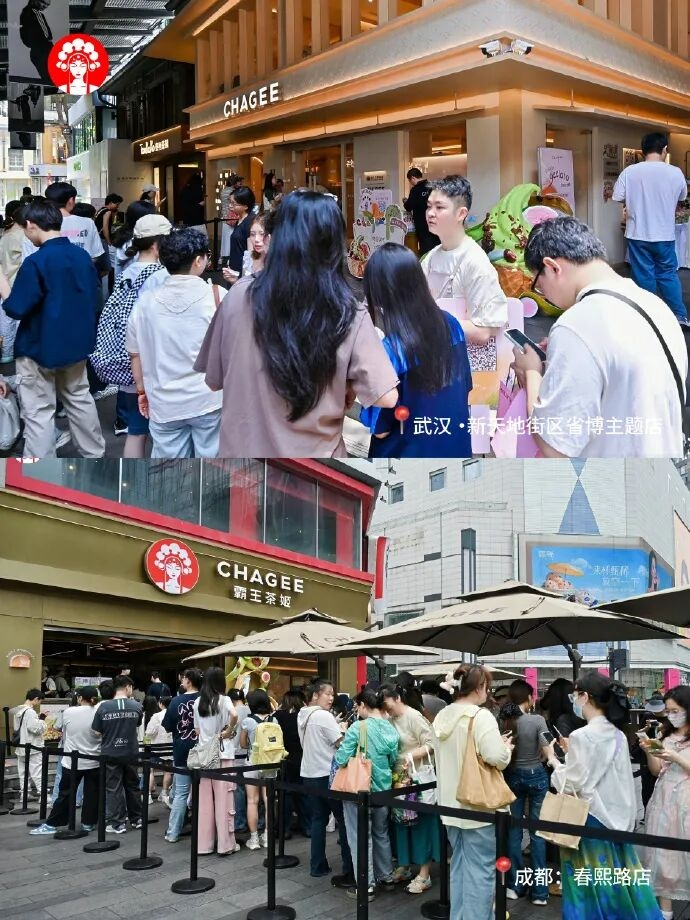
Am bekanntesten ist der Franchise-Partner von Ameigo-Meiguo.
Ameigo ist ein Beispiel für schnelle Expansion: In den letzten Jahren hat sich die Franchise-Kette für Yunnan-Guizhou-Sichuan-Bistro mit hoher Geschwindigkeit ausgebreitet. Der Franchise-Partner Fan Hui investierte 4 Millionen Yuan in einen Laden—und schon nach nur 4 Monaten brach der Umsatz steil ein.
Zusätzlich konnten die Filialen ihren Kunden lange Zeit keine offiziellen regulären Rechnungen ausstellen; außerdem zeigte die Gewerbeerlaubnis ungewöhnliche Meldungen. Daher ging Fan Hui schließlich „mit dem Laden“ in den Protest und nahm Rechtsmittel ein.
Aber in Wahrheit liegen auf der Internet-Promi-Gastronomie-Rennbahn noch ziemlich viele „Fan Hui“ herum—nur jedes Mal wurde ein neuer Kategoriename darüber gestülpt.
Ohne Standardisierung gibt es keine landesweite Popularität
Wenn man die oberflächliche Schicht von Traffic, Marke und Kapital aufklappt, stößt man am Ende auf die schlichteste und härteste Ebene dessen, was gerade in der Gastronomie boomt: die Lieferkette.
Viele denken, der Geschmack entscheide darüber, ob ein Essen „rausbricht“. Aber im Zeitalter von Kettenrestaurants ist die echte Hürde die Standardisierung.
Ob sich ein Gericht industrialisieren und in jeder Filiale landesweit stabil wiederholen lässt, entscheidet darüber, ob es überhaupt die Qualifikation hat, ein nationales „Hotspot“-Fenster zu werden.
Die Lieferkette ist nicht mehr nur das Backend
Früher war die Rolle der Upstream-Lieferkette sehr klar: Die Marke stellte Anforderungen, und die Fabrik produzierte auf Bestellung.
Aber heute kehrt sich diese Beziehung um. Immer mehr Rohstofffabriken entwickeln proaktiv neue Geschmacksrichtungen und neue Produkte. Sie geben den Marken sogar Gegenlösungen zurück—manchmal machen sie sogar zuerst Tests auf der Konsumentenseite und treiben dann die Kommerzialisierung mit an.
Ceylon-Coconut-Latte ist das klassischste Beispiel. Vor einigen Jahren hatte die Mingliang Company den Gründer von Hainan Youcui (YeeTree), Wu Qixing, interviewt. Erst dadurch wurde der breiten Öffentlichkeit klar: Der Kreator dieser Phänomen-Einzelinitiative war nicht Luckin Coffee, sondern der Upstream-Rohstoffhersteller—Youcui.
Seit 2017 entwickelt Youcui Kaltpressung plus Pasteurisierung bei niedriger Temperatur zur Frischhaltung des eingefrorenen Kokosmilchprodukts. Durch das Vermischen von Kokosfleisch und Kokoswasser werden die Probleme traditioneller Kokosmilch mit Hochtemperatursterilisation—großer Verlust des Aromas und ein eher flacher Geschmack—gelöst.
Um zu testen, ob sich Ceylon-Coconut Milk mit Kaffee kombinieren lässt, investierte Youcui sogar fast 1 Million Yuan in Sanya und eröffnete dort ein Testgeschäft. Nachdem der Marktrücklauf durchgelaufen war, schlossen sie es direkt wieder.
Auf der Shanghai Hotel Supplies Expo 2019 hat Youcui aktiv angefangen, Frozen Coconut Milk nach außen zu bewerben. WU Qixing entschied: Der Geschmack von Kokosmilch ist sanfter und nicht so aggressiv wie bei Hafer oder Mandeln—darum ist es ein idealer Begleiter für Kaffee.
Nach der Messe fand Youcui proaktiv Luckin und lieferte Produkt- und Anwendungsideen. Beide Seiten feilen kontinuierlich am Rezept, bis Luckin im April 2021 offiziell die Ceylon-Coconut-Latte online stellt.
Zwei Monate nach dem Launch: Luckin hatte nur 5.200 Filialen, aber der Einmonatsverkauf der Ceylon-Coconut-Serie überschritt bereits 10 Millionen Cups und brach damit die Rekorde von Luckin für neue Produkte.
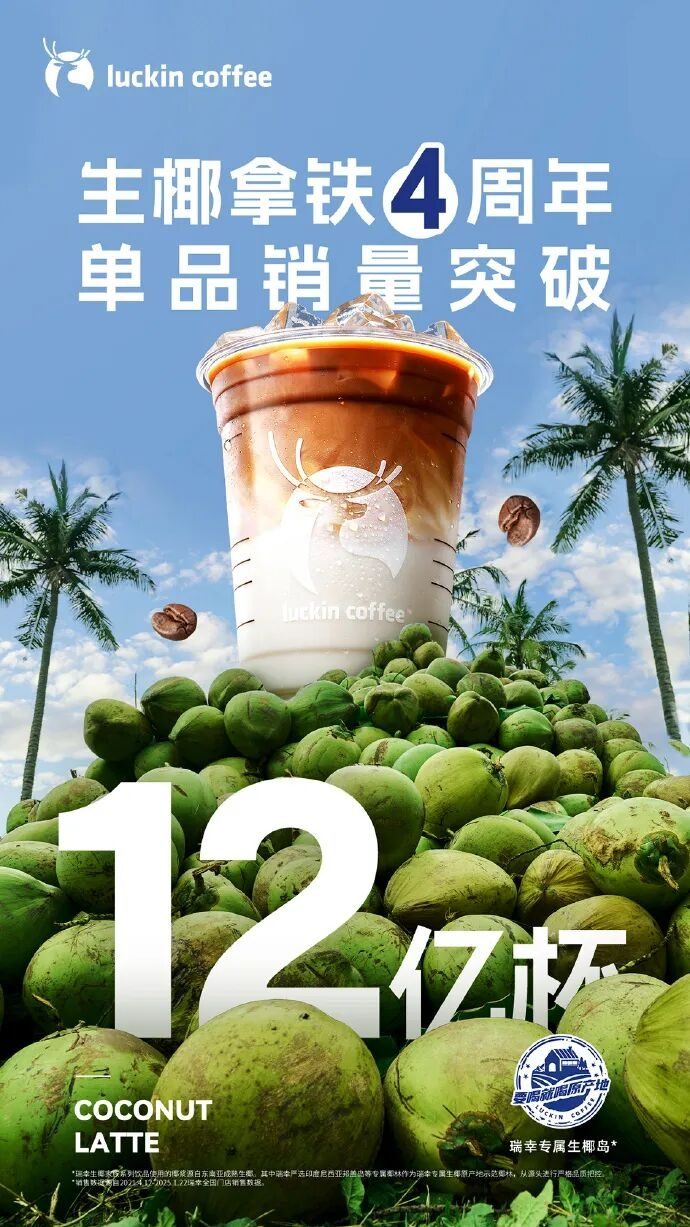
Danach folgten fast alle führenden Marken aus Teetrinken und Kaffee—darunter HEYTEA, Cha Bai Dao, Lele Tea, Tims usw.—kollektiv der Ceylon-Coconut-Serie. Der Kokos-Rohstoffmarkt erlebte einen Boom; die Online-Umsätze von Marken wie „Feinuo“ und „Yezhu“ schossen stark nach oben.
Ein Upstream-Rohstoff hat direkt eine ganze Getränkekategorie auf den Weg gebracht, die landesweit wogt.
Standardisierung senkt die Hürde, ein Geschäft zu eröffnen.
Die „Explosions“-Richtung der letzten Jahre bei „gebratene Ente/烤鸭“ hängt ebenfalls von der untersten Ebene der Lieferkette ab. Als in Chengdu kleine Läden plötzlich heiß wurden, gingen innerhalb von nur einem Monat Gewürzproduzenten wie Chuanwaizi und Tianwei Food online mit speziellen Grundmischungen für „Gegrillte-Gemüsegerichte“ und Halbfertig-Packungen für „Eingelegtes/卤味“.
Bei „1688“ sind die Lieferanten für Halbfertigprodukte für „gebratene Ente“ von einigen Dutzend auf mehrere Hundert explosionsartig gewachsen; die Kosten für eine Portion Grundsoße wurden auf ein extrem niedriges Niveau gedrückt. Auch vorproduzierte Halbfertigprodukte für Ente werden gleichzeitig massenproduziert: In über 90% der nachfolgenden kleinen Läden muss man weder die Ente selbst ansetzen noch die Brühe kochen—man holt die Ware, erwärmt sie und kann direkt servieren.
Das bedeutet: Ein Existenzgründer ohne jede Erfahrung in der Gastronomie kann, wenn er nur eine Ladenfläche mietet, eine Charge an Zutatenpaketen und Halbfertigprodukten besorgt, schon ein Restaurant für „Gegrillte Ente/烤鸭“ eröffnen.
Und die drastische Senkung der Hürde zum Filialopening führt direkt zu schnellem Wachstum und ebenso schnellem Verschwinden in dieser Kategorien-Rennbahn.
Die Ausbreitungslogik von Thai-Milchtee ist ähnlich.
Luckin Coffee holte sich Inspiration für Thai-Milchtee angeblich, nachdem das Juristenteam in Thailand einen Markenrechtsstreit gewonnen hatte.
Aber tatsächlich gibt es dahinter schon lange Teedrink-Lieferketten-Unternehmen, die direkt Thai-Tee-Konzentrate und vorab gemischte Pulver für salzige Käse-Milchschaumhauben anbieten: Die Filialen müssen keinen Tee vor Ort aufkochen und keine Milchschaumhaube anmischen. Die „Neuerstellung/Up“-Zeit schrumpft von 7 Tagen auf 1 Tag, und die Materialkosten sinken um rund 80%.
So breitete sich der Thai-Milchtee von spezialisierten Teeläden auf Imbissläden, Convenience Stores und sogar Straßenstände aus.
Und wenn man sich das Prospekt der 聚惠食品 ansieht, das gerade für IPO eingereicht wird: Als größter Anbieter für maßgeschneiderte chinesische komplexe Würzmittel für Drittanbieter in China hatten sie schon viele Jahre vor der breiten Marktanerkennung für den Guizhou-Suan-Tang-Geschmack in die Forschung und Rezeptoptimierung investiert—einige Jahre zuvor, als die Anerkennung noch nicht da war.
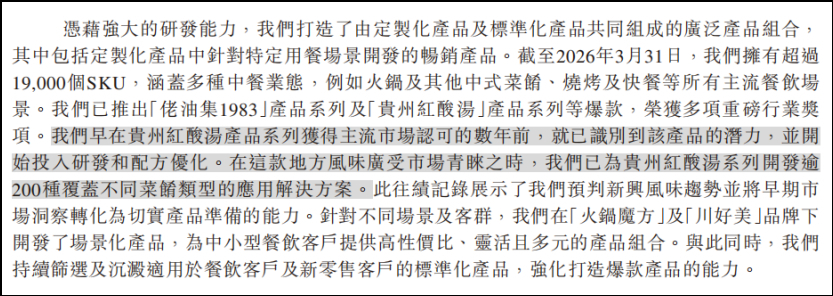
Und als dieser regionale Geschmack vom Markt breit akzeptiert wurde, hatte Jühui Food bereits über 200 Anwendungslösungen für die Guizhou-Hong-Suan-Tang-Serie entwickelt—abgedeckt für unterschiedliche Arten von Gerichten. Selbst die Guizhou-Hong-Suan-Tang Würzmittel wurden in „Goldene Produkte der Gastronomie-Lieferkette 2024“ aufgenommen.
Eine standardisierte Massenproduktion für eine vertikale Rohstoffkette katalysiert direkt eine neue Kategorie.
Essen, das nicht aus der Ursprungsregion herauskommt
Wenn man es umdreht: In China gibt es unzählige lokale Snacks, deren Geschmack hervorragend ist—aber sie bleiben oft auf das lokale Straßenviertel beschränkt und werden nie landesweit populär. Der Kerngrund ist häufig nicht, dass es nicht gut genug schmeckt, sondern dass es sich nicht standardisieren und nicht industriell vorproduzieren lässt.
Kategorien, die von Handarbeit vor Ort abhängen, bei denen die Frische der Zutaten extrem wichtig ist, oder deren Geschmack zu stark regional geprägt ist, lassen sich nur schwer zu einem Beutel mit Zutaten oder zu einem Teilfertigprodukt komprimieren. Ohne Standardisierung heißt das: Jede Filiale hängt von der individuellen Kochkompetenz ab; die Expansionsgeschwindigkeit ist begrenzt, die Qualität instabil und die Kosten hoch.
So eine Kategorie kann als regionale Visitenkarte dienen, aber sie wird schwerlich zum nationalen Hotspot.
Darum: Warum genau diejenigen Gastronomie-Kategorien landesweit beliebt werden, sind praktisch alle durch eine Aromaanpassung gegangen. Um sie für standardisierte Produktion und ein breiteres Publikum zu optimieren, wurden die stark anregenden Aromen lokaler Snacks abgeschwächt, der Geschmack milder gemacht und die Zubereitungsprozesse vereinfacht.
Als Guangxi-Suan-Ye ins Shoppingcenter kam, wurde der Schärfegrad angepasst; bei Guizhou-Sauerfisch wurde die Säurekonzentration verdünnt; bei Jiangxi Xiaochao wurde die Schärfe in Stufen eingeteilt.
Natürlich führen diese Umgestaltungen dazu, dass Kategorien mehr Markt bekommen—aber ein Teil der alten Stammgäste findet sie auch plötzlich nicht mehr so authentisch.
Das ist der Preis für den Trend—und die unvermeidliche Folge von Standardisierung.
Referenzmaterial:
[1] Jiemian News, wie Gastronomie-Industrie Trends produziert
[2] First Financial YiMagazine, hinter Yunnan-Guizhou-Sichuan bistro: Die Trend-Kategorien haben wirklich „Schubser“
[3] Betriebsforschungsgemeinschaft: Noch wilder als der Weg der „Zhengzhou-Bande“—die Gastronomie-„Wuhan-Bande“ produziert in Xiaohongshu massenhaft „Warteschlangen-Könige“
[4] Restaurant-Betreiber-Referenz, Wuhan-Bande: das „漂亮饭“ in die dritte Generation rollen
[5] True-Gu-Research-Institut, super Franchise-Nehmer—die „Sitzinhaber“ im Zeitalter von 10.000 Filialen
[6] Berufsgastronomie-Netz, es war verrückt! 23 japanische Restaurantläden in ein und demselben Shoppingcenter—neue „Höllenschlacht“?