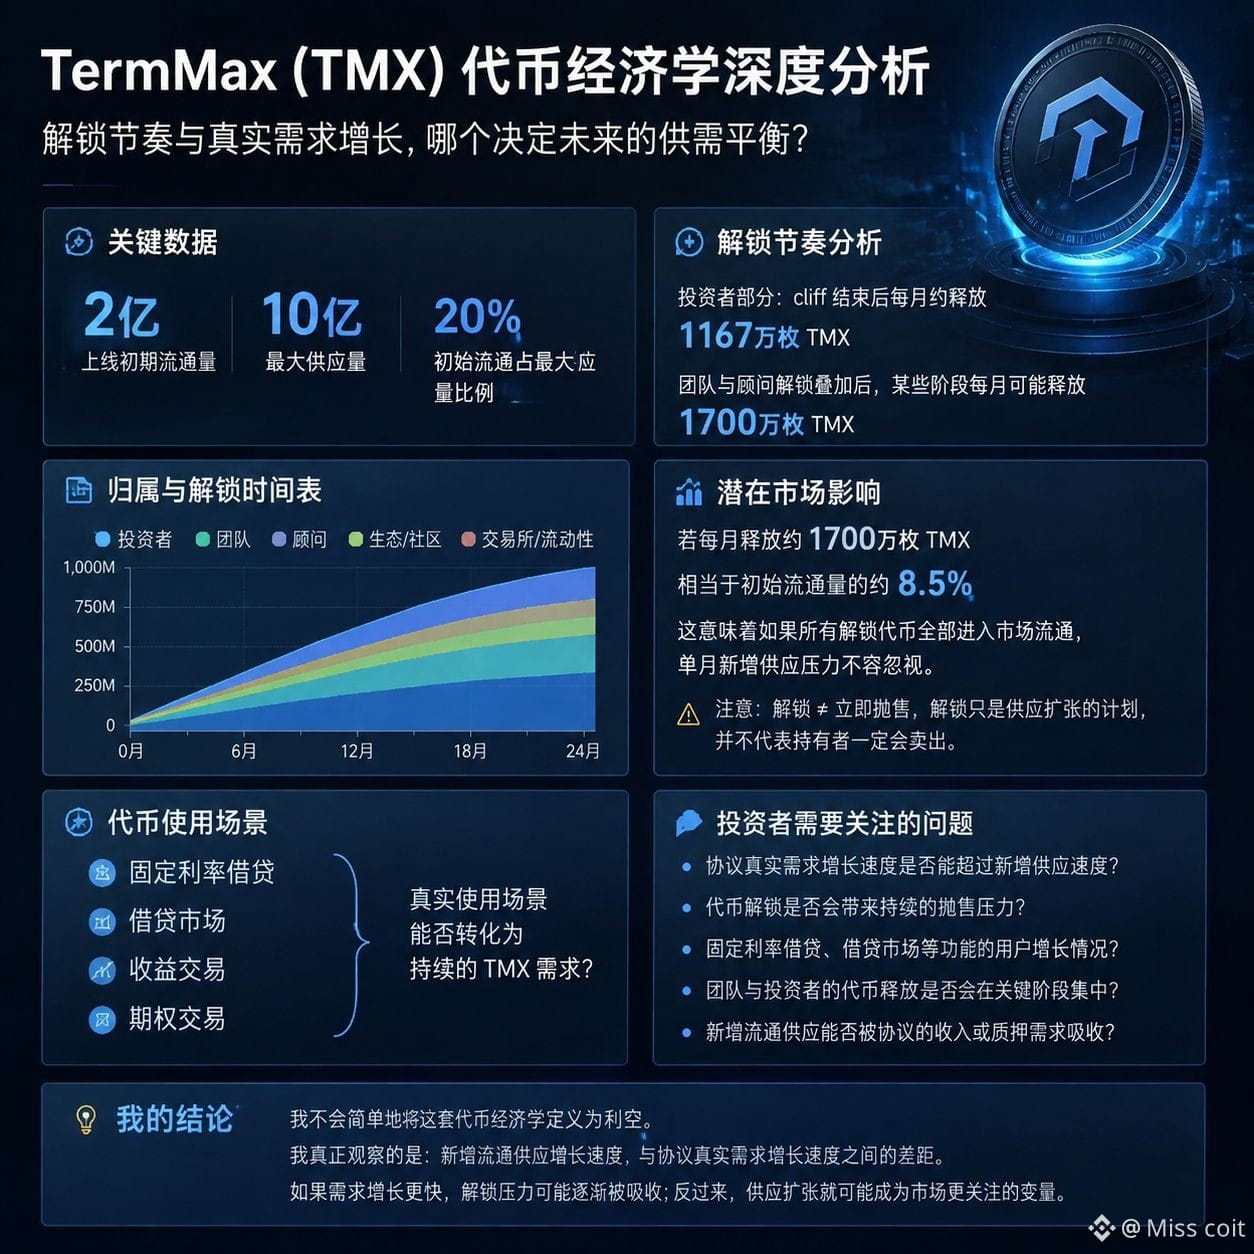
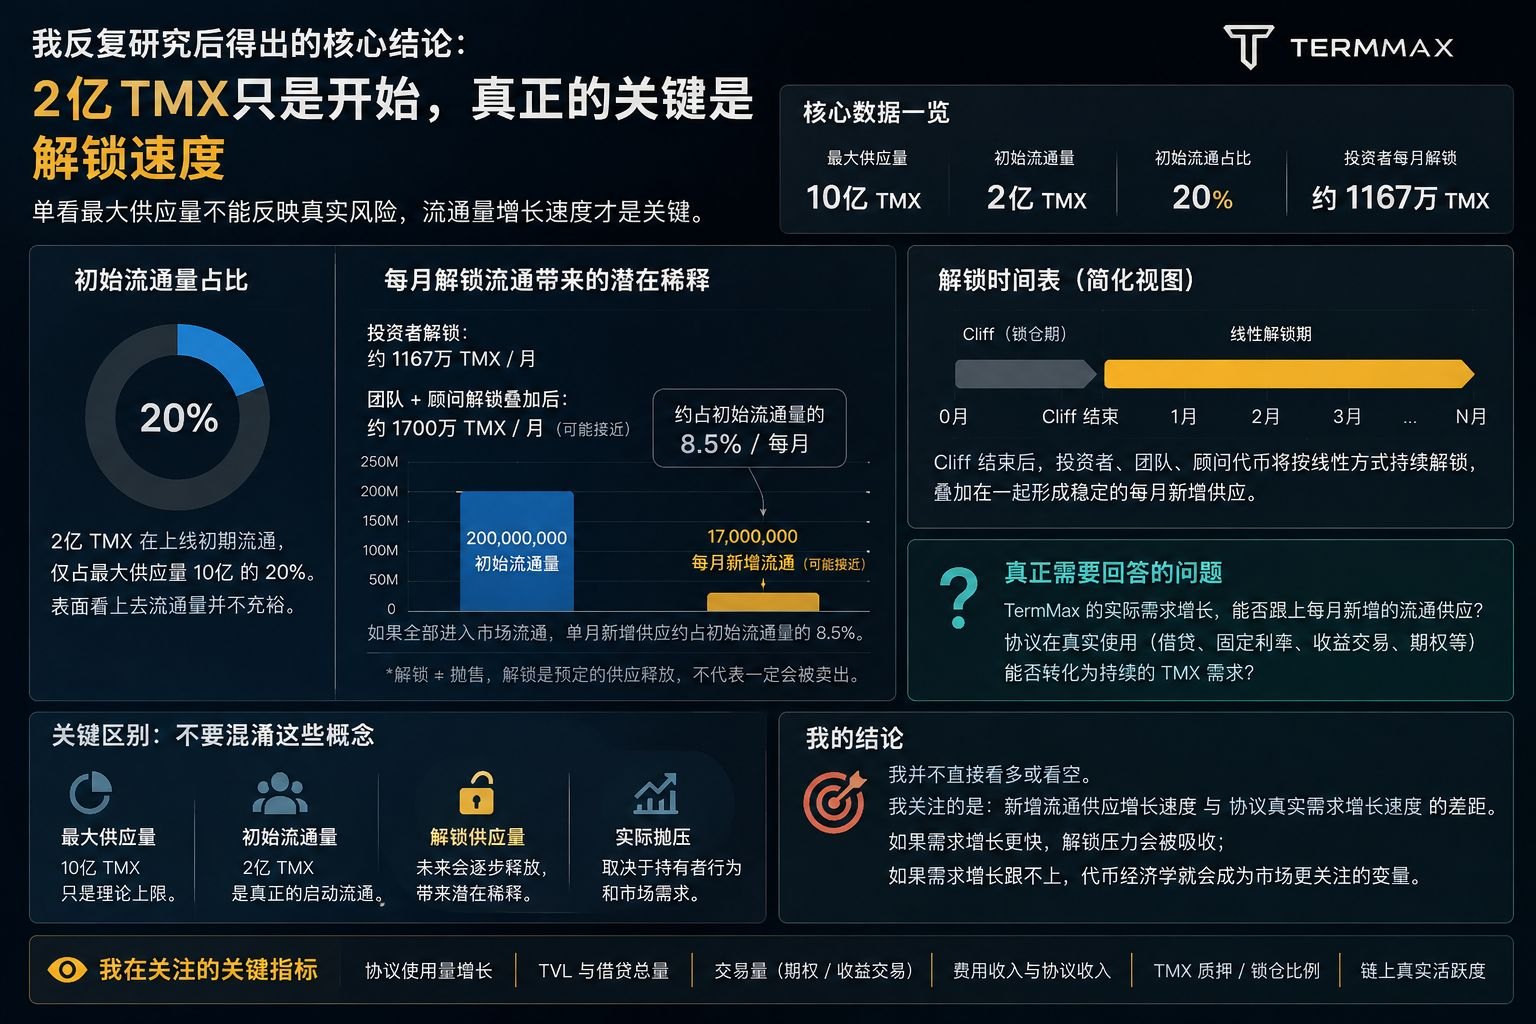
2 Milliarden TMX wurden in der Anfangsphase in Umlauf gebracht – das ist eine Zahl, die ich immer wieder nachlese.
Im Vergleich zu einer maximalen Gesamtmenge von 1 Milliarde bedeutet das: Die anfängliche Umlaufmenge beträgt nur etwa 20% der endgültigen Gesamtmenge. Allein betrachtet wirkt die Markt-Umlaufversorgung von TMX nicht besonders üppig.
Das hat jedoch auch meine Sicht auf die Tokenomics von TermMax verändert.
Worauf es wirklich ankommt, könnte weniger die maximale Gesamtmenge von 1 Milliarde sein, sondern vielmehr die Geschwindigkeit, mit der die verbleibende Versorgung in den Markt gelangt.
Nur für den Investorenteil: Nach Ablauf des Cliff führt eine lineare Freigabe dazu, dass pro Monat ungefähr 11,67 Millionen TMX in den Umlauf kommen. Zuzüglich der Freigaben von Team und Beratern kann die monatlich neu in Umlauf gelangende Menge in manchen Phasen bei fast 17 Millionen liegen.
Und diese Zahl wird dann interessant.
17 Millionen entsprechen rund 8,5% der anfänglichen 200 Millionen Umlaufmenge. Wenn diese Tokens vollständig in den Markt gelangen und dort zirkulieren, ist der monatliche zusätzliche Angebotsdruck keineswegs gering.
Natürlich interpretiere ich „Freigabe“ nicht einfach als „Verkauf“. Freigabe bedeutet zunächst nur eine geplante Freisetzung der Versorgung und heißt nicht zwangsläufig, dass die Inhaber die Tokens auch tatsächlich verkaufen.
Wirklich entscheidend für mich ist die Frage:
Kann das tatsächliche Wachstum der TermMax-Nachfrage mit dem zusätzlichen Umlaufangebot Schritt halten?
Feste Zinssatz-Kredite, der Kreditmarkt, Ertrags-Handel und Optionsfunktionen können zwar echte Anwendungsszenarien schaffen – am Ende kommt es jedoch darauf an, ob diese Produkte sich in eine nachhaltige TMX-Nachfrage übersetzen lassen.
Daher definiere ich diese Tokenomics nicht einfach als etwas Negatives.
Was ich wirklich beobachte, ist: Die Lücke zwischen dem Wachstum des neu in Umlauf gelangenden Angebots und dem Wachstum der tatsächlichen Protokoll-Nachfrage.
Wenn die Nachfrage schneller wächst, könnte der Freigabedruck nach und nach absorbiert werden. Umgekehrt könnte sich die Angebotsausweitung zu der Variable entwickeln, die der Markt am stärksten beachtet.#termmax @TermMax $BNB