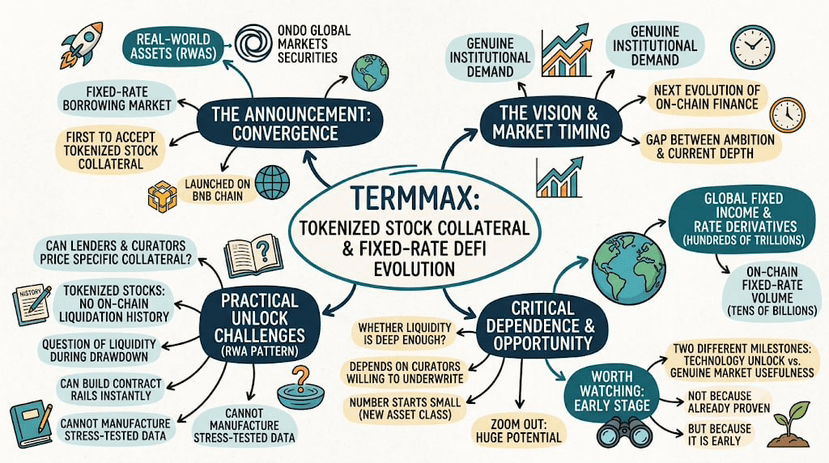
TermMax hat den ersten Fixed-Rate-Kreditmarkt angekündigt, der tokenisiertes Aktienkollateral akzeptiert, aufgebaut auf Ondos Global Markets tokenisierten Wertpapieren und gestartet auf der BNB Chain. Der Rahmen war groß: die Konvergenz von Real-World-Assets und Fixed-Rate-DeFi als nächste Entwicklung der On-Chain-Finanzierung. Ich bezweifle nicht die Ambition, und die zeitliche Einordnung passt zu einer echten institutionellen Nachfrage nach Fixed-Rate-Produkten nach zwei Monaten außergewöhnlicher Marktvolatilität. Ich frage mich jedoch, wie viel von dieser Freischaltung in der Praxis bereits tatsächlich existiert.
Ein Fixed-Rate-Kreditmarkt gegen tokenisierte Aktien funktioniert nur, wenn Kreditgeber und Kuratoren wirklich auftauchen, um genau diese Art von Sicherheiten zu bepreisen. Tokenisierte Aktien haben so gut wie keine On-Chain-Liquidationshistorie. Niemand hat beobachtet, wie tief der Markt tatsächlich ist, wenn eine tokenisierte Aktie während eines Drawdowns schnell verkauft werden muss, weil dieses Szenario On-Chain bislang kaum eingetreten ist. TermMax kann die Smart-Contract-Schienen dafür sofort bauen. Es kann jedoch nicht auf die gleiche Weise Jahre mit stressgetesteten Liquiditätsdaten „herstellen“, egal wie gut der Markt selbst technisch ausgelegt ist.
Das ist das allgemeine Muster bei jeder neuen RWA-Integration – kein spezifischer Fehler von TermMax. Die Ankündigung schafft die Möglichkeit für Fixed-Rate-Liquidität gegen tokenisierte Wertpapiere. Ob diese Liquidität tief genug ist, um für eine sinnvolle Kredithöhe relevant zu sein, hängt vollständig davon ab, wie viele Kuratoren bereit sind, eine Anlageklasse genau in dieser neuen Form zu unterwahren – und diese Zahl beginnt selbst dann klein, wenn die Integration noch so gut ist. Blickt man weiter nach vorn, ist die Chance real: Globale Märkte für Fixed Income und Zinsderivate laufen in den Hunderten von Billionen Dollar, während das On-Chain-Volumen mit Fixed-Rate aktuell höchstens in den Zehnern von Milliarden gemessen wird. Die Lücke zwischen Ambition und aktueller Tiefe ist also genau die Lücke, die diese gesamte Kategorie zu schließen versucht.
Ich finde, dieser Markt lohnt sich vor allem deshalb zu beobachten, weil er noch früh ist – nicht weil er bereits bewiesen wäre. Die Technologie, die tokenisiertes Aktienkollateral ermöglicht, und die Markttiefe, die nötig ist, damit es wirklich nutzbar wird, sind zwei unterschiedliche Meilensteine.
@TermMax #TermMax
$BTW $ACE
Ein Fixed-Rate-Kreditmarkt gegen tokenisierte Aktien funktioniert nur, wenn Kreditgeber und Kuratoren wirklich auftauchen, um genau diese Art von Sicherheiten zu bepreisen. Tokenisierte Aktien haben so gut wie keine On-Chain-Liquidationshistorie. Niemand hat beobachtet, wie tief der Markt tatsächlich ist, wenn eine tokenisierte Aktie während eines Drawdowns schnell verkauft werden muss, weil dieses Szenario On-Chain bislang kaum eingetreten ist. TermMax kann die Smart-Contract-Schienen dafür sofort bauen. Es kann jedoch nicht auf die gleiche Weise Jahre mit stressgetesteten Liquiditätsdaten „herstellen“, egal wie gut der Markt selbst technisch ausgelegt ist.
Das ist das allgemeine Muster bei jeder neuen RWA-Integration – kein spezifischer Fehler von TermMax. Die Ankündigung schafft die Möglichkeit für Fixed-Rate-Liquidität gegen tokenisierte Wertpapiere. Ob diese Liquidität tief genug ist, um für eine sinnvolle Kredithöhe relevant zu sein, hängt vollständig davon ab, wie viele Kuratoren bereit sind, eine Anlageklasse genau in dieser neuen Form zu unterwahren – und diese Zahl beginnt selbst dann klein, wenn die Integration noch so gut ist. Blickt man weiter nach vorn, ist die Chance real: Globale Märkte für Fixed Income und Zinsderivate laufen in den Hunderten von Billionen Dollar, während das On-Chain-Volumen mit Fixed-Rate aktuell höchstens in den Zehnern von Milliarden gemessen wird. Die Lücke zwischen Ambition und aktueller Tiefe ist also genau die Lücke, die diese gesamte Kategorie zu schließen versucht.
Ich finde, dieser Markt lohnt sich vor allem deshalb zu beobachten, weil er noch früh ist – nicht weil er bereits bewiesen wäre. Die Technologie, die tokenisiertes Aktienkollateral ermöglicht, und die Markttiefe, die nötig ist, damit es wirklich nutzbar wird, sind zwei unterschiedliche Meilensteine.
@TermMax #TermMax
$BTW $ACE