Dreimal quer über die Zeilen gelesen: das Whitepaper von @TermMax . In der späten Nacht starre ich auf die Kapitel 2.2 zu den eher unbekannten Details über „Physische Abwicklung (Physical Delivery) und GT (Gearing Token) -Sicherungs-/Verwertungsmodalitäten“ – je mehr ich darüber nachdenke, desto spannender finde ich es.
Der Weg mit dem festen Zinssatz ist für alle längst ausgelutscht: diese zusammengesteckte Story aus „Zero-Coupon-Bonds (FT) + Floatenden Erträgen (XT)“. Die blinde Ecke der Masse liegt darin, dass man nur auf das Erscheinungsbild „fester Zinssatz“ schaut, aber den Liquiditäts-Schwarzraum übersehen wird, der durch die Mechanismen der Abwicklung/Verrechnung in extremen Marktphasen entsteht. Herkömmliche Protokolle setzen auf Auktionen durch Liquidatoren – in Extremsituationen kommt es jedoch direkt zum Durchbrennen/„Durch-Covering“ (Crossing/Position wird durchrutscht, weil Liquidation nicht mehr sauber greift).
Übersetzt man das TermMax-Mechanismus-Set in eine reale Szene, ist es ungefähr so: Stell dir vor, du nimmst für dein Haus einen Kredit auf, indem du es als Sicherheit beim Pfandleiher beleihst. Wenn der Hauspreis dann nach Triggern im Rahmen der Liquidation stark einbricht, verkauft der Pfandleiher nicht erst über Makler das Haus zu Spottpreisen, sondern verpackt die Eigentumsurkunde des Hauses (GT NFT) direkt und wirft sie dem Gläubiger (Lender) zu. An der Oberfläche scheint das die Zahlungsausfälle zu reduzieren – aber in Wirklichkeit wird das gesamte Risiko des Liquiditätsabschlags lediglich vollständig auf die Gläubiger abgewälzt.
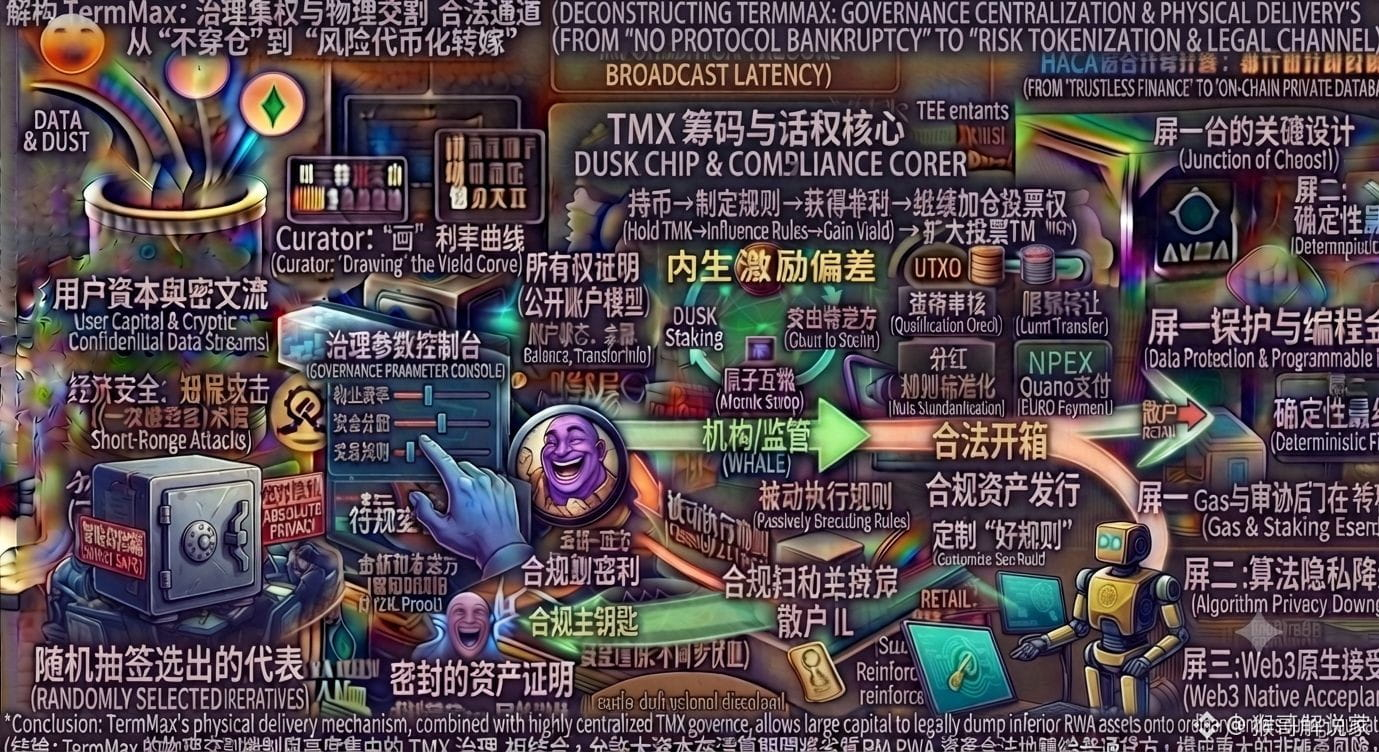
Hier spielt der nativen Token TMX eine entscheidende Rolle: Er ist sowohl der Stimmnachweis für Vorschläge und Parameter-Governance als auch die ökologische Basisschicht, um Curator-Übernachtungs-/Mittelbeschaffung (Curator-Typ) und die Protokollkoordination/Dispatch zu bezahlen. Wenn man allerdings die tiefere Ebene der inhärenten Anreizverzerrung freilegt, zeigt sich: Große Player können sich durch massives Horten von TMX Governance-Rechte erkaufen. Damit können sie über Stimmabgaben bestimmte riskante RWA-/Kleinwährungs-Pools betreffende Curator-Parameter sowie Liquidations- und Abwicklungs-/Delivery-Schwellen ändern. Sie bringen Risiko-Assets per Regeln on-chain, leihen gängige Coins aus – und selbst wenn eine Liquidation getriggert wird, können sie mit „Physischer Abwicklung“ die faulen Assets an normale Kreditnehmer weiterreichen. Und mit den dadurch erzielten Gewinnen schärfen sie ihre TMX-Stimmrechte rückwärts noch weiter auf.
TermMax packt den Leverage (GT NFT) über eine einzelne Transaktion zusammen und ergänzt die Physische Abwicklung – das steigert die Kapitaleffizienz tatsächlich erheblich und umgeht ein Durchbrennen auf Protokoll-Ebene. Aber das wirklich unkonventionelle Risiko liegt darin: „Kein Durchbrennen“ bedeutet nicht, dass „Anleger kein Geld verlieren“ – es verlagert lediglich das Risiko der Liquidation auf Protokollebene, macht es rechtmäßig tokenisierbar und verteilt es auf die normalen Holder.
Wenn die Governance-Rechte stark von Interessengruppen gebündelt werden: Wird die Physische Abwicklung dann zu einem legalen Kanal, über den große Player minderwertige Assets abstoßen? Was denkt ihr über diesen Mechanismus? Lasst uns das gern in den Kommentaren diskutieren.
#termmax @TermMax