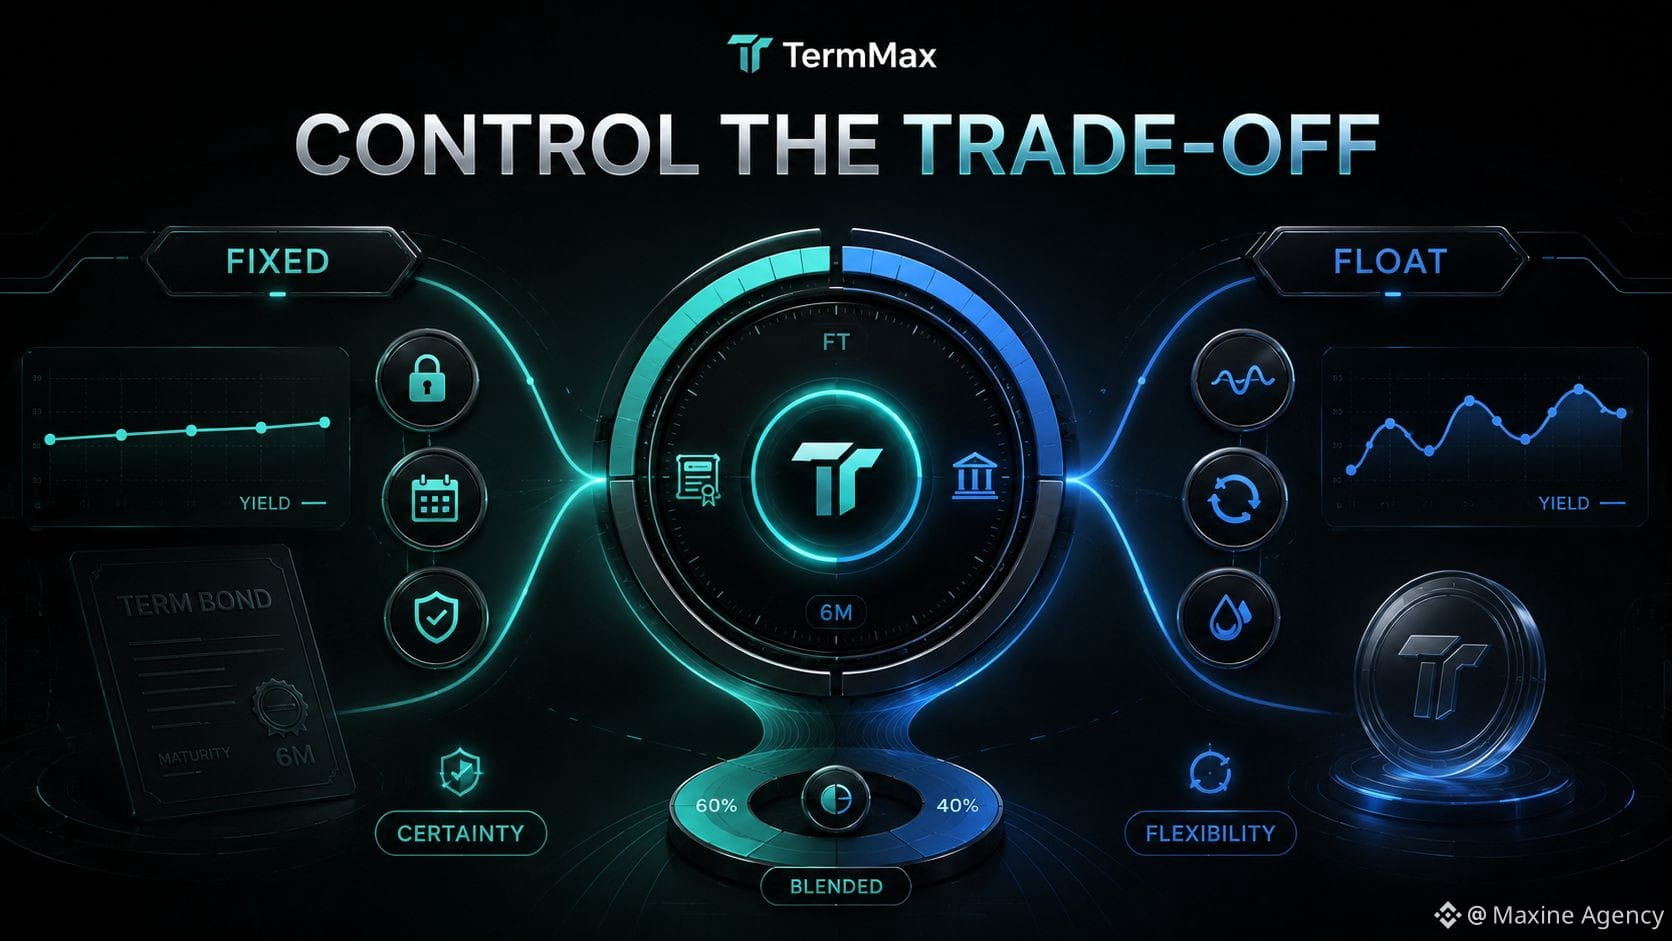
Fester Zinssatz vs. variabler Zinssatz: meiner Meinung nach hängt die Antwort davon ab, was du kontrollieren willst.
Je mehr ich mir TermMax anschaue, desto klarer wird mir, dass das Verleihen mit festem Zinssatz nicht einfach nur bedeutet: „stabilere Zinsen“. Es geht darum, einen Teil der Flexibilität einzutauschen gegen die Möglichkeit, Kosten oder Rendite von Anfang an ziemlich genau vorherzusehen.
Wenn ich 100.000 USD für 12 Monate mit festem Zinssatz verleihe, weiß ich nahezu genau, wie ich mein Kapital zu einer bestimmten Rendite „einsperre“ und wann dieser Kredit wieder endet. Das ist sehr nützlich, wenn das Ziel ist, Cashflows zu planen oder eine stabile Strategie zu verfolgen, ohne die Zinsen täglich beobachten zu müssen.
Aber der Preis dafür ist die verpasste Chance.
Der Markt kann sich schneller als die Laufzeit ändern. Der neue Zinssatz könnte höher sein als der, den man festgeschrieben hat. Ein anderer Pool könnte attraktiver sein. Oder ganz einfach: Ich möchte das Kapital frühzeitig zurückziehen, um zu einer anderen Strategie zu wechseln.
Beim variablen Zinssatz ist es umgekehrt. Man behält die Flexibilität, muss aber akzeptieren, dass die Rendite fortlaufend schwankt und schwerer vorherzusagen ist.
Deshalb denke ich, dass fest und variabel nicht im Sinne von „was ist absolut besser“ gegeneinander antreten. Sie erfüllen zwei unterschiedliche Bedürfnisse.
Fester Zinssatz passt, wenn ich Sicherheit priorisiere und die finanziellen Ergebnisse einer Position im Voraus kennen möchte.
Variabler Zinssatz passt besser, wenn ich Liquidität und die Möglichkeit, die Strategie zu wechseln, höher bewerte.
Wenn ich 100.000 USD habe, um sie für 12 Monate zu verleihen, würde ich wahrscheinlich nicht vollständig auf eine Seite setzen. Ich würde das Kapital aufteilen: 60k USD mit festem Zinssatz, um eine planbare Rendite als Basis zu schaffen, und den Rest als variablen Anteil behalten, um bei Marktveränderungen noch drehen zu können.
Was ist für dich in den nächsten 12 Monaten wichtiger: certainty oder flexibility?
@TermMax #TermMax
$BNB $RICE $APR
Je mehr ich mir TermMax anschaue, desto klarer wird mir, dass das Verleihen mit festem Zinssatz nicht einfach nur bedeutet: „stabilere Zinsen“. Es geht darum, einen Teil der Flexibilität einzutauschen gegen die Möglichkeit, Kosten oder Rendite von Anfang an ziemlich genau vorherzusehen.
Wenn ich 100.000 USD für 12 Monate mit festem Zinssatz verleihe, weiß ich nahezu genau, wie ich mein Kapital zu einer bestimmten Rendite „einsperre“ und wann dieser Kredit wieder endet. Das ist sehr nützlich, wenn das Ziel ist, Cashflows zu planen oder eine stabile Strategie zu verfolgen, ohne die Zinsen täglich beobachten zu müssen.
Aber der Preis dafür ist die verpasste Chance.
Der Markt kann sich schneller als die Laufzeit ändern. Der neue Zinssatz könnte höher sein als der, den man festgeschrieben hat. Ein anderer Pool könnte attraktiver sein. Oder ganz einfach: Ich möchte das Kapital frühzeitig zurückziehen, um zu einer anderen Strategie zu wechseln.
Beim variablen Zinssatz ist es umgekehrt. Man behält die Flexibilität, muss aber akzeptieren, dass die Rendite fortlaufend schwankt und schwerer vorherzusagen ist.
Deshalb denke ich, dass fest und variabel nicht im Sinne von „was ist absolut besser“ gegeneinander antreten. Sie erfüllen zwei unterschiedliche Bedürfnisse.
Fester Zinssatz passt, wenn ich Sicherheit priorisiere und die finanziellen Ergebnisse einer Position im Voraus kennen möchte.
Variabler Zinssatz passt besser, wenn ich Liquidität und die Möglichkeit, die Strategie zu wechseln, höher bewerte.
Wenn ich 100.000 USD habe, um sie für 12 Monate zu verleihen, würde ich wahrscheinlich nicht vollständig auf eine Seite setzen. Ich würde das Kapital aufteilen: 60k USD mit festem Zinssatz, um eine planbare Rendite als Basis zu schaffen, und den Rest als variablen Anteil behalten, um bei Marktveränderungen noch drehen zu können.
Was ist für dich in den nächsten 12 Monaten wichtiger: certainty oder flexibility?
@TermMax #TermMax
$BNB $RICE $APR