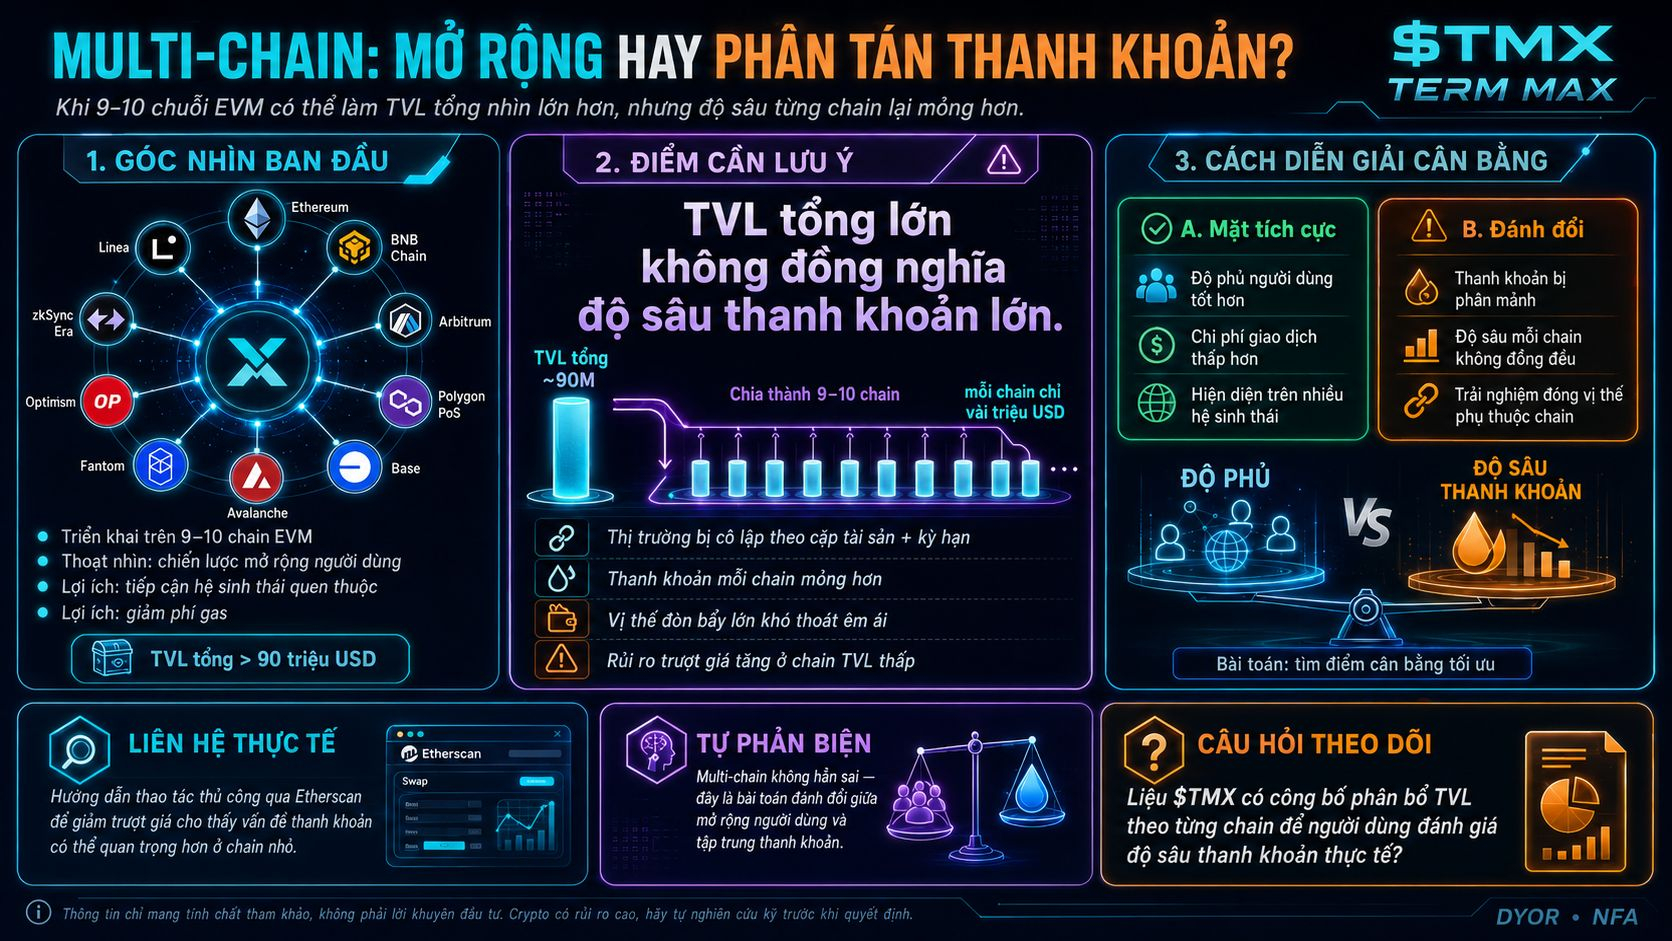
Ich habe etwas Bemerkenswertes festgestellt, wenn man darüber nachdenkt, @TermMax auf 9–10 EVM-Chains auszurollen: Das könnte weniger eine klassische Skalierungsstrategie zur Gewinnung neuer Nutzer sein, sondern eine Art Risikostreuung der Liquidität — auch wenn es nach außen wie eine gewöhnliche Multi-Chain-Kampagne wirkt. Bei den meisten DeFi-Protokollen zielt das Ausrollen auf mehrere Chains häufig darauf ab, neue Nutzer zu erreichen.
Bei Protokollen hingegen, deren Kernmodell auf isolierten Märkten pro Asset-Paar und Laufzeit basiert, kann das breite Verteilen auf viele Chains unbeabsichtigte Nebenwirkungen haben: Die Liquidität für jedes Asset-Paar und jede Laufzeit wird auf jeder einzelnen Chain deutlich dünner als bei einer Bündelung auf nur einer Chain.
Das ist der Punkt, den man im Hinterkopf behalten sollte, wenn man die manuelle Anleitung auf Etherscan betrachtet, um Slippage zu reduzieren — denn wenn Kapital-Liquidität bereits auf viele Chains aufgeteilt ist, kann das Problem der Slippage beim Schließen großer Positionen auf einer Chain mit niedrigerem TVL deutlich schwerwiegender sein. Die Gesamtzahl von 90 Millionen USD TVL klingt eindrucksvoll, aber wenn man sie auf 9–10 Chains verteilt, hat jede Chain vielleicht nur noch ein paar Millionen USD — nicht genug, um eine große gehebelte Position bequem und reibungslos auszusteigen.
Selbstkritik: Multi-Chain-Ausweitung hat natürlich auch echte Vorteile — Nutzer in vertrauten Ökosystemen erreichen, Gas-Kosten senken — also ist es nicht unbedingt eine falsche Entscheidung. Es ist eher ein Trade-off zwischen Reichweite und Liquiditätstiefe, den nicht jeder im Blick hat, wenn man nur die aggregierte TVL-Zahl betrachtet.
Ich warte darauf, dass @TermMax eine TVL-Verteilung auf die einzelnen Chains konkret veröffentlicht, damit Nutzer die reale Liquiditätstiefe auf der Chain bewerten können, die sie gerade verwenden, statt nur die Gesamtsumme zu sehen.
#termmax $BTC $ETH
Bei Protokollen hingegen, deren Kernmodell auf isolierten Märkten pro Asset-Paar und Laufzeit basiert, kann das breite Verteilen auf viele Chains unbeabsichtigte Nebenwirkungen haben: Die Liquidität für jedes Asset-Paar und jede Laufzeit wird auf jeder einzelnen Chain deutlich dünner als bei einer Bündelung auf nur einer Chain.
Das ist der Punkt, den man im Hinterkopf behalten sollte, wenn man die manuelle Anleitung auf Etherscan betrachtet, um Slippage zu reduzieren — denn wenn Kapital-Liquidität bereits auf viele Chains aufgeteilt ist, kann das Problem der Slippage beim Schließen großer Positionen auf einer Chain mit niedrigerem TVL deutlich schwerwiegender sein. Die Gesamtzahl von 90 Millionen USD TVL klingt eindrucksvoll, aber wenn man sie auf 9–10 Chains verteilt, hat jede Chain vielleicht nur noch ein paar Millionen USD — nicht genug, um eine große gehebelte Position bequem und reibungslos auszusteigen.
Selbstkritik: Multi-Chain-Ausweitung hat natürlich auch echte Vorteile — Nutzer in vertrauten Ökosystemen erreichen, Gas-Kosten senken — also ist es nicht unbedingt eine falsche Entscheidung. Es ist eher ein Trade-off zwischen Reichweite und Liquiditätstiefe, den nicht jeder im Blick hat, wenn man nur die aggregierte TVL-Zahl betrachtet.
Ich warte darauf, dass @TermMax eine TVL-Verteilung auf die einzelnen Chains konkret veröffentlicht, damit Nutzer die reale Liquiditätstiefe auf der Chain bewerten können, die sie gerade verwenden, statt nur die Gesamtsumme zu sehen.
#termmax $BTC $ETH