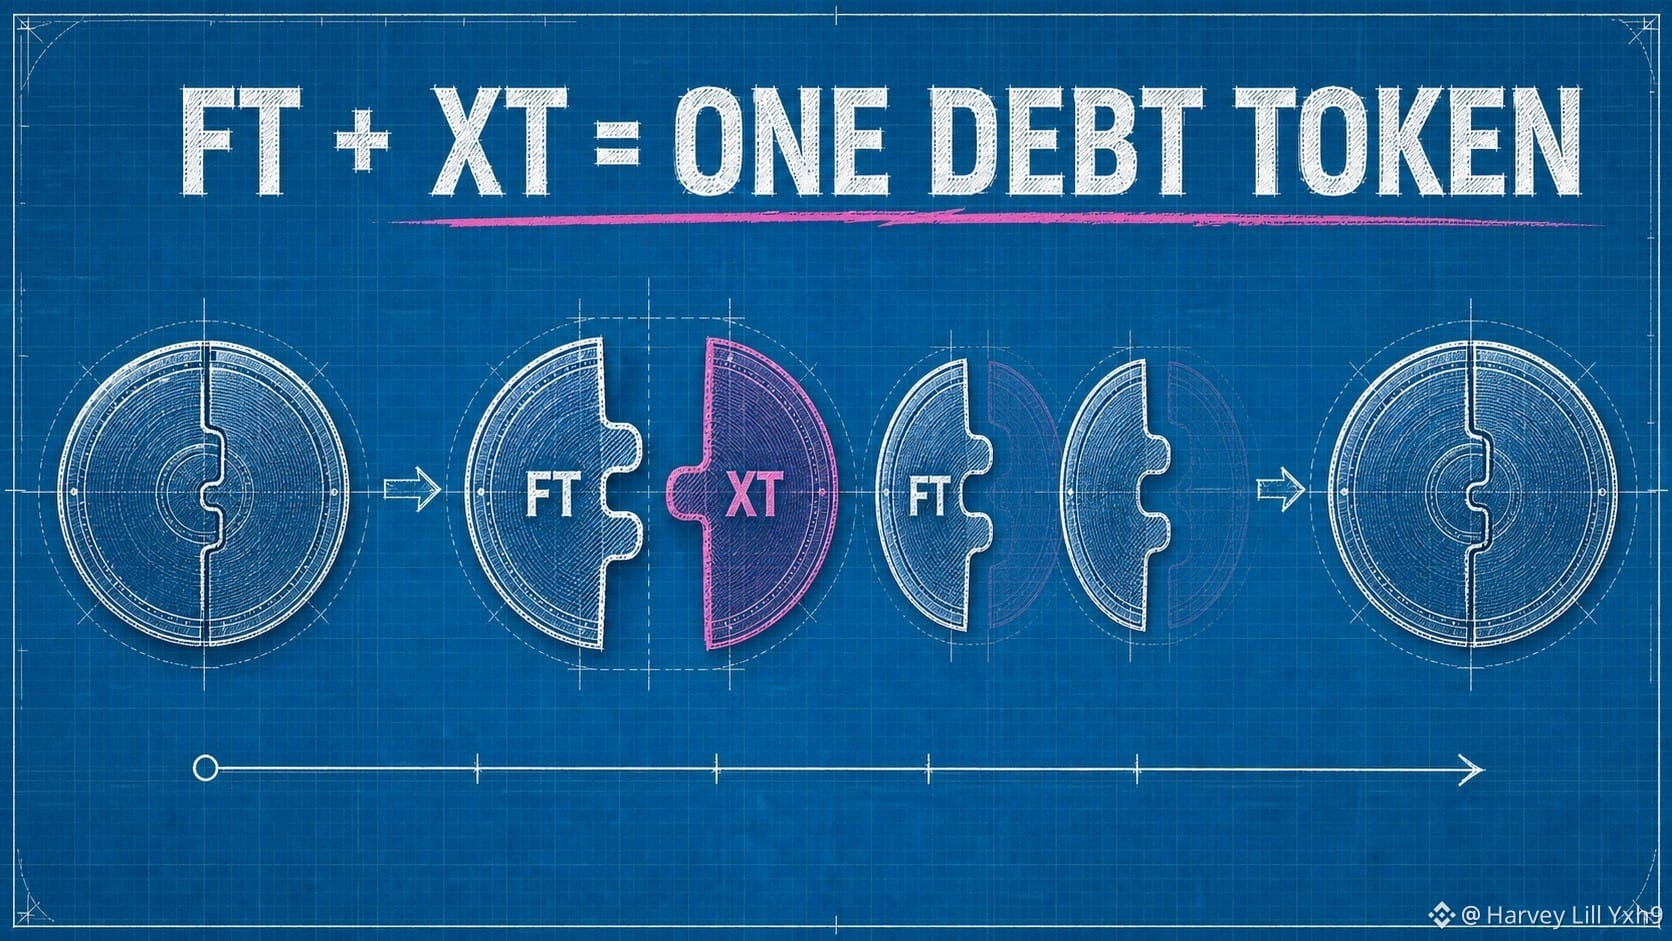
Die nützlichste TermMax-Gleichung ist nicht eine APY. Es ist eine Bilanzidentität:
PV(FT) + PV(XT) = 1 Schuldtoken.
FT ist die feste Forderung, die sich bis zur Fälligkeit in Richtung 1 Schuldtoken bewegt. XT stellt die dazugehörige Zinskomponente dar. Mit näher rückender Fälligkeit konvergiert die FT-Forderung gegen ihren Rückzahlungswert, während XT gegen null geht.
Hypothetischer Snapshot:
• Barwert von FT: 0,94;
• Barwert von XT: 0,06;
• kombinierter Wert: 1,00 Schuldtoken.
Diese Zerlegung erklärt mehrere Produktscreens auf einmal. Der Kreditgeber akkumuliert FT mit Abschlag. Der Kreditnehmer gibt die zukünftige Verpflichtung aus. Das AMM bepreist die Aufteilung zwischen der Fälligkeitsforderung und der Restkomponente.
Außerdem erklärt es, warum der FT-Preis und die APY sich in entgegengesetzte Richtungen bewegen: Wenn dieselbe 1-Einheiten-Fälligkeitsforderung heute teurer wird, wird die verbleibende Rendite kleiner.
Mein mentales Modell ist einfach: TermMax erzeugt keine Rendite aus dem Nichts. Es tokenisiert, wer die zukünftige Schuldzahlung erhält und wie ihr Barwert heute bepreist ist.
Quellen geprüft: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax