TermMax: DeFi, aber im Smoking 🥂
Ich gestehe es: Ich hatte TermMax anfangs unter „ein weiteres Lending-Protokoll mit teurem Marketing“ abgelegt.
Dann habe ich mir die Mechanik wirklich angesehen.
Das hat meine Meinung geändert.
Das Spannende ist nicht nur der Fixed-Rate-Headline.
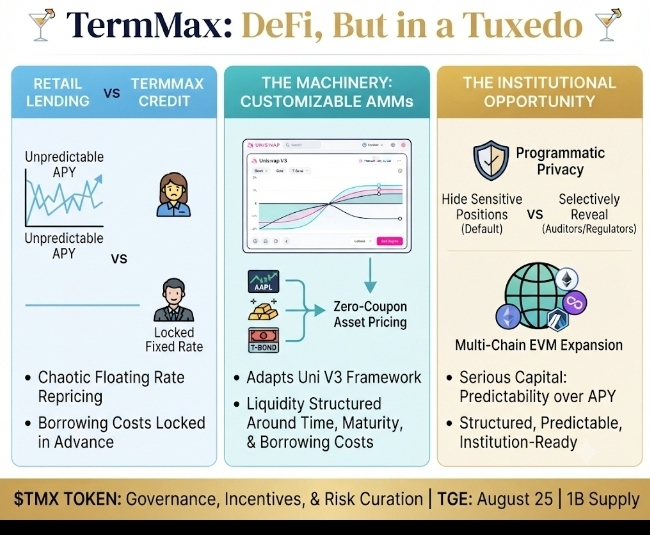
@TermMax adapts passt das Uniswap-V3-Framework an und nutzt anpassbare AMM-Zinskurven, um Zero-Coupon-Assets zu bepreisen.
Dadurch bekommt das Protokoll einen viel gezielteren Weg, Liquidität in Bezug auf Zeit, Laufzeit und Borrowing Costs zu strukturieren.
Und hier beginnt es, sich weniger wie Retail-DeFi anzufühlen und mehr wie ein Private-Credit-Desk, der in Web3 hineingeht.
Denk an tokenisierte Aktien und RWAs, die als Sicherheiten dienen, während Kreditnehmer die Finanzierungskosten im Voraus fest einpreisen.
Statt jeden Morgen von einer weiteren brutalen Neuberechnung von Floating Rates geweckt zu werden, kann Kapital um eine bekannte Kostenstruktur herum aufgebaut werden.
Das ist entscheidend.
Denn ernsthaftes Kapital fragt nicht nur: „Wie hoch ist die APY?“
Es fragt: Was kostet mich diese Position in drei Monaten?
Das ist die Lücke #TermMax , die zu schließen versucht.
Jetzt kommt $TMX ins Spiel: mit seinem TGE am 25. August und einer Supply von 1B Tokens, wodurch das Protokoll in Richtung Governance, Incentives und Risk-Curation-Mechaniken gedrängt wird.
Die Multi-Chain-EVM-Expansion fügt der Story rund um die Liquidität noch eine weitere Ebene hinzu.
Aber die größere Chance, meiner Meinung nach, ist institutionelle Privatsphäre.
Banken und Credit Desks brauchen vielleicht keine absolute Unsichtbarkeit.
Sie brauchen programmierbare Privatsphäre – sensible Positionen standardmäßig verstecken, genau das offenlegen, was Auditoren oder Regulierer brauchen, und den Rest versiegelt lassen.
Das ist eine viel spannendere Zukunft für DeFi-Credit.
TermMax versucht nicht, Lending lauter zu machen.
Es versucht, Lending strukturiert, vorhersehbar und institutionstauglich zu machen. 🥂