

Beim Aktienhandel schauen Sie auf die Analysten-Researchberichte von Goldkirin: maßgeblich, professionell, zeitnah und umfassend—damit Sie Potenziale für Themenchancen erschließen können!
(Quelle: Research-Institut der Huatai Securities)
Der chinesische Bekleidungs-Cross-Border-E-Commerce profitiert vom Vorteil industrieller Cluster und ist dank globaler Online-Kanäle in den letzten Jahren schnell aufgestiegen. In dieser Zeit wurden die Fähigkeiten in flexibler Lieferkette, lokaler Fulfillment-Abwicklung, Digitalisierung und Markenführung weiter gestärkt, um mit Daten die weltweite Nachfrage und das weltweite Angebot zu organisieren. Die führenden Unternehmen, die von SHEIN vertreten werden, bauen ein groß angelegtes automatisiertes System für großvolumige Kleinaufträge mit schneller Rückführung (LATR) auf und errichten damit tiefe Markteintrittsbarrieren. Mit der Abschaffung oder Verschärfung von zollfreien Richtlinien für Niedrigwertpakete in den USA und Europa werden die Wettbewerbsfaktoren neu geordnet—und es werden stärker die ganzheitlichen Fähigkeiten in der Markenbildung, der lokalen Fulfillment-Abwicklung und anderen Bereichen geprüft. Auch die Marktführer entwickeln sich hin zu plattformbasierter Befähigung und zu einer Mehrregionen-Strategie. Wir sind optimistisch, dass chinesische Marktführer mit End-to-End-Fähigkeiten zur Schließung der Angebots- und Nachfrageschleife ihren globalen Marktanteil weiter ausbauen werden.
Der globale Bekleidungs- und Schuhmarkt hat einen Wert von Billionen Dollar, und es besteht noch erhebliches Verbesserungspotenzial bei der Online-Durchdringung.
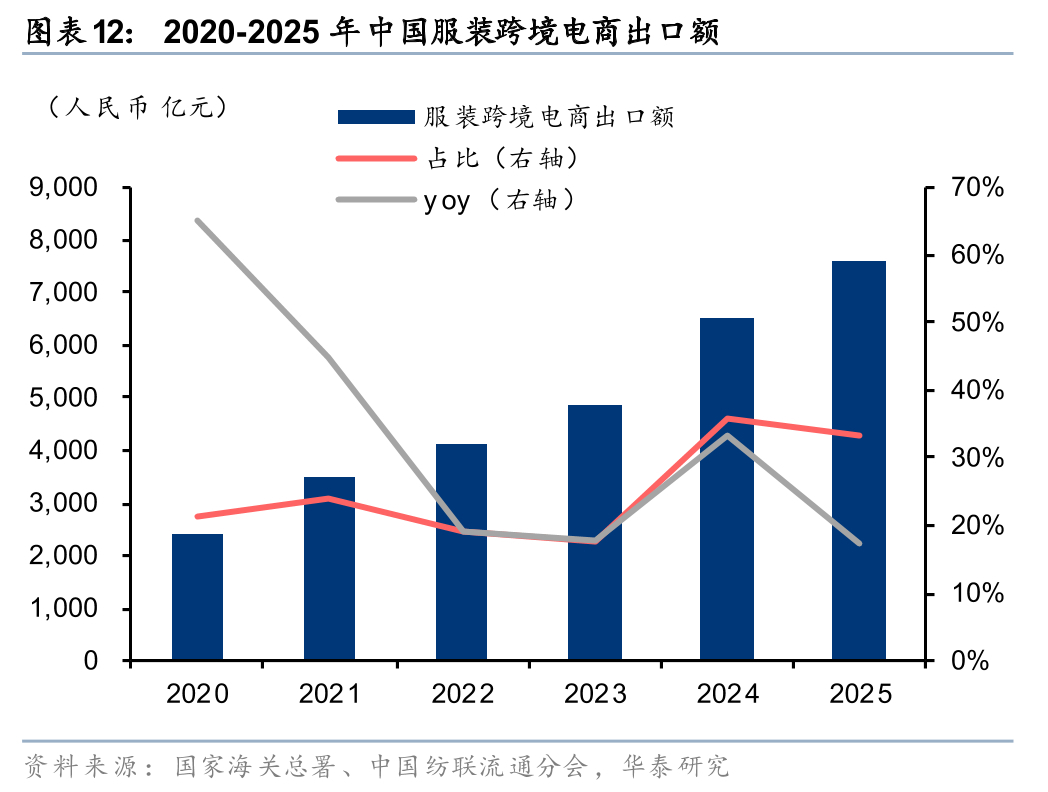
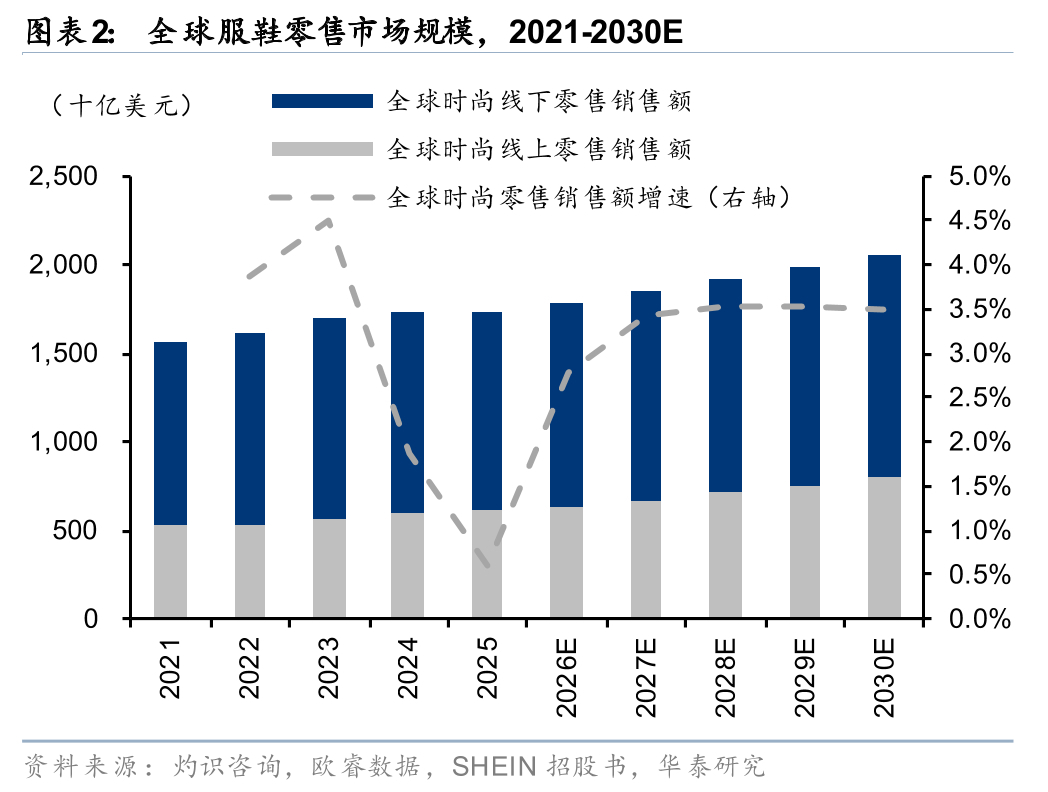
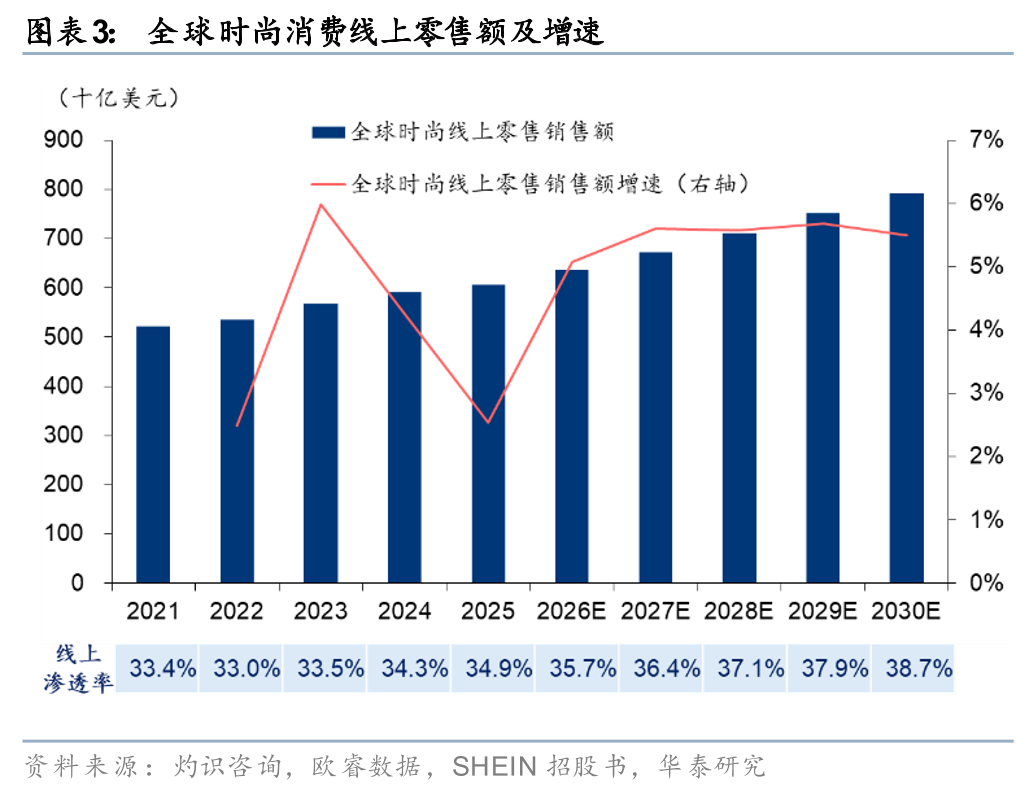
Die vielfältige und sich rasant entwickelnde Nachfrage nach Bekleidung ermöglicht es Chinas Industrieclustern, ihre Flexibilität und Reaktionsfähigkeit voll auszuschöpfen. Im Jahr 2025 erreichten Chinas grenzüberschreitende E-Commerce-Exporte von Bekleidung 762 Milliarden Yuan, ein Anstieg von 17 % gegenüber dem Vorjahr. Damit behauptete China seine Position als größte Kategorie der grenzüberschreitenden E-Commerce-Exporte mit einem Anteil von 33,4 %. Laut CIC und Euromonitor werden die weltweiten Einzelhandelsumsätze mit Bekleidung und Schuhen von 2021 bis 2025 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,7 % auf 1,7 Billionen US-Dollar steigen und bis 2030 voraussichtlich 2 Billionen US-Dollar erreichen (CAGR: 3,4 %). Die Online-Einzelhandelsumsätze erreichten 2025 606,4 Milliarden US-Dollar (Durchdringungsrate: 34,9 %) und werden bis 2030 voraussichtlich auf 792,1 Milliarden US-Dollar ansteigen (CAGR: 5,4 %). Regional betrachtet weisen Asien-Pazifik, Nordamerika und Westeuropa mit 34 %, 38 % bzw. 32 % im Jahr 2025 die höchsten Online-Penetrationsraten auf, während Lateinamerika, der Nahe Osten und Afrika unter 20 % liegen. Mit dem Ausbau der Online-Plattform-Funktionen und der zunehmenden regionalen Diversifizierung wird ein weiterer Anstieg der Penetrationsraten erwartet.
Chinas führende Unternehmen überwinden die „drei Schwierigkeiten“ der Modebranche und erzielen Erfolge mit „Intelligenz“ und setzen auf „Geschwindigkeit“.
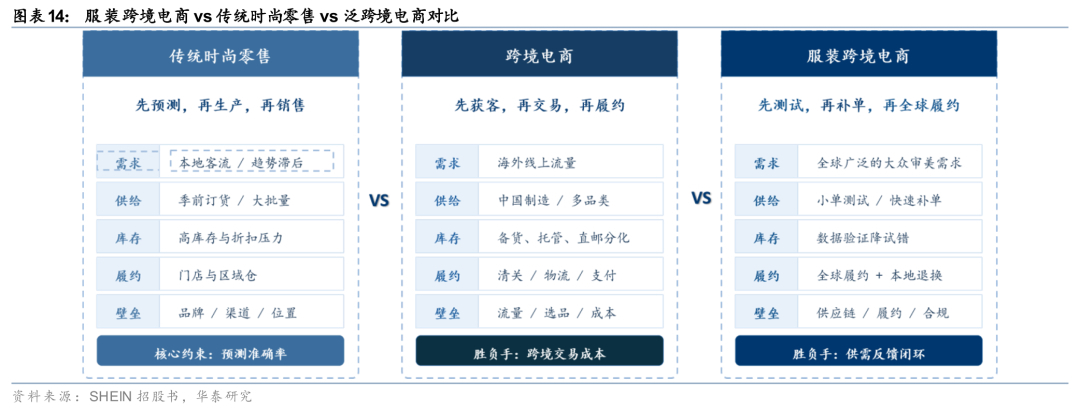
Die Modebranche steht seit Langem vor dem Dilemma, schnelle Produkteinführungen, Produktvielfalt und hohe Umschlagseffizienz in Einklang zu bringen. Bei grenzüberschreitenden Modellen ist die Lieferkette noch länger, und regionale Unterschiede sind erheblich, was die Komplexität weiter erhöht. Wir sind überzeugt, dass der Wettbewerbsvorteil führender chinesischer Unternehmen nicht nur in ihren flexiblen Lieferketten liegt, sondern auch in den Mechanismen, die durch Kleinauftragstests, Umsatzverfolgung und automatisiertes C2M-Feedback, die digitale Koordination kleiner und mittlerer Produktionskapazitäten sowie globale Fulfillment-Netzwerke geprägt sind. Dies erfordert eine große Nutzerbasis, den langfristigen Aufbau selbstentwickelter Systeme und die gleichzeitige Nutzung logistischer Skaleneffekte, wodurch nach der Etablierung ein sich selbst verstärkender Kreislauf entsteht. So gibt beispielsweise der Börsenprospekt von SHEIN an, dass die Quote unverkaufter Ware unter 5 % liegt (im Vergleich zu 20–30 % in der Branche) und die durchschnittliche Lagerdauer über 25 Jahre nur 36 Tage beträgt (im Vergleich zu über 120 Tagen bei traditionellen Bekleidungshändlern), was einen deutlichen Vorteil in der Umschlagseffizienz belegt.
Die Einhaltung von Vorschriften verändert die Wettbewerbslandschaft; Systemexport, Markenbildung und Lokalisierung sind Schlüsselfaktoren für Erfolg oder Misserfolg.
In den letzten 25 Jahren haben die USA und Europa ihre steuerfreien Regelungen für kleine Pakete schrittweise abgeschafft oder verschärft. Zukünftige Trends im grenzüberschreitenden Bekleidungshandel lassen sich wie folgt beschreiben: 1) Systemausweitung: Export von vollautomatisierten Lieferketten, beispielsweise durch SHEIN, das seine Lieferkette und sein Vertriebsnetz für Drittmarken öffnete. Die teilnehmenden Marken erzielten im ersten Jahr ein durchschnittliches Umsatzwachstum von 190 %. 2) Markenbildung: Bereitstellung eigener Markenstrukturen für etablierte Stilrichtungen, um Wiederkäufe und höhere Preise zu fördern. 3) Vertiefte Lokalisierung: Ausländische Lager sind von optional zu obligatorisch geworden. Große lokale Distributionszentren und regionale Fulfillment-Infrastrukturen tragen zur Effizienzsteigerung und Kostensenkung bei.
Eine andere Perspektive vom Markt
Die verschärften Steuerbefreiungen für Pakete mit geringem Wert in Europa und den USA könnten den Kostenvorteil des chinesischen Online-Handels mit Bekleidung schmälern. Kurzfristig werden einige Unternehmen mit Kostensteigerungen rechnen müssen. Führende chinesische Unternehmen haben jedoch bereits einen durchgängigen, geschlossenen Lieferkettenkreislauf aufgebaut, der Bedarfsanalysen, flexible Produktion, Bestandsmanagement und globale Auftragsabwicklung umfasst und ihnen so einen starken Wettbewerbsvorteil verschafft. Compliance-Kosten werden vor allem KMU mit ineffizienten Lieferketten und geringen Skaleneffekten treffen, während führende Unternehmen mit digitalisierten Lieferketten, geschlossenen Kundendatensystemen und globaler Auftragsabwicklung ihren Marktanteil voraussichtlich ausbauen werden.
Investitionsschlussfolgerung
Chinas führende grenzüberschreitende E-Commerce-Unternehmen der Bekleidungsindustrie sehen sich hohen Markteintrittsbarrieren in Bereichen wie flexiblen Lieferketten, Datenverarbeitung und globaler Auftragsabwicklung gegenüber. Da sich der globale Bekleidungs- und Schuhmarkt zunehmend auf Online-, Compliance- und lokalisierte Geschäftsprozesse konzentriert, sind wir optimistisch, dass sich führende Unternehmen mit durchgängigen, geschlossenen Lieferketten und Skaleneffekten langfristig durchsetzen werden.
Risikohinweis: Änderungen der Handelspolitik, globale makroökonomische Schwankungen, verstärkter Wettbewerb und Änderungen der Plattformregeln können zu Risiken führen. Die in diesem Bericht enthaltenen Informationen zu nicht börsennotierten oder nicht analysierten Aktien stellen eine Zusammenstellung objektiver Daten dar und sind keine Empfehlung oder Bewertung des Unternehmens oder der Aktie durch das Team.
Der globale Markt für Bekleidung und Schuhe mit einem Volumen von Billionen Dollar befindet sich in einem Umstrukturierungsprozess. Dank Chinas umfassender Bekleidungscluster, der digitalen Transformation der Lieferkette und jahrzehntelanger Erfahrung im grenzüberschreitenden Handel haben chinesische E-Commerce-Unternehmen im Bekleidungssektor einen Quantensprung vollzogen: von verkehrsgetriebenem Produktvertrieb und Niedrigpreisproduktion hin zu datengesteuertem, globalem Angebot-Nachfrage-Matching. Dies setzt einen einzigartigen Effizienzvorsprung im globalen Wettbewerb des Modeeinzelhandels. Durch die vollständige Abschaffung oder Verschärfung der Steuerbefreiung für Pakete mit geringem Wert in den USA und Europa sowie die intensive Umsetzung von Handelsbestimmungen in verschiedenen Ländern verändern sich die grundlegenden Wettbewerbsstrukturen der Branche. Der Spielraum für kleine und mittlere Unternehmen mit ineffizienten Lieferketten und unzureichenden Skaleneffekten schrumpft weiter. Führende Unternehmen mit durchgängig flexiblen Lieferketten, global lokalisiertem Fulfillment und der Fähigkeit, ihre eigenen Marken zu betreiben, werden voraussichtlich Marktanteile festigen und verfügen über ein klares langfristiges Wachstumspotenzial.
Auf der Nachfrageseite: Der globale grenzüberschreitende E-Commerce für Bekleidung hat eine neue Phase erreicht, wobei die Online-Transformation und Chinas Lieferkettenvorteile das langfristige Wachstum vorantreiben.
Der globale Markt für Bekleidung und Schuhe hat die Billionen-Dollar-Marke überschritten. Die Nachfrage nach ästhetischen Produkten, sich wandelnde Einkaufsgewohnheiten und eine verbesserte Lieferketteneffizienz treiben das stetige Wachstum an. Laut Daten von Frost & Sullivan und Euromonitor wird der globale Einzelhandelsmarkt für Bekleidung und Schuhe im Jahr 2025 auf rund 1,7 Billionen US-Dollar geschätzt und soll bis 2030 auf rund 2 Billionen US-Dollar ansteigen. Der Online-Umsatz im Bekleidungs- und Schuhhandel wird für 2025 auf rund 606,4 Milliarden US-Dollar und für 2030 auf 792,1 Milliarden US-Dollar prognostiziert, wobei die Online-Durchdringung von 34,9 % auf 38,7 % steigen soll. Die Nachfrage wird durch den steigenden Wunsch der Verbraucher nach hochwertigen, erschwinglichen Produkten, einer großen Produktvielfalt und häufigen Produkteinführungen angetrieben. Bekleidung zeichnet sich naturgemäß durch zahlreiche Stile, kurze Produktlebenszyklen und eine schwankende Nachfrage aus. Traditionelle Marken, die auf Quartalsprognosen und Großeinkäufe angewiesen sind, haben Schwierigkeiten, den Anforderungen an Produktvielfalt, schnelle Produkteinführungen und wettbewerbsfähige Preise gleichzeitig gerecht zu werden. Der grenzüberschreitende E-Commerce, der Konsumenten direkt über das Internet erreicht, kann die geografischen und regaltechnischen Beschränkungen traditioneller Vertriebskanäle überwinden. Am Beispiel von SHEIN lässt sich dies verdeutlichen: Die Zahl der aktiven Kunden des Unternehmens stieg zwischen 2023 und 2025 von 186 Millionen auf 273 Millionen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 21 % entspricht. Im gleichen Zeitraum erhöhte sich das Bestellvolumen von 715 Millionen auf 1,078 Milliarden Bestellungen, und der Umsatz erreichte 2025 41,85 Milliarden US-Dollar. Wir sind überzeugt, dass das stetige Wachstum des globalen Bekleidungskonsums in Verbindung mit den Trends zum Online-Shopping und der Kundensegmentierung chinesischen Bekleidungsunternehmen eine solide Grundlage bietet, ihren globalen Marktanteil weiter auszubauen.
Auf der Angebotsseite hat sich der Wettbewerbsvorteil von reinen Herstellungskosten hin zu durchgängigen organisatorischen Fähigkeiten verlagert, die „Daten + flexible Produktionskapazität + Vertragserfüllung“ umfassen.
Die Bekleidungsindustrie steht seit Langem vor einem dreifachen Dilemma: dem Ausgleich zwischen schnellen Produkteinführungen, Produktvielfalt und effizienter Lagerumschlagshäufigkeit. Je vielfältiger die Stile und je schneller die Produkteinführungen, desto höher die Prognosefehler und Lagerrisiken. Traditionelle Massenproduktion kann zwar die Stückkosten senken, stößt aber an ihre Grenzen, wenn es um die Anpassung an die schnell wechselnden Modeanforderungen geht. Der Durchbruch für führende chinesische Bekleidungsunternehmen mit grenzüberschreitendem Handel liegt in der Nutzung von Industrieclustern und digitalen Technologien. So kann die Produktion von einer vorausschauenden Lagerhaltung hin zu einer Kleinserienfertigung mit schnellem Rücklauf verlagert werden, basierend auf Tests, Feedback und Nachbestellung. Das LTR-Modell (Latest-to-Trend), wie es beispielsweise von SHEIN praktiziert wird, verwendet typischerweise 100–200 Teile als erste Testbestellung und nutzt Echtzeit-Verkaufsfeedback, um die weitere Produktion zu steuern. Bestseller können innerhalb von nur fünf Tagen nachbestellt werden, wodurch die Kundennachfrage direkt in die Produktion zurückfließt. Das Ergebnis ist eine Lagereffizienz, die die traditionellen Fast-Fashion-Unternehmen übertrifft: Im Jahr 2025 betrug die Lagerumschlagsdauer von SHEIN nur 36 Tage, deutlich weniger als die über 120 Tage der traditionellen Bekleidungseinzelhändler (36Kr); der Anteil unverkaufter Ware wurde ebenfalls unter 5 % gehalten, deutlich niedriger als der Branchendurchschnitt von 20-30 %.
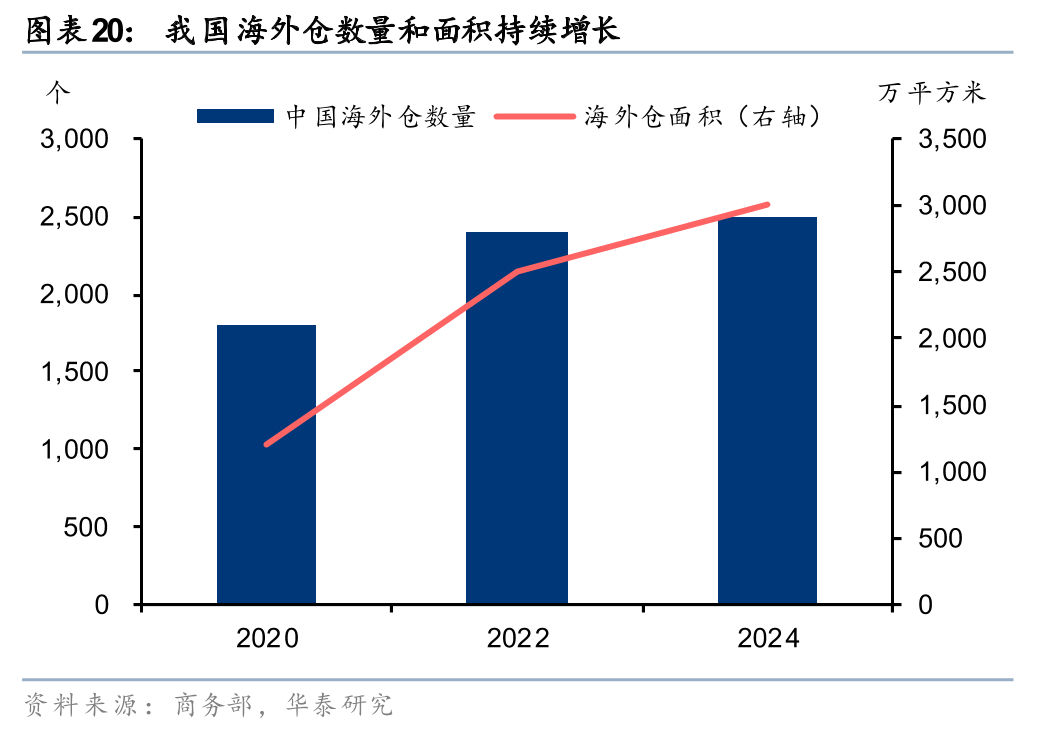
Die flexible Lieferkette meines Landes entwickelt sich derzeit hin zu mehr Intelligenz und Globalisierung. Künstliche Intelligenz (KI) wird zunehmend für Bedarfsplanung, Produktentwicklung, Empfehlungen und das Lieferkettenmanagement eingesetzt. Gleichzeitig expandieren ausländische Lager und lokale Fulfillment-Netzwerke rasant. Die Anzahl der ausländischen Lager in meinem Land ist von 1.800 im Jahr 2020 auf über 2.500 bis Mitte 2024 gestiegen, und ihre Fläche hat sich von 12 Millionen Quadratmetern auf über 30 Millionen Quadratmeter vergrößert. Da die Steuerbefreiung für Pakete mit geringem Wert in Europa und den USA verschärft wird, verlagert sich der Wert flexibler Lieferketten von der Unterstützung kostengünstiger Direktlieferungen hin zu präziser Lagerhaltung und globalem Warenumschlag. Unternehmen mit einer starken Lieferkette, Digitalisierung und lokalen Fulfillment-Kapazitäten haben bessere Chancen auf einen langfristigen Wettbewerbsvorteil.
Geschäftsmodell: Weiterentwicklung vom „Warenverkauf“ zur „Organisation von globalem Angebot und Nachfrage“
In seinen Anfängen basierte Chinas grenzüberschreitender E-Commerce in der Bekleidungsindustrie hauptsächlich auf Drittanbieterplattformen oder unabhängigen Websites. Durch Traffic-Generierung und niedrige Preise gewannen sie schnell ausländische Kunden. Mit steigenden Traffic-Kosten und zunehmendem Wettbewerb zwischen den Plattformen verlagerte sich das Geschäftsmodell schrittweise hin zur direkten Kontrolle von Kundendaten und deren Nutzung für Design, Beschaffung, Produktion und Warennachschub. SHEIN startete mit einem DTC-Modell (Direct-to-Consumer) in Eigenregie und sammelte über App, Website und soziale Medien globale Nutzerverhaltensdaten. Darauf aufbauend öffnete das Unternehmen seinen Marktplatz, integrierte Drittanbietermarken und -händler und unterstützte sie durch Supply-Chain-Management, Kundenanalysen, Logistik und Marketing. SHEINs Umsatzanteil aus Marktplatzdiensten stieg von 2,7 % im Jahr 2023 auf 14,3 % im ersten Quartal 2026. Dies deutet auf eine Erweiterung des Geschäftsmodells vom reinen Produktverkauf hin zu einem Modell, das Produkte und Plattformdienste kombiniert. Das 1P-Modell (Produkt, Marke, Lieferkette) stärkt die Kontrolle über Produkte, Marken und die Lieferkette, während das 3P-Modell (Produkt, Marke, Lieferkette) die Belastung von Lagerbeständen und Beschaffungsmitteln durch neue Artikelnummern reduziert und die Einnahmequellen durch Plattformprovisionen, Lagerhaltung und Logistikdienstleistungen erweitert. Für führende Unternehmen liegt die eigentliche Herausforderung nicht mehr in einem einzelnen Vertriebskanal, sondern in der Fähigkeit, Konsumenten, Marken, Lieferanten, Logistik und das Plattform-Ökosystem zu einem effizienten Angebots- und Nachfragenetzwerk zu organisieren.
Unser Unterschied zum Markt:
Der Markt konzentriert sich im Allgemeinen auf die Auswirkungen der verschärften Richtlinien für Pakete mit geringem Wert in Europa und den USA auf den Preisvorteil des chinesischen grenzüberschreitenden Online-Handels mit Bekleidung. Wir sind jedoch der Ansicht, dass das Auslaufen der politischen Vorteile nicht zwangsläufig eine Schwächung der Wettbewerbsfähigkeit führender chinesischer Unternehmen bedeutet. Im Gegenteil, es wird erwartet, dass dies dazu beiträgt, den Wettbewerb in der Branche von Preisvorteilen hin zu systemischen Fähigkeiten zu verlagern, die Branchenkonsolidierung zu beschleunigen und die Wettbewerbskonzentration bei den führenden Unternehmen zu fördern. Die Hauptsorge des Marktes besteht derzeit darin, dass nach der Aufhebung oder Verschärfung der steuerfreien Richtlinien für Pakete mit geringem Wert in den USA und Europa die Zölle und Compliance-Kosten für grenzüberschreitende Direktmailing-Modelle steigen und dadurch der Preisvorteil und die Gewinnmargen des chinesischen grenzüberschreitenden Online-Handels mit Bekleidung sinken werden. Wir gehen davon aus, dass die politischen Änderungen kurzfristig zu Kostensteigerungen führen werden. Über Jahre hinweg haben führende chinesische Unternehmen ihre Wettbewerbsvorteile jedoch schrittweise von einem reinen Kostenvorteil in der Fertigung zu einem durchgängigen, geschlossenen Kreislauf von Angebot und Nachfrage weiterentwickelt, der Bedarfsanalysen, Produktentwicklung, flexible Produktion, Bestandsmanagement, Kundenbetreuung und globale Auftragsabwicklung umfasst. Am Beispiel von SHEIN lässt sich zeigen, dass das Unternehmen die Nachfrage in Echtzeit durch umfangreiche Kundendaten erfasst, diese durch Kleinbestellungen und automatische Nachbestellung schnell an die Lieferanten weiterleitet, das Bestandsrisiko durch eine digitale Lieferkette kontrolliert und schrittweise auf ausländische Lager und lokale Auftragsabwicklung umstellt. Im Jahr 2025 betrug die Lagerumschlagsdauer von SHEIN lediglich 36 Tage – deutlich weniger als die von Inditex, Fast Retailing, ASOS und H&M mit 72/114/128/130 Tagen. Dies verdeutlicht, dass sich der Kernvorteil von SHEIN vom „günstigen Verkauf“ hin zu einem präziseren Verständnis der Kundenbedürfnisse und einer optimierten Produktion und Auftragsabwicklung mit geringeren Lagerbeständen und höherer Geschwindigkeit entwickelt hat.
Wir gehen davon aus, dass steigende Zölle, regulatorische Auflagen und Kosten für die Auftragsabwicklung im Ausland die Markteintrittsbarrieren für die Branche deutlich erhöhen werden. Kleine und mittlere Unternehmen (KMU), die bisher auf den Vertrieb preisgünstiger Produkte, Kundengewinnung und Steuervorteile angewiesen waren, verfügen nicht über die notwendigen Skaleneffekte und die Fähigkeit zur Integration der Lieferkette. Dadurch können sie die gestiegenen Kosten nur schwer auffangen. Das Gewinnmodell einiger preisgünstiger Artikel könnte dadurch unmittelbar beeinträchtigt werden. Führende Plattformen hingegen können durch groß angelegte Beschaffung, digitale Lieferketten und globale Fulfillment-Netzwerke die gestiegenen Kosten amortisieren und ihr Angebot durch ausländische Lager, lokale Auftragsabwicklung und Plattformisierung erweitern. Daher dürften politische Änderungen zwar kurzfristig die Gewinnmargen der Branche insgesamt schmälern, mittel- bis langfristig jedoch zum Marktaustritt kleiner und mittlerer Anbieter und zur Konzentration hochwertiger Produkte auf führende Plattformen führen. Der Wettbewerb in der Branche wird sich von reinen Preisvergleichen hin zu einem Wettstreit um Lieferketten- und globale operative Fähigkeiten verlagern, wobei führende Unternehmen ihre Marktanteile weiter ausbauen werden.
Überblick über den grenzüberschreitenden E-Commerce in der Bekleidungsindustrie: Ein Billionen-Dollar-Markt tritt in eine neue Entwicklungsphase ein
Die globale Bekleidungs- und Schuhindustrie, die einen Wert von Billionen Dollar hat, bietet im Online-Handel noch erhebliches Wachstumspotenzial.
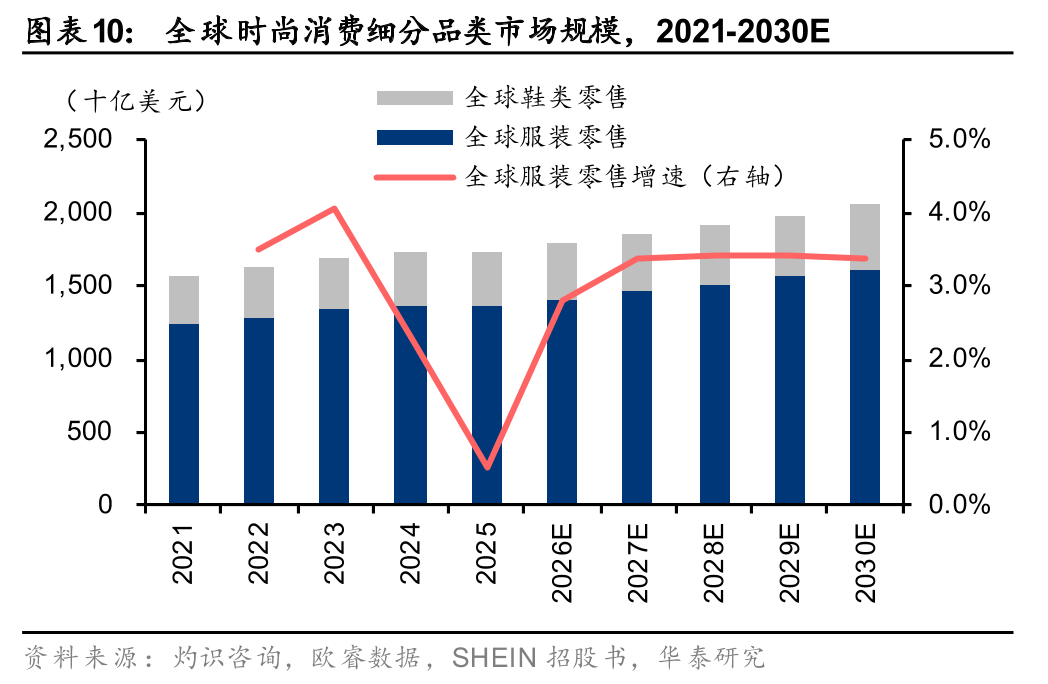
Der globale Markt für Bekleidung und Schuhe hat die Billionen-Dollar-Marke überschritten. Die Nachfrage nach ästhetischen Produkten, sich wandelnde Einkaufsgewohnheiten und eine verbesserte Lieferketteneffizienz treiben das stetige Wachstum an. Laut Daten von Frost & Sullivan und Euromonitor werden die weltweiten Einzelhandelsumsätze mit Bekleidung und Schuhen von 2021 bis 2025 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,7 % auf 1,7 Billionen US-Dollar steigen und damit ein kontinuierliches Wachstum beibehalten. Bis 2030 wird ein Anstieg auf 2 Billionen US-Dollar mit einer CAGR von 3,4 % erwartet.
Nach Vertriebskanal betrachtet bleibt der stationäre Handel die wichtigste Quelle für den weltweiten Konsum von Bekleidung und Schuhen, während Online-Kanäle aufgrund sich wandelnder Nutzergewohnheiten, mobiler Zahlungen, Empfehlungen in sozialen Medien und ausgereifter globaler Fulfillment-Prozesse ihren Marktanteil weiter ausbauen. Stationäre Kanäle bieten weiterhin einen hohen Mehrwert durch Markenpräsentation, Anprobeerlebnisse, Sofortkauf und lokale Dienstleistungen, während Online-Kanäle durch Reichweite von Inhalten, Suchempfehlungen und Nutzerfeedback effizienter auf vielfältige und spezifische Kundenbedürfnisse eingehen können. Laut Daten von Frost & Sullivan und Euromonitor wächst der Online-Einzelhandel weiterhin schneller als der Gesamtmarkt und erreicht von 2021 bis 2025 ein Volumen von 606,4 Milliarden US-Dollar mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8 %. Der Marktanteil steigt von 33,4 % auf 34,9 % und hält seine Marktdurchdringung auch inmitten der Erholung des stationären Einzelhandels nach der Pandemie aufrecht. Prognosen zufolge werden die Online-Umsätze im Schuh- und Bekleidungseinzelhandel von 2025 bis 2030 792,1 Milliarden US-Dollar erreichen, mit einer CAGR von 5,4 % in diesem Zeitraum. Der Marktanteil wird dabei auf 38,7 % steigen.
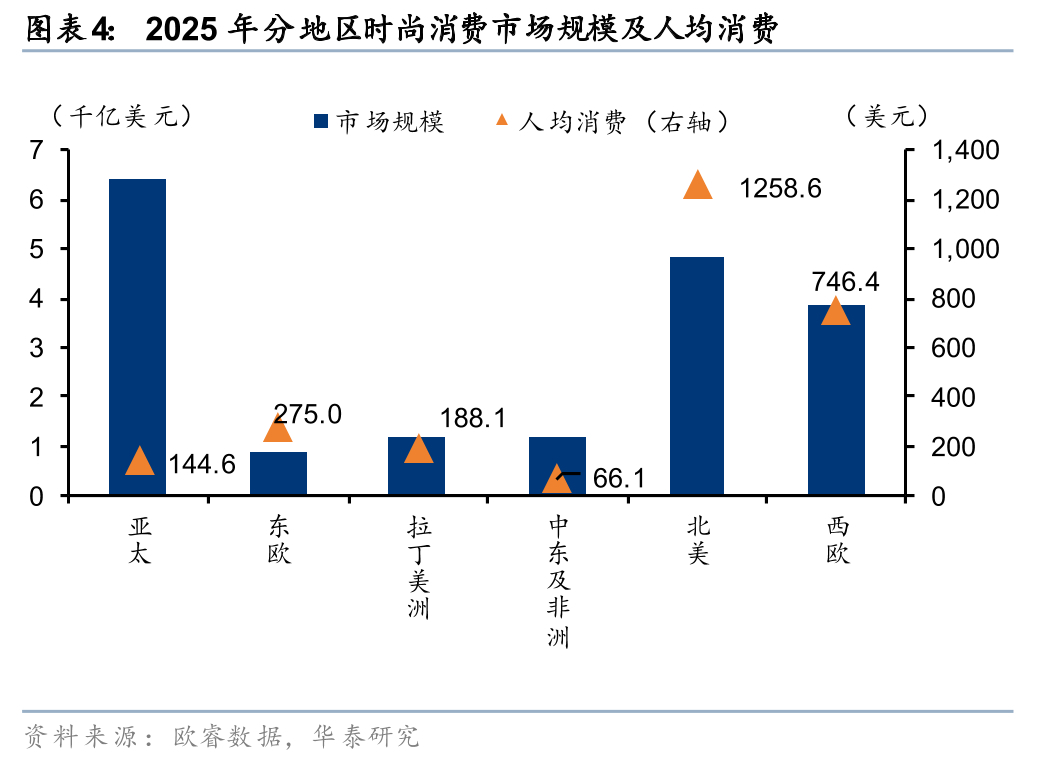
Der weltweite Konsum von Bekleidung und Schuhen ist regional stark konzentriert, wobei Asien-Pazifik und Europa/Amerika den größten Marktanteil halten. 1) Marktgröße: Laut Euromonitor-Daten werden die Märkte Asien-Pazifik, Nordamerika und Westeuropa im Jahr 2025 37 %, 28 % bzw. 22 % des weltweiten Marktes für Bekleidung und Schuhe ausmachen und damit zwischen 2021 und 2025 eine relativ stabile Größe beibehalten. Osteuropa, Lateinamerika, der Nahe Osten und Afrika werden vergleichsweise höhere Wachstumsraten verzeichnen. Nordamerika und Westeuropa weisen einen deutlichen Vorteil beim durchschnittlichen Umsatz pro Nutzer (ARPU) auf, wobei die Pro-Kopf-Ausgaben im Jahr 2025 1.259 US-Dollar bzw. 746 US-Dollar erreichen werden. Dies macht sie zu attraktiven Zielmärkten für mittel- bis hochpreisige, international tätige Bekleidungsmarken. Die gesamten Pro-Kopf-Ausgaben in Osteuropa, Lateinamerika und Asien-Pazifik liegen bei rund 200 US-Dollar, während sie im Nahen Osten und in Afrika lediglich 66,1 US-Dollar betragen. 2) Online-Durchdringungsrate: Asien-Pazifik/Nordamerika/Osteuropa/Westeuropa führen mit 34 %/38 %/44 %/32 % im Jahr 2025. Die hohe Online-Durchdringungsrate im Asien-Pazifik-Raum ist hauptsächlich auf Skaleneffekte aufgrund der höheren Bevölkerungsdichte zurückzuführen, während Nordamerika und Europa von führenden Innovationen im Bereich der Digitalisierung des Einzelhandels profitieren. In Lateinamerika, dem Nahen Osten und Afrika ist die Online-Durchdringung aufgrund von Einschränkungen in der digitalen Infrastruktur und den Konsumgewohnheiten generell gering, wodurch erhebliches Potenzial für die Entwicklung von Online-Konsumgewohnheiten besteht.
Wettbewerbsumfeld: Der Marktanteil ist fragmentiert, wobei der Online-Traffic der Hauptwachstumstreiber ist; eine zunehmende Traffic-Konzentration könnte ein Trend sein.
Der globale Einzelhandelsmarkt für Schuhe und Bekleidung ist seit Langem fragmentiert. Das „Trilemma“ der Bekleidungsindustrie (die Schwierigkeit, gleichzeitig schnelle Produkteinführungen, Produktvielfalt und hohe Umschlagseffizienz zu erreichen) schränkt die Möglichkeiten traditioneller Bekleidungsunternehmen ein, ihre Größe regional und stilistisch zu replizieren. Dies ist auch ein Hauptgrund dafür, dass einzelne Unternehmen Schwierigkeiten haben, einen hohen globalen Marktanteil zu erzielen, was zu einer relativ fragmentierten Marktstruktur führt. Laut Daten von Euromonitor wird der Marktanteil der fünf größten globalen Schuh- und Bekleidungshändler (CR5) von 2016 bis 2025 voraussichtlich unter 10 % (nach Gruppen) liegen, wobei Nike, Adidas und Inditex (Zaras Mutterkonzern) ihre Position unter den ersten Drei relativ stabil halten. SHEIN verzeichnet seit 2019 ein rasantes Marktwachstum und wird voraussichtlich bis 2024 zu den fünf größten globalen Schuh- und Bekleidungshändlern gehören.
Chinesische grenzüberschreitende E-Commerce-Plattformen haben maßgeblich zur Umverteilung der Online-Marktanteile beigetragen. Laut IPC stieg Chinas Anteil am globalen grenzüberschreitenden Online-Handel 2023 um 7 Prozentpunkte und 2024 um weitere 3 Prozentpunkte, vor allem dank Temu und SHEIN. Konkret stieg Temus Anteil an den jüngsten grenzüberschreitenden Bestellungen befragter Verbraucher von 7 % im Jahr 2023 auf 21 % im Jahr 2024 und soll 2025 auf 24 % steigen – gleichauf mit Amazon. Gleichzeitig sanken die Marktanteile von Wish, eBay und AliExpress im grenzüberschreitenden Handel im Vergleich zu 2018 um 95 %, 68 % bzw. 33 %. Diese neuen Plattformen steigerten nicht nur die Nachfrage nach grenzüberschreitendem Online-Shopping, sondern gewannen auch weiterhin Nutzeranteile von traditionellen Plattformen ab. Laut ECDB gehörten SHEIN und Temu bis 2025 bereits zu den zehn größten globalen Einzelhändlern nach Bruttowarenvolumen in Europa, Amerika, Australien & Ozeanien und Afrika.
Chinas Größenvorteil in der Lieferkette bildet die Grundlage für die regionale Expansion von Plattformen. Laut Schätzungen der ECDB wird Chinas Bruttowarenvolumen (GMV) im grenzüberschreitenden E-Commerce-Export bis 2025 rund 250,1 Milliarden US-Dollar erreichen – mehr als das Zwölffache des Bruttowarenvolumens jedes anderen einzelnen Exportmarktes im statistischen Erfassungsbereich. Auf dem US-amerikanischen Markt für grenzüberschreitenden E-Commerce erzielen SHEIN und Temu Bruttowarenvolumina von rund 24,3 Milliarden bzw. 22,6 Milliarden US-Dollar und haben damit bereits eine vergleichbare Führungsposition erreicht. Betrachtet man die Produktstruktur, so machen Modeartikel 78 %, 41 %, 24 % bzw. 8 % des Bruttowarenvolumens auf den Plattformen von SHEIN, Temu, AliExpress und Amazon aus. Dies unterstreicht die Stärke chinesischer Plattformen in Kategorien mit hohem Artikelangebot und starker Preissensibilität wie Bekleidung. Wir glauben, dass chinesische grenzüberschreitende E-Commerce-Plattformen verstreute inländische Hersteller, Nischenprodukte und flexible Produktionskapazitäten in eine digitale Lieferkette integrieren, die auf globale Konsumenten abzielt, und dadurch die Hürden für kleine Lieferanten senken, Konsumenten in verschiedenen Regionen zu erreichen.
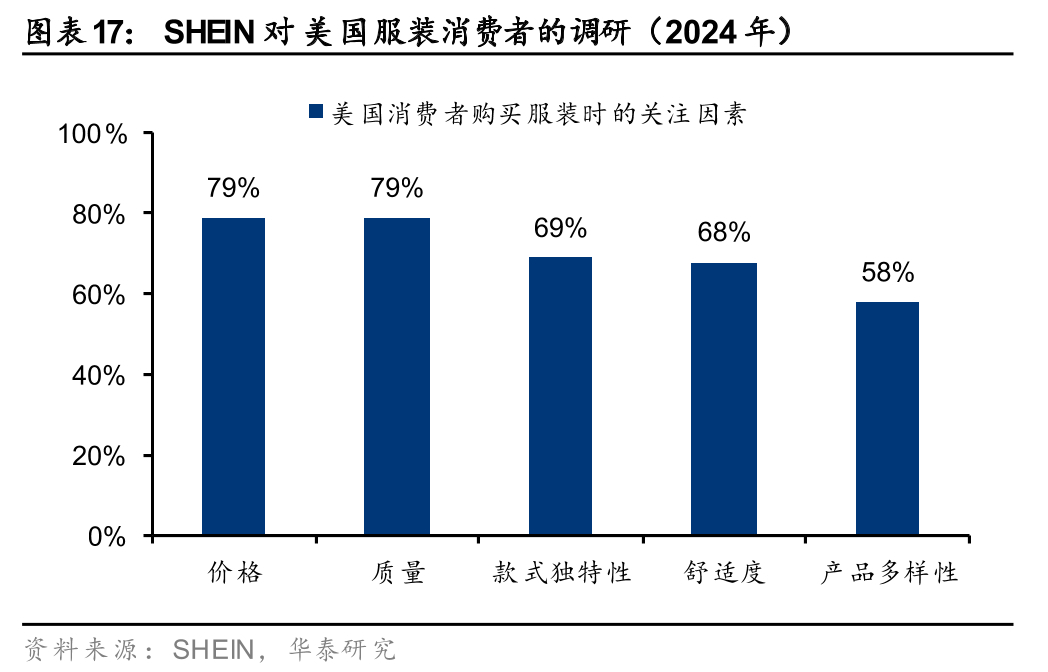
Preiswettbewerbsfähigkeit, Produktvielfalt und effiziente digitale Vermittlung sind die Hauptgründe für den Erfolg chinesischer Plattformen bei der Kundengewinnung im Ausland. Eine Umfrage der Europäischen Zentralbank vom April 2026 ergab, dass über die Hälfte der Befragten in der Eurozone chinesische E-Commerce-Plattformen genutzt hatten, wobei die Nutzungsraten in Griechenland, Portugal und Spanien sogar 70 % überstiegen. Niedrige Preise und eine große Produktvielfalt sind die Hauptgründe für die Wahl chinesischer Plattformen. Kleidung, Haushaltswaren und Elektronik zählen zu den am häufigsten gekauften Kategorien. Fast zwei Drittel der Bestellungen lagen unter 25 € und rund 90 % unter 50 €, was darauf hindeutet, dass sich chinesische Plattformen zunächst einen Vorteil durch häufige Bestellungen, niedrige Preise und ein fragmentiertes Produktangebot verschafften. Ähnliche Merkmale zeigen sich auch im Traffic: Daten von Similarweb belegen, dass SHEIN im zweiten Quartal 2024 rund 20 % der weltweiten Besuche auf Websites für günstige Mode ausmachte – etwa 5 Prozentpunkte mehr als die zweitplatzierte Website. Chinesische Plattformen haben somit einen positiven Kreislauf erreicht: Erweitertes Angebot → erhöhter Nutzer-Traffic → positives Feedback → weitere Angebotserweiterung.
Plattformkonzentration und Markenfragmentierung werden voraussichtlich noch lange nebeneinander bestehen, wobei sich der Fokus des Branchenwettbewerbs von der Stärke einzelner Marken hin zur Effizienz plattformbasierter Unternehmen verlagert. Online-Plattformen haben die grundlegende Natur der Bekleidungsnachfrage – ihre Unkonventionalität und die sich schnell ändernden Stile – nicht verändert, aber sie können die Abstimmung zwischen Nischenprodukten und Kundenbedürfnissen durch schnelles Feedback aus dem Vertrieb und eine flexible Lieferkette verbessern. Wir sind überzeugt, dass dieses Modell den traditionellen Widerspruch zwischen einer großen Produktauswahl, schnellen Produkteinführungen und effizienter Lagerhaltung auflöst, indem es Nischenprodukte durch groß angelegte Tests und schnelles Feedback optimiert. Die zukünftige Konzentration des globalen Bekleidungswettbewerbs wird sich voraussichtlich stärker in der Konzentration von Traffic, Daten und Lieferkettenkapazitäten der führenden Plattformen widerspiegeln.
Warum Bekleidung? – Eine bevorzugte Produktkategorie für chinesische Konsumgüter, die auf den Weltmarkt expandieren.
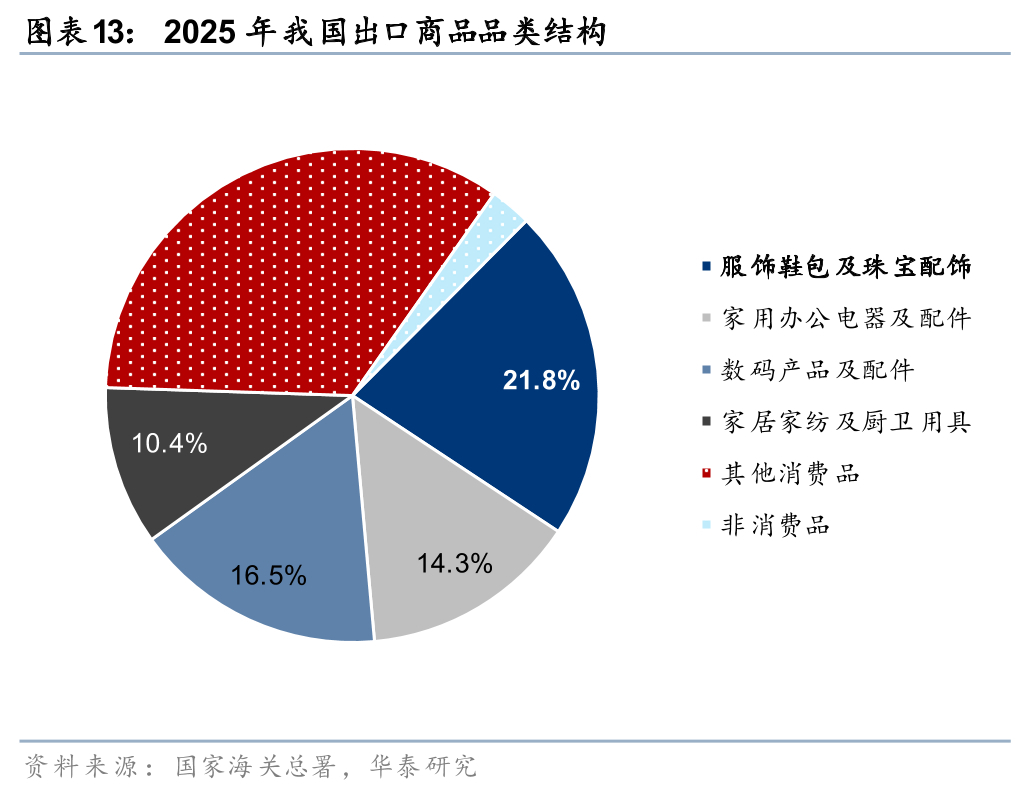
Bekleidung ist die größte Kategorie im grenzüberschreitenden E-Commerce-Export und verfügt über einen riesigen Markt mit erheblichem Potenzial. Der Bekleidungs- und Schuhsektor ist groß genug und wächst stetig, wodurch sich beträchtliche Marktchancen für den auf Bekleidung spezialisierten grenzüberschreitenden Mode-E-Commerce ergeben. Laut dem Chinesischen Nationalen Textil- und Bekleidungsrat (basierend auf Daten der Staatlichen Zollverwaltung) erreichte der Exportwert von Bekleidung über den grenzüberschreitenden E-Commerce im Jahr 2025 762 Milliarden Yuan (gegenüber Chinas gesamten grenzüberschreitenden E-Commerce-Exporten von 2,27 Billionen Yuan), ein Anstieg von 17 % gegenüber dem Vorjahr. Der Anteil der Bekleidungsexporte stieg von 21,4 % im Jahr 2020 auf 33,4 % im Jahr 2025. Daten der Staatlichen Zollverwaltung zeigen zudem, dass Bekleidung, Schuhe, Taschen und Schmuck im Jahr 2025 21,8 % der Exportgüter ausmachten und Bekleidung damit als größte Kategorie der chinesischen grenzüberschreitenden E-Commerce-Exporte fest etablierten.
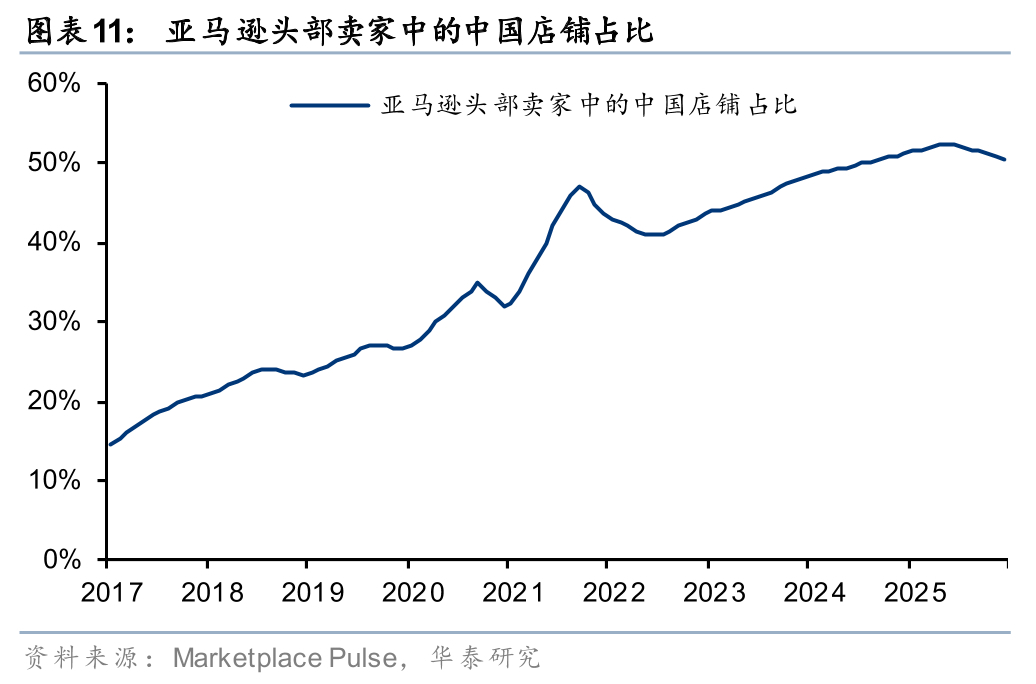
Die Vorteile von Industrieclustern unterstützen chinesische Bekleidungsunternehmen bei der beschleunigten globalen Marktdurchdringung. Nach jahrelanger Entwicklung hat Chinas Bekleidungsindustrie eine vollständige Wertschöpfungskette und hochkonzentrierte Industriecluster hervorgebracht, die Stoffe, Accessoires, Design, Produktion und Logistik umfassen. Dies ermöglicht den Unternehmen eine starke Kostenkontrolle und verschafft ihnen einen Wettbewerbsvorteil im grenzüberschreitenden E-Commerce. So zeigen beispielsweise Daten von Marketplace Pulse, dass der Anteil chinesischer Händler unter den weltweit aktiven Amazon-Händlern von unter 20 % im Jahr 2017 auf 50 % im Jahr 2025 gestiegen ist. Wir erwarten einen ähnlichen Trend im Bekleidungssektor, wobei chinesische Händler die Vorteile der Industriecluster nutzen werden, um ihren Marktanteil kontinuierlich auszubauen.
Als Form des Modekonsums weist Bekleidung naturgemäß vielfältige und sich schnell ändernde Anforderungen auf, was die Schwächen traditioneller Modelle deutlich macht. Dies gilt insbesondere für Fast Fashion, die hochwertige Produkte zu niedrigen Preisen anbietet und rasanten Trendwechseln unterliegt. Im traditionellen Bekleidungseinzelhandel bedeutet ein breites Sortiment ein höheres Risiko der Wertminderung des Lagerbestands und wird zudem durch starre Kosten wie Ladenfläche, saisonale Bestellungen und Ladenmiete eingeschränkt. Dadurch wird es schwierig, die Ziele „mehr, schneller, besser und günstiger“ zu erreichen.
Grenzüberschreitender E-Commerce für Bekleidung: Basierend auf effizienter Lieferkettennutzung, begann er mit Kanalvorteilen und politischen Fördermaßnahmen und entwickelte sich zu einer geschlossenen Lieferkette. Der Kern des sprunghaften Exportwachstums der chinesischen Bekleidungsindustrie durch das Direktvertriebsmodell (2C) im grenzüberschreitenden E-Commerce liegt in Folgendem:
1) Chinas großflächige Cluster der Bekleidungsindustrie haben eine weltweit führende agile Lieferkette geschaffen; beispielsweise stützen sich SHEIN und LDK Solar auf den auf das Perlflussdelta ausgerichteten Industriecluster, wobei die Städte und Landkreise Panyu, Foshan, Zhongshan, Dongguan, Jiangmen und Zhaoqing jeweils Schnellreaktionsfabriken und nahegelegene unterstützende Erweiterungen betreiben.
2) Da Chinas E-Commerce-Branche weltweit führend ist, haben inländische Unternehmen die Vorteile der Online-Kanäle frühzeitig genutzt und die Führung bei der Entwicklung von Strategien zur Anpassung an Plattformalgorithmen, die Abstimmung von Online-Angebot und -Nachfrage, Content-E-Commerce und Influencer-Marketing übernommen.
3) Was den konkreten Zeitpunkt betrifft, so haben wir die Vorteile der Steuerfreiheit für kleine Pakete aus Übersee genutzt, ein Direktmailing-Modell mit geringem Lagerrisiko entwickelt und während der rasanten Entwicklung schrittweise die Automatisierung des gesamten Prozesses sowie die lokalen Fulfillment-Kapazitäten der ausländischen Lager verbessert, wodurch eine geschlossene Lieferkette entstanden ist.
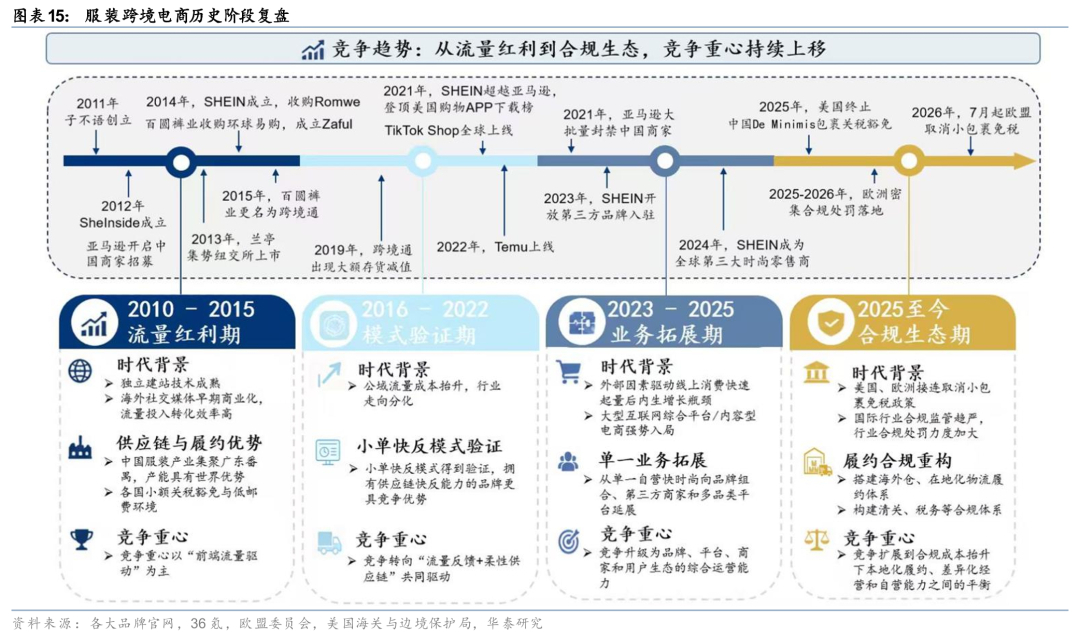
Entwicklungsrückblick: Von Verkehrsdividenden zu einem konformen Ökosystem – der Fokus des Wettbewerbs verlagert sich weiter nach oben
Chinas grenzüberschreitender E-Commerce für Bekleidung hat vier Phasen durchlaufen: Online-Erträge, beschleunigte Lieferkettenprozesse, Ausbau des Plattform-Ökosystems und Anpassung der Compliance-Vorgaben. Der Wettbewerbsschwerpunkt hat sich schrittweise von der Kundengewinnung hin zu effizienteren Lieferketten, optimiertem Plattformbetrieb und Lokalisierungskompetenz verlagert.
1) In der ersten Phase (2010–2015) trugen der Aufbau von DTC-Websites und die Vorteile des Traffics aus öffentlichen Bereichen maßgeblich zur frühen Validierung des chinesischen grenzüberschreitenden E-Commerce-Modells für Bekleidung bei. Website-Baukästen wie Shopify, Google-Suchanzeigen und Social-Media-Anzeigen wie Facebook/Instagram senkten die Hürden für chinesische Händler, ausländische Konsumenten direkt zu erreichen. Unabhängige Websites wie LightInTheBox, Romwe, Zaful und SHEIN traten nacheinander in die ausländischen Märkte ein und entwickelten sich vom traditionellen B2B-Außenhandelsmodell zum DTC-Modell. Der Wettbewerb konzentrierte sich in dieser Phase auf Traffic-Generierung, Seitenkonversion, Effizienz der Produktauswahl und grenzüberschreitende Paketabwicklung. Die Branche wurde weiterhin hauptsächlich vom „Frontend-Traffic“ bestimmt.
2) In der zweiten Phase, von 2016 bis 2022, machten steigende Traffic-Kosten eine schnelle Reaktion der Lieferkette entscheidend für die Skalierbarkeit. Die erhöhten Kosten für Traffic im öffentlichen Bereich setzten unabhängige Website-Modelle, die auf Suchmaschinen- und Social-Media-Werbung angewiesen waren, unter Druck. Die Branche verlagerte ihren Fokus vom Kauf von Traffic zum Verkauf von Waren hin zur datengestützten Organisation des Angebots. Durch Kleinbestellungstests und schnelle Nachbestellungen wurde die Effizienz des Angebots-Nachfrage-Abgleichs verbessert. SHEIN etablierte schrittweise ein groß angelegtes, automatisiertes Kleinbestellungs-Schnellnachbestellungsmodell (LATR). Der grenzüberschreitende E-Commerce mit Bekleidung wandelte sich von einem Traffic-getriebenen Modell hin zu einem Modell, das auf einer Kombination aus Traffic-Feedback und einer flexiblen Lieferkette basiert.
3) In der dritten Phase, von 2023 bis 2025, verschärfte sich der Wettbewerb zwischen den Plattformen, und der grenzüberschreitende E-Commerce in der Bekleidungsindustrie expandierte hin zu Markenportfolios, Drittanbietern und Multi-Kategorie-Plattformen. 2022 trat Temu in den nordamerikanischen Markt ein und gewann mit seinen Komplettservices, niedrigen Preisen und einem umfassenden Produktangebot schnell Kunden. TikTok Shop leistete Pionierarbeit im interessenbasierten E-Commerce-Modell. Laut Momentum Works und Tabcut erreichte das globale Bruttowarenvolumen (GMV) von TikTok Shop im ersten Halbjahr 2025 26,2 Milliarden US-Dollar und verdoppelte sich damit im Vergleich zum Vorjahr. Der grenzüberschreitende E-Commerce in der Bekleidungsindustrie diversifizierte seine Kanäle. Führende unabhängige Websites wie SHEIN erweiterten ihre Reichweite durch Marktplätze, Drittanbietermarken, Designer-Ökosysteme und Lifestyle-Kategorien, um die Nutzerbindung, die Kaufhäufigkeit und den Umsatzanteil zu steigern. Der Umsatz von SHEIN mit Marktplatzdienstleistungen stieg von 2,7 % im Jahr 2023 auf 14,3 % im ersten Quartal 2026. Der Wettbewerb in der Branche eskalierte zu einer umfassenden operativen Leistungsfähigkeit, die Marken, Plattformen, Händler und Benutzerökosysteme umfasst.
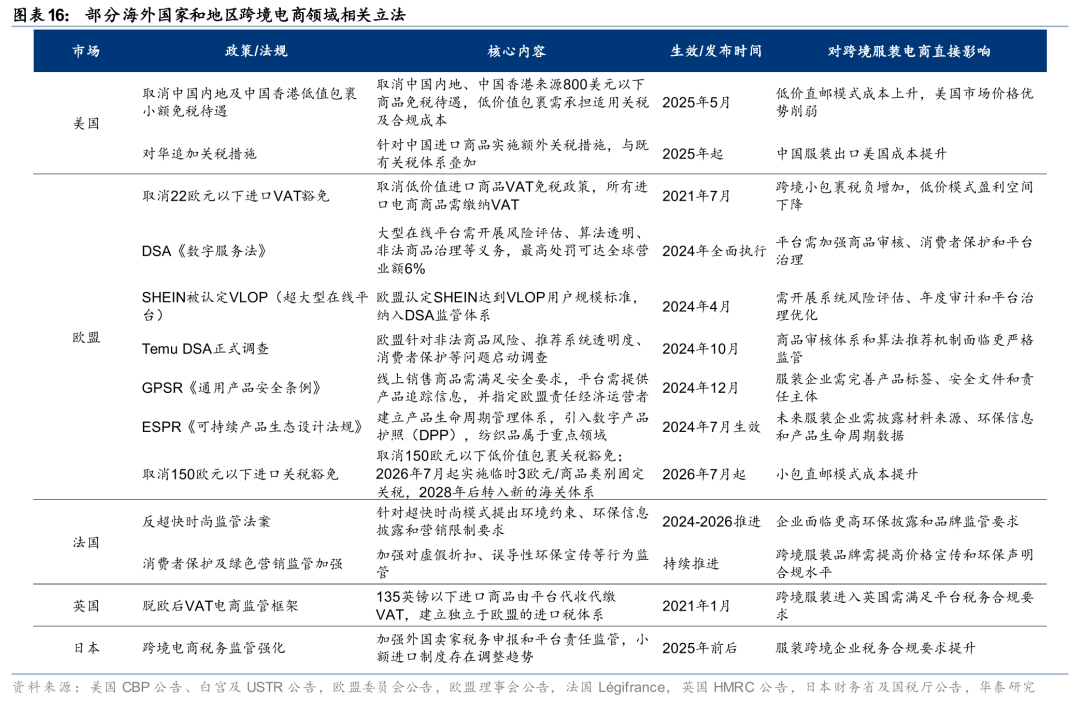
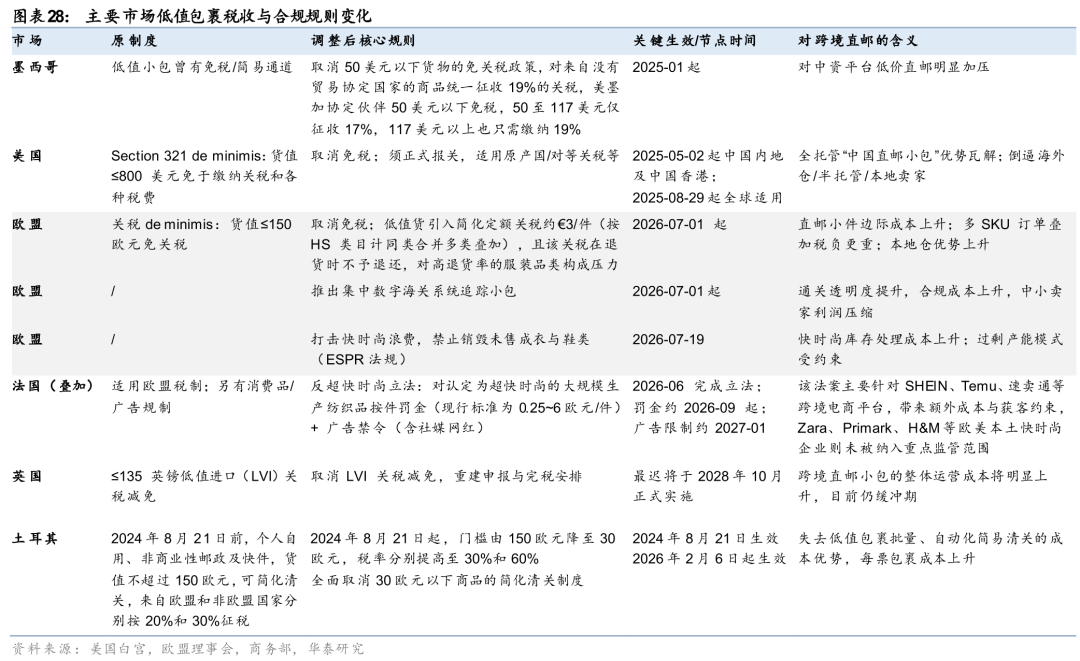
4) In der vierten Phase, von 2025 bis heute, stellten die Verschärfung der Steuerbefreiungen für Kleinpakete und die gestiegenen Compliance-Kosten die lokalen Fulfillment-Kapazitäten des grenzüberschreitenden E-Commerce in der Bekleidungsindustrie vor Herausforderungen. Seit 2025 wurden die Steuerbefreiungsrichtlinien für Kleinpakete in den USA und Europa verschärft, was sich auf den Teil des grenzüberschreitenden E-Commerce in der Bekleidungsindustrie auswirkte, der auf Direktversand per Kleinpaket angewiesen ist. In diesen Märkten wurde das Modell, Lager- und Vertriebswege zu umgehen und Bestandsrisiken durch Direktversand per Kleinpaket zu reduzieren, erheblich infrage gestellt. Die Senkung der Zollabfertigungskosten durch lokale Lager im Ausland ist entscheidend geworden und hat gleichzeitig die betrieblichen Anforderungen an grenzüberschreitende E-Commerce-Unternehmen in Bezug auf Zollabfertigung, Besteuerung, Lagerhaltung und Vertrieb, Retouren und Umtausch, Produktsicherheit und Verbraucherschutz im Zielland erhöht. In der aktuellen Phase hat sich die Wettbewerbsschwelle in der Branche weiter ausgedehnt und umfasst nun neben dem Kundenverkehr und der Lieferkette auch einen geschlossenen Kreislauf, der die gesamte Wertschöpfungskette einschließlich der lokalen Fulfillment-Infrastruktur einschließt.
Markenaufbau, technologische Innovation und globale operative Fähigkeiten treiben das Wachstum des grenzüberschreitenden E-Commerce in der Bekleidungsindustrie voran.
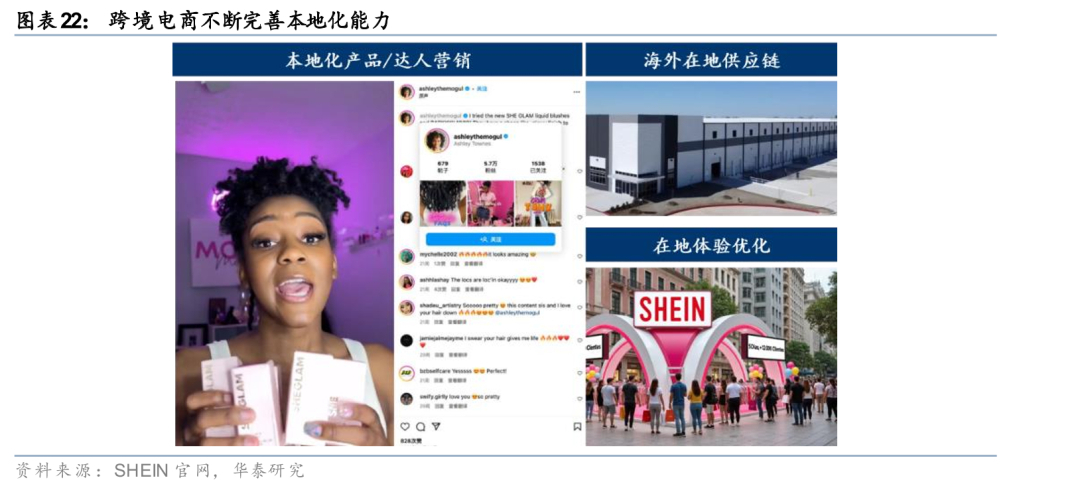
Nach über einem Jahrzehnt rasanter Entwicklung tritt der grenzüberschreitende E-Commerce in der Bekleidungsindustrie allmählich in eine neue Phase ein, die sich auf Markenbildung, technologische Innovation und globale operative Fähigkeiten konzentriert. Die Branche wandelt sich von einem verkehrsorientierten Vertriebsmodell hin zu einem umfassenden Wettbewerbsmodell, das Marke, Technologie, Lieferkette und globale Geschäftstätigkeit integriert. Unternehmen mit ausgeprägten Kompetenzen in den Bereichen Nutzerverständnis, Zusammenarbeit entlang der Lieferkette und globale Ressourcenallokation werden voraussichtlich ihren Wettbewerbsvorteil sichern.
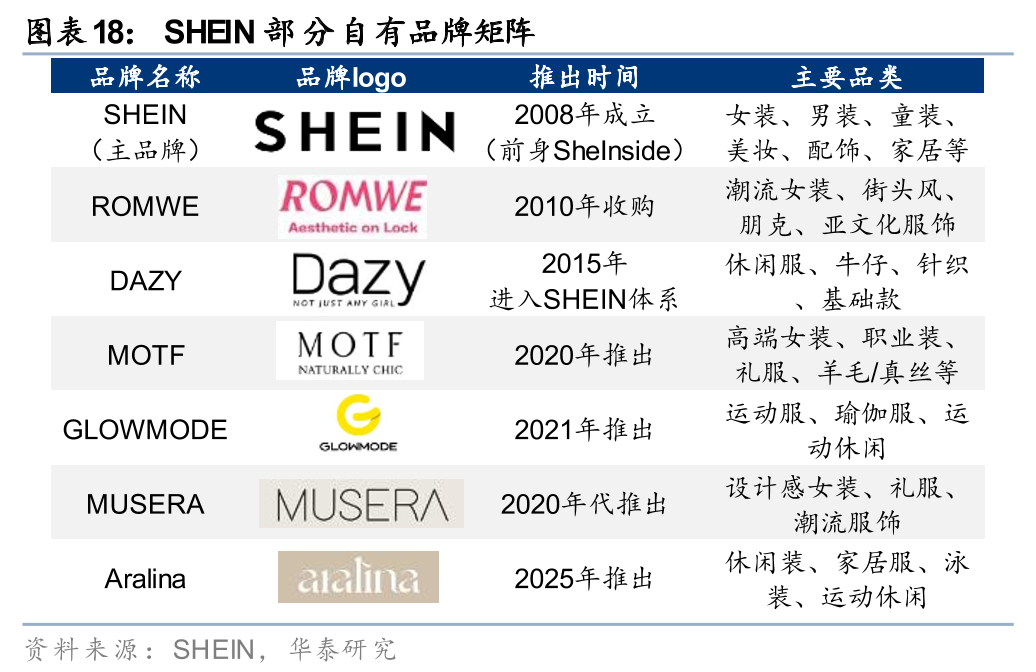
Trend 1: Vom Traffic- zum Marken-getriebenen Wandel – Der grenzüberschreitende E-Commerce im Bekleidungssektor tritt in eine Phase des Marken- und Personalisierungswettbewerbs ein. Die frühe Entwicklung des grenzüberschreitenden E-Commerce im Bekleidungssektor basierte stark auf den Vorteilen des internationalen Traffics und der chinesischen Lieferkette. Durch niedrige Preise und eine breite Produktpalette konnte ein schnelles Wachstum erzielt werden. Angesichts der stetig steigenden globalen Online-Traffic-Kosten, strengerer Plattformregeln und eines gestiegenen Markenbewusstseins der Verbraucher stößt das Wachstumsmodell, das allein auf niedrigen Preisen und Traffic-Generierung beruht, jedoch zunehmend an seine Grenzen. Die Abschaffung oder Verschärfung der Zollfreiheit für kleine Pakete in Europa und den USA hat das Kostenmodell für Niedrigpreisprodukte ebenfalls erheblich unter Druck gesetzt und die Kundengewinnung und -bindung durch niedrige Preise erschwert. Kosteneffizienz bleibt zwar ein entscheidender Wettbewerbsfaktor, doch Produktdifferenzierung und Markenaufbau sind unumgängliche Trends. SHEIN bietet seinen Kunden differenzierte Produkte, indem es eigene Marken in verschiedenen Nischenkategorien etabliert und diese als Stil-Anker nutzt, um die Kundenbindung und Wiederkäufe zu fördern.
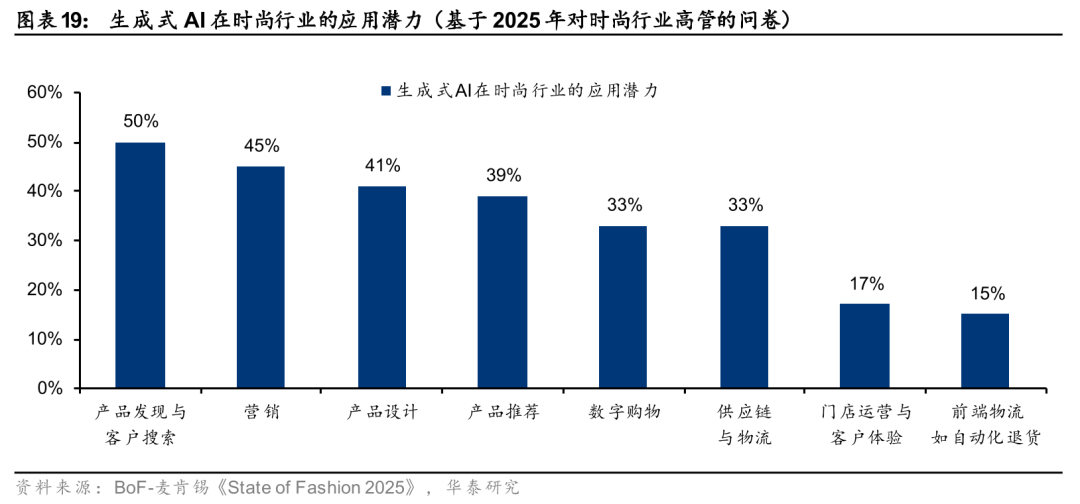
Trend zwei: Kontinuierliche Innovation auf der Angebotsseite, wobei KI die Effizienz flexibler Lieferketten steigert. Laut McKinsey-Schätzungen aus dem Jahr 2023 wird generative KI der Bekleidungs-, Mode- und Luxusgüterindustrie innerhalb von drei bis fünf Jahren einen zusätzlichen operativen Gewinn von 150 bis 275 Milliarden US-Dollar einbringen. Hauptgründe hierfür sind eine verbesserte Designeffizienz, optimiertes Marketing sowie ein verbessertes Lieferketten- und Bestandsmanagement. Xiyin beispielsweise analysiert kontinuierlich globale Konsumdaten mithilfe von KI-Algorithmen, um segmentierte Marktanforderungen schneller zu erfassen und das Designteam bei der Entwicklung neuer Produkte zu unterstützen. So lassen sich Blockbuster-Produkte vorhersagen und das groß angelegte, automatisierte Kleinserien-Schnellreaktionsmodell optimieren.
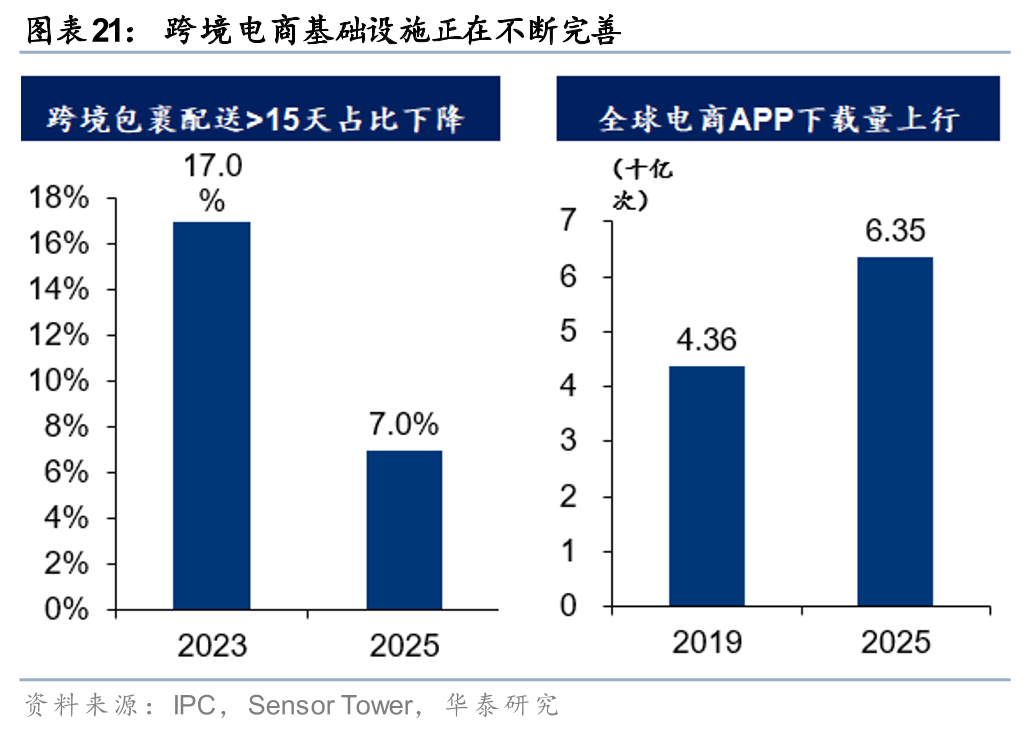
Trend drei: Verbesserte Effizienz im grenzüberschreitenden Versand und vertiefte lokale operative Fähigkeiten. Laut IPC wird der Anteil grenzüberschreitender Pakete mit Lieferzeiten von über 15 Tagen von 29 % im Jahr 2020 auf 7 % im Jahr 2025 sinken. Daten des Handelsministeriums zufolge wird die Anzahl der ausländischen Lager in China von 1.800 im Jahr 2020 (Gesamtfläche 12 Millionen Quadratmeter) auf über 2.500 Mitte 2024 (Gesamtfläche über 30 Millionen Quadratmeter) steigen. Davon sind über 1.800 für den grenzüberschreitenden E-Commerce vorgesehen (Gesamtfläche über 22 Millionen Quadratmeter). Wir sind überzeugt, dass verbesserte Lieferzeiten für grenzüberschreitende Pakete und der Ausbau der ausländischen Lagernetzwerke die Unsicherheit grenzüberschreitender Transaktionen weiter reduzieren und es Plattformen ermöglichen werden, Produktvielfalt und Preiswettbewerbsfähigkeit stabiler in Auftragswachstum umzusetzen.
Der Aufbau lokaler operativer Kapazitäten treibt den grenzüberschreitenden E-Commerce in der Bekleidungsindustrie voran – weg von der reinen Traffic-Generierung hin zur Förderung von Wiederkäufen. Bekleidungskonsumenten haben hohe Ansprüche an Rückgabe, Umtausch und Kundenservice. Laut der National Retail Federation (NRF) wird die Retourenquote für Online-Verkäufe in den USA im Jahr 2025 voraussichtlich 19,3 % betragen. SHEIN beispielsweise hat seinen Marktplatz eingeführt und seine Plattform für lokale Händler in Europa geöffnet. Der Umsatzanteil der Marktplatzdienste stieg von 2,7 % im Jahr 2023 auf 14,3 % im ersten Quartal 2026. Das polnische Logistikzentrum von SHEIN hat angekündigt, Händler in Polen und Europa zu unterstützen und damit über 170 lokale KMU in den Bereichen Logistik, Betrieb und Vor-Ort-Services zu fördern. Wir sind überzeugt, dass der Ausbau lokaler operativer Kapazitäten maßgeblich zur Verbesserung von Rückgabe, Kundenservice, Lagerhaltung und Logistik sowie zur Content-Zusammenarbeit beiträgt und somit den grenzüberschreitenden E-Commerce in der Bekleidungsindustrie von der reinen Traffic-Generierung hin zur Förderung von Wiederkäufen vorantreibt.
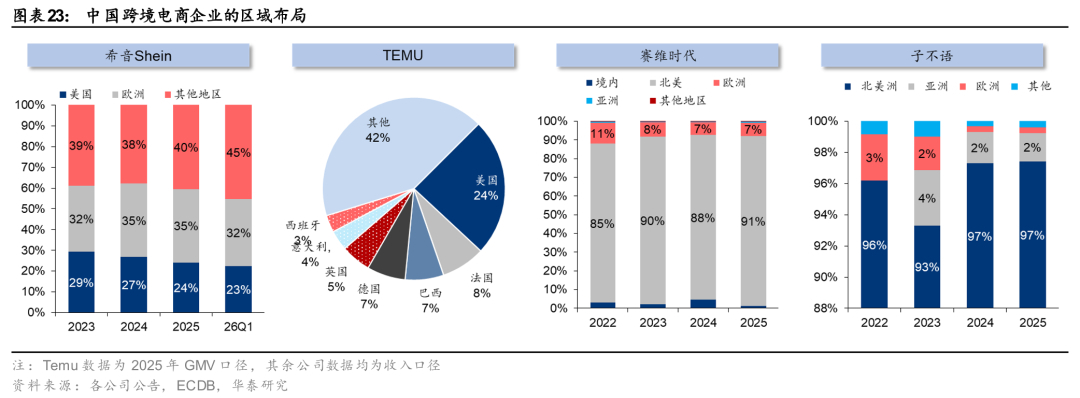
Trend Vier: Beschleunigte regionale Diversifizierung, Expansion von Nordamerika auf den Weltmarkt. In den Anfangsjahren stützte sich das Wachstum des chinesischen grenzüberschreitenden Online-Handels mit Bekleidung hauptsächlich auf den US-Markt. Angesichts des verschärften Wettbewerbs in Nordamerika, veränderter Handelspolitiken und strengerer Regulierungen beschleunigen Unternehmen jedoch ihre Expansion nach Europa und in Schwellenländer. So investieren beispielsweise Unternehmen wie Xiyin und Temu kontinuierlich in Japan, Südostasien und den Nahen Osten und erzielen damit eine ausgewogenere regionale Verteilung. Xiyins Umsatzanteil außerhalb Europas und der USA stieg von 38,8 % im Jahr 2023 auf 45,4 % im ersten Quartal 2026 – ein Plus von 6,6 Prozentpunkten. Unternehmen wie LDK Solar und Zibuyu sind primär auf Amazon angewiesen und erzielen einen hohen Umsatzanteil in Nordamerika. In den letzten Jahren expandieren auch sie in Märkte wie Europa. Am Beispiel von LDK Solar lässt sich dies verdeutlichen: Das Europageschäft des Unternehmens war aufgrund des makroökonomischen Umfelds zuvor rückläufig. Anfang 2024 baute LDK Solar sein europäisches Team neu auf und arbeitete eng mit Amazons Strategie zur beschleunigten Expansion auf dem europäischen Markt zusammen, wobei der Fokus auf Großbritannien und Deutschland lag. Der asiatische Markt befindet sich noch in der Anfangsphase. Im Jahr 2025 stieg der Umsatz von LDK Solar im europäischen und asiatischen Geschäft im Vergleich zum Vorjahr um 21,5 % bzw. 127,1 % und erzielte damit ein rasantes Wachstum.
Analyse des Geschäftsmodells im grenzüberschreitenden Bekleidungshandel: Erfolg durch Intelligenz, Geschwindigkeit ist von größter Bedeutung
Eine vollständige Analyse der Lieferkette: Lange Lieferketten bringen nicht nur operative Herausforderungen mit sich, sondern schaffen auch erhebliche Markteintrittsbarrieren.
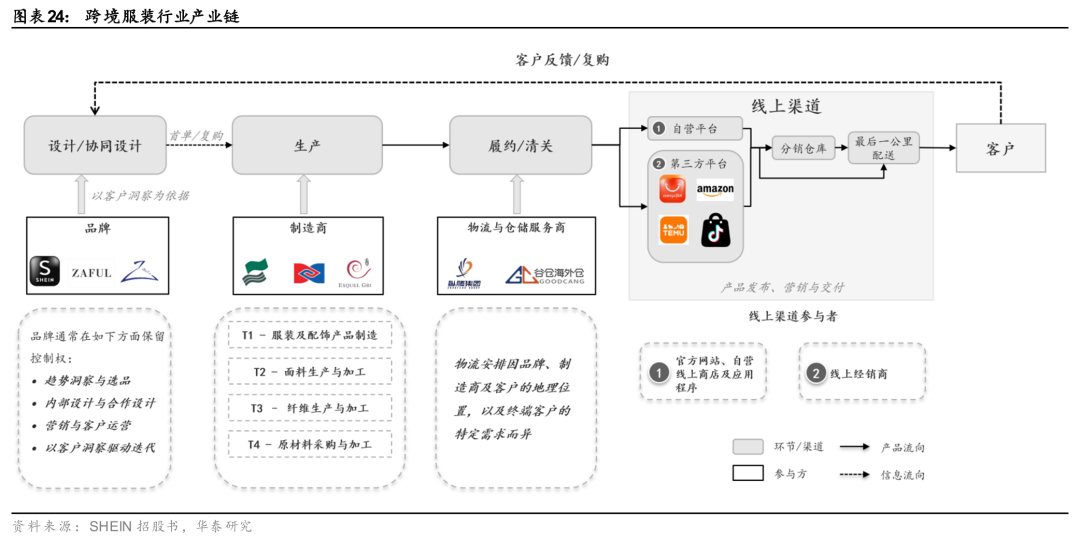
Der grenzüberschreitende E-Commerce in der Bekleidungsindustrie umfasst vier Hauptphasen: Design, Produktion, Auftragsabwicklung und Vertriebskanäle. Der grenzüberschreitende Handel erhöht die Komplexität der gesamten Lieferkette. 1) Grenzüberschreitende Bekleidungsmarken: Sie müssen Design und Kundenbedürfnisse in Einklang bringen. Grenzüberschreitende Bekleidungsmarken agieren an beiden Enden der Lieferkette und bringen Angebot und Nachfrage effizient zusammen. Sie müssen Modetrends schnell erkennen, in rasche Designiterationen umsetzen und den Fabriken über einen C2M-Mechanismus Feedback geben. Zudem sind sie für Marketingkampagnen verantwortlich. 2) Vorgelagerte Fertigung: Diese wird hauptsächlich von Auftragsfertigern in Industrieclustern durchgeführt. Grenzüberschreitende Bekleidungsmarken besitzen in der Regel keine eigenen Fabriken oder verfügen nur über wenige, um das nötige Know-how für Beschaffungsverhandlungen zu erlangen. 3) Auftragsabwicklung: Führende grenzüberschreitende Bekleidungsmarken exportieren ihre Waren in der Regel per See- und Luftfracht. Ersteres bietet kostengünstige Massenlieferungen und ermöglicht so den Ausgleich von Kostenschwankungen durch Direktverträge mit Kunden; letzteres ist auf zeitkritische Produkte mit hohen Gewinnmargen spezialisiert. Im Bereich der Lagerhaltung im Ausland nutzen grenzüberschreitend tätige Bekleidungsmarken typischerweise Logistikdienstleistungen von ausländischen E-Commerce-Plattformen (wie Amazon FBA) oder errichten eigene Lager im Ausland, um Kosten zu senken und die Lieferpünktlichkeit zu verbessern. Die Zustellung auf der letzten Meile erfolgt über lokale Express- und Postdienstleister.
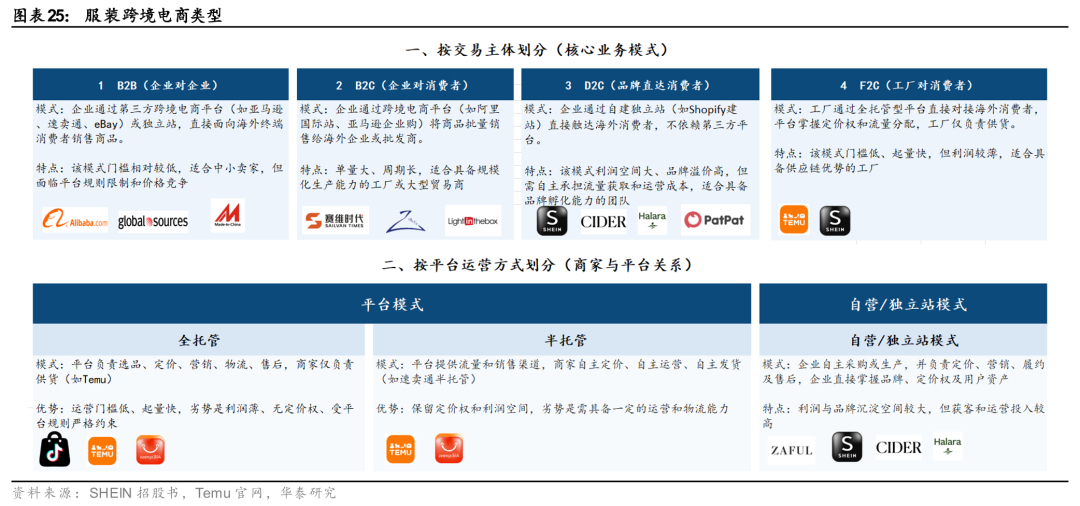
B2C- und DTC-Modelle haben sich in der Bekleidungsindustrie als die beiden gängigsten Vertriebsformen für die neue Generation des grenzüberschreitenden E-Commerce etabliert. Anders als traditionelle Bekleidungsexporte, die primär auf ausländische Distributoren für die Beschaffung angewiesen sind, erreicht der grenzüberschreitende E-Commerce die Konsumenten direkt und ermöglicht so eine direkte und schnelle Zusammenführung von Angebot und Nachfrage. Allerdings fallen dabei auch Plattformgebühren (bzw. die Betriebskosten für den Aufbau einer eigenen Plattform), Kosten für Marketing, Lagerhaltung und Auftragsabwicklung im Ausland sowie weitere Kosten an.
1) B2C-Modell: Dieses Modell erreicht Konsumenten über E-Commerce-Plattformen von Drittanbietern wie Amazon (z. B. Saiwei Times und Zibuyu). Dadurch verkürzt es die Transaktionskette, reduziert die Aufschläge im Vergleich zu traditionellen Vertriebsmodellen und bietet Konsumenten ein besseres Preis-Leistungs-Verhältnis. Amazon und andere Drittanbieterplattformen stellen Traffic, Transaktions- und Fulfillment-Infrastruktur bereit, sodass Händler mit geringeren Vorabinvestitionen schnell expandieren können. Allerdings ist dieses Modell anfällig für Änderungen der Richtlinien von Drittanbieterplattformen (z. B. die Sperrwelle von Amazon-Konten im Jahr 2021 und Änderungen der Plattformprovisionen) und hat keinen direkten Zugriff auf Endkundendaten, was die schnelle Entwicklung digitaler Strategien erschwert. Mit zunehmendem Wettbewerb um Traffic sinken die Gewinnmargen für Händler, die sich ausschließlich auf Produktlistungen und Werbung verlassen. Produktauswahleffizienz, Lagerumschlag und Markenranking werden zu entscheidenden Differenzierungsmerkmalen, und der Marktanteil wird sich voraussichtlich weiter auf führende Händler mit Produktentwicklung und optimierten operativen Fähigkeiten konzentrieren.
2) DTC/Unabhängiges Website-Modell: Der Aufbau einer unabhängigen Website optimiert die Zwischenhändler (wie beispielsweise SHEIN) und trägt so zur Senkung der Gewinnmargen entlang der gesamten Lieferkette bei. Dieses Modell integriert Funktionen wie Kundengewinnung, Transaktionen, Auftragsabwicklung und Kundendienst intern. Kurzfristig erfordert es höhere Investitionen in Marketing, Technologie und Lagerhaltung und stellt höhere Anforderungen an die Kundengewinnung und die operativen Fähigkeiten. Dafür ermöglicht es die direkte Erfassung von Kundendaten, die in Design, Beschaffung, Produktion und Warennachschub einfließen. Zudem erhalten Unternehmen so mehr Kontrolle über Marke, Preise und Nutzerdaten, was langfristig zu einem höheren Wertpotenzial führt. Das eigenbetriebene Modell erfordert zwar höhere Anfangsinvestitionen, doch mit steigenden Wiederkaufsraten, beschleunigtem Umsatz und sinkenden Auftragsabwicklungskosten führt die Kanalkontrolle zu höheren Gewinnen und starken Markteintrittsbarrieren. SHEIN basiert auf seinem eigenbetriebenen DTC-Geschäft und expandiert schrittweise in den Bereich der Drittanbieterplattformen.
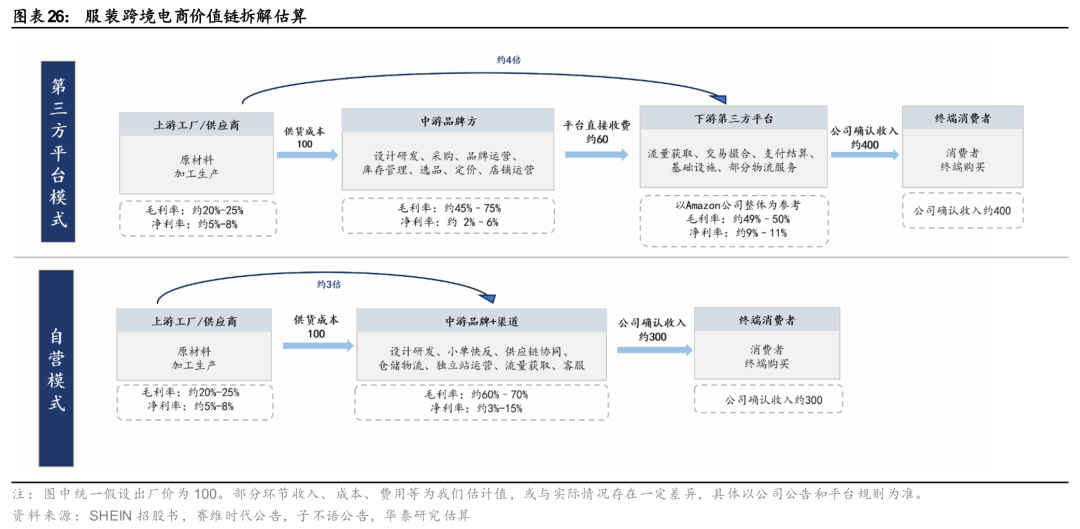
Aus Sicht der Wertschöpfungskette der Branche decken Midstream-Marken komplexe Zwischenglieder mit den höchsten Bruttogewinnmargen ab, wobei ihr Nettogewinn von mehreren Faktoren beeinflusst wird. Betrachtet man die Wertschöpfungskette des grenzüberschreitenden E-Commerce für Bekleidung, so zeigt sich Folgendes: 1) Das Angebot im Upstream-Bereich ist reichlich, die Verhandlungsmacht jedoch relativ gering. OEM/ODM-Unternehmen erzielen Bruttogewinnmargen von ca. 20–25 %. Aufgrund ihrer starken internationalen Präsenz ist die Auftragsprognose nach dem Eintritt in die Lieferketten großer Bekleidungsanbieter jedoch hoch, was zu Nettogewinnmargen im mittleren bis hohen einstelligen Bereich führt. 2) Downstream-E-Commerce-Plattformen weisen eine hohe Marktkonzentration und starke Verhandlungsmacht auf. Ihre Nettogewinnmargen erreichen zweistellige Werte (z. B. Amazon) und sind damit die höchsten in der Wertschöpfungskette. In den letzten Jahren haben chinesische Cross-Border-E-Commerce-Plattformen wie Temu, TikTok Shop und SHEIN den Wettbewerb auf den internationalen Märkten verstärkt. Daher passen diese Plattformen ihre Provisionssätze für Cross-Border-Bekleidungsmarken dynamisch an die Veränderungen im Wettbewerbsumfeld an. 3) Bei grenzüberschreitenden Bekleidungsmarken im mittleren Segment sind die Bruttogewinnmargen in der gesamten Wertschöpfungskette am höchsten. Sie decken die Kosten über mehrere Glieder hinweg ab, darunter Design und Entwicklung, Beschaffung, Markenführung und Bestandsmanagement. Allerdings reagieren sie auch stark auf komplexe Faktoren wie Versandkosten, Zollbestimmungen und Änderungen der Plattformrichtlinien, was zu relativ großen Schwankungen der Gewinnmargen führt. Die Nettogewinnmarge führender grenzüberschreitender Bekleidungsunternehmen, die über Drittanbieterplattformen operieren, kann 2–6 % erreichen (z. B. Saiwei Times und Zibuyu), während die Nettogewinnmarge führender Fast-Fashion-Unternehmen, die mit einem selbstbestimmten Marken- und Vertriebskanalmodell arbeiten, 3–15 % erreichen kann (z. B. Inditex).
Wichtigste Herausforderungen: Die richtige Balance finden zwischen der Geschwindigkeit der Produkteinführung, der Produktvielfalt und der Effizienz der Lagerhaltung.
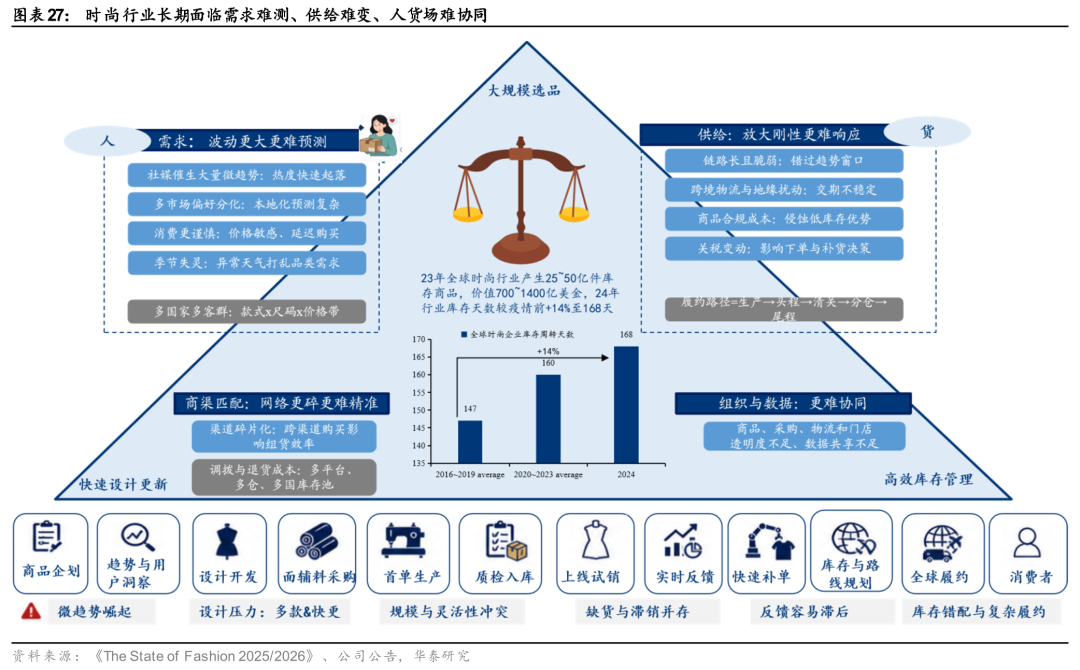
Die Modeindustrie (vor allem Bekleidung und Schuhe) steht vor drei großen Herausforderungen: der Geschwindigkeit der Produkteinführungen, der Produktvielfalt und der Umschlagseffizienz. Grenzüberschreitende Fast Fashion wird zusätzlich durch mehr Märkte und Artikelnummern, längere Lieferketten und fragmentiertere Lagerbestände erschwert.
1) Große Produktauswahl: Die Modenachfrage ist vielfältig und unterliegt einem rasanten Wandel, begleitet von einer Vielzahl neuer Trends. Dadurch werden Nachfragesignale schneller, fragmentierter und anfälliger für Trendumkehrungen, was es traditionellen Modemarken erschwert, die Marktnachfrage vorherzusagen. Unternehmen müssen ein ausreichend breites Sortiment anbieten, doch es ist schwierig, die Verkaufserfolge bestimmter Modelle lange vor Produktionsbeginn präzise zu prognostizieren. Eine falsche Produktauswahl kann leicht zu Lagerüberbeständen und Rabattaktionen führen.
2) Schnelle Designaktualisierungen: Trends haben kurze Lebenszyklen, weshalb Unternehmen ständig und häufig Trends identifizieren, Produkte planen, neue Produkte entwerfen und entwickeln sowie neue Artikel auf den Markt bringen müssen. Je mehr Stile es gibt und je schneller die Aktualisierungen erfolgen, desto komplexer werden jedoch die Zusammenarbeit im Designbereich und das Lieferkettenmanagement.
3) Effizientes Bestandsmanagement: Große Lagerbestände senken die Stückkosten, während kleine Lagerbestände das Bestandsrisiko reduzieren; beides gleichzeitig zu erreichen, ist schwierig. Traditionelle Bekleidungsmodelle basieren typischerweise auf Prognosen und Großproduktion. Überproduktion führt zu unverkaufter Ware, Lagerverschwendung und Verlusten durch Preisnachlässe, Unterproduktion hingegen zu entgangenen Verkaufschancen. Gründe für Unterproduktion sind unter anderem pünktliche und unzureichende Lieferquoten der Zulieferer, ungenaue Prognosen und falsche Größenangaben. McKinsey schätzt, dass falsche Größenangaben zu einem durchschnittlichen Gewinnverlust von bis zu 20 % führen können.
Während einige ausländische Modeunternehmen lokalisierte Verfahren eingeführt haben, hat sich die angespannte Lagersituation der Branche dadurch nicht verbessert. Zara setzt seit Langem auf kurzfristige Nachbestellungen, ASOS plant, sein Test-Response-Verfahren im Geschäftsjahr 2025 auf über 20 % seiner Eigenmarken auszuweiten, und Nike experimentiert mit Vorverkäufen und der Nachproduktion über SNKRS Reserve. McKinsey schätzt, dass der Wert der Überbestände der globalen Modeindustrie im Jahr 2023 bei etwa 70 bis 140 Milliarden US-Dollar lag und rund 2,5 bis 5 Milliarden Kleidungsstücke umfasste. Für 2024 wird ein Anstieg der Lagerdauer um 14 % auf 168 Tage im Vergleich zum Niveau vor der Pandemie prognostiziert.
Grenzüberschreitende Fast Fashion: Widersprüche in langen Lieferketten × Politische Schocks = Faktorumstrukturierung
Lange Lieferketten verstärken naturgemäß die Fragmentierung der Nachfrage, zeitliche Verzögerungen und die Komplexität der mehrstufigen Lagerhaltung. 1) Die Beurteilung globaler Marktnachfragesignale wird erschwert. Verbraucherpräferenzen variieren stark zwischen verschiedenen Ländern und Regionen, und die globale Lagerplanung kann nicht auf Erfahrungen aus einem einzelnen Markt basieren; andernfalls erhöht sich die Wahrscheinlichkeit von Fehlbeständen und der Anteil ineffektiver Lieferungen erheblich. 2) Grenzüberschreitende Liefer- und Logistikketten führen zu sich überschneidenden Entscheidungsverzögerungen und verstärken so Fehlbestände. Die umgekehrte Kette von Produktionsabschluss → Ersttransport → Zollabfertigung → Distribution/Auslandslager → Zustellung auf der letzten Meile → Retouren ist langwierig. Trendfenster ändern sich täglich oder wöchentlich, während traditionelle Beschaffung und grenzüberschreitende Auftragsabwicklung oft monatliche Zyklen aufweisen. Wenn Produktauswahl, Produktionsnachschub und regionale Lagerhaltung keine Echtzeitdaten austauschen, kann jede Beschleunigung an einer Stelle zu Fehlbeständen oder Rückständen an anderer Stelle führen. 3) Mehr Entscheidungseinheiten für die Lagerhaltung, von einem zentralen Lager hin zu einem globalen Netzwerklager. Da grenzüberschreitende Fast Fashion in der Regel mehrere Märkte abdeckt, ist die Lagerhaltung auf zentrale Lager, den Transport und verschiedene Märkte verteilt, was regionale Fehlbestände und Bestandsungleichgewichte begünstigt. Zudem erfordert dies die gleichzeitige Bewältigung strategischer Lagerplanung, Frachtkombinationen, Routenplanung und termingerechter Auftragsabwicklung, was zu einer höheren operativen Komplexität führt.
Marktteilnehmer haben bisher Steuerbefreiungen für geringe Warenwerte und niedrige Zölle genutzt, um die genannten Widersprüche teilweise durch ein Modell mit weniger Vorlauf und Direktmailing-Tests auszugleichen. Im Vergleich zum traditionellen Modell des Bekleidungseinzelhandels mit Containerlagerung, Massenzollanmeldung und Zollzahlung bietet der grenzüberschreitende Direktmailing-Versand dank der Steuerbefreiungen für kleine Pakete in Europa und den USA folgende Vorteile: 1) Befreiung von Zöllen und Zollgebühren; 2) deutlich vereinfachte Einfuhranmeldungsverfahren, wodurch Arbeitskosten eingespart werden; und 3) eine deutlich verbesserte Zollabfertigung. Unter diesen Voraussetzungen können Fabriken Waren nach Kundenbestellung schnell produzieren und versenden, wodurch das Lagerrisiko reduziert wird. Dank der vereinfachten Zollabfertigung sind die Grenzkosten für Tests sehr gering, sodass das Modell mit einer großen Anzahl neuer Produkteinführungen, Kleinserientests und effizienter Folgeproduktion von Bestsellern realisierbar ist. Daher waren die typischen Merkmale der grenzüberschreitenden Fast-Fashion-Bekleidungsproduktion bis 2024 ein Fokus auf hohe Kundenfrequenz, niedrige Preise und schnelle Produkteinführungen. Bei Bekleidungskategorien abseits von Fast Fashion (wie Loungewear, Herren- und Kinderbekleidung) spielt der grenzüberschreitende Direktversand eine geringere Rolle. Stattdessen wird hier hauptsächlich der erste Teil der Lieferung exportiert und die Ware anschließend im Ausland lokal abgewickelt. Dies liegt vor allem daran, dass sich Modetrends langsamer ändern und der Konflikt zwischen der Geschwindigkeit neuer Produkteinführungen und dem Lagerrisiko nicht so akut ist wie bei Fast Fashion.
Die Abschaffung oder Verschärfung der Steuerbefreiungen für Pakete mit geringem Wert in Europa und den USA, Handelszölle und verschärfte Compliance-Anforderungen führen zu einer Neuausrichtung der Wettbewerbsfaktoren. Da die Biden-Administration im September 2024 eine Verschärfung der Steuerbefreiungen für Pakete mit geringem Wert angekündigt hat, wurde die Anfälligkeit von Full-Service-Direktmailing-Diensten deutlich, die Bedeutung von Semi-Service-Modellen hat rapide zugenommen, die Lagerhaltung im Ausland ist von einer Option zu einer Notwendigkeit geworden, Marktanteile außerhalb der USA dienen als Absicherung, und die Entwicklung des lokalen Händler-Ökosystems hat sich beschleunigt. Mit der intensiven Umsetzung von Maßnahmen wie der Abschaffung der Steuerbefreiungen für Pakete mit geringem Wert in den USA (Mai/August 2025) und dem Wegfall der 150-Euro-Steuerbefreiung in der EU (Juli 2026) sind Compliance und Steuermanagement von zentraler Bedeutung geworden. Lokale Lagerhaltung und Fulfillment-Kapazitäten sind zu einem wichtigen Wettbewerbsvorteil geworden, Kombinationen in mehreren Märkten, Marke und Vertrauen gewinnen an Bedeutung, und Produktauswahl sowie Bestandsmanagement werden immer wichtiger.
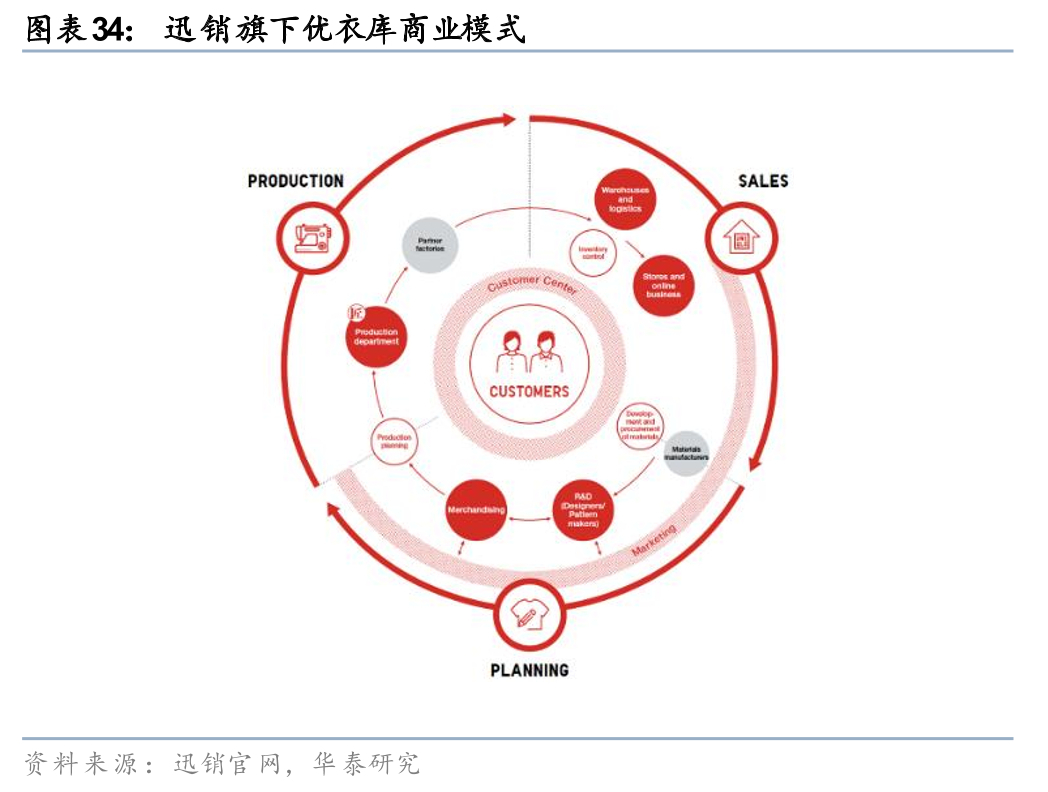
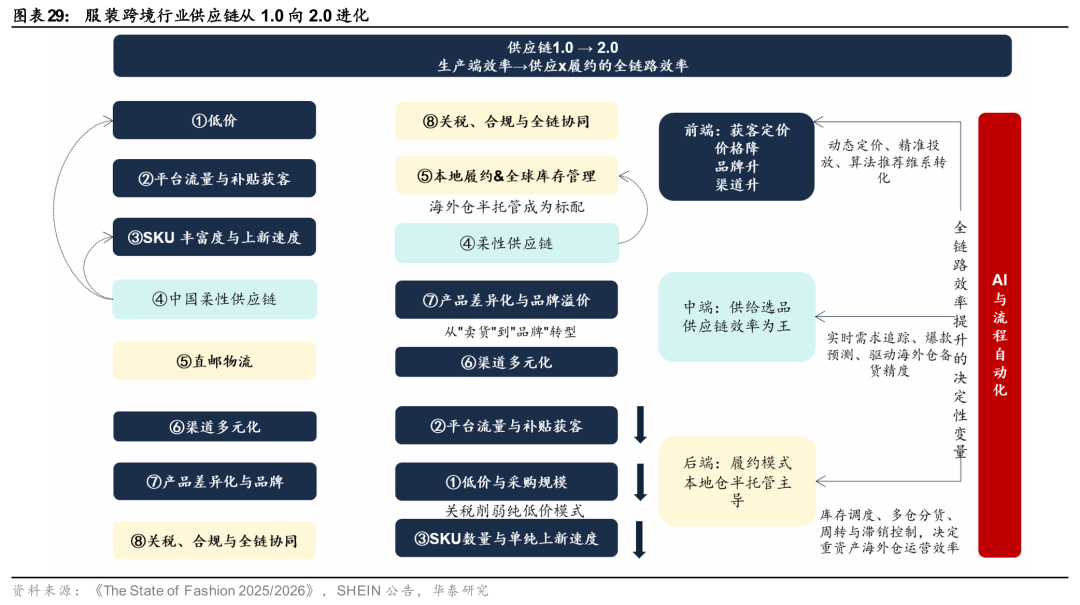
Angesichts der überarbeiteten Regeln und Vorschriften stellt sich die Frage: Was ist in dieser Phase der Umstrukturierung der Wettbewerbsfaktoren – von der Kundengewinnung über die Lieferkette bis hin zur Auftragsabwicklung – am wichtigsten? Die Bedeutung folgender Faktoren hat zugenommen: Steuerbelastung und Compliance sowie umfassende Kompetenzen, Fulfillment-Modelle, Markenwert und Portfolios in mehreren Märkten. Abgenommen hat hingegen die Abhängigkeit von Niedrigpreis-Volumenverkäufen und reinen Subventionen zur Kundengewinnung. Die Flexibilität der Lieferkette bleibt wichtig, ihr Vorteil hat sich jedoch von der Unterstützung des Direktversands zu niedrigen Preisen hin zur Unterstützung der Produktauswahl und des Bestandsmanagements in ausländischen Lagern verlagert. Sich allein auf Kleinserien und schnelle Reaktionszeiten zu verlassen, reicht nicht mehr aus, um das Bestandsrisiko zu minimieren; vielmehr ist eine präzisere Bestandsplanung in ausländischen Lagern erforderlich.
Das Frontend ist replizierbar und basiert auf steuerfreien Richtlinien. Niedrige Preise und große Einkaufsmengen führen zu einem Rankingverlust. Markenvertrauen und geografische Diversifizierung hingegen sind schwer zu replizieren und unterliegen stärkeren Zyklen, was zu einem Rankinggewinn führt. 1) Preiswettbewerb: Wir sind überzeugt, dass das Kostenbewusstsein der Verbraucher weiterhin der Haupttreiber für das Wachstum des grenzüberschreitenden E-Commerce ist. Dieser kann sich jedoch nicht allein auf niedrige Preise verlassen, um erfolgreich zu sein. Nach der Abschaffung oder Verschärfung der zollfreien Einfuhrbestimmungen für kleine Pakete erhöhten SHEIN/Temu in den USA entsprechend die Preise. Frontend-Funktionen (niedrige Preise + große Einkaufsmengen) ziehen preissensible Nutzer mit geringer Loyalität an. Daher reduzierte die Plattform aktiv die großen Einkaufsmengen und verlagerte den Fokus auf andere Erfolgsfaktoren. 2) Markenwert: In der Phase des rasanten Wachstums waren niedrige Preise und virales Social-Media-Marketing entscheidend, während Markenfaktoren eine relativ geringe Bedeutung hatten. In der fortgeschrittenen Entwicklungsphase verschiebt sich der Branchenkonsens von „preisgetrieben“ hin zu „wertschöpfend“. Markenvertrauen wird zum Schlüssel für Kundenbindung und Premiumpreise. 3) Diversifizierung über mehrere Märkte/außerhalb der USA: Nachdem die politischen Risiken explizit wurden, wurde Diversifizierung und Absicherung zu einer dringenden Notwendigkeit.
Lieferkette im mittleren Segment: Im neuen Fulfillment-Modell verlagert sich der Fokus von „mehr und schneller“ hin zu „präziser Bestandsplanung + globalem Umschlag“. 1) Artikelvielfalt und häufige Produkteinführungen: In der Boomphase dienten eine große Anzahl an Artikeln und häufige Produkteinführungen als Umsatztreiber. Im Modell mit Überseelagern erfordert jeder Artikel Lagerhaltung und birgt Bestands- und Zollrisiken. „Groß und umfassend“ wird zur Kostenbelastung, und der Fokus der Plattform verlagert sich von der Produktbreite hin zur Auswahl umsatzstarker Produkte für die Nachbestellung. 2) Flexible Lieferkette: Im Modell mit Überseelagern verlagert sich das Fulfillment von der „Zollabfertigung pro Bestellung im Einzelhandelsstil“ hin zur „wertorientierten Bestandsplanung im Großhandelsstil“. Die schnelle Reaktion auf Kleinbestellungen ist nicht mehr der Endpunkt (Direktvertrieb), sondern dient als Instrument zur Prognose der Bestandsplanung im Überseelager. Der Wert einer schnellen Reaktion verschiebt sich von der Verkürzung des Zyklus „Produkttest → Nachbestellung“, um Kunden anzulocken, hin zur Verkürzung des Zyklus „Prognose → Nachschub“, wodurch sich langsam drehende Lagerbestände reduzieren und der Umsatz verbessert wird.
Backend-Auftragsabwicklung: Lokalisierte Auftragsabwicklung stellt eine große Herausforderung für die Replikation dar. 1) Ausländische Lager/teilverwaltete Lager gehören zu den wenigen Kanälen, die Steuer- und Verlustreduzierungen sowie garantierte Lieferzeiten ermöglichen. SHEIN hat Distributionszentren in Kalifornien und Indiana eröffnet, und Temu integriert kontinuierlich Händler mit lokalen Lagerkapazitäten. Sendungen aus lokalen Lagern gelten zudem als lokale Sendungen. 2) Lokales Händlernetzwerk: Die Umstellung auf lokale Auftragsabwicklung erfordert die Unterstützung lokaler Händler/lokaler Lagerbestände. Temu wirbt aktiv um lokale Händler und baut sein Lieferantennetzwerk in den USA aus.
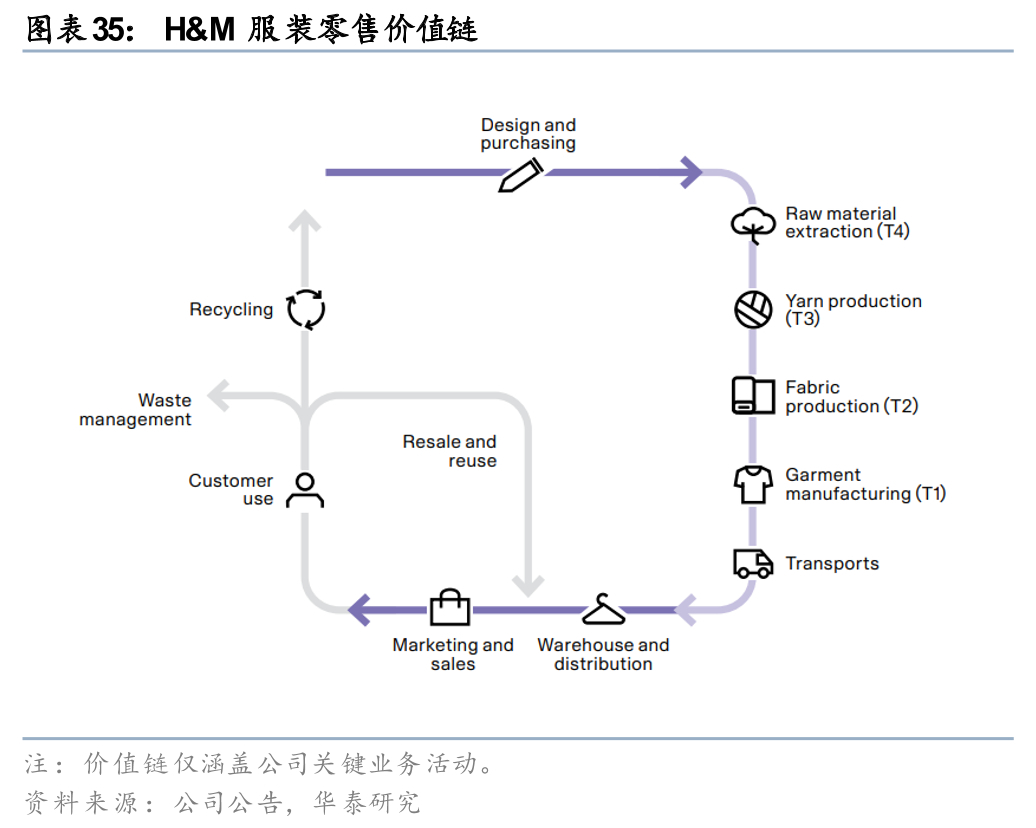
Der Schlüssel zum Erfolg im Wettbewerb: der Übergang von punktueller Effizienz zu einem durchgängigen, geschlossenen Kreislauf von Angebot und Nachfrage.
Angesichts der dreifachen Herausforderung setzen führende grenzüberschreitende Bekleidungsunternehmen auf gemeinsame Maßnahmen wie die Stärkung der Digitalisierung und den Aufbau flexibler Lieferketten, während verschiedene Marken unterschiedliche Lösungen verfolgen. So stieg Saiwei Times mit Kategorien wie Loungewear und Herrenbekleidung in den Markt ein, in denen sich Trends langsamer ändern und besser vorhersehbar sind, wodurch das Unternehmen die Kosteneffizienz der chinesischen Produktion voll ausschöpfen kann. Zibuyu konzentriert sich auf das mittlere bis gehobene Preissegment und nutzt Markenaufschläge, um Kostenschwankungen auszugleichen. SHEIN hingegen ist in den anspruchsvollen Fast-Fashion-Sektor eingestiegen und hat ein groß angelegtes, automatisiertes Kleinserien-Schnellreaktionsmodell (LATR) etabliert. Das Unternehmen investiert kontinuierlich in Digitalisierung und Automatisierung, um seine Kleinserien-Schnellreaktionsfähigkeit weiter zu verbessern. SHEIN verfolgt nicht nur schnelle Produkteinführungen, sondern optimiert die Warennachschubplanung, die globale Bestandsverteilung und das Kundenfeedback durch kostengünstige, häufige Nachfragetests.
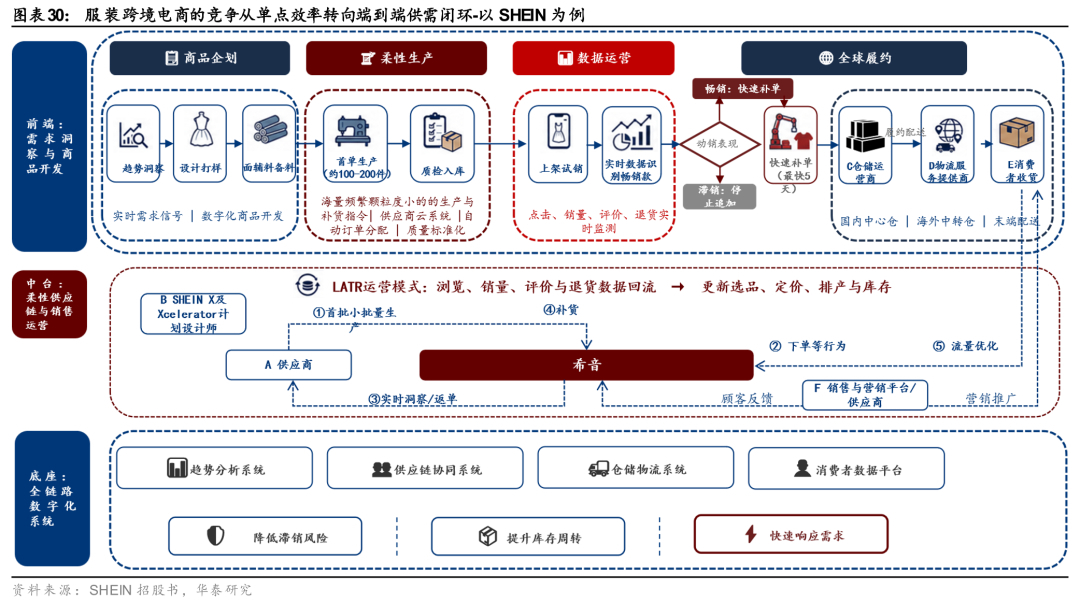
Konkret handelt es sich bei LATR um ein Echtzeitsystem, das kostengünstige, hochfrequente Kundensignale direkt in Bestellungen, Lagerbestandsplanung und weltweite Lieferung umwandelt. Durch digitale Systeme, die Zusammenarbeit mit Lieferanten und Fulfillment-Netzwerke wird ein großflächiger Lageraufbau vermieden. Zunächst wird die tatsächliche Nachfrage mit kleinen Chargen von ca. 100–200 Stück getestet. Basierend auf der Verkaufsleistung wird entschieden, ob Nachbestellungen aufgegeben werden. Beliebte Artikel werden innerhalb von nur 5 Tagen wieder aufgefüllt, wodurch einmalige Lagerentscheidungen durch kontinuierliche Tests ersetzt werden. Laut SHEIN-Prospekt bot das Unternehmen im ersten Quartal 2026 über 2 Millionen Bekleidungsstile zur Auswahl an, wobei im ersten Quartal 2026 durchschnittlich 4.700 neue Stile pro Tag eingeführt wurden.
Der LATR-Mechanismus, einmal etabliert, erzeugt einen sich selbst verstärkenden Kreislauf. Trendanalysen und Design, kombiniert mit schnellen Reaktionszeiten in kleinen Chargen, bilden einen positiven Kreislauf aus „mehr, schneller, präziser und wirtschaftlicher“. Das Frontend nutzt Verkaufs-, Klick-, Warenkorb- und Retourensignale sowie Trendanalysen, um Produktkandidaten zu generieren. Die Designressourcen umfassen hauseigene Designer, Kooperationen mit Auftragsfertigern und unabhängige Designer von SHEIN X/Xcelerator, die mit Marken zusammenarbeiten. Laut Prospekt beschäftigte das Unternehmen zum 30. Juni 2026 über 370 hauseigene Designer, wobei die meisten Eigenmarkenprodukte vollständig intern entwickelt wurden. Parallele Tests mit kleinen Erstbestellungen erhöhen die Wahrscheinlichkeit, ein Bestsellerprodukt zu entwickeln, reduzieren die Kosten einzelner Fehler und amortisieren die Kosten erfolgreicher Produkte durch Folgebestellungen. In der Produkttestphase werden reale Konversionsraten anstelle langfristiger Bestellkampagnen genutzt, um Kundenbindung und Traffic-Umverteilung zu steuern. Das System wählt automatisch Vertragshersteller anhand von Kapazität, Lieferzeit, Qualität und verfügbarer Kapazität aus, wobei beliebte Produkte in nur 5 Tagen wieder verfügbar sind.
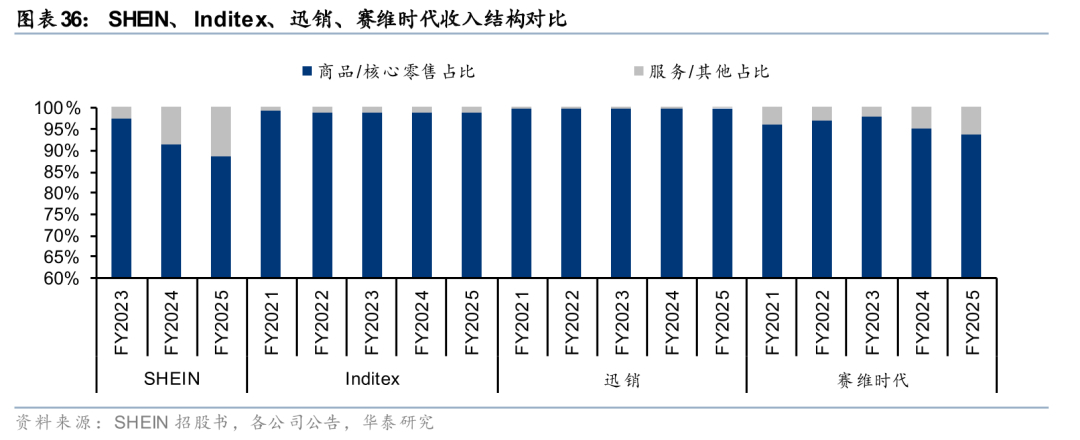
Der LATR-Mechanismus weist hohe Markteintrittsbarrieren auf, da die vier Skalenkurven von Konsumenten, Lieferanten, Automatisierung und Logistik gleichzeitig auf dasselbe Betriebssystem konvergieren müssen. 1) Enorme Stichprobengröße: Bei unzureichender Anzahl aktiver Nutzer kann Produkttesting leicht zu einem Aufbau neuer Lagerbestände führen. SHEIN wird im Jahr 2025 voraussichtlich 270 Millionen aktive Konsumenten haben. 2) Tiefe Integration mit der parallelen Produktionskapazität von KMU: Neue Marktteilnehmer haben kurzfristig Schwierigkeiten, ein überschaubares, dezentrales Liefernetzwerk aufzubauen. SHEIN, mit seinem Industriecluster in Panyu, hat über Jahre hinweg Know-how im Aufbau digitaler Systeme gesammelt. Im Jahr 2025 verfügte das Unternehmen über rund 7.500 Auftragsfertiger, die jeweils unterschiedliche Produktkategorien, Prozesse und Lieferzyklen abdecken und so die Abwicklung von Bestellungen mit Hunderten von Teilen über das dezentrale KMU-Netzwerk ermöglichen. 3) Bündelung von Datenbeständen: Über 1.700 selbstentwickelte Softwaresysteme decken die gesamte Wertschöpfungskette von der Planung bis zur Auftragsabwicklung ab, einschließlich der automatischen Zuordnung und Verfolgung von Bestellungen. Die hohe digitale Durchdringung ermöglicht zudem die einfache Abwicklung kleinerer Bestellungen. Laut McKinsey wird durch eine durchgängige Transformation der Logistik ein Kosteneinsparungspotenzial von 10–15 % im Einzelhandel erwartet, im Vergleich zu den 5–10 % bei Einzellösungen. Um einen Mehrwert zu generieren, müssen Algorithmen in einem geschlossenen Kreislauf über mehrere Stufen hinweg integriert werden. 4) Die Logistik erzielt Skaleneffekte: Das durchschnittliche tägliche Bestellvolumen von SHEIN von ca. 2,95 Millionen (im Jahr 2025) ermöglicht die Automatisierung des Lagers, die zentrale Beschaffung von Haupttransportlinien, die Routenoptimierung, die Paketkonsolidierung und die Verhandlung mit Spediteuren für die letzte Meile. Ende Juni 2026 verfügte das Unternehmen über ca. 37/6/18/11 angemietete Lager in China/den USA/Europa/anderen Regionen. Die Kosten pro Bestellung beliefen sich im Jahr 2025 auf 17,7 US-Dollar.
Änderungen der steuerfreien Regelungen für kleine Pakete in Europa und den USA haben das traditionelle LATRM-Modell (Local Direct Mail) beeinflusst. 1) Der Zollvorteil des bisherigen Direktmarketingmodells ist weggefallen, wodurch die Gewinnspanne der zur Kundengewinnung eingesetzten Niedrigpreisartikel (SKUs) gesunken ist. Einige dieser Artikel wurden aus dem Sortiment genommen, was die Effizienz der Neukundengewinnung über beliebte Niedrigpreisartikel verringert hat. 2) Neue Zollbestimmungen haben die Lieferkette umstrukturiert und die Auftragsabwicklung von inländischen Fabriken auf die Vorlagerung in ausländischen Lagern verlagert. Dies verlängert den Produktumschlagszyklus und zwingt Lieferanten, den Lagerdruck während der Seefracht- und Lagerzeiten im Ausland zu tragen. 3) Früher zeichnete sich das Direktmarketingmodell durch niedrige Zollabfertigungsschwellen und geringe Grenzkosten für Produkttests in kleinen Chargen aus. Heute ist eine umfangreiche Vorlagerung per Seefracht erforderlich, und Fehleinschätzungen von Produktstile oder Änderungen der Markttrends im Ausland können zu unverkauften Beständen und Verlusten führen.
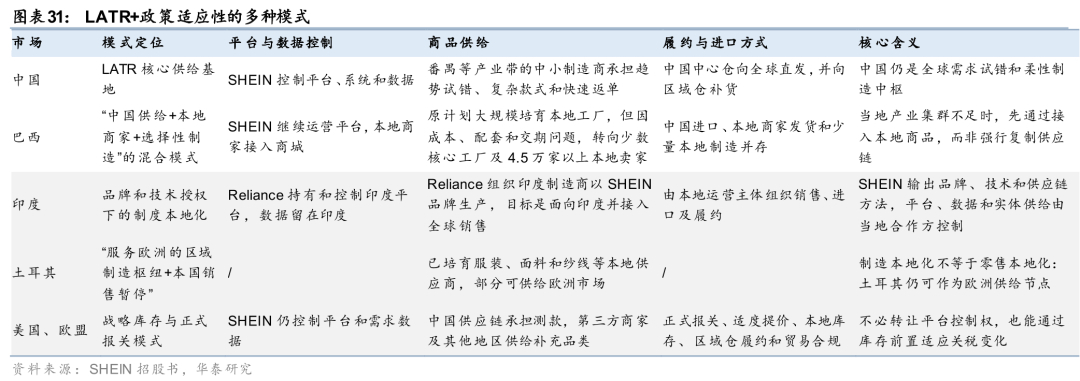
Unter dem Druck von Zöllen, Lagerhaltung im Ausland und regulatorischen Auflagen hat sich SHEINs Geschäftsmodell zu einem lokal geschlossenen Kreislauf aus „LATR + politischer Anpassungsfähigkeit“ entwickelt und so seinen Marktanteilsvorteil gefestigt. 1) Mehrstufige Nutzung der LATR-Fähigkeiten: SHEIN kann seine digitalen Angebots- und Nachfragemanagement-Fähigkeiten global replizieren, beispielsweise durch die Integration lokaler Lieferanten in Brasilien. 2) Optimiertes Logistiksystem mit verbessertem globalen Lagernetzwerk und optimierter Hauptlinienplanung. 3) Plattformbasierte Angebotserweiterung: Neben der Eigenmarke LATR integriert SHEIN Händler, unabhängige Designer und Marken und verbindet so Nischenanbieter mit denselben Nachfragesignalen und Fulfillment-Kapazitäten. Der Umsatz mit Dienstleistungen ist von 2,7 % im Jahr 2023 auf 11,3 % im Jahr 2025 gestiegen. 4) Vertiefte End-to-End-Automatisierung: Mehr als 1.700 selbstentwickelte Systeme unterstützen die Trendidentifizierung, den Auftragsabgleich, die Kapazitätstransparenz und die Auslösung von Folgeaufträgen. Dies ermöglicht trotz nichtlinearer Personalzunahme einen „groß angelegten“ Betrieb und integriert Compliance-Audits (wie z. B. SRS) in die Lieferantensteuerung.
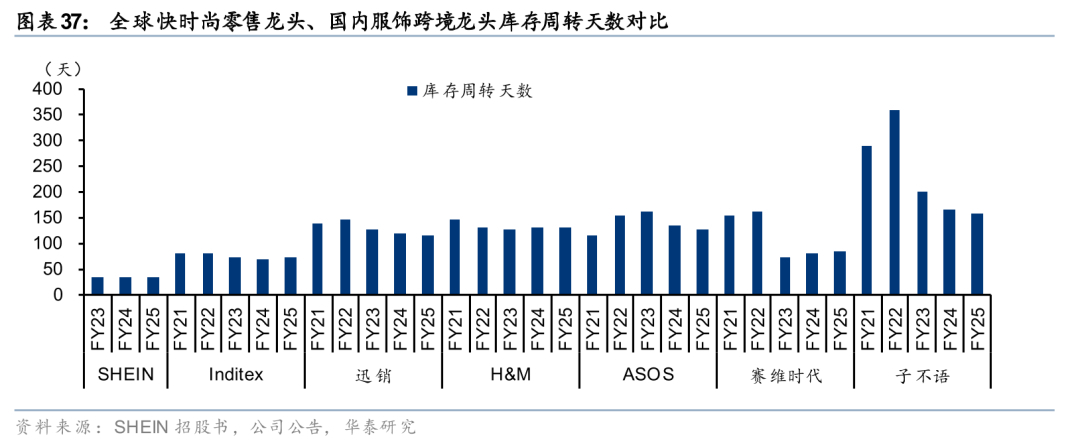
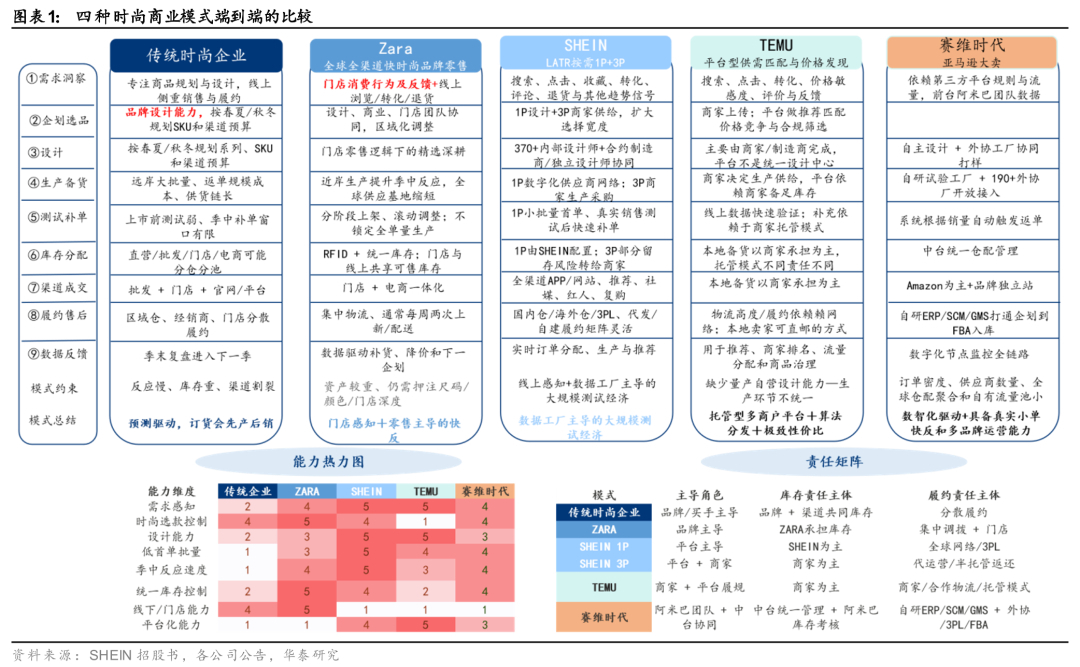
Im Vergleich zum traditionellen Bekleidungseinzelhandel und reinen Drittanbieterplattformen bestimmt die Vollständigkeit des geschlossenen Lieferkettenmodells das Marktanteilspotenzial. Dem traditionellen Bekleidungseinzelhandel mangelt es an Abwicklungsgeschwindigkeit und Echtzeit-Feedback; Zara verfügt über schnelle Reaktionszeiten, optimiert sein Filialsortiment und das Markenerlebnis, hat aber vergleichsweise wenig Erfahrung mit detaillierten Testproduktionen; Temu zeichnet sich durch die Erweiterung der Nachfrage und des Preisspektrums aus, befindet sich aber noch im Aufbau seiner einheitlichen Kontrolle über den Modeproduktionsprozess. Wir sind überzeugt, dass mit zunehmender Integration der gesamten Lieferkette auch das mittel- bis langfristige Marktanteilspotenzial steigt. Daher blicken wir optimistisch auf die weitere Expansion der Marktanteile führender chinesischer E-Commerce-Unternehmen im grenzüberschreitenden Bekleidungshandel weltweit. Nach Produktkategorie:
1) Im Markt für hochwertige Modebekleidung stellen drei zentrale Herausforderungen eine große Herausforderung dar. Wir sind überzeugt, dass das LATUR-Modell von SHEIN eine effektive Lösung für diese Probleme bietet. Insbesondere im Zeitalter der Compliance hat sich der Schlüssel zum Erfolg im Wettbewerb der Modebekleidung von niedrigen Preisen, hohen Absatzmengen und Direktversandvorteilen hin zu einem durchgängigen, geschlossenen Lieferketten-Kreislauf verlagert. Unternehmen, die Bedarfsanalysen, Designmuster, schnelle Reaktion auf Kleinserien, globale Lagerhaltung, Compliance-Erfüllung und Kundenfeedback in einem einzigen Echtzeitsystem integrieren können, werden voraussichtlich ihren Umsatz steigern, die Kosten für Versuch und Irrtum senken und in einer längeren Lieferkette und einem fragmentierteren Warenbestand kontinuierlich Marktanteile gewinnen.
2) Auch in anderen Teilbereichen der Bekleidungsindustrie sind wir optimistisch, was die weitere Ausweitung der Marktanteile führender grenzüberschreitender Bekleidungsunternehmen angeht, die eine Markenstrategie verfolgen.
Vergleich der Geschäftsmodelle: Chinas führende grenzüberschreitende E-Commerce-Unternehmen erzielen weltweit führende operative Effizienz
Das Ökosystem der grenzüberschreitenden Schuh- und Bekleidungseinzelhandels- und E-Commerce-Plattformen integriert sich rasant.
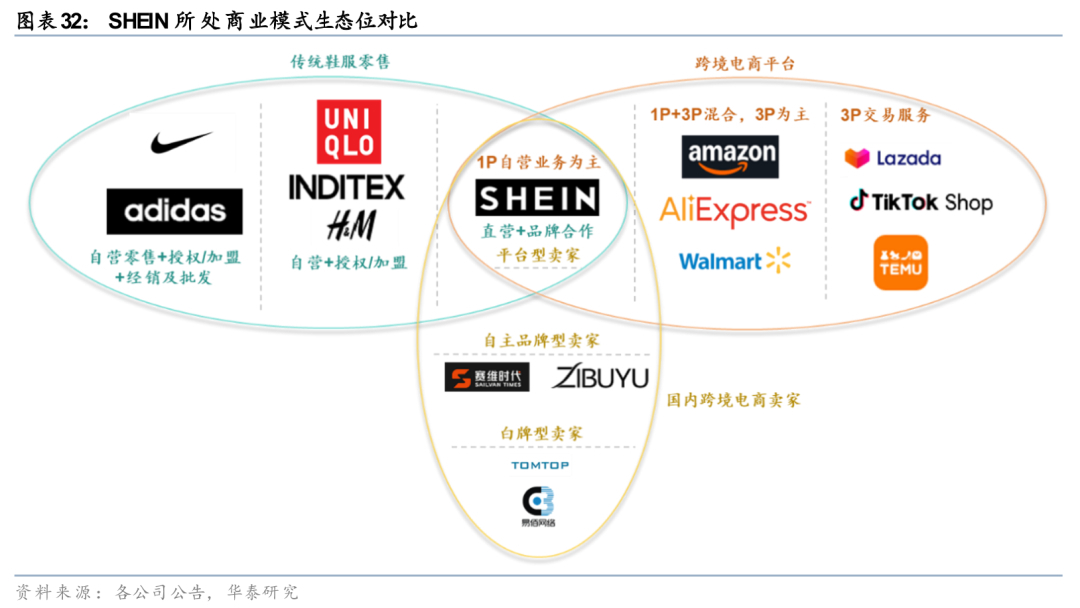
Spektrum des globalen Bekleidungseinzelhandels/grenzüberschreitenden E-Commerce-Ökosystems: SHEIN agiert an der Schnittstelle dreier wichtiger Geschäftssegmente und treibt den Wandel des Einzelhandels von produktbasierten zu plattformbasierten Modellen voran. Traditionelle Bekleidungsmarken wie Nike und Adidas konzentrieren sich auf ihre Eigenmarken und erweitern ihre Vertriebsnetze durch Direktvertrieb, Großhandel und autorisiertes Franchising. Uniqlo, Inditex und H&M setzen primär auf Direktvertrieb, ergänzt durch ein gewisses Netzwerk autorisierter oder Franchise-Partner. Chinesische Anbieter grenzüberschreitender E-Commerce-Plattformen wie Saiwei Times und Zibuyu agieren als Händler und Markenanbieter, verfügen über eigenständige Design- und Markenmanagement-Kompetenzen und arbeiten aktiv mit verschiedenen ausländischen Plattformen für 3P-Geschäfte (Produkt, Service, Plattform) zusammen. Amazon, TikTok Shop, AliExpress und Temu sind Plattformbetreiber, die hauptsächlich Drittanbieter aggregieren und durch Traffic, Transaktionen und Fulfillment-Services monetarisieren. SHEIN befindet sich an der Schnittstelle dieser drei Modelle: Es betreibt in erster Linie sein eigenes markenbasiertes Geschäft und führt gleichzeitig externe Markenangebote durch Markenkooperationen und ein Einkaufszentrummodell ein.
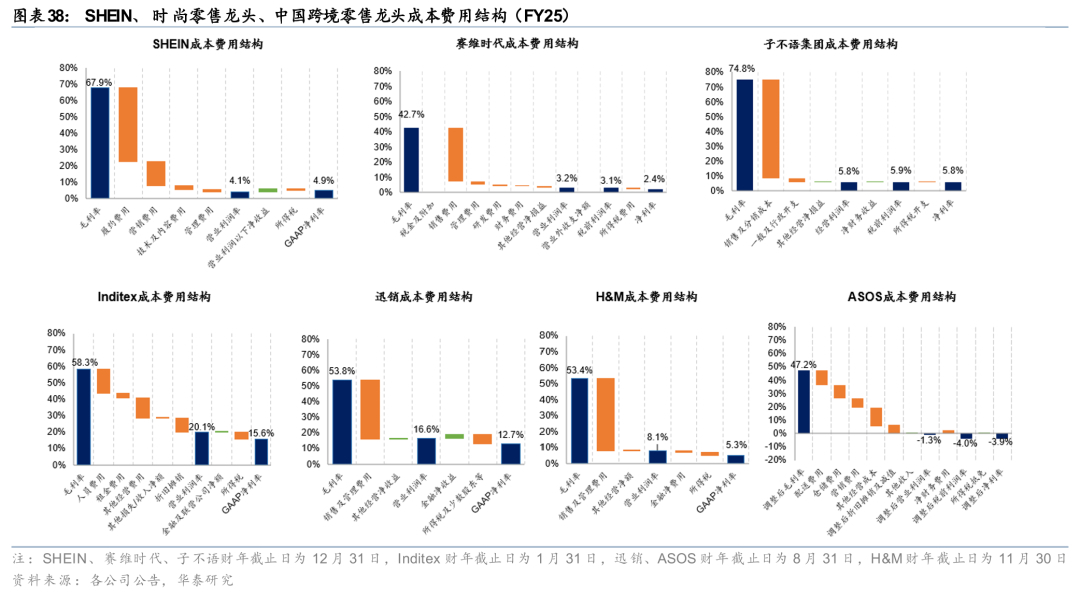
Chinesischer grenzüberschreitender E-Commerce für Bekleidung im Vergleich zu ausländischen Fast-Fashion-Giganten: Schnellerer Lagerumschlag, Verlagerung der Kostenträger.
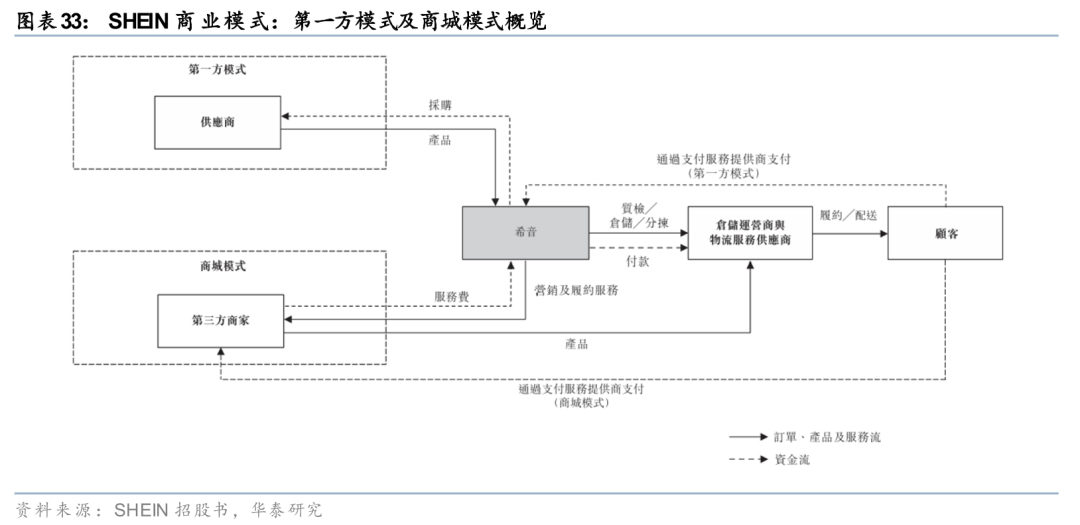
Vom traditionellen Einzelhandel zum „SHEIN-Modell“: Das Lieferkettensystem hat sich vom markenorientierten Einzelhandel hin zu einem dualen Modell aus Eigenmarken und E-Commerce entwickelt. SHEINs Plattformmodell sichert die Kontrolle über die Eigenmarkenprodukte und reduziert gleichzeitig die Abhängigkeit von eigener Beschaffung und Lagerhaltung durch das E-Commerce-Modell. 1) Im Eigenmarkenmodell (1P) kauft das Unternehmen Eigenmarkenprodukte und einige Fremdmarkenprodukte von Lieferanten, ist für die Produktauswahl, die Organisation der Lieferkette und den Vertrieb verantwortlich und hält die Lagerbestände. Dadurch trägt es das Risiko unverkaufter Waren und Wertminderungen; das Markenportfolio ist zudem relativ umfangreich. 2) Im E-Commerce-Modell produzieren oder kaufen Drittanbieter die Waren selbst (3P). SHEIN stellt Kundenreichweite, Zahlungsabwicklung und Plattformbetrieb bereit und kann bei Bedarf Lagerhaltung und Logistik übernehmen. Hierfür werden Provisionen bzw. Gebühren für die Auftragsabwicklung erhoben.
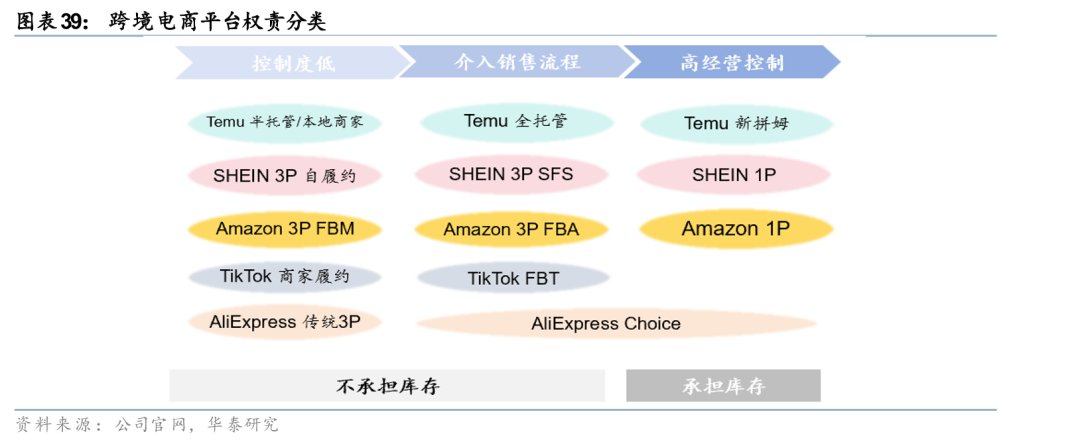
Im Gegensatz dazu konzentrieren sich Inditex, Fast Retailing und H&M weiterhin auf ihre Eigenmarken, wobei die externe Zusammenarbeit hauptsächlich auf die Produktionsbeschaffung und den Franchisevertrieb in einigen Märkten fokussiert ist; ASOS verkauft sowohl Eigenmarken als auch Marken von Drittanbietern und weist einen vergleichsweise höheren Grad an Offenheit in der Lieferkette auf, was eher dem Geschäftsmodell von SHEIN ähnelt, jedoch muss die aktuelle Rentabilität noch verbessert werden.
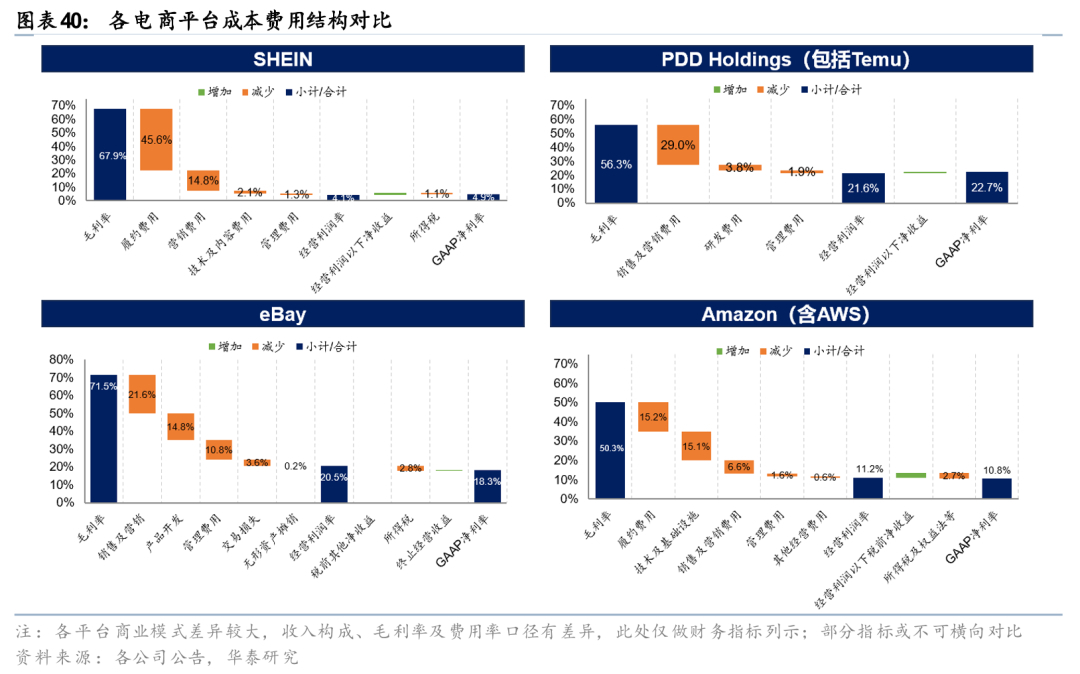
SHEIN verkörpert den Quantensprung im chinesischen grenzüberschreitenden Bekleidungshandel: vom markenorientierten Anbieter hin zum Betreiber einer plattformbasierten Lieferkette. Wir sind überzeugt, dass diese veränderte Position in der Wertschöpfungskette chinesischen grenzüberschreitenden Einzelhändlern eine stärkere Verhandlungsposition und schnellere Reaktionszeiten ermöglicht. Führende chinesische grenzüberschreitende Bekleidungshändler wie SHEIN und Zibuyu generieren vorwiegend Wertschöpfung im mittleren Bereich durch Produktplanung, Markenführung und Bestandsmanagement und erreichen ihre Kunden über Drittanbieterplattformen wie Amazon. SHEIN hingegen geht noch einen Schritt weiter und deckt beide Enden der Wertschöpfungskette ab: Zum einen überwacht das Unternehmen über seine App und Website direkt den globalen Nutzerverkehr und die Nachfragedaten; zum anderen organisiert es über ein digitales System die Produktion kleiner Serien und die Abwicklung schneller Nachbestellungen durch Hersteller und öffnet seine Kapazitäten im Bereich Traffic und Fulfillment schrittweise für Drittanbieter. Dies führt zu einer kürzeren und effizienteren Lieferkette von der Produktion bis zum Vertrieb.
Aufgrund unterschiedlicher Geschäftsmodelle verfügen chinesische grenzüberschreitende Bekleidungsunternehmen über diversifiziertere Einnahmequellen. SHEIN, basierend auf der Online-Nachfrage in Echtzeit, reduzierte die Mindestbestellmenge und die Testgranularität weiter und führte schrittweise Drittanbieter und Markenunterstützungsdienste ein. Im Jahr 2025 entfielen 88,7 % der SHEIN-Produktumsätze und 11,3 % der Serviceumsätze auf SHEIN (SHEIN bietet Drittanbietern Traffic- und Kundenreichweitendienste an und berechnet dafür eine Provision von 10–20 % des Transaktionswerts sowie separate Lager- und Logistikgebühren). LDK Solar bietet neben dem Produktvertrieb auch Logistikdienstleistungen an, die auf seinem etablierten grenzüberschreitenden Lager- und Logistiksystem basieren. Die Umsätze aus diesen Logistikdienstleistungen steigen von 2021 bis 2025 jährlich. Im Gegensatz dazu erzielen die führenden Unternehmen der traditionellen Fast-Fashion-Branche ihre Umsätze weiterhin hauptsächlich mit Bekleidung und verwandten Artikeln: Im Jahr 2025 entfielen 98,6 % der Umsätze von Inditex auf eigene, Online- und Franchise-Filialen, während der Anteil der Bekleidungsmarken von Fast Retailing bei 99,9 % lag.
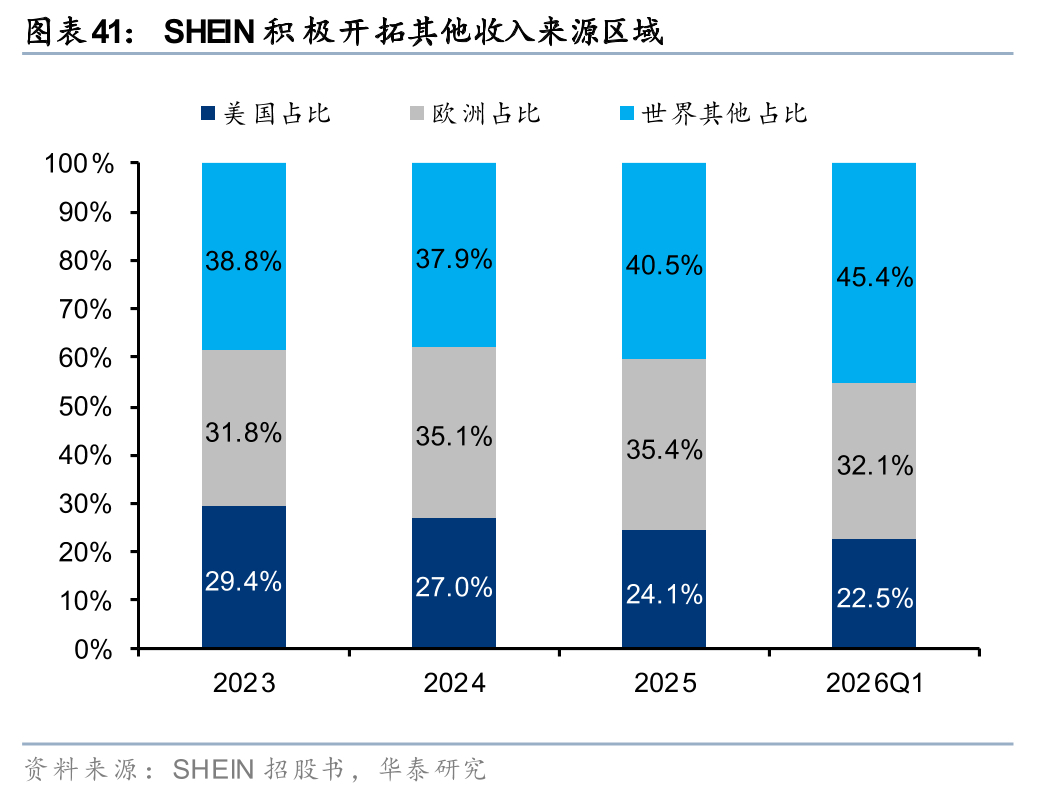
Im Vergleich zu führenden internationalen Fast-Fashion-Marken weisen chinesische, grenzüberschreitend tätige Bekleidungsriesen wie SHEIN einen deutlichen Vorteil in puncto operativer Effizienz auf. Dank eines ausgereiften, automatisierten Systems für die schnelle Reaktion auf Kleinserien kann SHEIN die Nachfrage mit Erstbestellungen von ca. 100–200 Stück testen, Nachbestellungen innerhalb von nur 5 Tagen realisieren und die Nachschubintervalle durch digitale Zusammenarbeit mit Lieferanten verkürzen. Die Lagerumschlagsdauer wird im Jahr 2025 voraussichtlich nur 36 Tage betragen, während Inditex, Fast Retailing, ASOS und H&M mit 72, 114, 128 bzw. 130 Tagen rechnen können. SHEINs flexible Fertigung und die Möglichkeit zur schnellen Online-Nachbestellung unterstreichen die signifikanten Vorteile des Unternehmens.
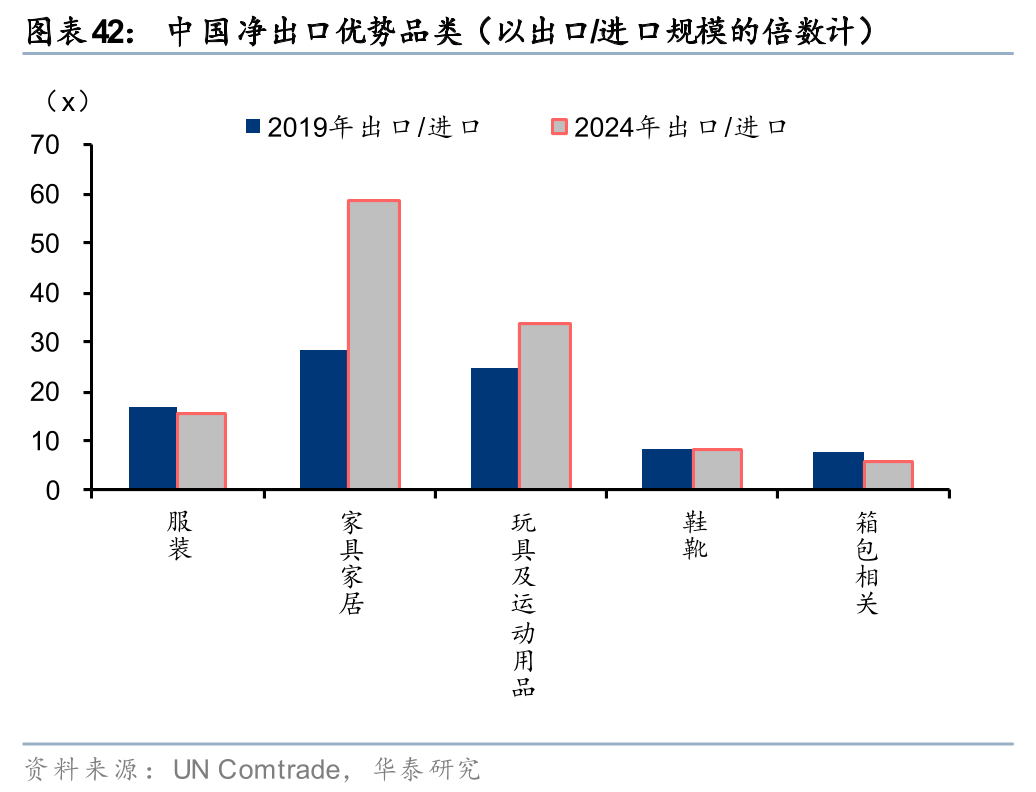
Beim Modell mit geringem Lagerbestand und wenigen Filialen verlagern sich die Kosten von der Lagerhaltung hin zu den Kosten für Auftragsabwicklung und Vertrieb. Im Jahr 2025 beliefen sich die Kosten für Auftragsabwicklung und Marketing bei SHEIN auf 45,6 % bzw. 14,8 % des Umsatzes, was einer operativen Marge von 4,1 % und einer dem Mutterkonzern zurechenbaren Nettogewinnmarge von 4,9 % (einschließlich Zinserträgen, aktienbasierter Vergütungen usw.) entspricht. Im Geschäftsjahr 2025 erreichten Inditex, Fast Retailing und H&M operative Margen von 20,1 %, 16,6 % bzw. 8,1 % und Nettogewinnmargen von 15,6 %, 12,7 % bzw. 5,3 %. ASOS, dessen Geschäftsmodell dem von SHEIN etwas ähnlicher ist, verzeichnete einen bereinigten operativen Verlust. Grenzüberschreitende Online-Fulfillment-Modelle wandeln fixe Kanalkosten im traditionellen Modeeinzelhandel, wie Ladenmiete und Personalkosten, in Fulfillment-Kosten um, die mit jeder Bestellung anfallen. Dazu gehören Lagerhaltung und Kommissionierung, Verpackung, grenzüberschreitender Transport, Zollabfertigung und Zustellung auf der letzten Meile. Erstere sind überwiegend fix, und ihre Kostenquote reagiert empfindlicher auf Umsatzvolumen und Filialeffizienz. Letztere weisen relativ stabile Kosten pro Bestellung auf. Bei niedrigem durchschnittlichem Bestellwert oder einer größeren Streuung der Bestellungen kann die Fulfillment-Kostenquote im Verhältnis zum Umsatzvolumen relativ hoch sein. Wir gehen jedoch davon aus, dass die Fulfillment-Kostenquote mit lokalisiertem Fulfillment und einer diversifizierten geografischen Umsatzstruktur stetig sinken wird.
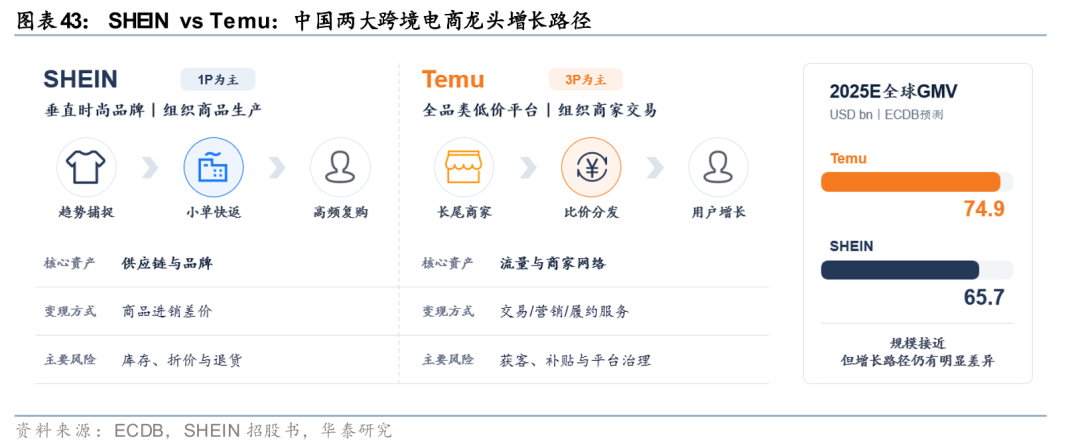
Angesichts der Auswirkungen des grenzüberschreitenden E-Commerce in China im Bekleidungssektor haben führende ausländische Bekleidungs- und Schuhunternehmen hauptsächlich folgende Gegenmaßnahmen ergriffen:
1) Stärkung der Lieferkette mit schnellen Reaktionszeiten, kontinuierliche Investitionen in Lagerautomatisierung und Online-Plattformen sowie die enge Verzahnung von stationären Geschäften mit dem Online-Bestand; gleichzeitige Steigerung der Attraktivität stationärer Geschäfte. So plante Inditex beispielsweise, in den Geschäftsjahren 2024 und 2025 jährlich rund 900 Millionen Euro in den Ausbau seiner Logistikkapazitäten zu investieren und setzte im Geschäftsjahr 2025 über 400 Maßnahmen zur Filialoptimierung um. Diese Maßnahmen ermöglichten es Inditex, trotz des Wettbewerbs ein stetiges Wachstum zu erzielen und im Geschäftsjahr 2025 einen Umsatzanstieg auf 39,9 Milliarden Euro (gegenüber dem Vorjahr +3,2 %) sowie einen Online-Umsatz von 10,7 Milliarden Euro (gegenüber dem Vorjahr +4,8 %) zu verzeichnen.
2) Differenzierter Wettbewerb zur Festigung der Wettbewerbsfähigkeit in der jeweiligen Kategorie. So stärkte Fast Retailing beispielsweise die Positionierung von Uniqlo LifeWear und festigte Kernprodukte wie HEATTECH und AIRism, die sich langfristig verkaufen und kontinuierlich verbessern lassen. Dadurch differenzierte sich Uniqlo von Fast-Fashion-Marken wie Zara und SHEIN. Dank der gestiegenen Kundennachfrage und -bekanntheit seiner Kernprodukte sowie der erhöhten Markenbekanntheit von LifeWear erzielte Uniqlo International im Geschäftsjahr 2020/9 einen Umsatz von 1,83 Billionen Yen, ein Plus von 25,9 % gegenüber dem Vorjahr, und eine Gewinnmarge von 18,8 %, was einem Anstieg von 2,5 Prozentpunkten gegenüber dem Vorjahr entspricht.
Es ist offensichtlich, dass führende ausländische Bekleidungs- und Schuhunternehmen sich darauf konzentrieren, die Erlebnisvorteile von Offline-Kanälen zu verbessern und sich durch Funktionalität zu differenzieren, während führende chinesische grenzüberschreitende Bekleidungsunternehmen aufgrund ihrer agilen Lieferketten im Online-Fast-Fashion-Sektor nach wie vor einen klaren Wettbewerbsvorteil haben.
Chinesischer grenzüberschreitender E-Commerce für Bekleidung im Vergleich zu ausländischen E-Commerce-Plattformen: Unterschiede in den operativen Verantwortlichkeiten, chinesische Unternehmen schreiben ein neues Paradigma
Der Hauptunterschied zwischen verschiedenen grenzüberschreitenden E-Commerce-Plattformen liegt im Umfang ihrer Beteiligung an Produktmanagement und Auftragsabwicklung. Basierend auf dem Grad des Eigentums und der Verantwortung für die Waren lässt sich die Branche grob in drei Typen unterteilen: Einzelhändler (1P), offene Marktplätze (3P) und plattformgestützte Auftragsabwicklung. Im 1P-Modell kaufen Einzelhändler Waren ein und lagern diese, wobei sie vom Preisunterschied zwischen An- und Verkauf profitieren. Im 3P-Modell verbleibt das Eigentum an den Waren beim Händler, und die Plattform sorgt primär für Reichweite und Transaktionsabwicklung und generiert Einnahmen durch Provisionen und Werbung. Das Modell der plattformgestützten Auftragsabwicklung ergänzt das 3P-Modell um Lagerhaltung, Logistik und Retourenabwicklung. Einige Plattformen übernehmen auch operative Dienstleistungen wie Produktauswahl und Preisgestaltung, die Verantwortung für den Lagerbestand liegt jedoch weiterhin beim Händler. Derzeit sind grenzüberschreitende E-Commerce-Plattformen, deren Kerngeschäft im 1P-Bereich liegt, noch relativ selten.
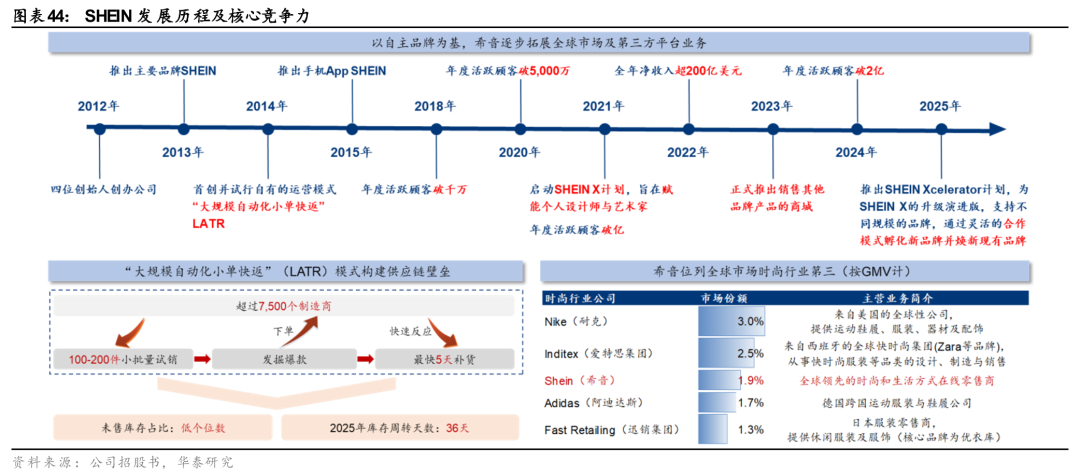
Aufgrund unterschiedlicher Verantwortlichkeiten und Rechte in ihren Geschäftsmodellen haben Plattformen, die sich primär auf 1P-Transaktionen (Einkauf – Eine Lieferung) konzentrieren, eine stärkere Kontrolle über die Lieferkette, während Plattformen mit Fokus auf 3P-Transaktionen (Drei Einkäufe – Eine Lieferung) etwas höhere Gewinnmargen erzielen. 1P-Plattformen haben eine stärkere Kontrolle über die Produktlieferkette und verfügen über Verhandlungsmacht auf beiden Seiten, tragen aber gleichzeitig den Druck von Beschaffung, Lagerhaltung, Rabatten und Betriebskapital. Ihre Rentabilität hängt von der Erfolgsquote bei der Produktauswahl, dem Lagerumschlag und der Effizienz der Lieferkette ab. Ausgereifte Fulfillment-Plattformen mit Fokus auf 3P-Transaktionen erzielen typischerweise höhere Gewinnmargen, da sie auf das Händler-Nutzer-Ökosystem und ihre Monetarisierungsmöglichkeiten setzen. Sie reagieren sensibler auf Veränderungen bei der Händlerbindung, den Transportkosten und den Plattformregeln.
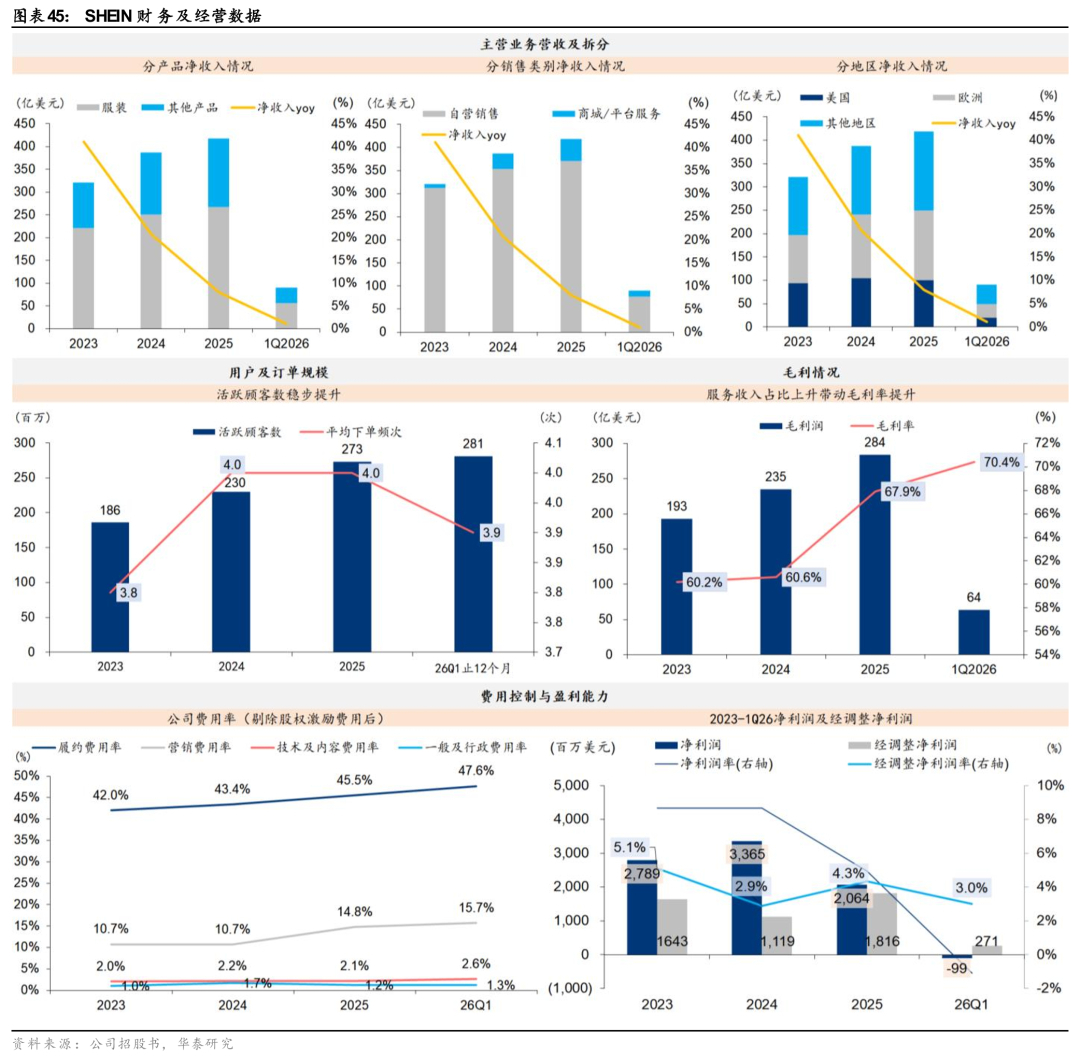
Chinesische grenzüberschreitende Plattformen: Dank ihrer robusten Infrastruktur verbinden sie effektiv das inländische Angebot an Nischenprodukten mit den Organisationskapazitäten für Waren aus Übersee. Während ausländische Plattformen wie Amazon anfangs primär auf lokalen Konsumenten und Händlern basierten und ihren Umsatz schrittweise durch grenzüberschreitende Transaktionen steigerten, setzen chinesische Plattformen auf inländische Industriecluster und Händler. Durch digitale Produktauswahl und Compliance-Prüfung, unterstützt durch eine leistungsstarke grenzüberschreitende Logistik- und Lagerinfrastruktur im Ausland, liefern sie große Mengen an Waren direkt an ausländische Konsumenten und schaffen so eine vergleichsweise hohe Ausgangsposition für ihre Geschäftstätigkeit. Plattformen wie Temu und SHEIN nutzen ein breites Gleichgewicht zwischen inländischem Angebot und Nachfrage in verschiedenen Produktkategorien, kombiniert mit der ausländischen Nachfrage nach niedrigen Preisen, um durch die Integration von Nischenangebot und -nachfrage eine flexible Lieferkette aufzubauen. Führende Unternehmen entwickeln zudem aktiv ihre lokale Auftragsabwicklung. SHEIN wird im Dezember 2025 sein europäisches Logistikzentrum in Breslau, Polen, mit einer Lagerfläche von 740.000 Quadratmetern eröffnen und über 100 Millionen Konsumenten in Europa beliefern. Durch lokale Lagerhaltung und automatisierte Prozesse verbessert Temu die Lieferpünktlichkeit und erschließt Kostensenkungspotenziale durch Skaleneffekte. Temu kooperiert mit DHL, um ein regionales Liefermodell und lokale Auftragsabwicklung in Europa zu fördern. SHEIN erschließt zudem aktiv neue regionale Umsatzquellen. Im ersten Quartal 2026 stammten 45,4 % des Gesamtumsatzes aus Regionen außerhalb der USA und Europas – ein Anstieg um 4,9 Prozentpunkte gegenüber Ende 2025. Diese geografische Diversifizierung trägt außerdem dazu bei, die mit der Abhängigkeit von einer einzelnen Region verbundenen Risiken zu minimieren.
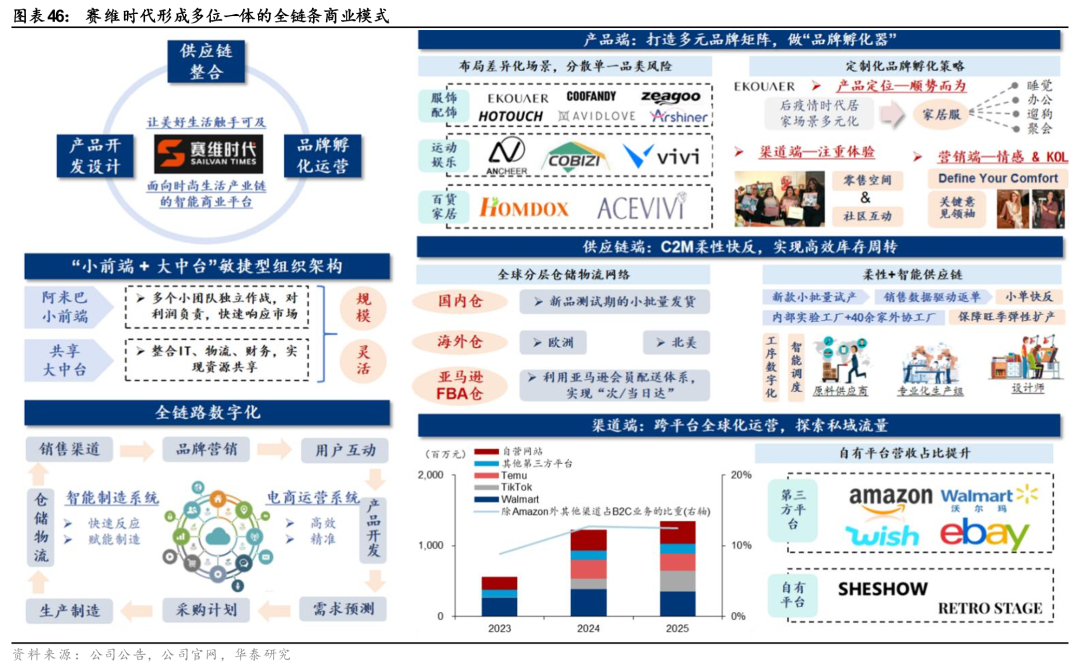
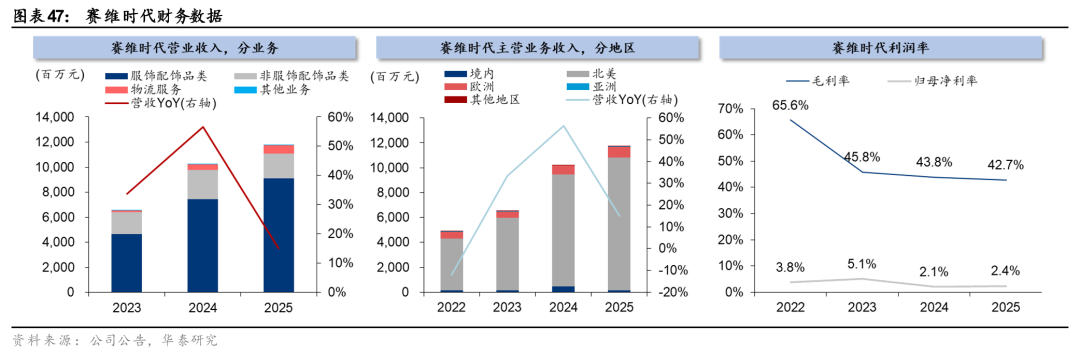
Wir glauben, dass SHEIN und Temu, die beiden führenden Unternehmen, zwei Wachstumsparadigmen im chinesischen grenzüberschreitenden E-Commerce repräsentieren: Ersteres vertreibt Waren durch vertikale Integration der Lieferkette; letzteres aggregiert Angebot und Nachfrage und wickelt Verkehr und Transaktionen über eine Plattform ab.
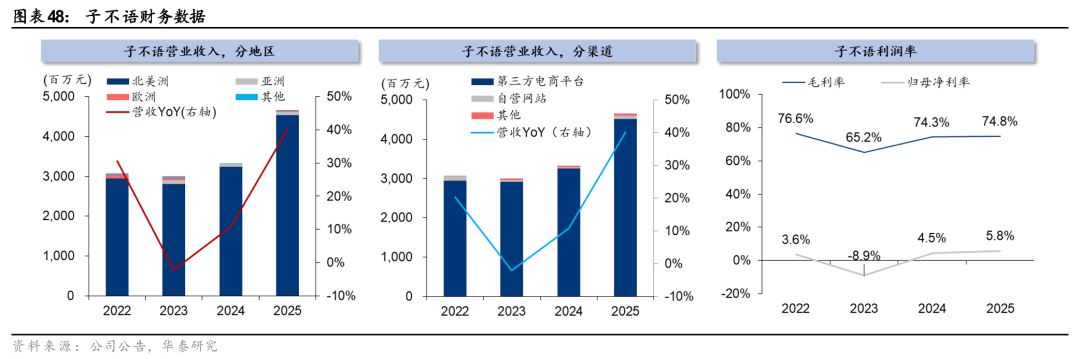
1) Produktkategorien und Nutzerverhalten: SHEIN positioniert sich als vertikale Modemarke, während Temu eine umfassende Niedrigpreis-Plattform betreibt. SHEIN greift Modetrends auf, um häufig neue Produkte auf den Markt zu bringen, sammelt Daten zur Nutzerauswahl und schafft einen geschlossenen Kreislauf zwischen Marke und Lieferkette. Das Unternehmen etabliert sein Nutzerverhalten zunächst mit Bekleidung und erweitert das Angebot schrittweise auf Beauty-, Heimtextilien- und Lifestyle-Produkte. Im Jahr 2025 trug Bekleidung 63,8 % zum Umsatz von SHEIN bei. Im selben Zeitraum verzeichnete die Plattform rund 273 Millionen aktive Nutzer und wickelte 1,078 Milliarden Bestellungen mit einer durchschnittlichen Bestellhäufigkeit von etwa vier Mal ab, was auf eine hohe Kundenbindung hindeutet. Temu hingegen bietet ein vielfältiges und preisgünstiges Sortiment aus verschiedenen Kategorien, um das Nutzerwachstum anzukurbeln und Händler zu gewinnen. Dank des starken Netzwerkeffekts werden die Produktvielfalt und die Preiswettbewerbsfähigkeit kontinuierlich verbessert. Was die aktuelle Nutzerbasis in Europa betrifft, haben beide eine große Reichweite bei den europäischen Verbrauchern erzielt: Laut der offiziellen Website der Europäischen Kommission gab SHEIN/Temu im Juli 2026 an, rund 108 Millionen bzw. 75 Millionen monatlich aktive Nutzer zu haben.
2) Positionierungsunterschiede: SHEIN organisiert die Produktproduktion, während Temu die Händlertransaktionen abwickelt. SHEIN konzentriert sich primär auf den Direktvertrieb (1P), erweitert die vorgelagerte Wertschöpfungskette und produziert bedarfsorientiert. Temu hingegen vermittelt primär Transaktionen (3P) und verbindet Händler, Hersteller und Marken weltweit mit Konsumenten. Die Monetarisierung erfolgt durch Traffic-Distribution, Fulfillment-Services und Mehrwertdienste. Temu hat jedoch weniger Kontrolle über die vorgelagerte Produktentwicklung und den Produktionsrhythmus. Im März 2026 kündigte Temu jedoch den Einstieg ins Direktvertriebsgeschäft (1P) an und etablierte die eigene Marke „New Pinmu“. Dabei sollen hochwertige inländische Produktionskapazitäten integriert und die Lieferkettenressourcen von Pinduoduo und Temu genutzt werden, um die Marke global einzuführen.
3) Unterschiede in den Gewinnmodellen: SHEIN erzielt Gewinne aus Produktverkäufen, während Temu mit Plattformdienstleistungen Gewinne erwirtschaftet. SHEINs Eigengeschäft umfasst den Wareneinkauf und die Lagerhaltung. Folglich trägt das Unternehmen die Risiken von Fehleinschätzungen von Trends, unverkauften Waren zu reduzierten Preisen, Wertminderungen des Lagerbestands und Retouren. Die LATR (Last-Average Traded Rate) ist eine effektive Maßnahme zur Reduzierung von Prognoseverzerrungen. Temu hingegen monetarisiert sich primär durch Dienstleistungen wie Transaktionen, Marketing und Fulfillment und überträgt die meisten Risiken der Produktproduktion und des Lagerbestands an Drittanbieter. Die Rentabilität hängt vom Transaktionsvolumen und der Monetarisierungsrate ab, und das Unternehmen muss zudem ein dynamisches Gleichgewicht zwischen niedrigen Preisen für Verbraucher, Gewinnen für Händler und den Monetarisierungsmöglichkeiten der Plattform wahren.
Angesichts der Flexibilität und Rentabilität der Geschäftstätigkeit glauben wir, dass das hybride Betriebsmodell 1P+3P in Zukunft zum Entwicklungstrend des grenzüberschreitenden E-Commerce in China werden könnte, und es ist zu erwarten, dass führende Unternehmen mit stärkeren Lieferkettenbarrieren und Fulfillment-Kapazitäten weiterhin hochwertige Produktionskapazitäten anziehen werden.
Überblick über die wichtigsten Unternehmen
SHEIN: Aufbau der weltweit größten Online-Modeplattform mit dem LATTR-Modell
SHEIN ist die weltweit größte Online-Modeplattform (gemessen am Einzelhandelsumsatz mit Bekleidung und Schuhen im Jahr 2025) mit 273 Millionen aktiven Kunden in rund 160 Märkten (Stand: 2025). Das 2012 gegründete Unternehmen gewann seine Kunden zunächst hauptsächlich über Suchmaschinenoptimierung (SEO) und Werbung in ausländischen Suchmaschinen. Angesichts von Herausforderungen wie veralteten Designs, langen Produktionszyklen und Lagerbeständen entwickelte das Unternehmen 2014 eine eigene Markenstrategie, verlagerte seinen Sitz in das Bekleidungszentrum von Guangzhou und implementierte dort ein Modell mit „Kleinbestellungen und schnellen Rücksendungen“. 2015 erfolgte die offizielle Umbenennung in SHEIN, und die flexible Lieferkette nahm allmählich Gestalt an, was zu einer Phase rasanten Wachstums führte. Dank seines reinen Online-Geschäfts und der stabilen chinesischen Lieferkette konnte das Unternehmen 2020 entgegen dem allgemeinen Trend in der Anfangsphase der Pandemie ein signifikantes Wachstum erzielen. Nach mehreren Finanzierungsrunden im Jahr 2022 beschleunigte das Unternehmen den Ausbau seiner Lieferketteninfrastruktur und expandierte in Märkte wie Europa und Lateinamerika. Im Jahr 2023 eröffnete das Unternehmen einen Online-Marktplatz für Markenartikel von Drittanbietern und erweiterte damit sein Plattformgeschäft. 2025 startete es das SHEIN Xcelerator-Programm, um die Entwicklung von Drittanbietermarken und -händlern weiter zu fördern. Laut Frost & Sullivan wird Siin bis 2025 mit einem Marktanteil von 1,9 % den dritten Platz im globalen Modeeinzelhandelsmarkt mit einem Volumen von 1,73 Billionen US-Dollar belegen.
Wir sind der Ansicht, dass Xiyin als „Leiter der Wertschöpfungskette“ die Wertschöpfungskette der Modeindustrie durch das Modell „Large-Scale Automated Small Order Quick Return“ (LATR) mithilfe seiner fundierten Nutzerkenntnisse und der Ressourcen der vorgelagerten Fabriken umstrukturiert hat.
1) Mit dem LATR-Modell bietet Xiyin seinen Kunden hochwertige und kostengünstige Produkte in kurzer Zeit durch die Einführung neuer Produkte und ist damit weltweit führend in Produktvielfalt und Umschlagseffizienz. Das LATR-Modell setzt auf Testverkäufe in kleinen Chargen von 100–200 Stück und nutzt eine durchgängig intelligente Lieferkette zur Echtzeitanalyse des Marktfeedbacks. Signale von der Nachfrageseite (C) erreichen direkt die Produktion (M) und bilden so einen geschlossenen C2M-Kreislauf. Bestseller können innerhalb von nur 5 Tagen nachgeliefert werden, wodurch die drei größten Herausforderungen der Branche – Angebot an passenden Artikeln, hohe Iterationsgeschwindigkeit und effiziente Lagerhaltung – effektiv bewältigt werden. Dank LATR konnte Xiyin seine Lagerquote auf unter 5 % senken (Branchendurchschnitt: 20–30 %) und rechnet im Jahr 2025 mit einer Lagerumschlagsdauer von nur 36 Tagen (im Vergleich zu Inditex und Fast Retailing: 72 bzw. 114 Tage).
2) Tiefgreifende Nutzereinblicke durch das DTC-Modell. Xiyin gehörte zu den ersten grenzüberschreitenden E-Commerce-Unternehmen, die vom Vertrieb über Drittanbieterplattformen auf das DTC-Modell umstellten. Mit eigener App, eigener Website und offiziellen Social-Media-Kanälen erreichte das Unternehmen Hunderte Millionen aktiver Nutzer und sammelte deren Verhaltensmuster. Mithilfe dieser enormen Datenmengen erstellte Xiyin Nutzerprofile und Trendprognosemodelle, indem es die Verbraucherpräferenzen in strukturierte Kategorien wie Stil, Material, Farbe und Preisspanne unterteilte. Dies ermöglicht die Entwicklung neuer Produkte in Chargen basierend auf den Kundenpräferenzen und erhöht so die Wahrscheinlichkeit, Bestseller zu kreieren.
3) Ausbau des Plattform-Ökosystems und Stärkung von Drittmarken durch Lieferkettenressourcen zur Erschließung ihres Wachstumspotenzials. 2023 führte SHEIN sein Plattformmodell SHEIN Marketplace ein und öffnete es globalen Drittmarken. 2025 wurde das Markeninkubationsprogramm Xcelerator aktualisiert und eingeführt. Teilnehmende Marken profitieren nun von seinem flexiblen Lieferkettensystem, Echtzeit-Einblicken in das Verbraucherverhalten, dem globalen Vertriebsnetz und den Omnichannel-Marketingmöglichkeiten. Neue Produkte können innerhalb von nur 5 bis 7 Tagen vom Design bis ins Regal gebracht werden. Parallel dazu wurde der „Globalisierungsplan für Industriegebiete in 500 Städten“ ins Leben gerufen, der bis Juni 2025 fast 400 Industriegebiete umfassen sollte. Dank der umfassenden Stärkung der Lieferkettenressourcen verzeichneten die am Xcelerator-Programm teilnehmenden Marken im ersten Jahr einen durchschnittlichen Umsatzanstieg von 190 %. Fast 20 Marken erzielten einen Umsatz von fast 3 Milliarden Yuan (Xinhua-Nachrichtenagentur, November 2025). SHEIN hat sich damit von einem selbstbetriebenen Modehändler zu einer Plattform zur Stärkung der Branche entwickelt und ein globales Ökosystem geschaffen, in dem Marken, Händler und Lieferanten koexistieren und florieren.
Der Umsatz wuchs stetig, wobei die Serviceumsätze des Drittanbieter-Händlermodells ein neues Wachstumspotenzial eröffneten. Von 2023 bis 2025 stieg der Nettoumsatz des Unternehmens von 32,1 Milliarden US-Dollar auf 41,8 Milliarden US-Dollar, was einer durchschnittlichen jährlichen Wachstumsrate von 14,2 % entspricht. Der Produktumsatz erhöhte sich von 31,2 Milliarden US-Dollar auf 37,1 Milliarden US-Dollar und sicherte so ein solides Kerngeschäft. Gleichzeitig expandierte der Umsatz mit Dienstleistungen für Einkaufszentren und Plattformen rasant von 870 Millionen US-Dollar auf 4,74 Milliarden US-Dollar und steigerte seinen Anteil von 2,7 % auf 11,3 %, wodurch er zu einer wichtigen Wachstumsquelle wurde. Im gleichen Zeitraum stieg die Zahl der aktiven Kunden von 186 Millionen auf 273 Millionen, was einer durchschnittlichen jährlichen Wachstumsrate von 21,2 % entspricht. Die Gesamtzahl der Bestellungen erhöhte sich von 715 Millionen auf 1,078 Milliarden, bei einer Bestellhäufigkeit von 3,8 bis 4,0 Mal. Die globale Umsatzstruktur war ausgewogen: Europa und die USA trugen rund 60 % zum Umsatz bei, während die übrigen Märkte 40,5 % ausmachten.
Das Plattformmodell trug zur Verbesserung der Bruttomarge bei, während externe Störungen wie politische Änderungen Schwankungen der Nettogewinnmarge verursachten. Trotz des externen Drucks durch Zollanpassungen in den USA und der EU sowie des verschärften Wettbewerbs in der Branche stieg die Bruttogewinnmarge des Unternehmens von 2023 bis 2025 von 60,2 % auf 67,9 % und im ersten Quartal 2026 weiter auf 70,4 %. Dieser Anstieg ist auf das Drittanbieter-Plattformmodell zurückzuführen. Die bereinigte Nettogewinnmarge blieb bei etwa 3–5 %. Auf der Kostenseite verbesserte sich die Effizienz der Auftragsabwicklung kontinuierlich, wobei die Kosten pro Bestellung bis 2025 auf 17,7 US-Dollar sanken. Das Unternehmen investierte weiterhin in Marketing und Digitalisierung, was zu einem leichten Anstieg der entsprechenden Kostenquoten führte. Die allgemeinen Verwaltungs- und Gemeinkostenquoten blieben niedrig und stabil. Dank des LATR-Modells betrug die Lagerumschlagsdauer im Jahr 2025 lediglich 36 Tage, und der Anteil unverkaufter Lagerbestände blieb im niedrigen einstelligen Bereich. Der kapitalarme Betrieb und die effiziente Lieferkette trugen gemeinsam zur Stabilität der Profitabilität bei.
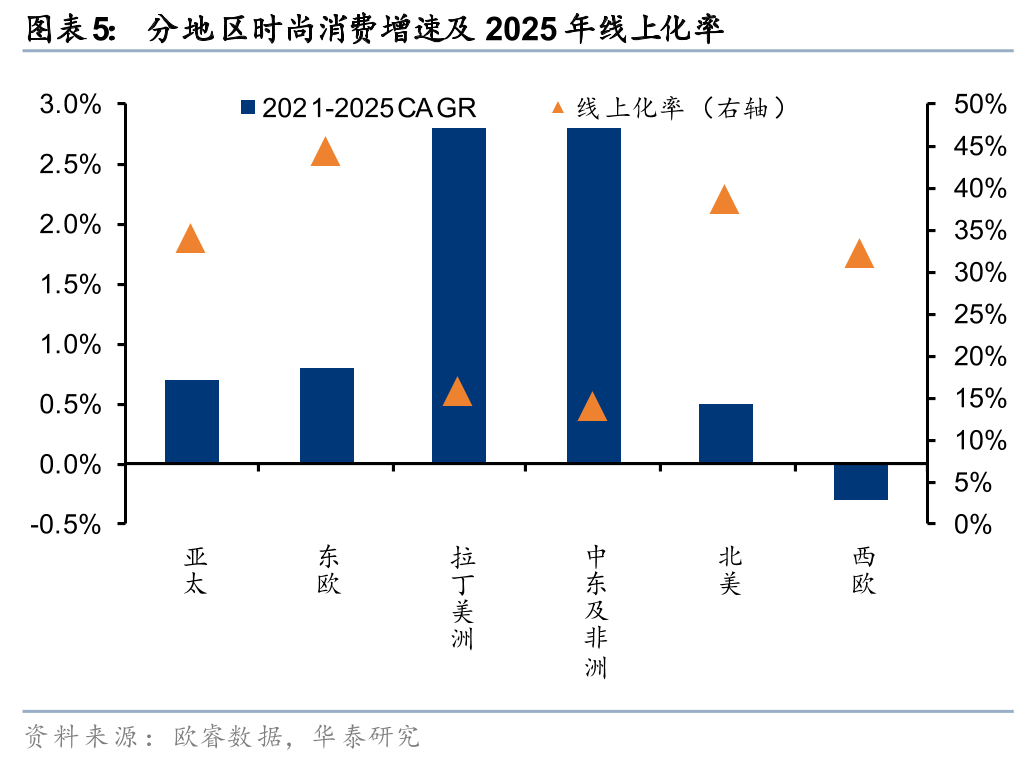
Saiwei Times: Eine führende grenzüberschreitende E-Commerce-Plattform für Bekleidung, die durch Digitalisierung gestärkt wird
Saiwei Times ist eine führende grenzüberschreitende E-Commerce-Marke für Bekleidung in meinem Land und konzentriert sich auf den Vertrieb von Marken im mittleren bis gehobenen Preissegment. Gemäß der Vision, „ein besseres Leben für alle zugänglich zu machen“, vertreibt das Unternehmen Bekleidung und Accessoires, Heimtextilien sowie Sport- und Unterhaltungsprodukte über seine B2C-Plattform. Anders als im traditionellen „Produktvertriebsmodell“ des grenzüberschreitenden E-Commerce hat das Unternehmen ein ganzheitliches Wertschöpfungskettenmodell etabliert, das Produktentwicklung und -design, flexible Lieferkettenintegration, Markenentwicklung und operative Abläufe integriert. Die Herrenmodemarke Coofandy zählt zu den führenden Online-Marken auf dem nordamerikanischen Markt, während die Loungewear-Marke Ekouaer und die Unterwäschemarke Avidlove in ihren jeweiligen Nischenmärkten in Nordamerika führende Positionen einnehmen.
Im Hinblick auf die Kernkompetenzen hat sich das Unternehmen einen Vorteil durch „KI-gestützte End-to-End-Digitalisierung + globale, flexible Lieferkette + Multi-Marken-Matrix“ erarbeitet. In der Produktentwicklung hat es ein eigenes, umfassendes Datenintelligenzsystem entwickelt, das multimodale KI-Daten integriert, um globale Modetrends in Echtzeit zu erfassen, und eine hochpräzise, firmeneigene Musterdatenbank aufgebaut. In der Lieferkette hat es ein eigenes, flexibles Lieferkettensystem für Bekleidung entwickelt, das eine intelligente Produktionsplanung für Kleinserien, schnelle Reaktionszeiten und eine verbesserte Auftragsabwicklung durch ein intelligentes Lager- und Logistiksystem ermöglicht. Im Markenbereich hat die flexible Organisationsstruktur eine gestaffelte Markenmatrix aufgebaut, in der 12 Marken bis 2025 einen Jahresumsatz von über 100 Millionen Yuan erzielen und die Markenpräsenz durch diverse Maßnahmen wie Event-Sponsoring und Kooperationen mit Prominenten kontinuierlich steigern. Was die Diversifizierung der Vertriebskanäle betrifft, so festigt das Unternehmen zwar seine Vorteile in den Amazon-Kanälen (die 2025 80 % des Umsatzes ausmachen werden), expandiert aber gleichzeitig in aufstrebende Kanäle wie TikTok (wo der Umsatz 2025 im Vergleich zum Vorjahr um 93,5 % steigen wird), während von wichtigen Kundenkanälen wie Walmart neue Wachstumschancen erwartet werden.
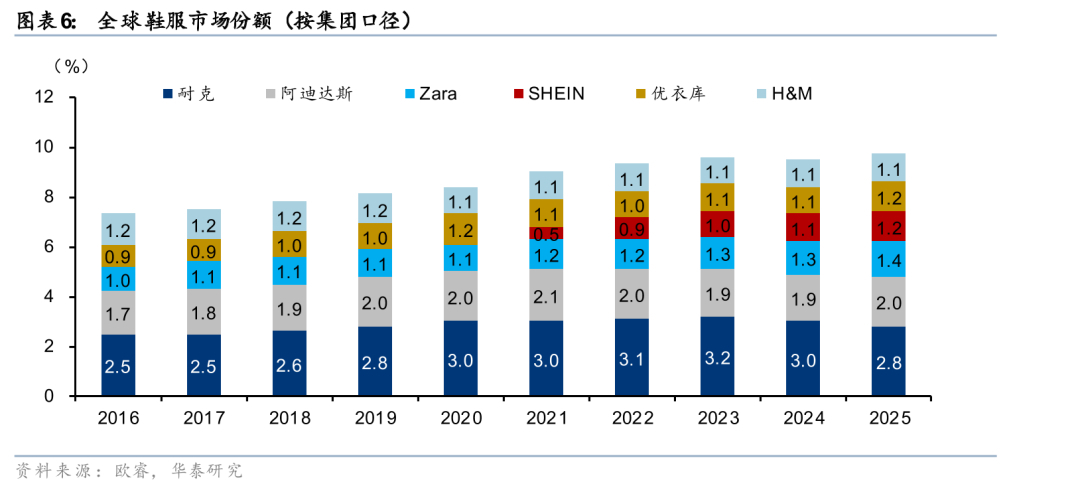
Aus finanzieller Sicht erzielte das Unternehmen ein stetiges Umsatzwachstum und eine verbesserte Profitabilität, was die Wirksamkeit seiner Markentransformation unterstreicht. Im Jahr 2025 erreichte der Umsatz 11,817 Milliarden RMB, ein Anstieg von 15,0 % gegenüber dem Vorjahr. Der den Aktionären zurechenbare Nettogewinn betrug 283 Millionen RMB, ein Plus von 32,2 % gegenüber dem Vorjahr. Das Gewinnwachstum übertraf dabei das Umsatzwachstum, was die Effektivität der Kostenkontrolle widerspiegelt. Im ersten Quartal 2026 stieg der Umsatz um 10,7 % gegenüber dem Vorjahr und setzte damit seinen stetigen Wachstumstrend fort.
LDK Solar konzentriert sich aktuell auf Produktkategorien, regionale Märkte, Vertriebskanäle und Lieferketten und verfolgt dabei folgende Ziele: 1) Erweiterung der Produktkategorien: Übertragung der Erfolgsmodelle führender Marken auf wachstumsstarke Kategorien wie Sport- und Kinderbekleidung, um neues Wachstumspotenzial zu erschließen; 2) Expansion in Regionen und Vertriebskanäle: Erschließung von Wachstumsmärkten wie Europa und Südostasien sowie Ausbau der Präsenz auf aufstrebenden Kanälen wie Temu und TikTok und wichtigen Vertriebskanälen wie Walmart, um die Abhängigkeit von einzelnen Märkten und Plattformen zu reduzieren; 3) Optimierung der Lieferkette: Perfektionierung des eigenen Logistiksystems, Verbesserung der globalen Auftragsabwicklung und Erzielung von Kostensenkungen und Effizienzsteigerungen; 4) Effizienzsteigerung: Aktive Investitionen in KI-Technologie zur Verbesserung der Marketing- und Werbeeffizienz, Steigerung der Kundenkonversionsraten und Reduzierung des Personalbedarfs im Kundenservice und anderen Bereichen, was zu einer höheren Gewinnselastizität beitragen soll.
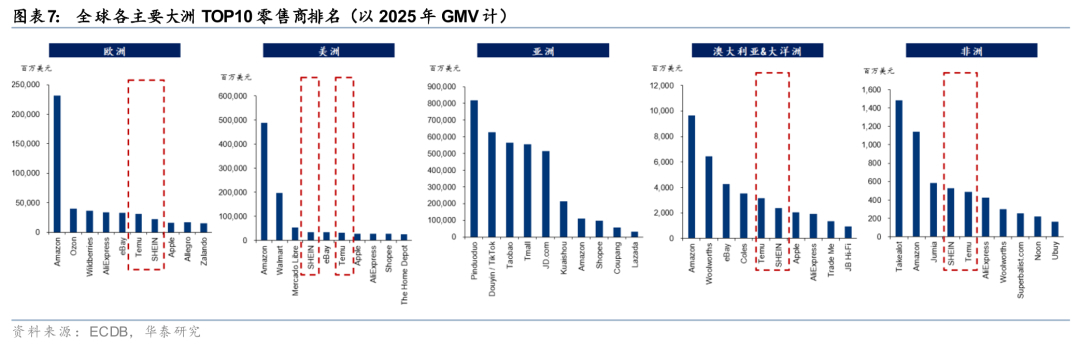
Zibuyu-Gruppe: Entwicklung eines differenzierten Marktsegments im mittleren bis gehobenen Preissegment
Die Zibuyu Group ist ein großes, grenzüberschreitendes E-Commerce-Unternehmen mit Sitz in China, das sich auf Schuhe und Bekleidung spezialisiert hat. Sie vertreibt ihre selbstdesignten Bekleidungs-, Schuh- und Lifestyle-Produkte über Drittanbieterplattformen wie Amazon, Temu und TikTok sowie über ihre eigene Website auf globalen Märkten, darunter Nordamerika, Europa und Südostasien. 1) Geografisch betrachtet, ist der Umsatz des Unternehmens stark vom nordamerikanischen Markt abhängig. Der Umsatzanteil aus Nordamerika ist von 96,2 % im Jahr 2022 auf 97,4 % im Jahr 2025 stetig gestiegen, was die klare Konzentration auf diese Region in der Auslandsmarktstrategie verdeutlicht. Der Gesamtumsatz ist kontinuierlich gestiegen, von 1,32 Milliarden RMB im Jahr 2018 auf 4,66 Milliarden RMB im Jahr 2025. 2) Hinsichtlich der Vertriebskanalstruktur sind Drittanbieter-E-Commerce-Plattformen wie Amazon die wichtigsten Vertriebskanäle des Unternehmens und tragen von 2022 bis 2025 den Großteil des Umsatzes bei. Das Geschäft mit der eigenen Website ist vergleichsweise gering. Amazon ist der wichtigste Vertriebskanal des Unternehmens und generiert 2025 91,5 % des Umsatzes.
Die Strategie der Markenoptimierung und Premiumisierung wurde umgesetzt und die Gewinnstruktur optimiert. Seit 2023 reformiert das Unternehmen seine Markenarchitektur, eliminiert ineffiziente Artikel und schwache Marken und reduziert die Anzahl der Marken von 300 auf 10 Kernmarken. Durch konzentrierte Ressourcenallokation stärkt das Unternehmen die Produktstärke und das Markenimage seiner Kernmarken, fördert kontinuierlich die Premiumisierung seiner Produkte und verbessert die Gesamtrentabilität.
Das Unternehmen treibt seine Multi-Channel-Strategie voran, um die Risiken einer Abhängigkeit von einer einzigen Plattform zu minimieren. Es baut seine Präsenz auf Drittanbieterplattformen wie TikTok und Temu weiter aus und stärkt gleichzeitig seine eigene Website. Der Umsatz über eigene Kanäle stieg von 0,8 % im Jahr 2024 auf 1,7 % im Jahr 2025. Diese erste Phase der Multi-Channel-Strategie trägt dazu bei, die Abhängigkeit von einer einzelnen Plattform zu verringern und langfristig Wachstumskanäle zu erweitern.
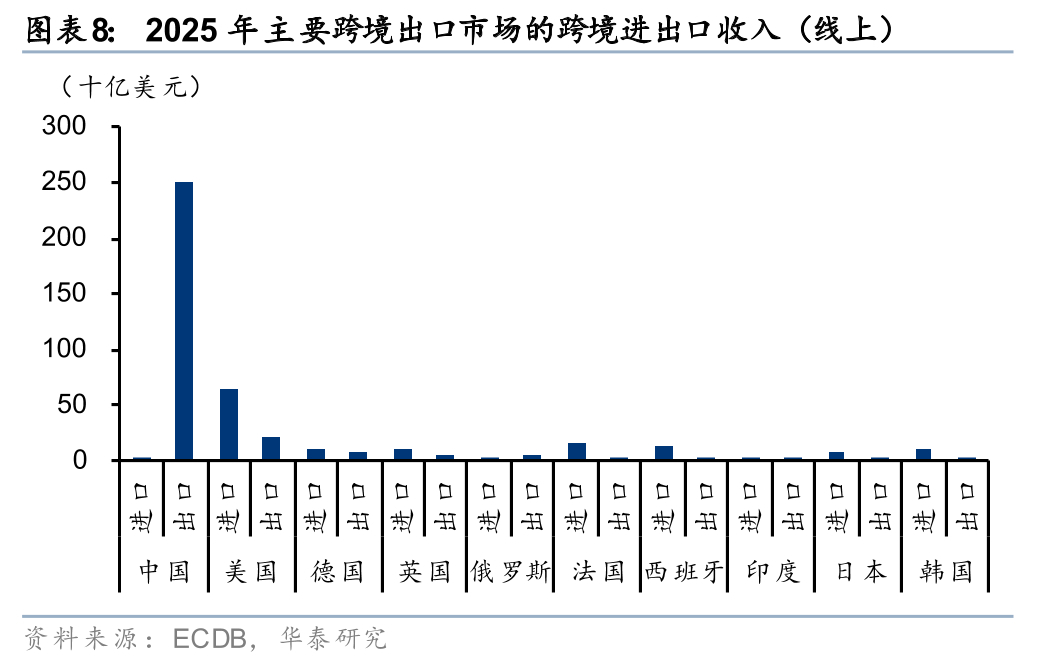
Risiken im Zusammenhang mit ausländischen Handelspolitiken und geopolitischen Konflikten. Der grenzüberschreitende E-Commerce von Bekleidung ist stark von globalen Lieferketten und Überseemärkten abhängig. Geopolitische Konflikte, Veränderungen in den internationalen Beziehungen und zunehmende Handelsschutzmaßnahmen können zu Zollerhöhungen, Anpassungen der Steuerbefreiung für kleine Pakete, strengeren Importkontrollen und Störungen der Transportwege führen. Im Jahr 2025 werden Nordamerika und Westeuropa etwa 28 % bzw. 22 % des weltweiten Konsummarktes für Bekleidung und Schuhe ausmachen, insgesamt also rund 50 %. Sollten wichtige Märkte in Europa und den USA die Einfuhrzölle erhöhen oder den grenzüberschreitenden Direktversand einschränken, könnte dies den Preisvorteil der Branche schwächen und sich negativ auf Umsatzwachstum und Rentabilität auswirken.
Risiken im Zusammenhang mit Schwankungen der Rohstoff- und Transportkosten. Seit 2026 steigen die internationalen Ölpreise aufgrund geopolitischer Konflikte und veränderter Angebots- und Nachfrageverhältnisse kontinuierlich an, was zu einem gleichzeitigen Anstieg der Treibstoff- und Transportkosten führt. Die Treibstoffzuschläge großer Expressdienstleister haben historische Höchststände erreicht, und die Preise auf einigen Luftfrachtrouten sind deutlich gestiegen. Auf der Rohstoffseite sind die Preise für PVC und andere Chemiefaserrohstoffe sowie für Aluminiumlegierungen und andere Hilfsstoffe in unterschiedlichem Maße gestiegen. Darüber hinaus besteht eine gewisse Verzögerung bei der Weitergabe der Preise für Fertigprodukte, was zu einer vorübergehenden Verringerung der Gewinnmargen in der Branche führen kann.
Die Einhaltung von Vorschriften und steigende Lagerkosten stellen Risiken dar. Ab Juli 2026 verbietet die EU-Verordnung zur erweiterten Herstellerverantwortung (EPR) großen Unternehmen die Vernichtung unverkaufter Kleidung und Schuhe. Sie verpflichtet Unternehmen, die Kosten für alternative Entsorgungsmethoden wie Aufarbeitung und Wiederverkauf von Ladenhütern zu tragen. Die britische EPR-Regelung, die eine Gebühr pro Einheit erhebt, wird die Versandkosten zusätzlich erhöhen. Diese Maßnahmen werden zu einem strukturellen Anstieg der branchenspezifischen Compliance- und Lagerkosten führen und die Anforderungen an das Bestandsmanagement der Unternehmen erhöhen.
Makroökonomische Unsicherheiten und die Unsicherheit der Verbrauchernachfrage bergen Risiken. Das Verbrauchervertrauen in wichtigen Absatzmärkten bleibt aufgrund von Faktoren wie Inflation und Energiepreisen schwach. Chinas Textilexporte stehen vorübergehend unter Druck, und das Wachstum der Auslandsnachfrage könnte sich verlangsamen. Sollte das globale Wirtschaftswachstum hinter den Erwartungen zurückbleiben, wird die Konsumbereitschaft für nicht lebensnotwendige Güter weiter sinken und den Gesamterfolg des grenzüberschreitenden E-Commerce beeinträchtigen.
Die in diesem Forschungsbericht erwähnten Informationen zu nicht börsennotierten oder nicht analysierten Aktien stellen eine Zusammenstellung objektiver Informationen dar und sind keine Empfehlung oder Bewertung des Unternehmens oder der Aktie durch das Team.
Forschungsbericht (Neue Konsumreihe, Bericht 4: Grenzüberschreitender E-Commerce im Bekleidungssektor: Die Umgestaltung der globalen Modelandschaft durch chinesische Effizienz) 17. August 2026
Fan Junhao, Analyst S0570524050001 | BDO986
Shi Di, Analyst S0570524090003 | BVO045
Zhang Shuangning, Analyst S0570525070015 | BXW007
Zeng Jun, Analyst, S0570523120004 | BTM417
Hong Yang, Ansprechpartner: S0570125070021 | BXP979
Shi Yihan, Kontaktperson: S057012607019
Das Titelbild wurde mithilfe der AIGC-Technologie erstellt.
Folgen Sie uns
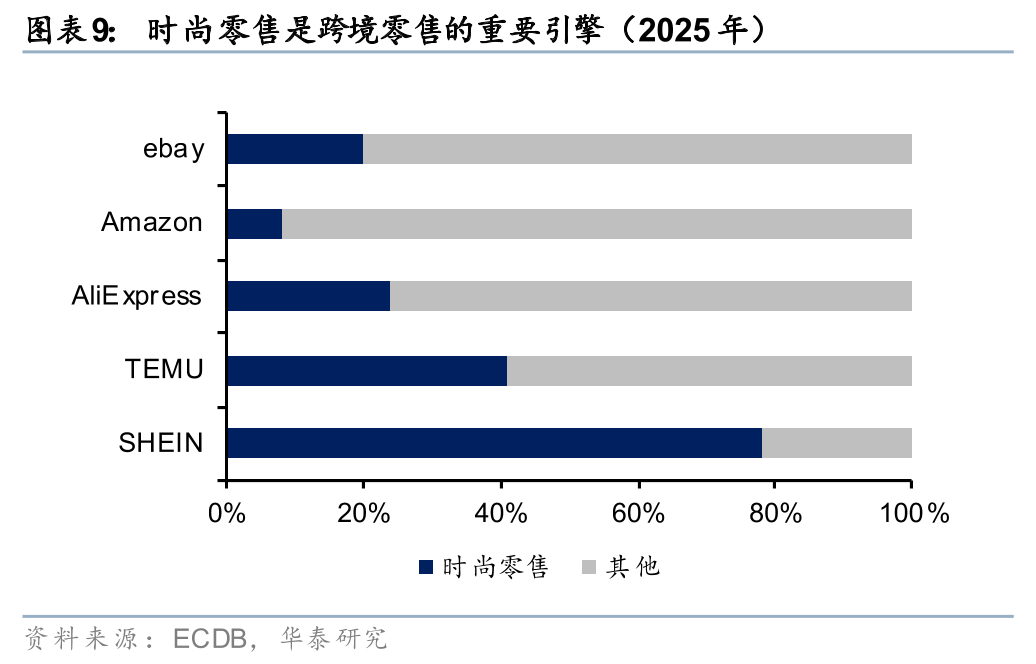
https://inst.htsc.com/research
Zugriffsberechtigungen: Inländische institutionelle Kunden
https://intl.inst.htsc.com/research?
Zugriffsberechtigungen: Kunden von Finanzholdinggesellschaften in den Vereinigten Staaten und Hongkong, China
Bitte wenden Sie sich an Ihren Huatai-Kundenbetreuer, um Berechtigungen hinzuzufügen.
▲Zum Lesen nach oben wischen
Dieser offizielle WeChat-Account dient nicht der Veröffentlichung von Research-Berichten der Huatai Securities Co., Ltd. (im Folgenden „Huatai Securities“). Er ist ausschließlich für Kunden der Research-Dienstleistungen von Huatai Securities in Festlandchina bestimmt. Alle anderen Leser sollten vor der Anmeldung prüfen, ob die Inhalte für sie geeignet sind. Bei Nutzung der Inhalte dieses Accounts ist die Beratung und Interpretation durch einen professionellen Anlageberater unerlässlich. Die Anmeldung zu diesem Account begründet kein Kundenverhältnis zu Huatai Securities.
Dieser öffentliche Account leitet Auszüge aus den von Huatai Securities veröffentlichten Research-Berichten an seine Kunden weiter. Vollständige Anlageberatung und -analysen sollten auf dem vollständigen, zum Veröffentlichungsdatum gültigen Research-Bericht basieren. Abonnenten, die ausschließlich die Inhalte dieses öffentlichen Accounts nutzen, können aufgrund mangelnden Verständnisses oder falscher Interpretation des vollständigen Berichts Missverständnisse erleben. Für vollständige Informationen konsultieren Sie bitte den von Huatai Securities veröffentlichten vollständigen Bericht.
Die Inhalte dieses öffentlichen Berichts basieren auf Informationen, die Huatai Securities für zuverlässig hält. Huatai Securities übernimmt jedoch keine Gewähr für die Richtigkeit, Vollständigkeit oder Aktualität dieser Informationen und trifft keine verbindlichen Aussagen über steigende oder fallende Wertpapierkurse oder Markttrends. Die in diesem öffentlichen Bericht enthaltenen Meinungen, Einschätzungen und Prognosen geben lediglich den Stand zum Zeitpunkt der Veröffentlichung wieder. Huatai Securities kann zu anderen Zeitpunkten Research-Berichte veröffentlichen, die von den in diesem öffentlichen Bericht enthaltenen Meinungen, Einschätzungen und Prognosen abweichen.
Die in diesem öffentlichen Bericht enthaltenen Informationen und Meinungen stellen unter keinen Umständen eine Anlageberatung für Einzelpersonen dar. Abonnenten sollten sich nicht ausschließlich auf die Inhalte dieses Berichts verlassen, sondern ihre Anlageentscheidungen eigenständig treffen und die damit verbundenen Risiken selbst tragen. Die Nutzung dieses Materials kann aufgrund fehlender Übersetzungsdienste zu Missverständnissen und potenziell zu Anlageverlusten führen. Huatai Securities und der Autor übernehmen keine Haftung für Folgen, die sich aus der Nutzung der Inhalte dieses öffentlichen Berichts ergeben.
Das Urheberrecht dieses offiziellen WeChat-Kontos liegt ausschließlich bei Huatai Securities. Ohne die schriftliche Genehmigung von Huatai Securities ist es keiner Organisation oder Einzelperson gestattet, das Urheberrecht an den auf diesem offiziellen Konto veröffentlichten Inhalten in irgendeiner Form zu verletzen. Dies umfasst insbesondere die Vervielfältigung, das Kopieren, die Veröffentlichung, das Zitieren und die Weiterverbreitung an Dritte. Huatai Securities behält sich das Recht vor, alle durch Rechtsverletzungen verursachten direkten oder indirekten Schäden rechtlich zu verfolgen. Huatai Securities ist gemäß der Genehmigung der chinesischen Wertpapieraufsichtsbehörde (China Securities Regulatory Commission) zur Durchführung von Wertpapierberatungsgeschäften berechtigt und besitzt die Geschäftslizenznummer 91320000704041011J.