#bstockscis Zwei Comeback-Geschichten, zwei sehr unterschiedliche Spielpläne.
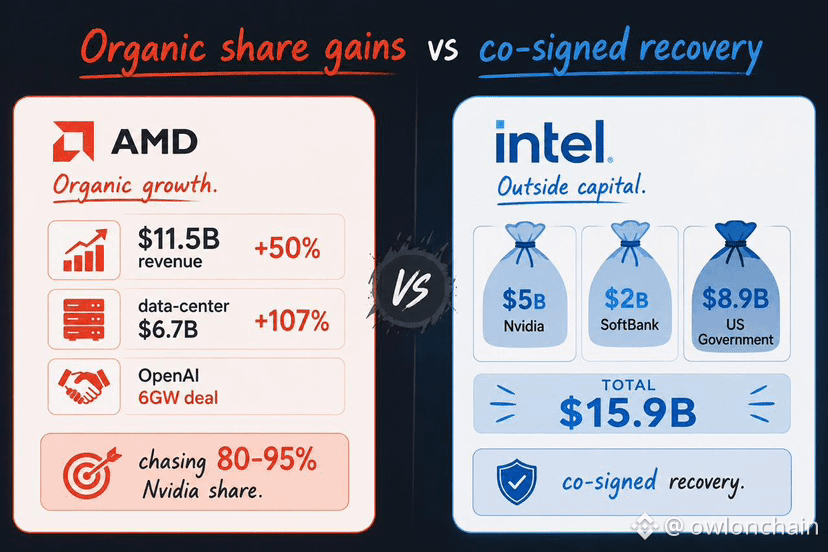
AMD ($AMDB ) 🔴 Umsatz Q2 2026: 11,536 Mrd. USD, +50% YoY Rechenzentrums-Umsatz: 6,718 Mrd. USD (von 3,240 Mrd. USD) → grob +107% YoY OpenAI-Framework-Deal: bis zu 6 GW an AMD-Instinct-GPUs, 1 GW-Rollout ab 2026, Berichten zufolge „zig Milliarden“ über die Zeit
Schnelles, echtes, sich selbst verstärkendes Wachstum. Aber die Markteinordnung sieht Nvidia weiterhin bei etwa 80–95% des Anteils am Markt für KI-GPUs/Beschleuniger. AMD hat sein Rechenzentrums-Geschäft verdoppelt und kämpft trotzdem noch um den vermutlich einstellig kleinen Anteil des Segments, der am stärksten zählt.
Intel ($INTCB ) 🔵 Umsatz Q2 2026: 16,1 Mrd. USD, +25% YoY DCAI-Umsatz: 6,3 Mrd. USD, +59% YoY — echte Beschleunigung Foundry: bleibt ein operativer Verlust von 2,1 Mrd. USD (verbessert um 348 Mio. USD sequenziell, aber weiterhin Verlust)
Was dieses Comeback hochzieht, ist nicht nur die interne Umsetzung: 💵 Nvidia → 5,0 Mrd. USD in Intel-Aktien (rund 4% Beteiligung) 💵 SoftBank → 2,0 Mrd. USD 💵 US-Regierung → 8,9 Mrd. USD Unterstützungs-Paket (~10% Eigenkapitalposition)
Fasst man alles zusammen: 15,9 Mrd. USD an externem Kapital hinter genau einem Turnaround. Mehr als das Dreifache dessen, was ein „normales“ Comeback im Halbleiterbereich von einem einzelnen strategischen Partner einnehmen würde. 🏛️
Daher der tatsächliche Vergleich: Das eine Unternehmen gewinnt Marktanteile, verfolgt aber einen Vorsprung von 80%+. Das andere verliert Geld mit seinem Kernthema, hat aber Mitbewerber UND eine Regierung an Bord, um die Erholung mit zu autorisieren.
Mein Fazit: Ich würde lieber auf organische Zugewinne bei Marktanteilen setzen als darauf, dass drei externe „Checks“ einen Turnaround gemeinsam zusammenhalten. Aber ich verstehe, warum andere anderer Meinung sind. Welcher Comeback-Story vertraust du mehr — AMDs organisches Wachstum oder Intels von außen gestützte Erholung? 🤝📉
@BinanceCIS $AMDB $INTCB #bStocksCIS