#termmax @TermMax
Ich starre ständig auf die TermMax-Zahlen neben den TermMax-Headlines, und sie leben nicht im selben Universum. Die Schlagzeilen sind alle von institutioneller Qualität: das hier, tokenisierte Aktienbesicherung dort, eine frische Partnerschaft mit Ondos Global Markets, angeheftet an eine Pressemitteilung, die klingt, als wäre sie für ein Series-C-Pitchdeck geschrieben worden.
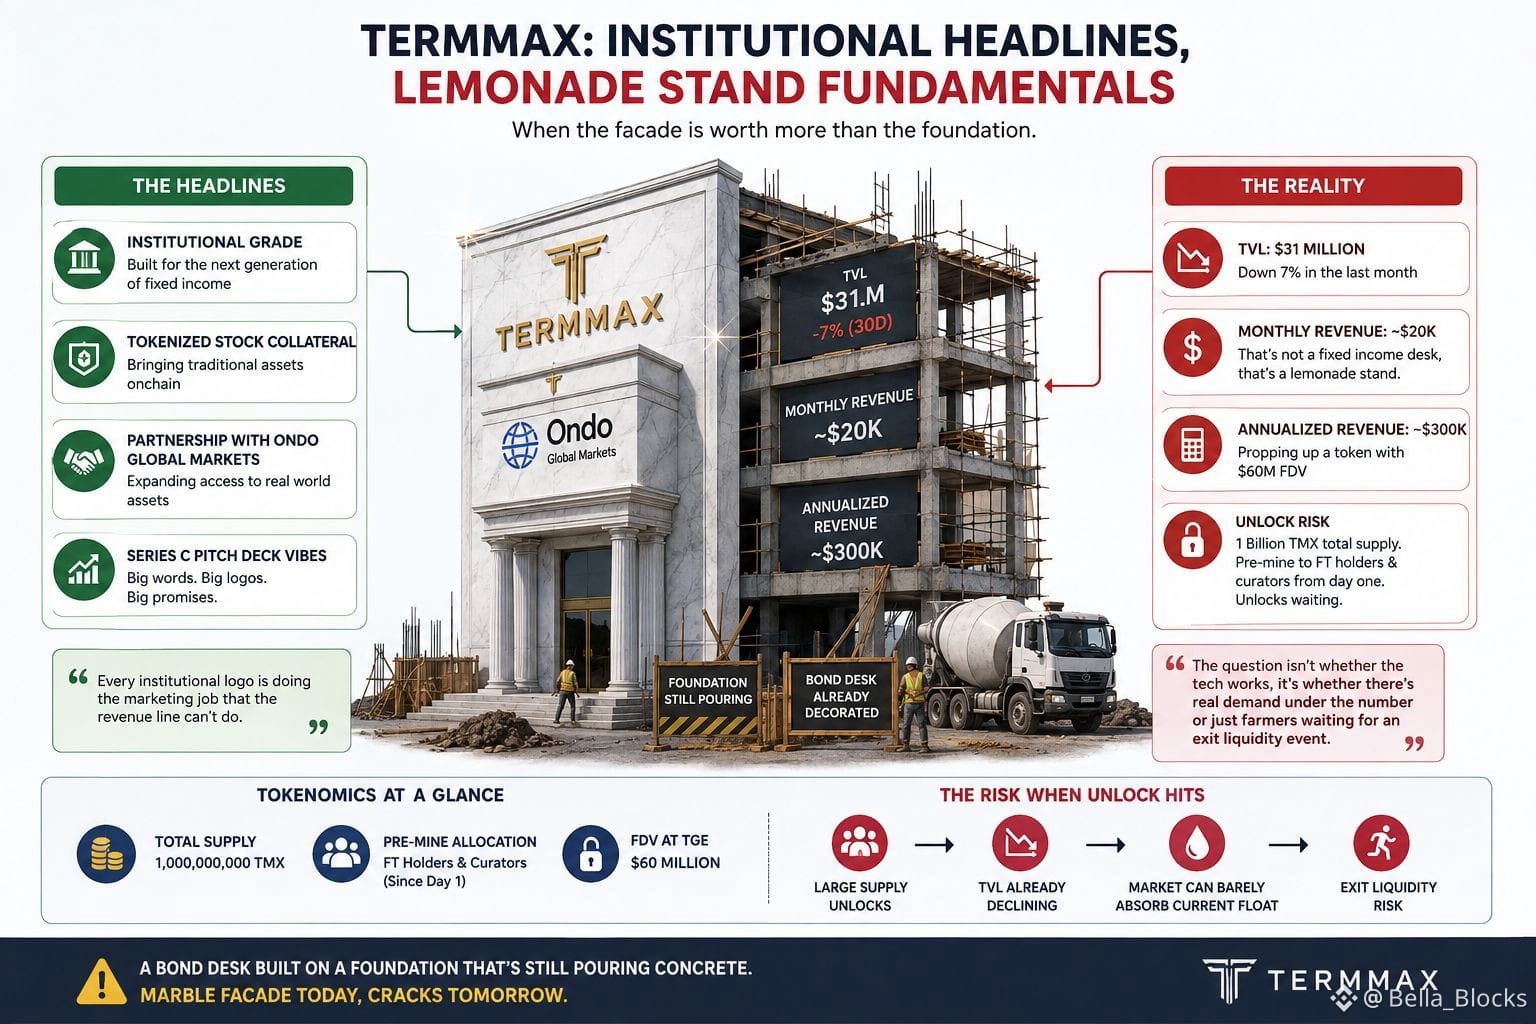
Währenddessen sitzt das Protokoll bei dreißig ein Millionen TVL, über sieben Prozent im letzten Monat runter, und erwirtschaftet tatsächlich rund zwanzigtausend Dollar Umsatz im Monat. Aufs Jahr hochgerechnet sind das ungefähr dreihunderttausend Dollar, die einen Token stützen sollen, der kurz davor steht, mit einer FDV von sechzig Millionen Dollar geprägt zu werden. Das ist keine Fixed-Income-Desk, das ist ein Limonadenstand, der einen Bloomberg-Terminal als Kostüm trägt.
Festzinsen sollen eigentlich das Verkaufsargument sein, Gewissheit in einem Markt, der Gewissheit hasst, aber das Eine, was hier nicht fest ist, ist das Token-Angebot. Eine Milliarde TMX insgesamt, Pre-Mine-Kampagnen, die seit Tag eins still und leise für FT-Inhaber und Kuratoren anfallen, alles wartet darauf, in einen Markt freizugeben, der seinen aktuellen Umlauf kaum tragen kann, ohne TVL zu verlieren.
Ich komme immer wieder auf dasselbe Bild zurück: ein Bond-Desk, gebaut auf einem Fundament, unter dem noch Beton gegossen wird, während vorne schon die Marmorfassade aufgehängt wird. Jedes institutionelle Logo, das sie an die Ankündigung heften, übernimmt die Marketingarbeit, die die Umsatzzeile allein nicht leisten kann. Wenn der Unlock tatsächlich kommt, ist die Frage nicht, ob die Technik funktioniert, sondern ob unter der Zahl echte Nachfrage steht oder nur Pre-Mine-Farmer, die auf einen Exit-Liquiditätsmoment warten, verpackt als Token-Generation.
$ALPINE
$ACE
$1000SATS
Ich starre ständig auf die TermMax-Zahlen neben den TermMax-Headlines, und sie leben nicht im selben Universum. Die Schlagzeilen sind alle von institutioneller Qualität: das hier, tokenisierte Aktienbesicherung dort, eine frische Partnerschaft mit Ondos Global Markets, angeheftet an eine Pressemitteilung, die klingt, als wäre sie für ein Series-C-Pitchdeck geschrieben worden.
Währenddessen sitzt das Protokoll bei dreißig ein Millionen TVL, über sieben Prozent im letzten Monat runter, und erwirtschaftet tatsächlich rund zwanzigtausend Dollar Umsatz im Monat. Aufs Jahr hochgerechnet sind das ungefähr dreihunderttausend Dollar, die einen Token stützen sollen, der kurz davor steht, mit einer FDV von sechzig Millionen Dollar geprägt zu werden. Das ist keine Fixed-Income-Desk, das ist ein Limonadenstand, der einen Bloomberg-Terminal als Kostüm trägt.
Festzinsen sollen eigentlich das Verkaufsargument sein, Gewissheit in einem Markt, der Gewissheit hasst, aber das Eine, was hier nicht fest ist, ist das Token-Angebot. Eine Milliarde TMX insgesamt, Pre-Mine-Kampagnen, die seit Tag eins still und leise für FT-Inhaber und Kuratoren anfallen, alles wartet darauf, in einen Markt freizugeben, der seinen aktuellen Umlauf kaum tragen kann, ohne TVL zu verlieren.
Ich komme immer wieder auf dasselbe Bild zurück: ein Bond-Desk, gebaut auf einem Fundament, unter dem noch Beton gegossen wird, während vorne schon die Marmorfassade aufgehängt wird. Jedes institutionelle Logo, das sie an die Ankündigung heften, übernimmt die Marketingarbeit, die die Umsatzzeile allein nicht leisten kann. Wenn der Unlock tatsächlich kommt, ist die Frage nicht, ob die Technik funktioniert, sondern ob unter der Zahl echte Nachfrage steht oder nur Pre-Mine-Farmer, die auf einen Exit-Liquiditätsmoment warten, verpackt als Token-Generation.
$ALPINE
$ACE
$1000SATS