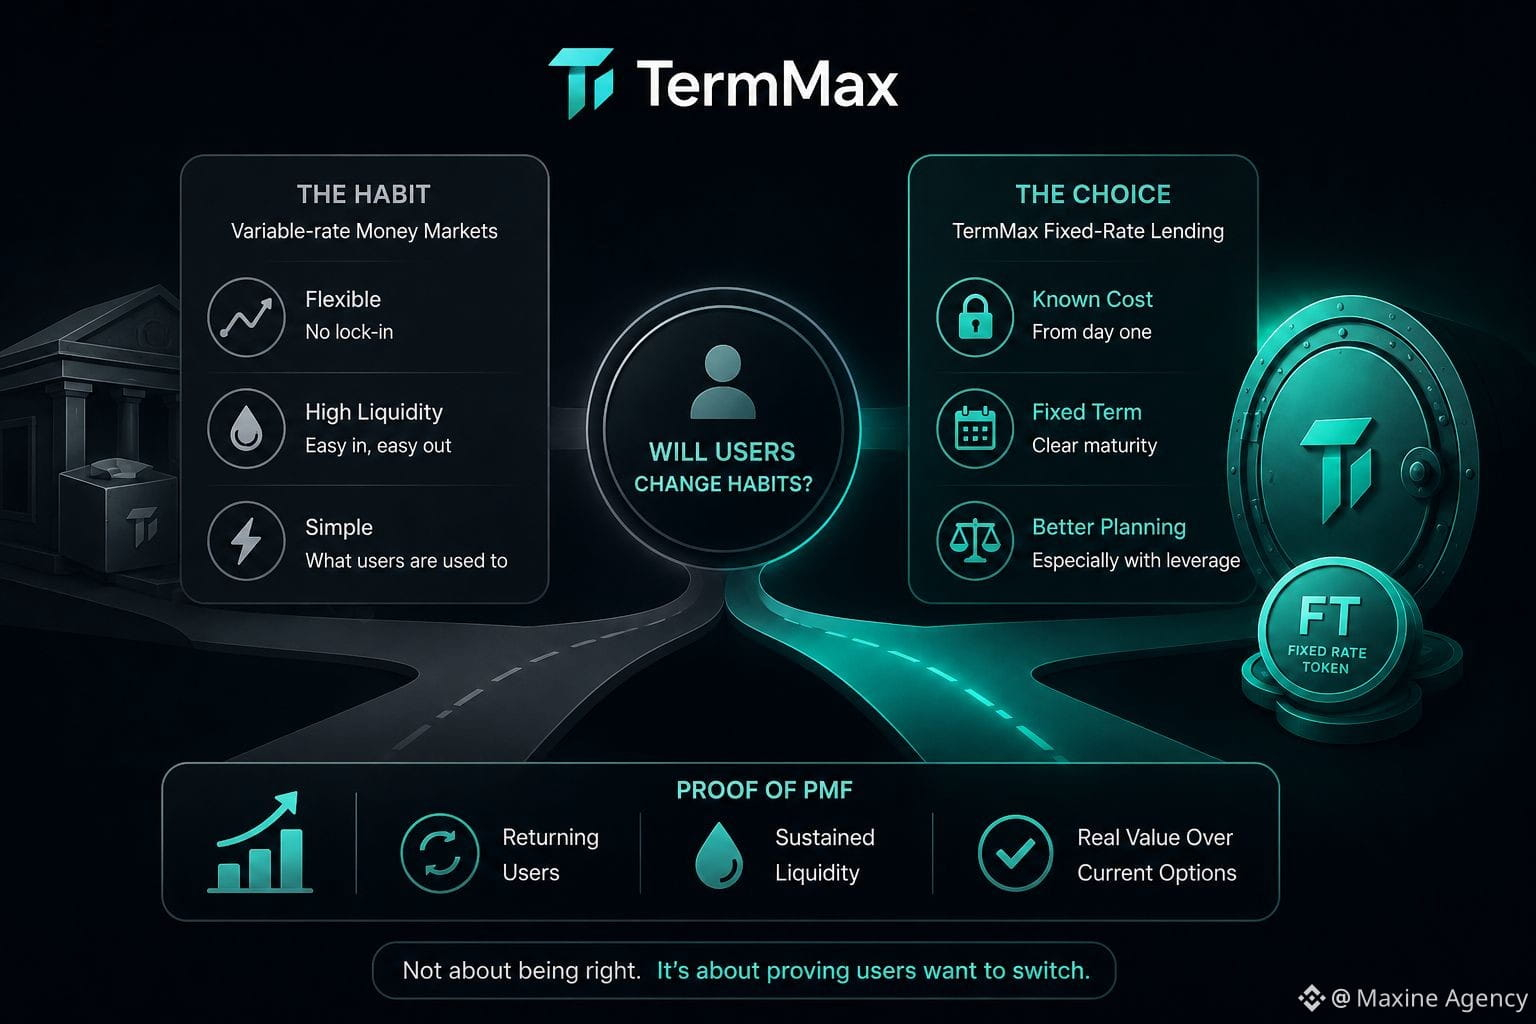
TermMax kann zwar den langfristigen Bedarf decken, muss aber dennoch beweisen, dass die Nutzer wirklich ihre Gewohnheiten ändern wollen.
Je mehr ich über TermMax lese, desto deutlicher sehe ich, dass die wichtigste Frage nicht darin liegt, ob Fixed-Rate-Lending sinnvoll ist oder nicht. Finanziell ist das leicht zu verstehen: Die Kreditnehmer kennen ihre Kapitalkosten im Voraus, die Kreditgeber kennen ihre Rendite im Voraus, und beide haben klare Fälligkeitstermine.
Aber DeFi hat keinen Mangel an sinnvollen Produkten
Das Schwierige ist, Nutzer davon zu überzeugen, aus dem vertrauten Money-Market auszusteigen. Variable Zinssätze können zwar unangenehm sein, dafür bieten sie hohe Liquidität, einfache Bedienung und man muss sich nicht zu viele Gedanken über Laufzeiten machen. Für viele ist dieser Komfort bereits gut genug.
TermMax macht den Unterschied erst dann wirklich, wenn die Sicherheit bei den Kapitalkosten mehr wert ist als die Flexibilität, die die Nutzer derzeit haben.
Das zeigt sich besonders bei Leverage. Wenn eine Strategie von einer engen Gewinnspanne abhängt, kann ein vorher bekannter Financing Cost dabei helfen, die Position genauer zu berechnen. Für diejenigen jedoch, die nur Vermögenswerte einzahlen, um Rendite zu erzielen, sind die Vorteile eines Fixed Rate möglicherweise nicht stark genug, um ihr Verhalten zu ändern.
Daher denke ich, dass XP oder Activity Points nur die anfängliche Aufgabe lösen. Sie können Volumen und Nutzer in das System ziehen, aber beantworten nicht die schwierigere Frage: Nachdem die Belohnungen sinken, kommen sie dann noch einmal zurück – wegen des Produkts selbst?
Ich bezweifle nicht, dass die Nachfrage nach Fixed Income wachsen wird, wenn Krypto reifer wird
Unsicher bin ich nur beim Zeitpunkt.
Wenn TermMax beweisen will, dass es zum Product-Market-Fit passt, würde ich auf die Rückkehrrate der Nutzer schauen, auf die Liquidität, die nach den Incentives bestehen bleibt, und darauf, ob der Fixed Rate ihnen tatsächlich besser hilft, ihr Kapital zu managen als die derzeitigen Alternativen.
@TermMax #TermMax
$BTC $LAB $X
Je mehr ich über TermMax lese, desto deutlicher sehe ich, dass die wichtigste Frage nicht darin liegt, ob Fixed-Rate-Lending sinnvoll ist oder nicht. Finanziell ist das leicht zu verstehen: Die Kreditnehmer kennen ihre Kapitalkosten im Voraus, die Kreditgeber kennen ihre Rendite im Voraus, und beide haben klare Fälligkeitstermine.
Aber DeFi hat keinen Mangel an sinnvollen Produkten
Das Schwierige ist, Nutzer davon zu überzeugen, aus dem vertrauten Money-Market auszusteigen. Variable Zinssätze können zwar unangenehm sein, dafür bieten sie hohe Liquidität, einfache Bedienung und man muss sich nicht zu viele Gedanken über Laufzeiten machen. Für viele ist dieser Komfort bereits gut genug.
TermMax macht den Unterschied erst dann wirklich, wenn die Sicherheit bei den Kapitalkosten mehr wert ist als die Flexibilität, die die Nutzer derzeit haben.
Das zeigt sich besonders bei Leverage. Wenn eine Strategie von einer engen Gewinnspanne abhängt, kann ein vorher bekannter Financing Cost dabei helfen, die Position genauer zu berechnen. Für diejenigen jedoch, die nur Vermögenswerte einzahlen, um Rendite zu erzielen, sind die Vorteile eines Fixed Rate möglicherweise nicht stark genug, um ihr Verhalten zu ändern.
Daher denke ich, dass XP oder Activity Points nur die anfängliche Aufgabe lösen. Sie können Volumen und Nutzer in das System ziehen, aber beantworten nicht die schwierigere Frage: Nachdem die Belohnungen sinken, kommen sie dann noch einmal zurück – wegen des Produkts selbst?
Ich bezweifle nicht, dass die Nachfrage nach Fixed Income wachsen wird, wenn Krypto reifer wird
Unsicher bin ich nur beim Zeitpunkt.
Wenn TermMax beweisen will, dass es zum Product-Market-Fit passt, würde ich auf die Rückkehrrate der Nutzer schauen, auf die Liquidität, die nach den Incentives bestehen bleibt, und darauf, ob der Fixed Rate ihnen tatsächlich besser hilft, ihr Kapital zu managen als die derzeitigen Alternativen.
@TermMax #TermMax
$BTC $LAB $X