In letzter Zeit prüfe ich Märkte für festverzinsliche Anlagen über verschiedene Chains hinweg, und eine Sache lässt mich nicht los: Zehn Netzwerke können wie Diversifizierung aussehen, während darunter die tatsächliche Liquidität weiterhin dünn bleibt.
Die gängige Annahme ist simpel: Mehr Chains = mehr Kapital-Effizienz. Davon bin ich nicht überzeugt.
@TermMax ist interessant, weil es nicht einfach eine weitere Lending-Schnittstelle hinzufügt, sondern die Infrastruktur angreift.
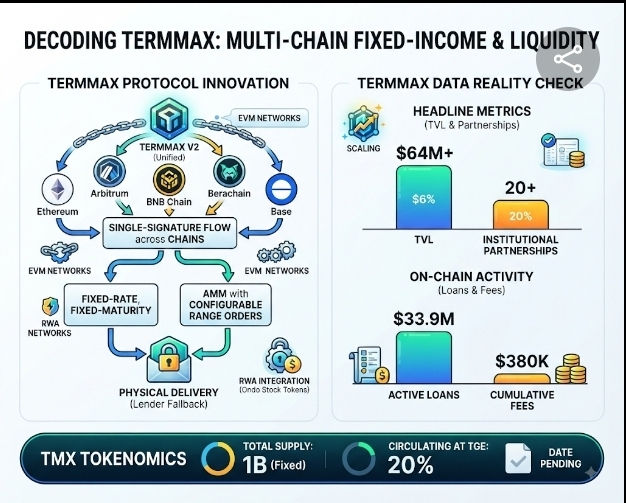
Seine Märkte mit festem Zinssatz und fester Laufzeit nutzen einen AMM mit konfigurierbaren Range-Orders, während V2 vereinheitlichte Orders und einen Single-Signature-Flow über Chains hinweg einführt.
Auch die physische Lieferung bietet Kreditgebern einen Ausweichmechanismus, wenn Volatilität oder Liquidität eine normale Liquidation unpraktisch machen.
📊 Ein Realitätstest für die Daten
Das aktuelle Rollout macht das nun greifbar.
#TermMax führt Ethereum, Arbitrum, BNB Chain, Berachain, Base und weitere EVM-Netzwerke auf, während die App RWA-Märkte hervorhebt, die Ondo-Stock-Tokens einbeziehen.
Das schafft einen echten Use Case: Kredite aufnehmen, indem man tokenisierte Finanzwerte als Sicherheit nutzt – statt noch einen weiteren volatilen Token zu „farmen“.
Allerdings ist ein kurzer Plausibilitätscheck entscheidend:
Leitkennzahlen: Zitiert $64M+ TVL und 20+ institutionelle Partnerschaften.
On-Chain-Reality: DeFiLlama zeigt etwa $33,9M an aktiven Krediten und kumulierte Gebühren von rund $380K.
Diese Zahlen widersprechen sich nicht; sie zeigen nur, warum sich das Headline-TVL nie mit der tatsächlich aktiven Liquidität im Bereich Fixed Income deckt.
🏛️ Der institutionelle Blickwinkel & Tokenomics
Für Institutionen ist das mehr als nur Rendite.
In einem MiCA- oder wertpapierrechtlich regulierten Umfeld braucht man planbare Abwicklung, nachprüfbare Regeln und kontrollierte Offenlegung.
TermMax hilft bei Zins- und Ausführungssicherheit, aber Datenschutz-/Compliance-Kontrollen müssen rund um Asset und Handelsplatz trotzdem vorhanden sein.
Was $TMX betrifft: Das Whitepaper zielt auf ein festes Angebot von 1B ab, wobei 20% beim TGE am 25. August im Umlauf sind.
Die größere Frage, die ich im Blick habe: Brauchen Institutionen wirklich maximale Privatsphäre – oder eine programmierbare Privatsphäre, die weiß, wann sie verstecken und wann sie offenlegen muss?
Teile deine Gedanken unten! 👇