Sag „festen Zinssatz“ zu jemandem mit traditionellem Finance-Hintergrund, und sein Gehirn ordnet es als sicher, langweilig, vorhersehbar in dieselbe Kategorie ein wie ein Treasury Bill oder eine Unternehmensanleihe. Ich habe gesehen, wie Leute diese Annahme direkt in TermMax mitgebracht haben, ohne zu prüfen, ob sie stimmt.
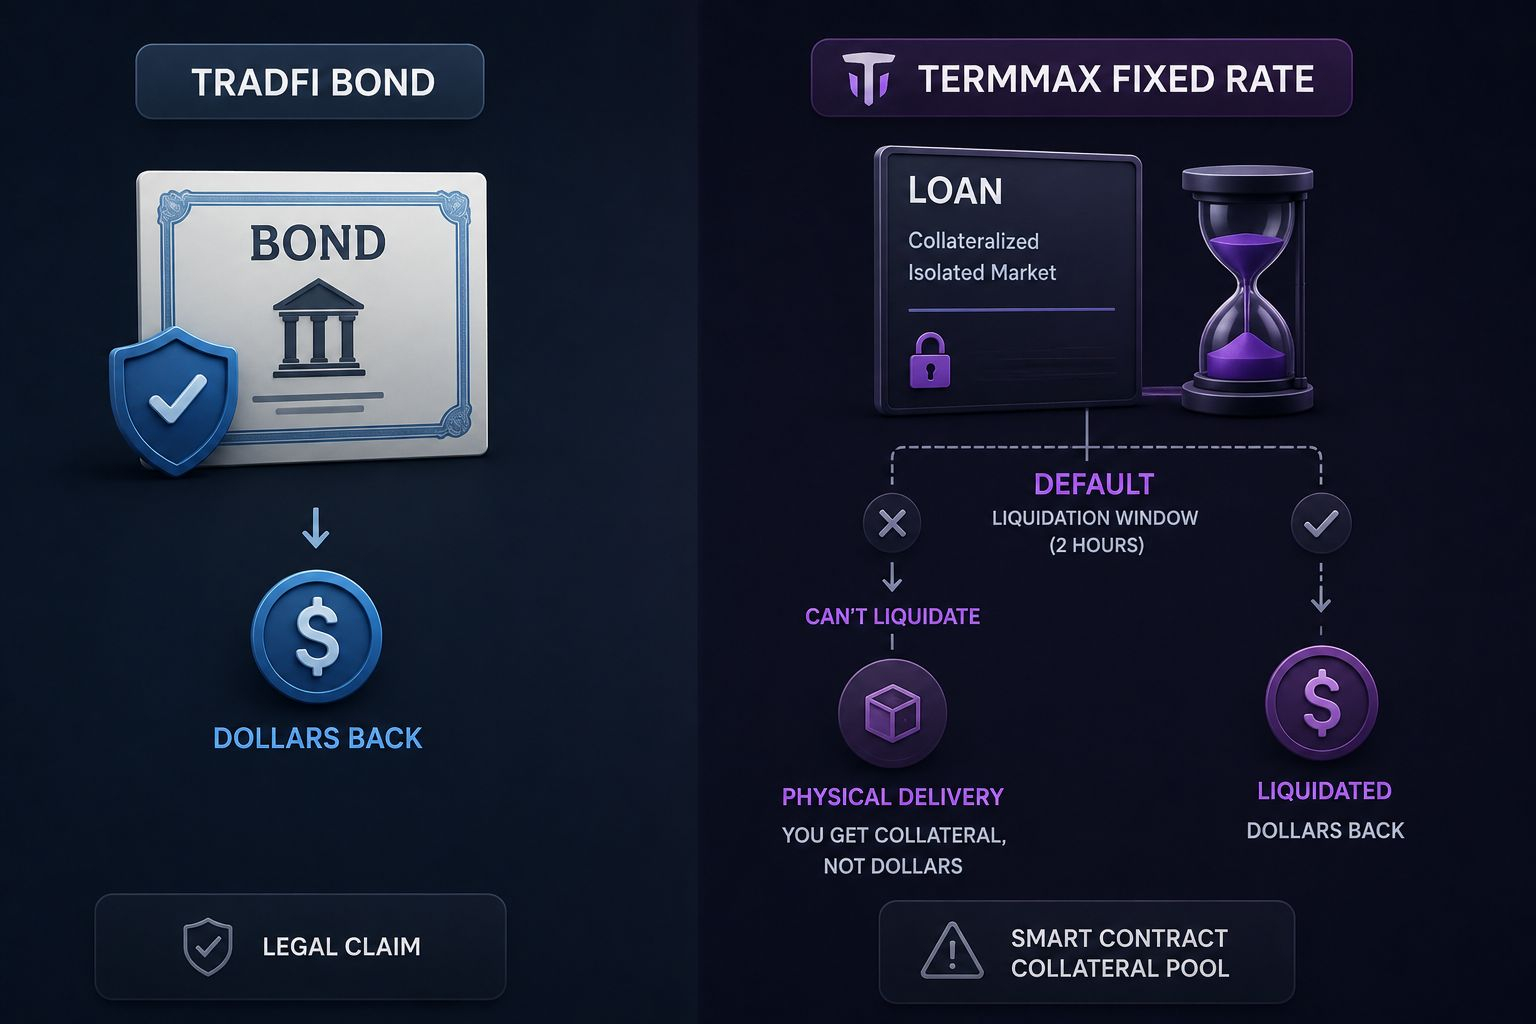
Ein Anleiheinvestor, der sich eine einjährige Note kauft, erwartet Dollar zurück – nicht Aktien aus dem Bestand des Emittenten. TermMax funktioniert nicht auf diese Weise, wenn ein Kreditnehmer ausfällt. Wenn ein Darlehen bis zur Fälligkeit nicht zurückgezahlt wird und das zwei-stündige Liquidationsfenster die Position nicht schließen kann, weil der Markt dünn oder volatil ist, greift der physische Liefermechanismus des Protokolls. Statt den Schuldtoken zu erhalten, den du ursprünglich geliehen hast, bekommst du stattdessen direkt die Sicherheiten des Kreditnehmers – egal, was das ist. Wenn du USDC in einen Markt geliehen hast, der durch ein weniger liquides RWA oder ein volatiles LST gestützt ist, könnte die physische Lieferung dir ein Asset geben, das du nie halten wolltest, zu einem Wert, der möglicherweise niedriger ist als das, was dir geschuldet ist – und das anschließende Management dieser unerwünschten Exponierung wird dann deine Aufgabe, nicht die des Protokolls.
Das ist kein Mangel, der nur TermMax betrifft. Es ist eher so, wie die meisten überbesicherten DeFi-Kreditvergabe das Risiko tatsächlich abwickelt, und TermMax ist in Bezug auf den Mechanismus transparenter als viele Wettbewerber, die ihn in Liquidationsmathematik „verstecken“. Aber das Klischee, dass ein fester Zinssatz gleichbedeutend mit TradFi-Grade-Planbarkeit ist, zerbricht genau hier. Eine Anleihe hat eine rechtliche Forderung dahinter. Eine TermMax-Position hat einen Smart Contract und einen Sicherheitenpool, pro Markt isoliert, was zwar Ansteckung begrenzt, aber nicht das Default-Risiko entfernt.
Ich würde lieber, dass TermMax diese Unterschiede aktiv betont, statt neuen Nutzern zu ermöglichen, das Gegenteil anzunehmen. Ein fester Zinssatz löst Zinsrisiko. Er löst kein Kreditrisiko – und die so zu behandeln, als wären es dasselbe Problem, bereitet Menschen auf eine böse Überraschung vor, wenn ein Markt das erste Mal in eine physische Lieferung liquidiert wird, statt in Cash.
@TermMax #TermMax $VELVET $BTW $ACE
Ein Anleiheinvestor, der sich eine einjährige Note kauft, erwartet Dollar zurück – nicht Aktien aus dem Bestand des Emittenten. TermMax funktioniert nicht auf diese Weise, wenn ein Kreditnehmer ausfällt. Wenn ein Darlehen bis zur Fälligkeit nicht zurückgezahlt wird und das zwei-stündige Liquidationsfenster die Position nicht schließen kann, weil der Markt dünn oder volatil ist, greift der physische Liefermechanismus des Protokolls. Statt den Schuldtoken zu erhalten, den du ursprünglich geliehen hast, bekommst du stattdessen direkt die Sicherheiten des Kreditnehmers – egal, was das ist. Wenn du USDC in einen Markt geliehen hast, der durch ein weniger liquides RWA oder ein volatiles LST gestützt ist, könnte die physische Lieferung dir ein Asset geben, das du nie halten wolltest, zu einem Wert, der möglicherweise niedriger ist als das, was dir geschuldet ist – und das anschließende Management dieser unerwünschten Exponierung wird dann deine Aufgabe, nicht die des Protokolls.
Das ist kein Mangel, der nur TermMax betrifft. Es ist eher so, wie die meisten überbesicherten DeFi-Kreditvergabe das Risiko tatsächlich abwickelt, und TermMax ist in Bezug auf den Mechanismus transparenter als viele Wettbewerber, die ihn in Liquidationsmathematik „verstecken“. Aber das Klischee, dass ein fester Zinssatz gleichbedeutend mit TradFi-Grade-Planbarkeit ist, zerbricht genau hier. Eine Anleihe hat eine rechtliche Forderung dahinter. Eine TermMax-Position hat einen Smart Contract und einen Sicherheitenpool, pro Markt isoliert, was zwar Ansteckung begrenzt, aber nicht das Default-Risiko entfernt.
Ich würde lieber, dass TermMax diese Unterschiede aktiv betont, statt neuen Nutzern zu ermöglichen, das Gegenteil anzunehmen. Ein fester Zinssatz löst Zinsrisiko. Er löst kein Kreditrisiko – und die so zu behandeln, als wären es dasselbe Problem, bereitet Menschen auf eine böse Überraschung vor, wenn ein Markt das erste Mal in eine physische Lieferung liquidiert wird, statt in Cash.
@TermMax #TermMax $VELVET $BTW $ACE