Ich nahm an, dass eine fest vereinbarte, gesperrte Laufzeitposition genau das bedeutet: gesperrt, Punkt, bis zur Fälligkeit. Dann fand ich TermMax‘ Smart Unwind und nahm an, dass es das einfach löst. Es funktioniert nicht so, wie ich es erwartet hatte.
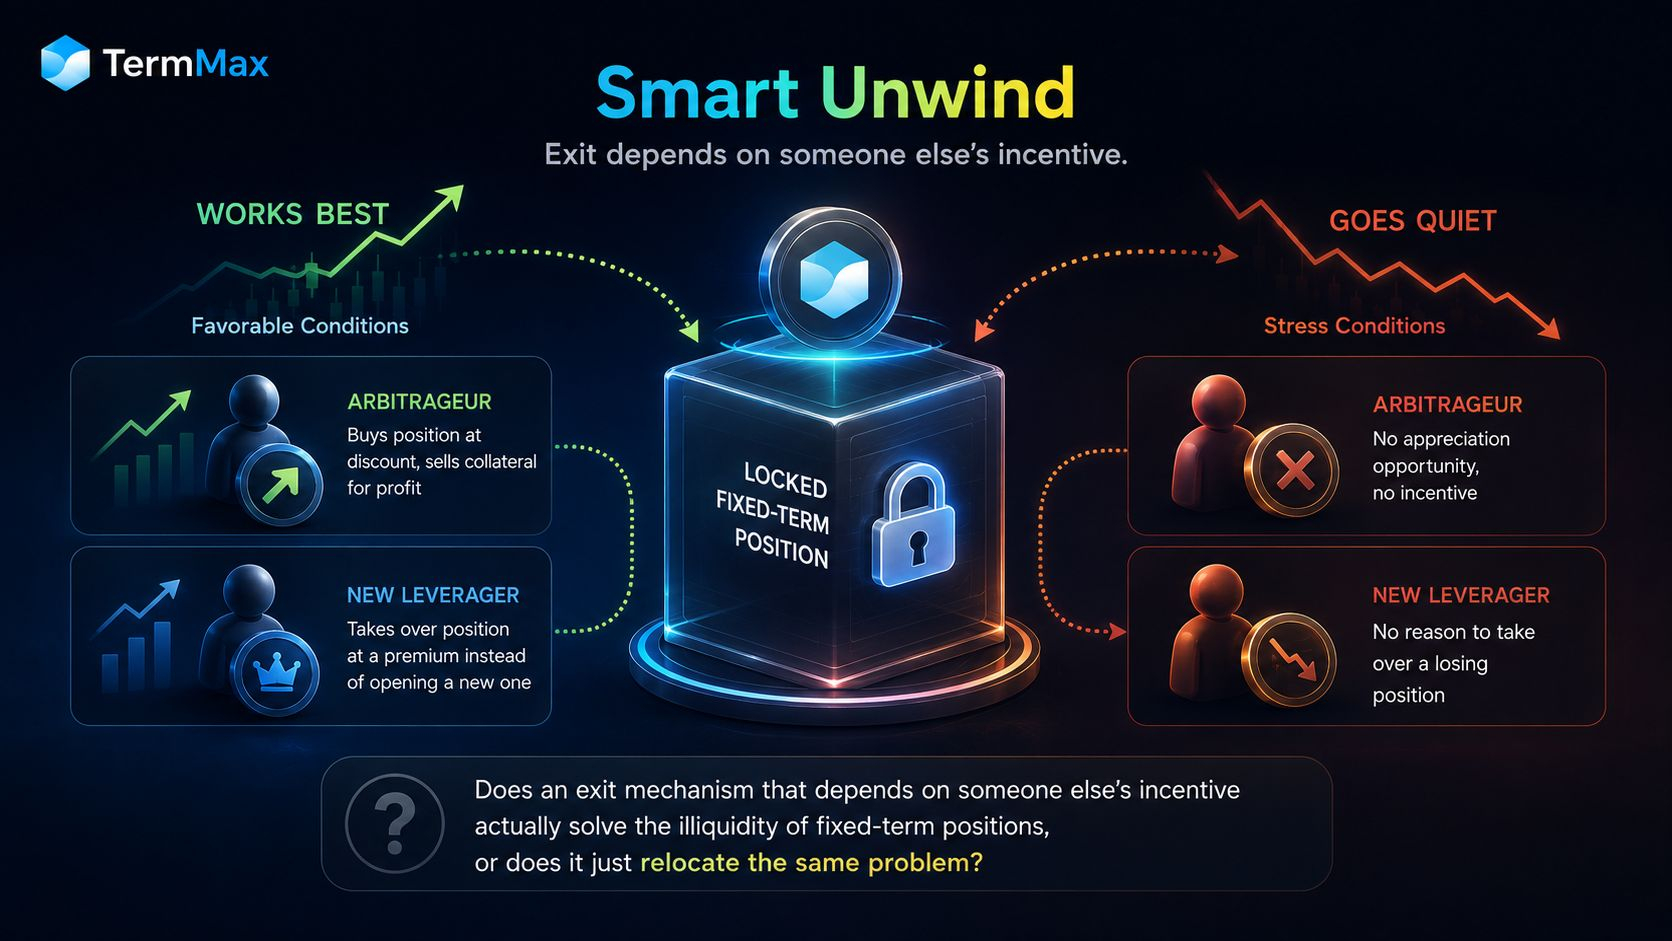
Smart Unwind entzieht einem Pool keine Exit-Liquidität. Es funktioniert, indem Ihre Position so attraktiv gemacht wird, dass jemand anders sie gern von Ihnen übernimmt. Ein Leverager setzt eine Ziel-APR oder einen Zielpreis. Wenn das Sicherheitenvermögen genug an Wert gewinnt, kauft ein Arbitrageur die Position zu diesem festen Preis und verkauft die Sicherheiten anschließend am offenen Markt gewinnbringend. Wenn die Kreditkosten steigen, kann ein neuer Leverager die Position stattdessen zu einem Aufschlag übernehmen, anstatt eine neue Position zu eröffnen.
Also garantiert das Protokoll nicht den Exit. Der Exit hängt davon ab, dass jemand anderes den Handel als attraktiv genug empfindet, um ihn zu übernehmen.
Das war der Punkt, den ich nicht bedacht hatte: Die Bedingungen, unter denen ein Leverager am ehesten raus will — ein fallender Sicherheitenpreis oder ein gestresster Markt — könnten plausibel genau die Bedingungen sein, unter denen ein Arbitrageur keine Wertsteigerung abschöpfen kann und ein neuer Leverager keinen Grund hat, eine verlierende Position zu übernehmen. Der Mechanismus könnte möglicherweise gerade dann am besten funktionieren, wenn Sie ihn am wenigsten brauchen, und genau dann still werden, wenn Sie ihn am dringendsten brauchen.
Smart Unwind ist außerdem noch nicht live, daher wurde all das bisher noch nicht beobachtet; es ist nur das, was das Design impliziert.
Löst ein Exit-Mechanismus, der von der Motivation einer anderen Partei abhängt, tatsächlich die Illiquidität festlaufender Positionen — oder verlagert er lediglich dasselbe Problem an die Person, die auf der anderen Seite gefunden werden muss?
#termmax @TermMax
Smart Unwind entzieht einem Pool keine Exit-Liquidität. Es funktioniert, indem Ihre Position so attraktiv gemacht wird, dass jemand anders sie gern von Ihnen übernimmt. Ein Leverager setzt eine Ziel-APR oder einen Zielpreis. Wenn das Sicherheitenvermögen genug an Wert gewinnt, kauft ein Arbitrageur die Position zu diesem festen Preis und verkauft die Sicherheiten anschließend am offenen Markt gewinnbringend. Wenn die Kreditkosten steigen, kann ein neuer Leverager die Position stattdessen zu einem Aufschlag übernehmen, anstatt eine neue Position zu eröffnen.
Also garantiert das Protokoll nicht den Exit. Der Exit hängt davon ab, dass jemand anderes den Handel als attraktiv genug empfindet, um ihn zu übernehmen.
Das war der Punkt, den ich nicht bedacht hatte: Die Bedingungen, unter denen ein Leverager am ehesten raus will — ein fallender Sicherheitenpreis oder ein gestresster Markt — könnten plausibel genau die Bedingungen sein, unter denen ein Arbitrageur keine Wertsteigerung abschöpfen kann und ein neuer Leverager keinen Grund hat, eine verlierende Position zu übernehmen. Der Mechanismus könnte möglicherweise gerade dann am besten funktionieren, wenn Sie ihn am wenigsten brauchen, und genau dann still werden, wenn Sie ihn am dringendsten brauchen.
Smart Unwind ist außerdem noch nicht live, daher wurde all das bisher noch nicht beobachtet; es ist nur das, was das Design impliziert.
Löst ein Exit-Mechanismus, der von der Motivation einer anderen Partei abhängt, tatsächlich die Illiquidität festlaufender Positionen — oder verlagert er lediglich dasselbe Problem an die Person, die auf der anderen Seite gefunden werden muss?
#termmax @TermMax