

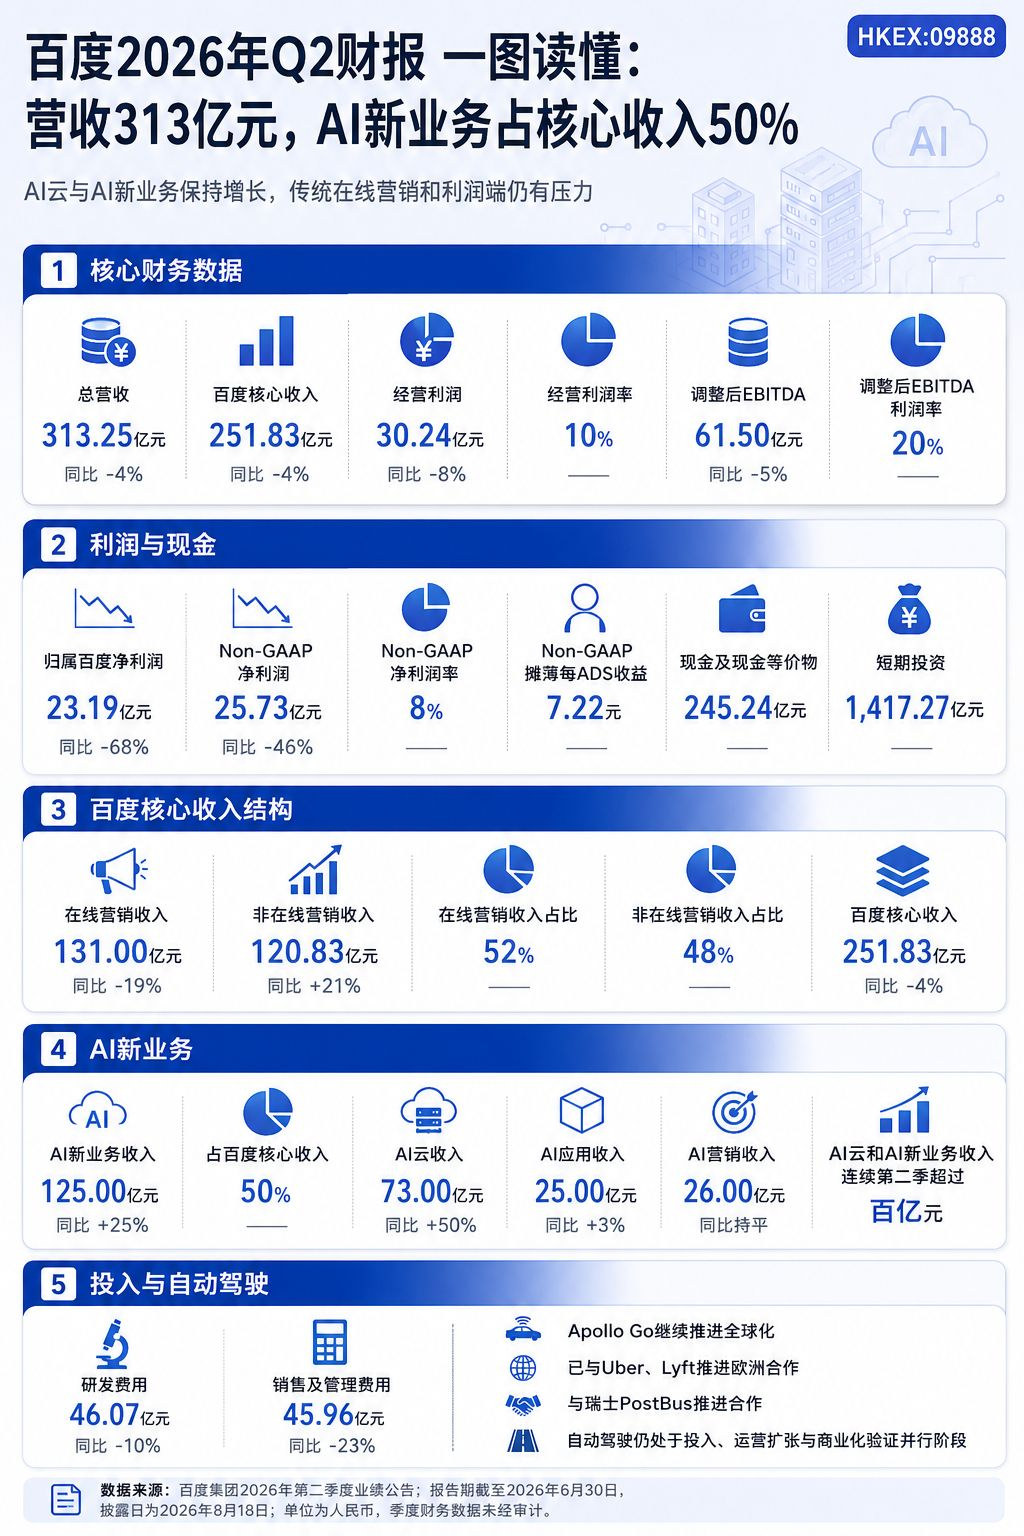
Zuerst die Schwerpunkte dieses Q2-Berichts: Nicht dass der Umsatz im Jahresvergleich um 4% zurückgegangen ist, ist entscheidend, sondern dass sich die Erlösstruktur von Baidu weiter in Richtung KI verschiebt: Die Einnahmen aus neuen KI-Geschäften erreichen 12,5 Milliarden RMB und machen 50% der zentralen Baidu-Einnahmen aus. Gleichzeitig ist jedoch auch das Bild der traditionellen Online-Marketing-Geschäfte unter Druck sowie ein Rückgang auf der Ergebnis-Seite ebenso real: Baidu befindet sich weiterhin in einer Phase, in der gleichzeitig neues Wachstum aufgebaut und alte Geschäfte angepasst werden.
Zuerst die Kerndaten ansehen
Q2-Gesamtumsatz von Baidu 31,325 Mrd. RMB, im Jahresvergleich -4%; Kernumsatz 25,183 Mrd. RMB, im Jahresvergleich -4%. Betriebsergebnis 3,024 Mrd. RMB, im Jahresvergleich -8%; Betriebsmargen 10%; bereinigtes EBITDA 6,150 Mrd. RMB, im Jahresvergleich -5%, die Gewinnmarge bleibt bei 20%.
Der Baidu zuzurechnende Nettogewinn beträgt 2,319 Milliarden Yuan, im Jahresvergleich -68%; der Non-GAAP-Nettogewinn beträgt 2,573 Milliarden Yuan, im Jahresvergleich -46%. Der Rückgang bei den Gewinnen fällt deutlich stärker aus als der Rückgang bei den Umsätzen, was darauf hindeutet, dass die aktuellen Widersprüche des Unternehmens nicht nur mit dem Umsatzwachstum zu tun haben, sondern dass während der Umstellung der Geschäftsstruktur Kosten, Investitionserträge und der Druck aus dem traditionellen Geschäft gemeinsam die Ergebnisentwicklung belasten.
KI macht bereits die Hälfte des Kerngeschäfts aus
Im Q2 erreichte das neue KI-Geschäft von Baidu Kern-Erlöse von 12,5 Milliarden Yuan, im Jahresvergleich +25%, und macht 50% der Kern-Erlöse aus. Die Bedeutung dieser Kennzahl liegt darin, dass KI für Baidu inzwischen nicht mehr nur ein Produkt-Storytelling ist, sondern in eine Phase eingetreten ist, in der sie separat im Rahmen der Erlösstruktur gemessen werden kann.
Davon: KI-Cloud-Erlöse 7,3 Milliarden Yuan, im Jahresvergleich +50%; KI-Anwendungs-Erlöse 2,5 Milliarden Yuan, im Jahresvergleich +3%; KI-Marketing-Erlöse 2,6 Milliarden Yuan, im Jahresvergleich nahezu unverändert. Die KI-Cloud ist weiterhin der deutlichste Zuwachsbereich: Die Nachfrage der Unternehmen nach Modellen, Rechenleistung und Cloud-Services entwickelt sich gerade zu den ersten konkret umgesetzten KI-Kommerzialisierungs-Szenarien bei Baidu.
Traditionelles Online-Marketing bleibt der Belastungsfaktor
Die Kern-Erlöse aus Online-Marketing bei Baidu belaufen sich auf 13,1 Milliarden Yuan, im Jahresvergleich -19%, und machen 52% der Kern-Erlöse aus. Entsprechend dazu liegen die Erlöse aus Nicht-Online-Marketing bei 12,083 Milliarden Yuan, im Jahresvergleich +21%, und der Anteil steigt auf 48%.
Diese Veränderung der Struktur ist sehr anschaulich: Traditionelle Suchanzeigen bleiben zwar die solide Basis von Baidu, aber sie können die Wachstumsaufgabe allein kaum noch übernehmen. KI-Cloud, intelligente Cloud-Services, autonomes Fahren sowie andere nicht werbliche Geschäfte schließen die Lücke nach und nach. Das Problem ist jedoch, dass das neue Geschäft zwar schnell wächst, kurzfristig aber nicht ausreicht, um den Rückgang im Online-Marketing vollständig zu kompensieren – und noch schwieriger ist es, dem Gewinn unmittelbar in derselben Stärke Unterstützung zu geben.
Der Wert von Apollo Go liegt weiterhin darin, dass die Kommerzialisierung bestätigt wird.
Im Bereich Autonomes Fahren treibt Apollo Go die Zusammenarbeit im Ausland weiter voran: Das Unternehmen arbeitet bereits mit Uber und Lyft in Europa zusammen und setzt die Kooperation mit der Schweizer PostBus um. Für Baidu liegt der entscheidende Punkt bei Robotaxi nicht nur in der Abdeckung von Städten oder der Zahl der Partner, sondern darin, ob sich die Effizienz pro Fahrzeug, die Bestelldichte und die Kosten gleichzeitig verbessern, wenn das Betriebsnetz wächst.
Diese Sparte wirkt derzeit eher wie eine langfristige Option: Sobald das autonome Fahren in eine noch klarere, skalierbare Betriebsphase eintritt, hat es die Chance, neben den Baidu-KI-Geschäften eine zusätzliche Wachstumslinie zu werden. Bis dahin sollte der Markt jedoch eher auf die Betriebsdaten und den Stand der Kommerzialisierung achten – und nicht nur auf Kooperationsmeldungen.
Wie ist dieser Geschäftsbericht zu verstehen?
Das positive Signal für Baidu im Q2 ist, dass die neue KI-Geschäftssparte bereits stabil auf die Hälfte der Kernerlöse eingeschwenkt ist, und dass auch die KI-Cloud weiterhin mit relativ hoher Geschwindigkeit wächst. Was dagegen mit Vorsicht zu betrachten ist: Das traditionelle Online-Marketing geht weiterhin zurück, und sowohl der Nettogewinn als auch der Non-GAAP-Nettogewinn sind deutlich gefallen.
Am nächsten zu verfolgenden dürfte sein, ob das KI-Cloud-Wachstum nachhaltig bleibt, ob KI-Anwendungen und KI-Marketing die Monetarisierungseffizienz steigern können und ob die Skalierung von Apollo Go nach und nach in klarere kommerzielle Renditen umgewandelt werden kann.
Kurz zusammengefasst: Der Q2-Geschäftsbericht von Baidu zeigt, dass KI bereits zur tragenden Linie in der Erlösstruktur geworden ist, aber der Rückgang im traditionellen Marketing und der damit verbundene Ergebnisdruck sind noch nicht verschwunden. Als Nächstes wird der Markt sehen wollen, nicht ob der KI-Anteil weiter steigt, sondern ob KI-Erlöse zu einem stabileren Wachstum in Qualität und Profitabilität führen können.


Folgt mir – danach aktualisiere ich fortlaufend auf einen Blick die wichtigsten Quartalsberichte von Unternehmen aus Hongkong und den USA.