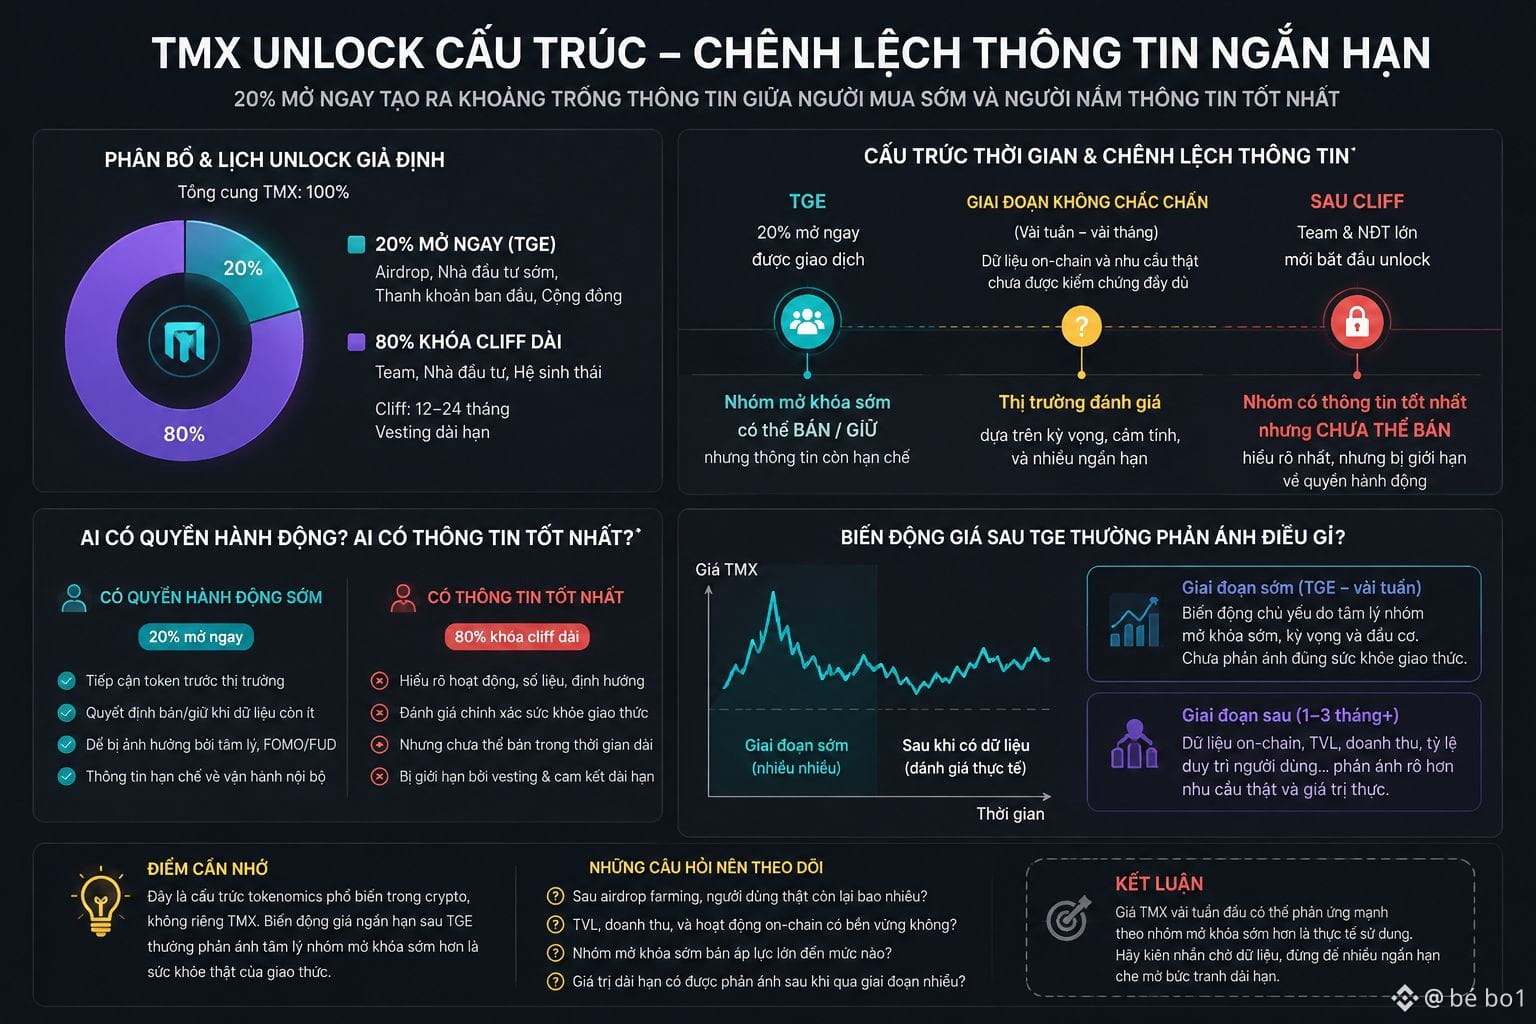
Ich habe etwas bemerkt, als ich darüber nachgedacht habe, wie das Unlocking bei TMX strukturiert ist — 20% werden sofort freigeschaltet, der Rest ist ein langer Cliff für das Team, Investoren und das Ökosystem — das kann möglicherweise kurzfristige Informationsasymmetrien zwischen frühen Käufern und denjenigen schaffen, die die Tokenomics gestalten. Die 20% sofort freigeschaltet dienen vor allem den Teilnehmern, die von Anfang an dabei sind — Airdrop, Investoren aus frühen Runden, und möglicherweise auch anfängliche Liquidität für die Börse.
Diese Gruppe kommt an den Token, bevor der breitere Markt überhaupt einschätzen kann, ob die On-Chain-Aktivität nachhaltig ist, nachdem das Airdrop-Rauschen abgeklungen ist. Das ergibt eine recht besondere Zeitstruktur: Die Entscheidung, ob die früh freigeschaltete Gruppe verkauft oder hält, findet statt, bevor genügend Daten vorliegen, um zu wissen, ob TermMax wirklich eine echte Nachfrage hat oder nur durch Farming aufgeblasen wird.
Währenddessen bedeutet der lange Cliff für das Team und große Investoren, dass die Gruppe, die die interne operative Lage am besten versteht, aber dennoch noch nicht verkaufen kann — eine ziemlich interessante Aufteilung zwischen denen, die handeln können, und denen, die die besten Informationen haben. @TermMax ist kein Einzelfall — das ist eine gängige Tokenomics-Struktur. Aber das heißt auch: Die Kursvolatilität direkt nach dem TGE spiegelt oft eher die Stimmung der Gruppe wider, die früh unlockt, als die echte Gesundheit des Protokolls, weil die Gruppe mit dem besten Informationsstand noch keinen Marktzugang hat.
Selbst-Widerspruch: Das ist ein generisches Merkmal der meisten Vestings im Krypto-Bereich, nicht nur $TMX — nur ein Punkt, den man sich merken sollte, wenn man die Kursbewegungen in der frühen Phase liest.
Ich warte ab, ob der TMX-Preis in den ersten Wochen stark auf die Gruppe reagiert, die früh unlockt, und ob das die tatsächliche Nutzung des Protokolls richtig abbildet oder nur kurzfristiges Rauschen von einer kleinen Gruppe ist, die schon vorher verkaufen darf.
#termmax #BTC
Diese Gruppe kommt an den Token, bevor der breitere Markt überhaupt einschätzen kann, ob die On-Chain-Aktivität nachhaltig ist, nachdem das Airdrop-Rauschen abgeklungen ist. Das ergibt eine recht besondere Zeitstruktur: Die Entscheidung, ob die früh freigeschaltete Gruppe verkauft oder hält, findet statt, bevor genügend Daten vorliegen, um zu wissen, ob TermMax wirklich eine echte Nachfrage hat oder nur durch Farming aufgeblasen wird.
Währenddessen bedeutet der lange Cliff für das Team und große Investoren, dass die Gruppe, die die interne operative Lage am besten versteht, aber dennoch noch nicht verkaufen kann — eine ziemlich interessante Aufteilung zwischen denen, die handeln können, und denen, die die besten Informationen haben. @TermMax ist kein Einzelfall — das ist eine gängige Tokenomics-Struktur. Aber das heißt auch: Die Kursvolatilität direkt nach dem TGE spiegelt oft eher die Stimmung der Gruppe wider, die früh unlockt, als die echte Gesundheit des Protokolls, weil die Gruppe mit dem besten Informationsstand noch keinen Marktzugang hat.
Selbst-Widerspruch: Das ist ein generisches Merkmal der meisten Vestings im Krypto-Bereich, nicht nur $TMX — nur ein Punkt, den man sich merken sollte, wenn man die Kursbewegungen in der frühen Phase liest.
Ich warte ab, ob der TMX-Preis in den ersten Wochen stark auf die Gruppe reagiert, die früh unlockt, und ob das die tatsächliche Nutzung des Protokolls richtig abbildet oder nur kurzfristiges Rauschen von einer kleinen Gruppe ist, die schon vorher verkaufen darf.
#termmax #BTC