#binancep2pantoan @Binance Vietnam
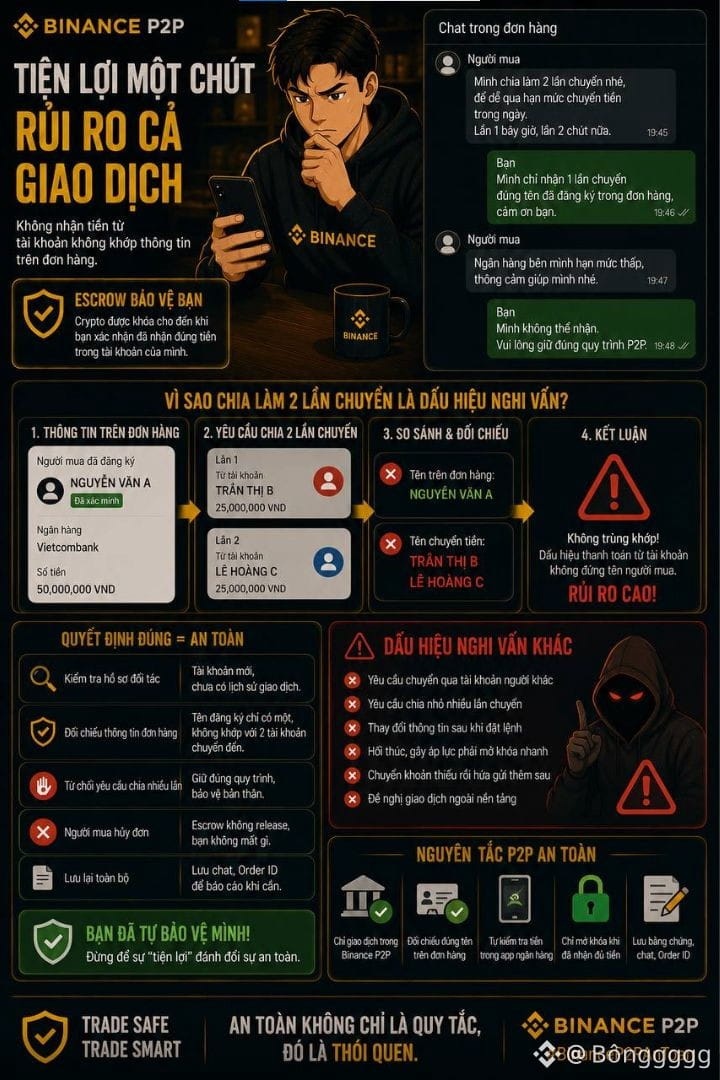
Ich war fast bereit, einer scheinbar harmlosen Anfrage zuzustimmen: Der Käufer bat darum, die Zahlung in zwei Teile aufzuteilen und in zwei Überweisungen von zwei verschiedenen Bankkonten zu leisten, „damit es leichter ist, das Tageslimit für Überweisungen einzuhalten“.
Zuerst klang das auch vernünftig – schließlich hat jede Bank Limits. Aber ich habe die Unterlagen des Vertragspartners überprüft, bevor ich zustimmte: Dieses Konto wurde erst neu erstellt und hat keine nennenswerte Transaktionshistorie. Dann habe ich die Bestelldaten noch einmal durchgesehen: Der registrierte Name war nur einer – doch die zwei Konten, die gleich überwiesen werden sollten, trugen komplett unterschiedliche Namen. Keiner davon war identisch mit dem Namen auf der Bestellung.
Genau da wurde mir klar, dass das ein verdächtiges Muster ist: Die Zahlung sollte von einem Konto kommen, das nicht auf den echten Namen des Käufers lautet, obwohl die Begründung sehr alltäglich klang.
Ich habe abgelehnt, so zu verfahren, und verlangt, dass die Zahlung in genau einer Überweisung erfolgt – mit dem auf der Bestellung registrierten Namen, wie im Prozess auf der Plattform vorgesehen. Der Käufer wurde danach still und stornierte anschließend die Bestellung.
Mir ist nichts passiert, weil das Escrow-Fond nie freigegeben wurde. Außerdem habe ich den gesamten Chatverlauf gespeichert, inklusive der Order-ID, falls ich das an den Binance-Support melden muss.
Manchmal ist die Grenze zwischen „praktisch“ und „riskant“ dünner, als man denkt – manchmal reicht schon der Abgleich eines Namens, und alles ist klar.
Ich war fast bereit, einer scheinbar harmlosen Anfrage zuzustimmen: Der Käufer bat darum, die Zahlung in zwei Teile aufzuteilen und in zwei Überweisungen von zwei verschiedenen Bankkonten zu leisten, „damit es leichter ist, das Tageslimit für Überweisungen einzuhalten“.
Zuerst klang das auch vernünftig – schließlich hat jede Bank Limits. Aber ich habe die Unterlagen des Vertragspartners überprüft, bevor ich zustimmte: Dieses Konto wurde erst neu erstellt und hat keine nennenswerte Transaktionshistorie. Dann habe ich die Bestelldaten noch einmal durchgesehen: Der registrierte Name war nur einer – doch die zwei Konten, die gleich überwiesen werden sollten, trugen komplett unterschiedliche Namen. Keiner davon war identisch mit dem Namen auf der Bestellung.
Genau da wurde mir klar, dass das ein verdächtiges Muster ist: Die Zahlung sollte von einem Konto kommen, das nicht auf den echten Namen des Käufers lautet, obwohl die Begründung sehr alltäglich klang.
Ich habe abgelehnt, so zu verfahren, und verlangt, dass die Zahlung in genau einer Überweisung erfolgt – mit dem auf der Bestellung registrierten Namen, wie im Prozess auf der Plattform vorgesehen. Der Käufer wurde danach still und stornierte anschließend die Bestellung.
Mir ist nichts passiert, weil das Escrow-Fond nie freigegeben wurde. Außerdem habe ich den gesamten Chatverlauf gespeichert, inklusive der Order-ID, falls ich das an den Binance-Support melden muss.
Manchmal ist die Grenze zwischen „praktisch“ und „riskant“ dünner, als man denkt – manchmal reicht schon der Abgleich eines Namens, und alles ist klar.