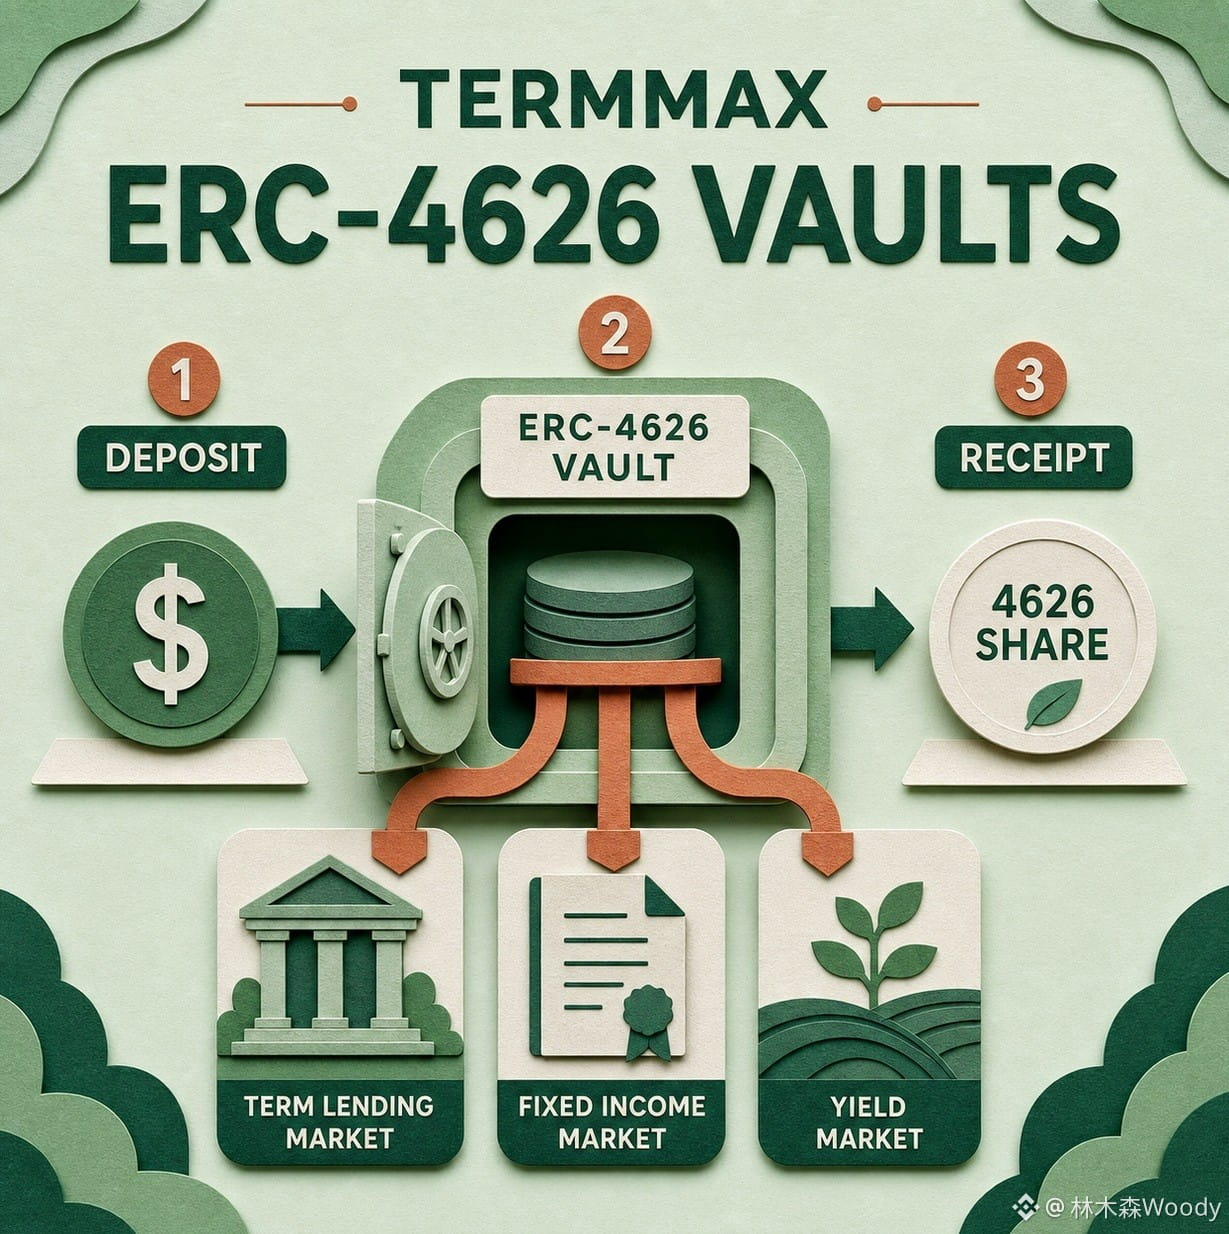
Ich habe das Mechanismus der festen Verzinsung von @TermMax noch einmal ganz durchgesehen – und je mehr ich schaue, desto mehr denke ich, dass die zwei Worte „fest“ die Leute leicht in falscher Sicherheit wiegen können. Der Zinssatz kann den Betrag zwar beim Handel festschreiben, aber wurde mein endgültiges Ergebnis auch wirklich „fest“?
Zuerst zum Kredit: TermMax legt in jedem Markt zuerst die Schuldwerte als Asset, die Sicherheiten und das Fälligkeitsdatum fest. Der Kreditnehmer sperrt die Sicherheiten in GT und prägt dann FT, die die fällige Schuld repräsentieren. Die Kosten springen nicht chaotisch mit der Auslastung – das ist mir klar, wenigstens muss man nicht nachts auf die variablen Kredit-Zinssätze starren. Aber sobald der LTV den LLTV berührt, durchläuft die Position trotzdem den Liquidationsprozess. Das „Fest“ bezieht sich auf den Preis des Kapitals – nicht auf den Preis der Sicherheiten und auch nicht auf die Sicherheit des Kapitals. Wenn man diese drei Dinge gemeinsam bewirbt, halte ich das für leicht missverständlich.
Dann zum Fälligkeitsdatum: Die Doku ist sehr klar – wenn die Schuld nicht rechtzeitig beglichen wird, wird eine Liquidation ausgelöst, und es gibt ein zweistündiges Liquidationsfenster. Wenn die Schuld nicht vollständig bereinigt ist, geht es in physical delivery. Der Rücknahme-Pool, den FT-Inhaber bekommen, kann dann sowohl die zugrunde liegenden Assets als auch Sicherheiten enthalten. Ich dachte eigentlich, dass man mit FT einfach bis zur Fälligkeit dieselbe Schuld-Asset-Art zurückbekommt. Im Extremfall kann es jedoch sein, dass man zusätzlich ein ganzes Körbchen an Sicherheiten erhält, die man selbst weiterverarbeiten muss. Zählt das überhaupt noch als „feste Rendite“, wie es sich normale Menschen darunter vorstellen?
Auch bei den Oracles kommt man nicht drum herum. TermMax stuft Chainlink- und RedStone-Preisquellen selbst als Risikopunkte ein: Wenn die Preiszufuhr ungewöhnlich ist, kann das zu falscher Liquidation oder zu unzureichenden Sicherheiten führen. Ein fester Zinssatz kann mir nicht dabei helfen, dass die Preisquellen ausfallen. Dieses Risiko wurde nur von der Zinskurve hin zu Bewertung und dem Liquidations-Workflow verschoben.
Und auch die Liquidationskosten lassen sich nicht mit einem Satz „nur die Überbesicherung“ abtun. In den öffentlichen Regeln gibt es bei Liquidation eine 10%-Sanktion auf den Wert der liquidierten Schuld: die Hälfte geht an die Liquidatoren, die andere Hälfte in die Protokoll-Reserve. Wenn die Schuld 10.000 US-Dollar übersteigt, wird pro Liquidation typischerweise maximal bis zu 50% verarbeitet. Das kann verhindern, dass eine große Position auf einmal komplett „geknipst“ wird. Aber wenn der Kurs wirklich kontinuierlich nach unten rutscht, kommt die Aufteilung in Tranchen rechtzeitig – oder hängt alles von der On-Chain-Ausführung und der Liquidität ab.
Darum sehe ich mir #TermMax an: Man sollte nicht nur fragen, ob der APY auf der Seite „fest“ ist. Man sollte vor allem fragen: Was genau sind die Sicherheiten? Wo liegt LLTV? Wer ist für die Rückzahlung zum Zeitpunkt der Fälligkeit verantwortlich? Und was bekomme ich nach der physikalischen Lieferung tatsächlich ausbezahlt? Der Zinssatz ist fest verankert – aber die Risiken sind nicht einfach an Ort und Stelle „festgenagelt“, oder?
$GPS $ETH