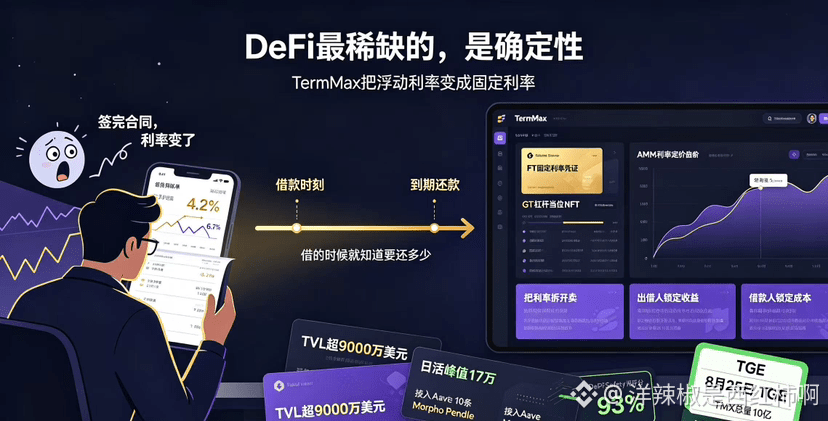
Letzte Woche habe ich auf Aave etwas USDC geliehen – zu einem Zinssatz von 4,2%. Am nächsten Tag bin ich aufgewacht und plötzlich war es auf 6,7% gestiegen. Dieses Gefühl ist wie: Du kalkulierst die Kosten beim Unterschreiben des Vertrags, unterschreibst, und dann sagt die andere Seite: „Sorry, ich hab die Konditionen geändert.“ Das größte Problem bei variabel verzinsten Kreditgeschäften ist genau das – du weißt nie, wie viel Zinsen du am Tag der Rückzahlung wirklich zahlen musst.
Genau das löst TermMax. Im Moment des Eintretens wird der Zinssatz festgeschrieben: Ein Jahr leihen heißt ein fester Zinssatz für ein Jahr, drei Monate leihen heißt ein fester Zinssatz für drei Monate. Man blickt nicht mehr auf das Marktsentiment, man lässt sich nicht länger von Angebot und Nachfrage im Liquidity-Pool herumlenken. Die Finanzierungskosten des Kreditnehmers sind planbar, und auch der Geldgeber kann im Voraus genau ausrechnen, wie viel er bis zum Laufzeitende verdienen wird.
Ich habe mir die zugrunde liegende Logik ganz gezielt angesehen. Es ist nicht einfach nur so, dass sie die variablen Zinsen von Aave „kapseln“ und an dich verkaufen. Stattdessen haben sie den Pricing-Curve-Ansatz aus Uniswap V3 übernommen. Geldgeber können in einem bestimmten Zinsbereich Angebote machen, und Kreditnehmer matchen bedarfsgerecht. Noch härter: Sie haben den Leverage und die festen Erträge in zwei Token aufgeteilt – FT sind Fixzins-Zertifikate, GT sind Leverage-Positionen als NFT. Kurz gesagt: Der Zins wird zerlegt verkauft – du suchst dir aus, was du kaufen willst.
Auch die Zahlen können sich sehen lassen. TVL über 90 Millionen USD, über 1,5 Millionen registrierte Wallets, der Peak beim täglichen Active-User-Volumen lag zeitweise bei 170.000. Deployt auf zehn EVM-Ketten: Ethereum, BNB Chain, Arbitrum, Base, Berachain und weitere. Dazu sind bereits Top-Protokolle wie Morpho, Aave, Venus und Pendle angebunden. Kein PPT-Projekt – das läuft wirklich.
Finanziell hat es Geld von Institutionen wie Cumberland DRW, HashKey Capital und Decima Fund eingesammelt. TMX hat ein Gesamtvolumen von 1 Milliarde Tokens, das TGE ist auf den 25. August terminiert. Die zuvor angesammelten XP-, AP- und MP-Points kannst du dann auch einlösen. Außerdem liegt die DeFiSafety-Bewertung bei 93% – auf einem Niveau wie Aave V3; das ist in DeFi eine hohe Punktzahl.
Ich sage nicht, dass es garantiert klappt. Der Markt für Fixzins ist im traditionellen Finanzwesen bereits ein reifer Bereich, und in DeFi fehlt dort tatsächlich ein wichtiges Puzzleteil. Dass etwas fehlt, heißt aber nicht, dass das Ergänzen automatisch zum Sieg führt. TermMax hat mir zumindest gezeigt, in welche Richtung es gehen kann, um „Planbarkeit“ zurück on-chain zu bringen: Du weißt im Moment, in dem du dir Geld leihst, wie viel du zurückzahlen musst – nicht erst am Rückzahlungstag, wenn du das Konto und die Rechnung in ihrer echten Länge siehst. Dieses beruhigende Gefühl ist in DeFi ziemlich selten.
#termmax @TermMax
Genau das löst TermMax. Im Moment des Eintretens wird der Zinssatz festgeschrieben: Ein Jahr leihen heißt ein fester Zinssatz für ein Jahr, drei Monate leihen heißt ein fester Zinssatz für drei Monate. Man blickt nicht mehr auf das Marktsentiment, man lässt sich nicht länger von Angebot und Nachfrage im Liquidity-Pool herumlenken. Die Finanzierungskosten des Kreditnehmers sind planbar, und auch der Geldgeber kann im Voraus genau ausrechnen, wie viel er bis zum Laufzeitende verdienen wird.
Ich habe mir die zugrunde liegende Logik ganz gezielt angesehen. Es ist nicht einfach nur so, dass sie die variablen Zinsen von Aave „kapseln“ und an dich verkaufen. Stattdessen haben sie den Pricing-Curve-Ansatz aus Uniswap V3 übernommen. Geldgeber können in einem bestimmten Zinsbereich Angebote machen, und Kreditnehmer matchen bedarfsgerecht. Noch härter: Sie haben den Leverage und die festen Erträge in zwei Token aufgeteilt – FT sind Fixzins-Zertifikate, GT sind Leverage-Positionen als NFT. Kurz gesagt: Der Zins wird zerlegt verkauft – du suchst dir aus, was du kaufen willst.
Auch die Zahlen können sich sehen lassen. TVL über 90 Millionen USD, über 1,5 Millionen registrierte Wallets, der Peak beim täglichen Active-User-Volumen lag zeitweise bei 170.000. Deployt auf zehn EVM-Ketten: Ethereum, BNB Chain, Arbitrum, Base, Berachain und weitere. Dazu sind bereits Top-Protokolle wie Morpho, Aave, Venus und Pendle angebunden. Kein PPT-Projekt – das läuft wirklich.
Finanziell hat es Geld von Institutionen wie Cumberland DRW, HashKey Capital und Decima Fund eingesammelt. TMX hat ein Gesamtvolumen von 1 Milliarde Tokens, das TGE ist auf den 25. August terminiert. Die zuvor angesammelten XP-, AP- und MP-Points kannst du dann auch einlösen. Außerdem liegt die DeFiSafety-Bewertung bei 93% – auf einem Niveau wie Aave V3; das ist in DeFi eine hohe Punktzahl.
Ich sage nicht, dass es garantiert klappt. Der Markt für Fixzins ist im traditionellen Finanzwesen bereits ein reifer Bereich, und in DeFi fehlt dort tatsächlich ein wichtiges Puzzleteil. Dass etwas fehlt, heißt aber nicht, dass das Ergänzen automatisch zum Sieg führt. TermMax hat mir zumindest gezeigt, in welche Richtung es gehen kann, um „Planbarkeit“ zurück on-chain zu bringen: Du weißt im Moment, in dem du dir Geld leihst, wie viel du zurückzahlen musst – nicht erst am Rückzahlungstag, wenn du das Konto und die Rechnung in ihrer echten Länge siehst. Dieses beruhigende Gefühl ist in DeFi ziemlich selten.
#termmax @TermMax