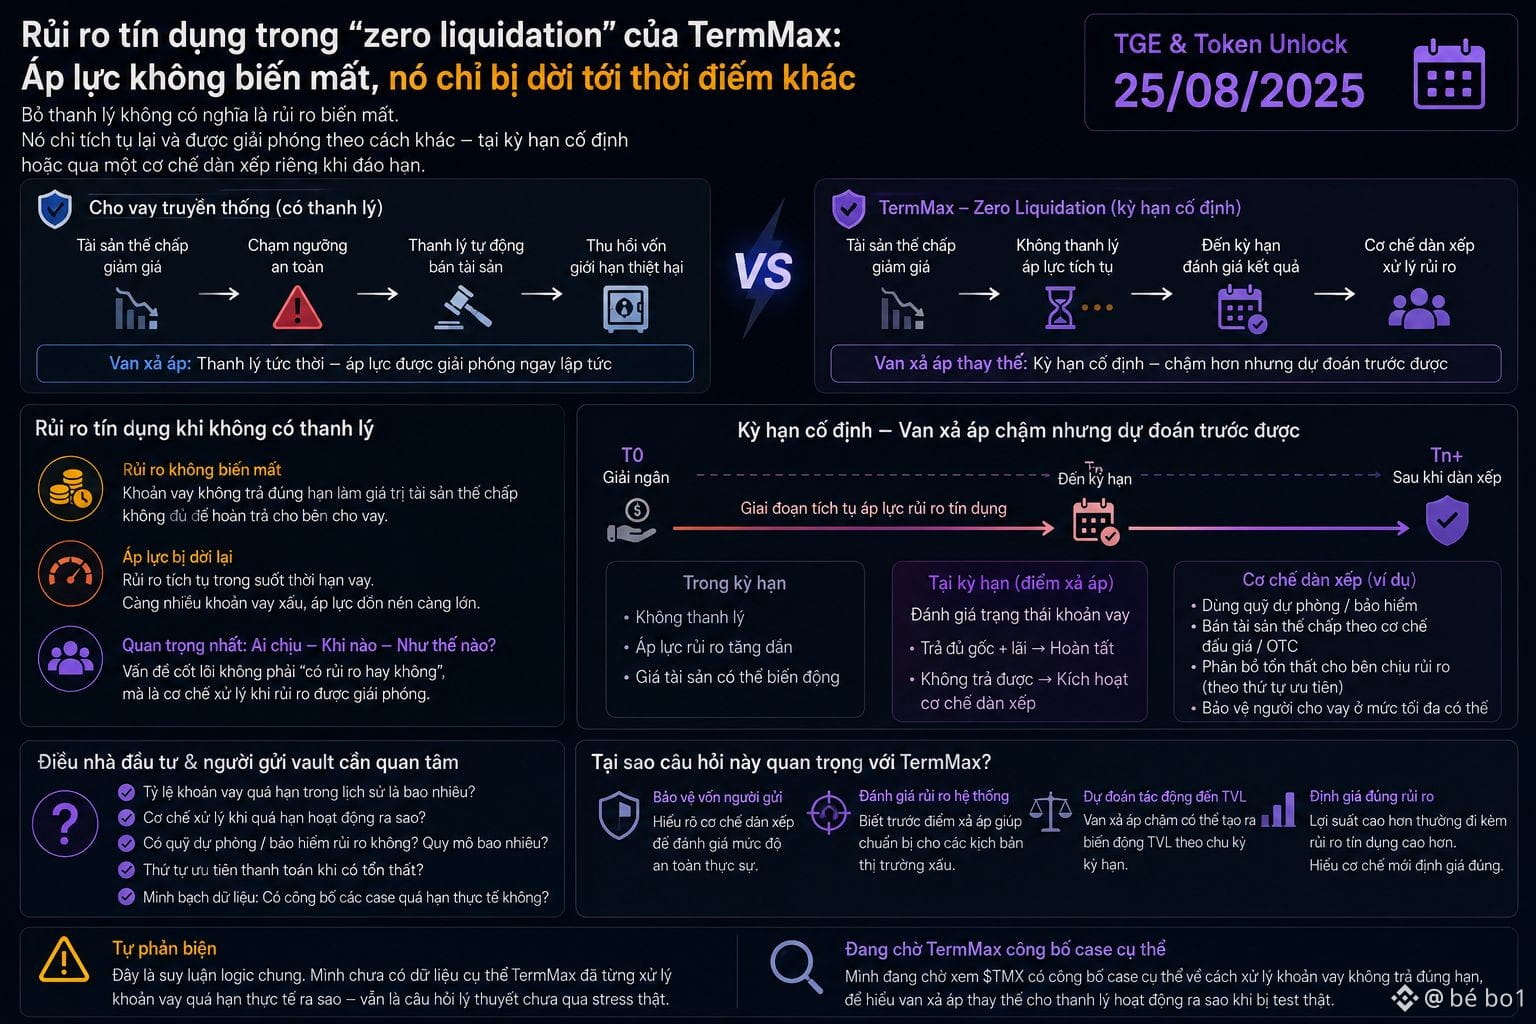
Ich habe etwas bemerkt, als ich anfing, Fragen zu stellen: Wenn das Kreditrisiko im „zero liquidation“-Mechanismus von TermMax nicht durch Liquidation verarbeitet wird, was passiert dann, wenn ein Darlehen tatsächlich nicht fristgerecht zurückgezahlt wird. Bei klassischen Krediten ist eine Liquidation das Sicherheitsventil — der Wert der Sicherheiten fällt unter ein sicheres Niveau, das System verkauft automatisch, um den Kapitalrückfluss zu sichern, und der Schaden wird auf ein vorab kalkuliertes Maß begrenzt.
Ohne dieses Sicherheitsventil verschwindet der Druck nicht; er sammelt sich irgendwo an, bis er auf andere Weise freigesetzt wird — über feste Laufzeiten oder über einen separaten Abwicklungsmechanismus bei Fälligkeit. Deshalb ist die wichtigste Frage nicht „Ist TermMax sicher?“, sondern „Wann wird der Kreditrisikodruck verschoben, und wer handelt, wenn dieser Zeitpunkt eintritt?“.
Auch ohne sofortige Liquidation kann das System sicher sein, sofern es einen ausreichend klaren Fälligkeitsmechanismus gibt, um den aufgestauten Risikoteil zu bewältigen — statt ihn still und unbegrenzt weiter anwachsen zu lassen. @TermMax mit fester Laufzeit konnte das aus dem Design heraus bereits berücksichtigt haben — die klare Laufzeit ist selbst ein anderes Sicherheitsventil, langsamer, aber vorhersehbarer als die sofortige Liquidation.
Selbst-Widerspruch: Das ist eine allgemeine logische Schlussfolgerung; ich habe keine konkreten Daten dazu, wie TermMax in der Praxis schon echte überfällige Kredite behandelt hat — es bleibt eine theoretische Frage, die noch keinen echten Stresstest bestanden hat.
Ich warte darauf zu sehen, ob TMX konkrete Fallbeispiele veröffentlicht, wie mit Darlehen umgegangen wird, die nicht fristgerecht zurückgezahlt werden, damit ich verstehe, wie das Sicherheitsventil als Ersatz für die Liquidation funktioniert, wenn es wirklich getestet wird.
#termmax $BTC $ETH
Ohne dieses Sicherheitsventil verschwindet der Druck nicht; er sammelt sich irgendwo an, bis er auf andere Weise freigesetzt wird — über feste Laufzeiten oder über einen separaten Abwicklungsmechanismus bei Fälligkeit. Deshalb ist die wichtigste Frage nicht „Ist TermMax sicher?“, sondern „Wann wird der Kreditrisikodruck verschoben, und wer handelt, wenn dieser Zeitpunkt eintritt?“.
Auch ohne sofortige Liquidation kann das System sicher sein, sofern es einen ausreichend klaren Fälligkeitsmechanismus gibt, um den aufgestauten Risikoteil zu bewältigen — statt ihn still und unbegrenzt weiter anwachsen zu lassen. @TermMax mit fester Laufzeit konnte das aus dem Design heraus bereits berücksichtigt haben — die klare Laufzeit ist selbst ein anderes Sicherheitsventil, langsamer, aber vorhersehbarer als die sofortige Liquidation.
Selbst-Widerspruch: Das ist eine allgemeine logische Schlussfolgerung; ich habe keine konkreten Daten dazu, wie TermMax in der Praxis schon echte überfällige Kredite behandelt hat — es bleibt eine theoretische Frage, die noch keinen echten Stresstest bestanden hat.
Ich warte darauf zu sehen, ob TMX konkrete Fallbeispiele veröffentlicht, wie mit Darlehen umgegangen wird, die nicht fristgerecht zurückgezahlt werden, damit ich verstehe, wie das Sicherheitsventil als Ersatz für die Liquidation funktioniert, wenn es wirklich getestet wird.
#termmax $BTC $ETH