Ich habe die TermMax-Dokumentation durchgesehen, um zu verstehen, wie dort mit gehebelten Positionen umgegangen wird, und dabei ist mir ein Detail aufgefallen: Der Gearing Token ist kein ERC-20-Token wie alles andere im System.
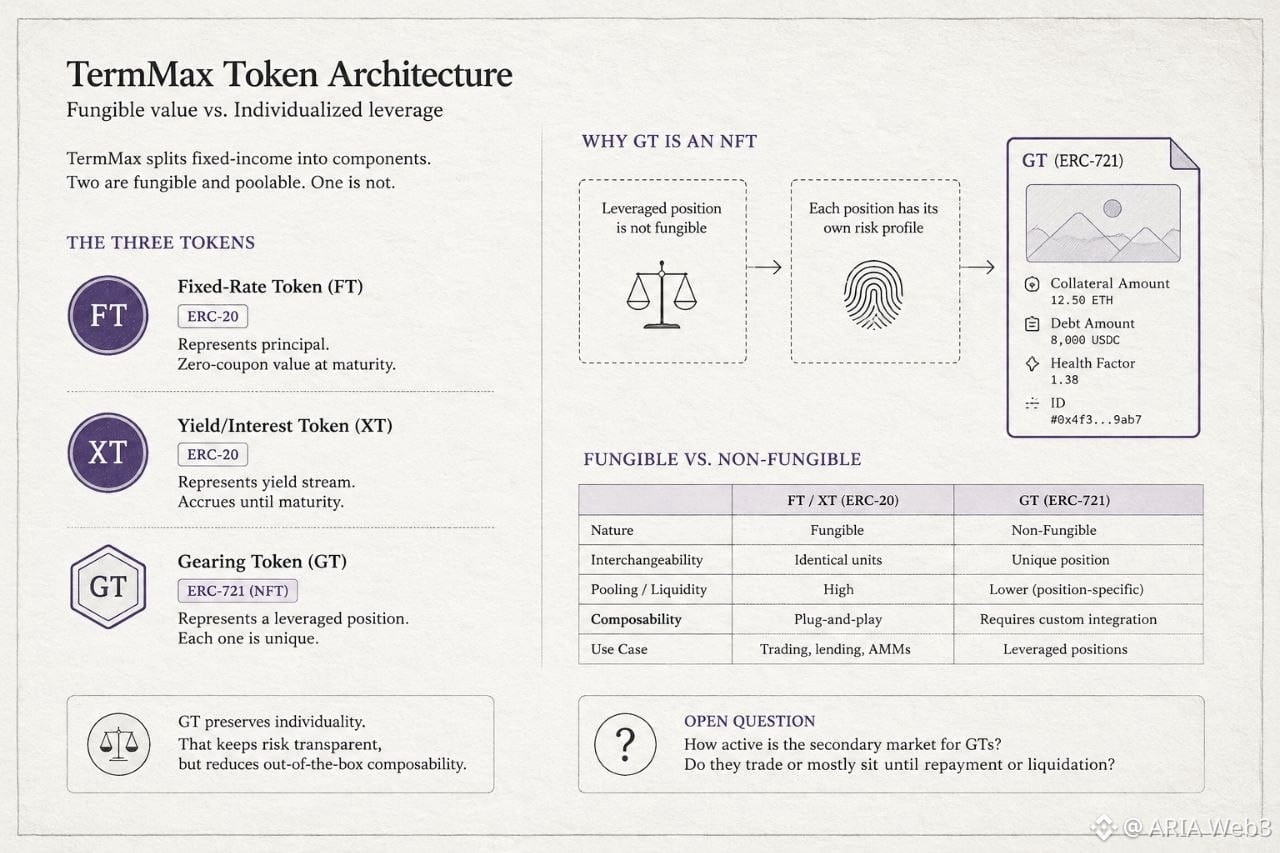
Ich nahm an, dass alle drei TermMax-Token – FT, XT und GT – demselben Standard folgen würden, da auf der Einführungsseite fast austauschbar von „Gearing Token- und Fixed-rate-Token-Handel“ die Rede ist, als wären sie nur unterschiedliche Varianten desselben handelbaren Vermögenswerts. Nachdem ich die Dokumentationsseite zu den Token-Komponenten geprüft hatte, erwies sich diese Annahme als falsch. FT und XT sind beide ERC-20-Token und repräsentieren Kapital beziehungsweise Zinsen als fungible, poolbare Werte. GT hingegen ist ein ERC-721-NFT. Jeder einzelne verkörpert eine bestimmte Menge an Sicherheiten, eine bestimmte Schuld und seinen eigenen Gesundheitsfaktor als Metadaten.
Was mich überraschte, war der Grund dafür. Eine gehebelte Position ist eigentlich kein fungibler Anspruch – zwei GTs mit demselben Nennwert könnten unterschiedliche Besicherungsquoten oder Liquidationsrisiken aufweisen. Als NFT bleibt diese Individualität erhalten, statt in einem gemeinsamen Pool verwässert zu werden. Der Nachteil ist die Zusammensetzbarkeit. Fungible Token lassen sich leichter in andere Protokolle einbinden; NFTs erfordern von allen, die auf TermMax aufbauen, mehr individuelle Integrationsarbeit.
Ich bin mir noch nicht sicher, wie sich das auf die Liquidität der GT-Positionen auf dem Sekundärmarkt auswirkt. Hat sich jemand damit beschäftigt, ob GTs aktiv gehandelt werden oder meist einfach liegen bleiben, bis sie zurückgezahlt oder liquidiert werden? @TermMax #termmax