


Von | Red-Canteen-Net (Hongcanwang) Guo Jiaxiang
Redaktion | Jingxue
2013 eröffnete Cha Yan Yue Se in Changsha ihren ersten Laden. Mit dem Boom der Branche der neuen Teedrinks entwickelte sie sich nach und nach zu einem typischen Konsum-Symbol für Changsha. Viele Verbraucher von außerhalb kamen extra nach Changsha, um es zu besuchen und abzulichten.
In jenen Jahren wartete der Markt darauf, dass sie Hunan verlässt.
Aber Cha Yan Yue Se in Changsha, „hingerufen“ heißt hier: seit sieben oder acht Jahren – bis 2020. Erst dann schaffte sie den Sprung aus Hunan hinaus und eröffnete in Wuhan den ersten Store. Von Wuhan nach Chongqing und weiter nach Nanjing, Wuxi – das Expansionstempo von Cha Yan Yue Se blieb stets zurückhaltend. Im chinesischen Trend der neuen Teedrinks ist sie sogar eher langsam.
Doch in diesem Jahr hat diese „langsame“ Firma plötzlich angefangen zu beschleunigen.
Von der Eröffnung in Shenzhen im April bis zur offiziellen Ankündigung für Guangzhou im Juli liegen nur 99 Tage dazwischen. Und genau diese beiden Städte sind die brutalsten Red Oceans der Teedrink-Konkurrenz in ganz China.
Unter den Top-5-Städten nach Anzahl von Teedrink-Läden liegt Guangzhou auf Platz 1 und Shenzhen auf Platz 2. Lokale Marken sind seit Jahren tief verwurzelt, und die führenden Marken sind vollständig präsent. Egal wie man es sieht: Das ist kein leicht zu spielender Markt.
Eine erste Generation von Internet-Stars, die einst allein durch regionale Knappheit landesweites Bewusstsein aufgebaut hatte, stürzt sich主动 in die Kernstädte mit der höchsten Intensität des Wettbewerbs. Cha Yan Yue Se verlässt gerade den Komfortbereich. Wenn es anfängt, aktiv auf die Gegner zuzugehen: Ist dann die Chance groß?
Konservative Wahl unter Red Oceans
Sehen wir uns zuerst die aktuell offiziell angekündigte Guangzhou-First-Store-Eröffnung an.
Es heißt, diese Filiale soll im Bai-e-tan Wanxiangcheng ihren Platz finden; die Eröffnung wird für Ende September erwartet. Auf die Frage nach dem Grund für den Einstieg in Guangzhou erklärte Cha Yan Yue Se: „Guangzhou ist ein Wettkampf-Hotspot für Teedrinks in ganz China. Wir wollen uns in dieses lebendige ‚Spiel der Profis‘ werfen, um zu sehen, wie es um unsere Produktstärke und Organisationsfähigkeit wirklich bestellt ist.“
Eine Red-Ocean-Situation mit der höchsten Zahl an landesweiten Filialen, einheimische Marken, die tief verzahnt sind, und etablierte auswärtige Top-Anbieter sind bereits überall da. So gesehen ist das kein Markt zum Wohlfühlen für Expansion. Aber ein Angebot voller Red Oceans ist nicht gleichbedeutend damit, dass auch die Nachfrage ein „totes Meer“ ist.
Laut Daten der Guangzhou Daily ist der Umsatz der „Getränke- und Erfrischungsgetränke-Dienstleistungen“ in Guangzhou im Jahr 2025 im Vergleich zum Vorjahr um 22,8 % gestiegen. Das ist der am schnellsten wachsende Bereich innerhalb des Gastronomiekonsums und das Wachstum liegt deutlich über dem durchschnittlichen Niveau des Einzelhandelsumsatzes für Konsumgüter der Gesellschaft.
Das bedeutet: Guangzhou ist nicht nur ein „Bestandskuchen“ für ein Nullsummen-Spiel, sondern auch ein reifer Markt, in dem sich Angebot und Nachfrage gleichzeitig ausdehnen.
Das Fundament der Nachfrage im Markt Shenzhen ist ebenfalls solide. Und in gewissem Sinne sind Guangzhou und Shenzhen auch die „Prüfsteine“ mit dem höchsten Goldgehalt der Teedrink-Branche.
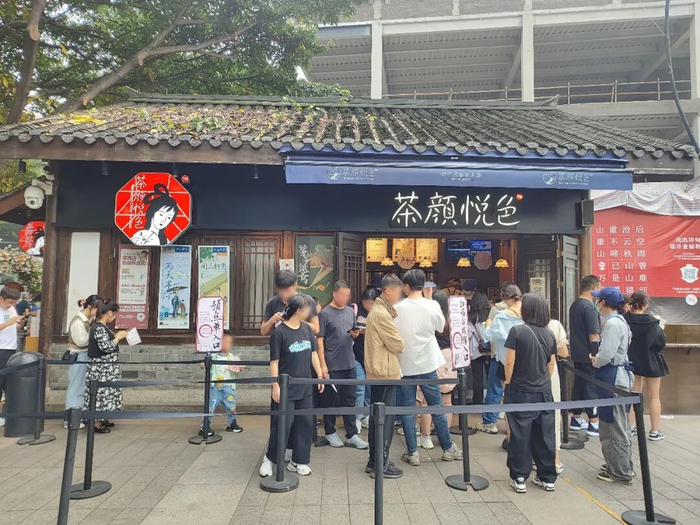
In diesen beiden Städten ist die Versorgung im Teedrink-Segment extrem reichlich: Spezialisierte Teilbereiche wie Fruchttee, Milchtee mit frischem Milcheinsatz, Zitronentee und regionale Tees haben bereits ausgereifte Akteure. Der Konsumenten hat genügend Auswahlmöglichkeiten und die Abhängigkeit von einer einzelnen Marke ist gering. Der Rückgang des „Newness“-Effekts bei Internet-Hypes ist deutlich schneller als der Informationsvorsprung, den eher „abgesunkene“ Märkte mit größerer Informationsasymmetrie bieten.
Nur in einem einzelnen Markt durch Knappheit einen Hype auszulösen ist keine große Leistung. Wenn Cha Yan Yue Se beweisen will, dass es mehr ist, bleibt nur, in einem Wettbewerbsumfeld mit ausreichender Konkurrenz und transparenter Information zu testen, ob die in Changsha aufgebaute Markenbekanntheit sich in reifen, großen High-End-Städten weitertragen lässt. Nur daraus gewonnene Schlussfolgerungen können auch landesweit allgemeingültig sein.
Außerdem: Im Januar dieses Jahres, als Cha Yan Yue Se Shenzhen-Filialen noch nicht offiziell angekündigt hatte, tauchte auf der Recruiting-Plattform bereits eine Stelle für den Leiter des Shenzhen-Lagers auf. Offensichtlich investiert diese Marke, die konsequent auf das All-Direct-Store-Modell setzt, bereits in Guangdong in Lagerhaltung und Ressourcen für das Management der Städte.
Sowohl Shenzhen als auch Guangzhou liegen in der Greater Bay Area. Der Logistikradius ist kurz, die Lieferkettenstruktur lässt sich direkt wiederverwenden, und Schwankungen im Qualitätsmanagement sowie Logistikkosten sind deutlich niedriger als beim Aufbau einer völlig neuen Provinz.
Was die Standortwahl betrifft, hat Cha Yan Yue Se auch sein eigenes Logiksystem. Nehmen wir als Beispiel den Guangzhou-First-Store: Derzeit heißt es, dass die Filiale im Bai-e-tan Wanxiangcheng liegt. Der Bai-e-tan Wanxiangcheng ist das erste Wanxiangcheng in Guangzhou. Er wird als M1-Level-Ultra-Luxus-Geschäftsprojekt positioniert und ist das städtische Flaggschiffprojekt, das China Resources in Guangzhou aufbaut. Der Plan sieht vor, dass das Einkaufszentrum Ende September eröffnet – das deckt sich weitgehend mit dem von Cha Yan Yue Se veröffentlichten Zeitpunkt für den Einstieg in Guangzhou.
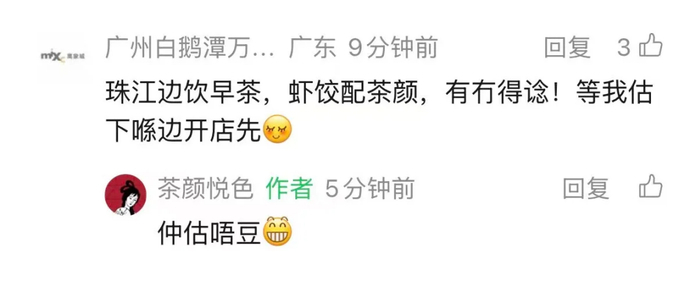
Viele Nutzer beschweren sich, dass es dort „abgelegen“ sei. Tatsächlich misst man aber mit dem Maßstab des Kern-Geschäftsviertels Tianhe den neuen Standort.
Aus betrieblicher Sicht haben die Geschäftsprojekte im Kern-Geschäftsviertel Tianhe bereits eine stabile Kundenfrequenz. Die Mieten spiegeln zudem vollständig den Wert reifer Standorte wider. Marken wie Heytea, Nai Xue de Cha, Bawang Chajiji betreiben ihre Geschäfte seit langem; erstklassige Lagen und das Konsumverhalten der Kunden sind längst entstanden. Wenn Cha Yan Yue Se in dieses Umfeld eintritt, muss es mit höheren Kosten um einen Teil der Kunden konkurrieren, deren Frequenz bereits ausreichend umgeleitet wurde.
Und der Bai-e-tan Wanxiangcheng befindet sich in der Phase der Anwerbung von Mietern. Die „First-Store“-Wirkung plus die gebündelte Freisetzung der Eröffnungsströme des Einkaufszentrums ermöglicht es Cha Yan Yue Se einerseits, die Ausgaben für die Kundengewinnung in der Anfangsphase von Guangzhou zu reduzieren. Andererseits hilft es auch, die direkteste Standortkonkurrenz in den etablierten Geschäftsvierteln von Tianhe zu umgehen.
Die tiefere Logik ist, dass Cha Yan Yue Se an das kommerzielle System von China Resources gebunden ist und dieses System repliziert.
Für Cha Yan Yue Se sind die ersten beiden Filialen in Shenzhen nacheinander in den Shenzhen-Bay-Wanxiangcheng und in das Nanshan-Wanxiang-Tiandi gegangen; danach eröffnete die Marke auch im Buji-Wanxianghui.
Drei der Geschäftsprojekte gehören alle zu oder werden von China Resources Land betrieben. Und auch der Bai-e-tan Wanxiangcheng befindet sich im selben China-Resources-Geschäfts-Ökosystem.
Wenn man kontinuierlich mehrere Projekte von China Resources betritt, hat Cha Yan Yue Se damit bereits eine Kooperationsgrundlage mit diesem kommerziellen System aufgebaut. Erfahrungen aus Filialbau, Eröffnungsabstimmung und Mall-Betrieb können dabei übernommen werden; auch die Kommunikations- und Ausführungskosten sind niedriger als bei der Suche nach neuen anderen Kooperationspartnern.
Der Wettbewerb zwischen Guangzhou und Shenzhen ist hart. Gleichzeitig wurde die Konsumnachfrage für Teedrinks schon wiederholt durch tausende von Teedrink-Filialen getestet. Für Cha Yan Yue Se ist das ein teurer, aber relativ leicht zu berechnender Markt.
Es gibt keinen Spielraum mehr, um langsamer zu werden.
„Ich bin eher pessimistisch. Entweder wir expandieren und sterben, oder wir expandieren nicht und sterben. Diese Art des Nicht-Expandierens empfinden wir als würdevoller.“ So hat Lü Liang die Zwickmühle beschrieben, in der sich Cha Yan Yue Se mit Blick auf Expansion befand.
Über einen langen Zeitraum hinweg war Cha Yan Yue Se tatsächlich eher bereit, die zweite Option zu wählen.
Doch in den letzten Jahren hat sich Cha Yan Yue Se verändert.
Am 3. August wurden in Hefei zwei Filialen von Cha Yan Yue Se gleichzeitig eröffnet. Zwei Filialen mit dem Thema Gartenfest hatten bei Warteschlangen zeitweise eine Dauer von fast 5 Stunden. Die Marke erklärte außerdem, dass sie die Anzahl der Filialen vor Jahresende vor Ort auf fünf erhöhen wolle.
Noch weiter zurück: Seit Ende Dezember 2024 sind Yi Chang, Huanggang, Changzhou, Ezhou, Yangzhou, Jingzhou, Taizhou und Nantong nach und nach in den Expansionsplan von Cha Yan Yue Se eingetreten.
So ein Rhythmus ist in der Expansionsgeschichte von Cha Yan Yue Se in den vergangenen über zehn Jahren nicht häufig zu sehen gewesen.
Nach seiner Gründung im Jahr 2013 hat es sieben Jahre gedauert, bis es über Hunan hinauskam. Nach dem Einstieg in Wuhan wartete es dann noch fast zwei Jahre, bevor die Filialen in Chongqing und Nanjing eröffnet wurden. Früher brauchte es dafür noch ein bis zwei Jahre, um eine Stadt nach der anderen zu erschließen. Jetzt beginnt man, gleichzeitig mehrere Regionen zu erschließen.
Hinter der Beschleunigung der Expansion steckt, dass der Raum, den Hunan Cha Yan Yue Se bietet, inzwischen immer begrenzter wird.
Unbestreitbar bleibt Changsha zwar der Markt mit der dichtesten Filialpräsenz von Cha Yan Yue Se und dem stärksten Markenverständnis. Gleichzeitig hat Cha Yan Yue Se die Abdeckung aller 14 Städte in Hunan inzwischen sukzessive abgeschlossen. Wenn in Hunan weiter Filialen hinzukommen sollen, bedeutet das entweder eine stärkere Dichte in den bestehenden Geschäftsvierteln oder den Einstieg in Kreismärkte mit geringerer Kapazität.
Die erste Wahl führt dazu, dass es zwischen den Filialen zu Umleitungen kommt, während die zweite Wahl wiederum nur schwer eine ausreichend hohe Umsatz-Obergrenze für ein komplett franchisiertes Direct-Store-Modell liefern kann.
Außerdem hat Cha Yan Yue Se in den vergangenen Jahren auch ständig versucht, den Markt in Changsha „dichter zu machen“.
2022 wurde Yuanyang Kaffeé eingeführt. Danach kamen Gudemo Nìng und Daye Shijiu Cha hinzu. Kaffee, Zitronentee und Low-ABV-Tees umfasstten damals nahezu die beliebtesten Richtungen in der Getränkeindustrie.
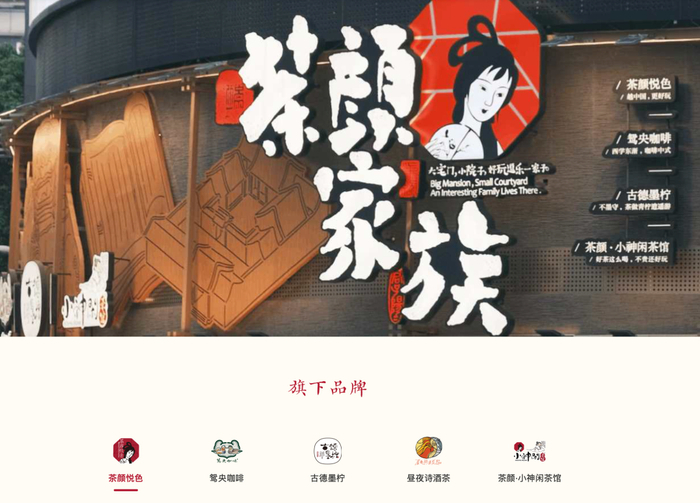
Die Submarke nutzt das Mitglieder- und Markenverkehrssystem von Cha Yan Yue Se; das Tempo beim Start ist nicht langsam. Bislang haben jedoch nur Gudemo Nìng die Marke von 100 Filialen überschritten; die Größenordnung von Yuanyang Kaffeé und Daye Shijiu Cha ist weiterhin begrenzt. Beide haben den Sprung aus dem Markt von Changsha bisher noch nicht geschafft.
Die Submarke konnte die Wachstumsaufgabe nicht übernehmen. Während die Hauptmarke in immer mehr Provinzen geht, wird das allmählich zur unausweichlichen Wahl.
Außerdem nimmt der Wettbewerb bei Teedrinks auch in der Provinz Hunan weiter zu. Marken wie Guming und Bawang Chajiji haben in den letzten Jahren ihre Point-of-Sales in Hunan immer weiter verdichtet. Ihre Expansion reicht vom Kern-Geschäftsviertel bis hin zu Stadtteil- und Kreismärkten und lenkt direkt die lokalen Konsumenten des täglichen Bedarfs ab.
Vor ein paar Jahren war „nach Changsha reisen und in die Schlange gehen, um Cha Yan Yue Se zu trinken“ noch für viele ein Standardpunkt auf der Reise-Checkliste. Die regionale Knappheit plus der Hype-Status machten Cha Yan Yue Se zu einem echten „Stadt-Spezialprodukt“. City-übergreifendes Einkaufstourismus und Anstehen-als-Service waren zeitweise normal. Doch mittlerweile, da die Standorte der Wettbewerber weiter in die Fläche vordringen, wird dieser Vorteil Schritt für Schritt ausgedünnt.
Auf Produktebene war Originalblatt-Tee einst der größte Vorteil, mit dem Cha Yan Yue Se frühzeitig seine Markenbildung aufbaute – frische Tee-Basis, frische Milch und eine Topping-Schicht aus Sahne kombiniert mit Nusskrümeln. In Kombination mit dem Benennungssystem wurde ein stark ausgeprägter chinesischer Stil verstärkt und so eine hohe Wiedererkennbarkeit am Markt geschaffen. Doch in den Jahren, in denen sie sich an Kaffee, Zitronentee und Snacks versuchten, hat sich der Markt für Originalblatt-Frischmilchtee eine neue Hauptrolle gesucht.
Der Wettbewerber Bawang Chajiji aus demselben Segment: 2025 ist die Marke an die NASDAQ gegangen. Im ersten Quartal 2026 erreichte die weltweite Größe des Filialnetzes 7.531 Standorte, darunter sind inzwischen 374 Filialen im Ausland.
Diese Marke, die erst vier Jahre später gegründet wurde als Cha Yan Yue Se, hat in Größe und Auslandsgeschäft Cha Yan Yue Se bereits überholt.
Während die Gegner aus demselben Segment unaufhörlich weiter anrennen, bleibt Cha Yan Yue Se nur weniger Zeit und weniger Raum. Das wird entsprechend immer enger.
Der Weg, der vor Cha Yan Yue Se liegt, ist nicht so leicht zu gehen.
Es gibt viele Wettbewerber in Guangzhou, und auch die Geschäfte, die ohnehin existieren, sind reichlich. Wenn ein neues Einkaufszentrum eröffnet, bringt es von sich aus einen Besucherbonus mit. In Kombination mit der „First-Store“-Wirkung der Marke ist es bei der Eröffnung fast schon unvermeidlich, dass es Schlange stehen muss.
Der eigentliche Wendepunkt ist jedoch nach dem Abklingen der Check-in-Welle: Ob die tägliche Konsumnachfrage aus der Umgebung den stabilen Betrieb der Filialen tragen kann, ist die finale Prüfung.
Dass bei Marken für neue Teedrinks eine Abweichung in der Leistung über Städte hinweg auftritt, ist nicht ungewöhnlich. A'Mǎn Shǒu zuò befand sich in Shenzhen lange in einem Zustand „eine Tasse nicht genug“. Nach dem Einstieg nach Guangzhou gab es zwar eine stabile Gesprächsbasis, aber sie erreichte nie das Ausmaß, in dem es bei anderen Marken im gleichen Größenbereich richtig durchstartete.
Auch Unterschiede in den Konsumgewohnheiten erhöhen die Hürde für den Betrieb weiter. In der Teedrink-Branche in Guangzhou ist die tägliche, bedarfsorientierte Nachfrage stärker ausgeprägt, und die Durchdringungsrate von Lieferdiensten liegt landesweit auf einem relativ hohen Niveau. Lokale Konsumenten kaufen eher in der Nähe oder bestellen online. Die Bereitschaft, extra über größere Distanzen zu einem „Tagging“-Treffen anzureisen und lange in der Schlange zu stehen, ist vergleichsweise geringer.
Cha Yan Yue Se hat in der Vergangenheit stark auf ein Offline-to-Store- und leichtes Lieferlogik gesetzt. In Changsha kann das als Teil des „Check-in-Erlebnisses“ funktionieren. In einem Markt mit stärkerem Alltagskonsum-Charakter führt es aber eher dazu, dass die Entscheidungskosten für Konsumenten steigen.
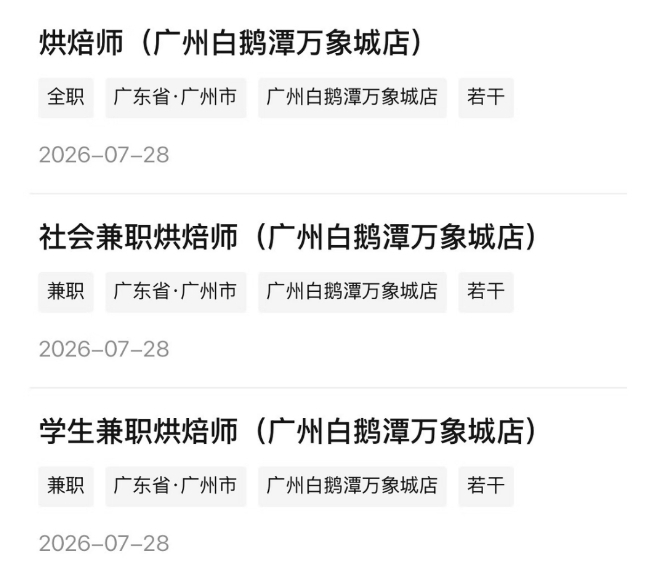
Zu beachten ist: Selbst wenn man den Bai-e-tan Wanxiangcheng wählt, der sich noch in der kommerziellen Aufbauphase befindet, kann Cha Yan Yue Se der direkten Konkurrenz nicht entgehen. Es gibt Marktgerüchte, dass Heytea im selben Projekt mit dem Lab-Store-Format einziehen wird. Aus den Informationen auf Recruiting-Plattformen geht hervor, dass entsprechende Bäckerstellen bereits Ende Juli mit der Rekrutierung begonnen haben.
Die noch tiefer liegende Herausforderung liegt im Aufbau und der Neubewertung des Markenwerts.
Der Markenaufschlag, den Cha Yan Yue Se in den frühen Jahren hatte, beruhte in großem Maße auf regionaler Knappheit. Dass Konsumenten extra hinfahren und dort ein Check-in machen, verleiht der Marke an sich zusätzlichen emotionalen Wert. Wenn landesweit die Filialen weiter ausgerollt werden, wird sich diese Knappheit weiter ausdünnen und auch die „Themen-Energie“ der Marke nimmt entsprechend ab.
Der Supply-Chain-Leitfaden von Hongcan hat beobachtet, dass in Städten wie Chongqing und Wuhan, die bereits relativ früh eingestiegen sind, die Beliebtheit der Filialen heute in unterschiedlichem Maße nachgelassen hat. Gleichzeitig basieren die wichtigsten Beststeller der Cha-Yan-Yue-Se-Marke weiterhin auf einigen wenigen Produkten aus der Gründungsphase; die Produktstruktur hat sich im Kern nicht verändert.
Wenn Originalblatt-Frischmilchtee zur gängigen Produktkategorie der Branche wird und der Unterschiedsvorteil auf der Produktseite weiter zusammenschrumpft, kann die Marke langfristige Schutzmauern kaum noch allein über die Produktform aufbauen.
Ganz zu schweigen von dem All-Direct-Store-Modell, an dem Cha Yan Yue Se stets festhielt.
Das Filial-Betriebsmodell im Kern-Geschäftsviertel von Changsha basiert auf einer hochdichten Kundenfrequenz. Das kommerzielle Gefüge in Guangzhou ist dagegen vergleichsweise zersplittert: Die Besucherströme verteilen sich auf mehrere Geschäftsviertel und Knotenpunkte des Stadtteilhandels. Wenn Cha Yan Yue Se die Reichweite bei Konsumenten erhöhen will, muss es in mehreren Bereichen weiter zusätzliche Standorte schaffen.
Im直营-Model muss die Marke alle festen Kosten wie Miete und Personal in voller Höhe selbst tragen. Die Schwierigkeit, den Break-even pro Filiale zu erreichen, ist deutlich höher als bei Franchise-Marken. Wenn die Anzahl der Filialen nicht hoch genug kommt, können sich die Kosten für lokale Lagerung und Managementteam nicht schnell genug verteilen; das Tempo beim Ausbau gerät leicht in eine passive Lage.
Für Cha Yan Yue Se ist die Hürde in Guangzhou nie nur die Frage, wie viel Eröffnungs-„Lärm“ erzeugt werden kann. Es geht darum, wie stark die echte Überlebensfähigkeit der Marke ist, nachdem sie die Grundlage von Changsha verlassen hat. Die Internationalisierung von Cha Yan Yue Se hat keinen Rückweg mehr. Dieses „Spiel der Profis“ in Guangzhou ist sowohl eine Passage, die sie zwangsläufig durchlaufen muss, als auch der entscheidende Test dafür, ob ihr Modell die regionale Basis verlassen kann.