


Text | RedCan Network, Guo Jia Ge
Redaktion | Jing Xue
2013 eröffnete Cha Yan Yue Se in Changsha die erste Filiale. Mit dem Aufschwung der New-Tea-Drink-Branche entwickelte sie sich nach und nach zu einem repräsentativen Konsum-Symbol für Changsha. Viele auswärtige Verbraucher kamen sogar eigens nach Changsha, um dort „einzuchecken“.
In jenen Jahren wartete der Markt alle darauf, dass es aus Hunan herauskommt.
Doch Cha Yan Yue Se blieb in Changsha mit einem „赖“ gleich mehrere Jahre—sieben oder acht Jahre lang, bis 2020. Erst dann verließ es Hunan und eröffnete in Wuhan die erste Filiale. Von Wuhan nach Chongqing und weiter nach Nanjing und Wuxi blieb die Expansion von Cha Yan Yue Se stets verhalten. In der New-Tea-Drink-Branche in China gilt es sogar als eher langsam.
Doch in diesem Jahr hat dieses „langsame Unternehmen“ plötzlich angefangen, zu beschleunigen.
Von der Eröffnung im April in Shenzhen bis zur offiziellen Ankündigung für Guangzhou im Juli lagen gerade einmal 99 Tage dazwischen. Und diese beiden Städte sind genau die heftigsten „Red Oceans“ im landesweiten Teedrink-Wettbewerb.
Unter den Städten, die landesweit bei der Anzahl der Teeläden in den Top 5 liegen, ist Guangzhou Platz 1 und Shenzhen Platz 2. Lokale Marken sind seit vielen Jahren tief verwurzelt, und die Top-Marken sind ohnehin alle bereits vor Ort. Wie man es auch betrachtet: Das ist kein Markt, den man sich „leicht“ erschließt.
Ein erster Generation-Netzphänomen, das einst seine landesweite Bekanntheit über regionale Knappheit aufgebaut hat, dringt proaktiv in die Phase mit der höchsten Konkurrenzintensität in den Kernstädten ein – Cha Yan Yue Se verlässt gerade den Komfortbereich. Wenn es beginnt, aktiv auf Gegner zuzugehen: Sind die Chancen groß?
Die konservative Wahl unterhalb des Red Oceans
Schauen wir zuerst auf die neu offiziell angekündigte Guangzhou-First-Store-Filiale.
Es heißt, dieser Laden soll im Bai’e-tan-Wanshi-ang-City landen, und die Eröffnung werde voraussichtlich Ende September erfolgen. Auf die Frage nach dem Grund für den Einstieg in Guangzhou antwortete Cha Yan Yue Se: „Guangzhou ist ein Top-Wettbewerbs-Hotspot für Teedrinks. Wir wollen uns in diese laute ‚High-Level-Wettkampfzone‘ hineinwerfen, um zu sehen, wie stark unsere Produktkompetenz und Organisationsfähigkeit wirklich sind.“
Der Red Ocean mit den meisten Filialen landesweit ist verwoben mit lokalen Marken; die ausländischen Top-Spieler sind alle bereits da. Wie man es auch betrachtet: Das ist kein komfortabler Bereich für Expansion. Doch ein Angebots-Red-Ocean bedeutet nicht automatisch einen Nachfragesee aus dem Stillstand.
Laut Daten der Guangzhou Daily ist der Umsatz der Kategorie „Getränke und Dienstleistungen für kalte Getränke“ in Guangzhou 2025 im Vergleich zum Vorjahr um 22,8% gestiegen. Damit ist es der am schnellsten wachsende Bereich im Gastronomie-Konsum – deutlich schneller als der Durchschnitt der Einzelhandelsumsätze insgesamt.
Das bedeutet: Guangzhou ist nicht nur ein aus einem Nullsummenspiel bestehender Kuchen aus bestehendem Angebot, sondern ein reifer Markt, in dem sowohl Angebot als auch Nachfrage gleichzeitig wachsen.
Auch der grundlegende Bedarf im Shenzhen-Markt ist solide. In gewissem Sinne sind Guangzhou und Shenzhen zudem die wertvollsten „Brand-Testfelder“ für den Teedrink-Markt.
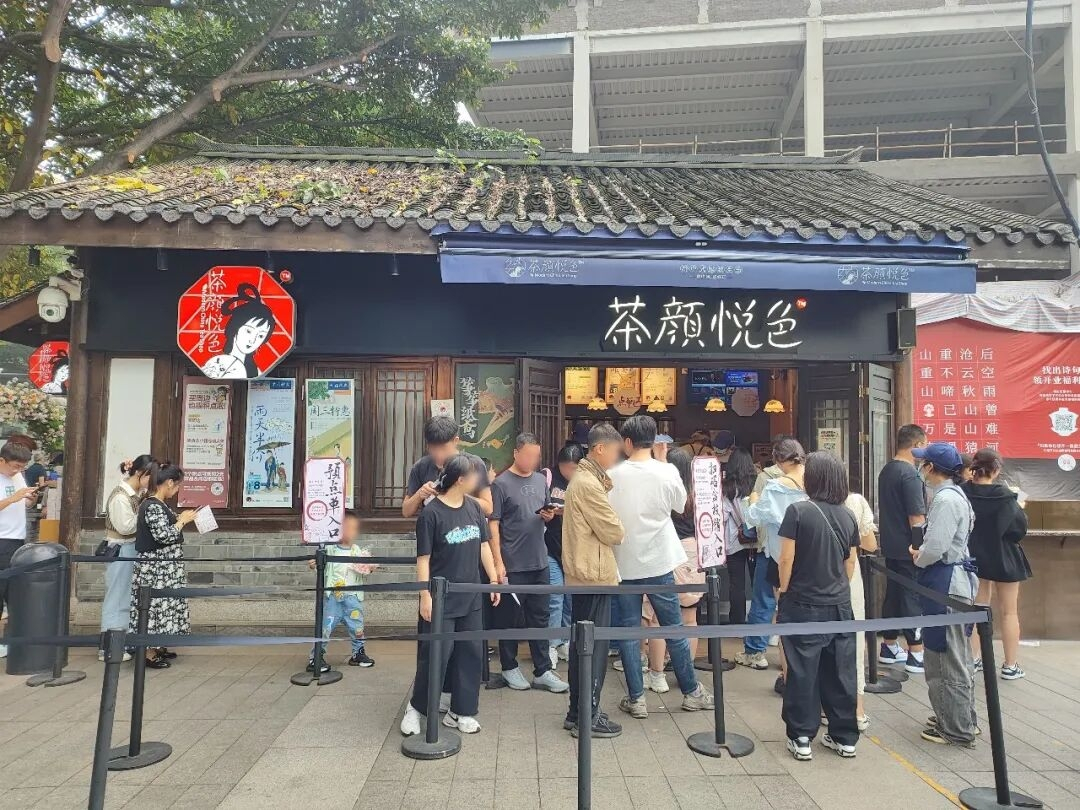
Das Angebot an Teedrink-Kategorien in diesen beiden Städten ist extrem reichlich. Es gibt für verschiedene Teilsegmente bereits etablierte Akteure, etwa Fruchttee, Frischmilchtee, Zitronentee und regionalspezifische Teedrinks. Der Spielraum für Verbraucher ist groß, die Abhängigkeit von einer einzelnen Marke ist gering. Die Abklinggeschwindigkeit des „Netzphänomen-/Frische“-Effekts ist wesentlich schneller als in den Deich-Abwärtsmärkten, in denen der Informationsvorsprung größer ist.
In einem einzelnen Markt allein aufgrund von Knappheit „explosiv“ zu werden, ist keine besondere Fähigkeit. Um zu beweisen, dass man selbst mehr ist, muss Cha Yan Yue Se in einem Markt mit starkem Wettbewerb und transparenter Information prüfen, ob sich die in Changsha aufgebaute Bekanntheit in reifen High-Tier-Städten fortsetzen lässt und daraus lässt sich nur ein Fazit ableiten, das auch deutschlandweit (bzw. landesweit) allgemein gültig ist.
Außerdem tauchte bereits im Januar dieses Jahres auf der Rekrutierungsplattform eine Stelle für einen Leiter des Shenzhen-Lagers auf, obwohl Cha Yan Yue Se zu diesem Zeitpunkt Shenzhen-Filialen noch nicht offiziell angekündigt hatte. Offensichtlich hat diese konsequent auf Full Direct Stores setzende Marke in Guangdong bereits Lager- und Ressourcen für das Stadtmanagement investiert.
Sowohl Shenzhen als auch Guangzhou gehören zur Greater Bay Area. Die Transportdistanz ist kurz, das Lieferketten-System kann direkt wiederverwendet werden, und Schwankungen bei der Qualitätskontrolle sowie die Logistikkosten sind deutlich geringer als bei der Erschließung eines völlig neuen Provinzmarkts.
Was den Standort betrifft, hat Cha Yan Yue Se ebenfalls ein eigenes Set an Logik. Nehmen wir als Beispiel die Guangzhou-First-Store-Filiale: Derzeit heißt es, der Laden befinde sich im Bai’e-tan-Wanshi-ang-City. Bai’e-tan-Wanshi-ang-City ist das erste Wanshi-ang-City in Guangzhou. Es wird als ein M1-Level Luxuskomplex eingeordnet und ist zugleich das städtische Flaggschiffprojekt von China Resources, das in Guangzhou entwickelt wird. Der Einkaufszentrum-Plan sieht eine Eröffnung Ende September vor, was zeitlich nahezu mit der von Cha Yan Yue Se veröffentlichten Eröffnungszeit in Guangzhou zusammenfällt.
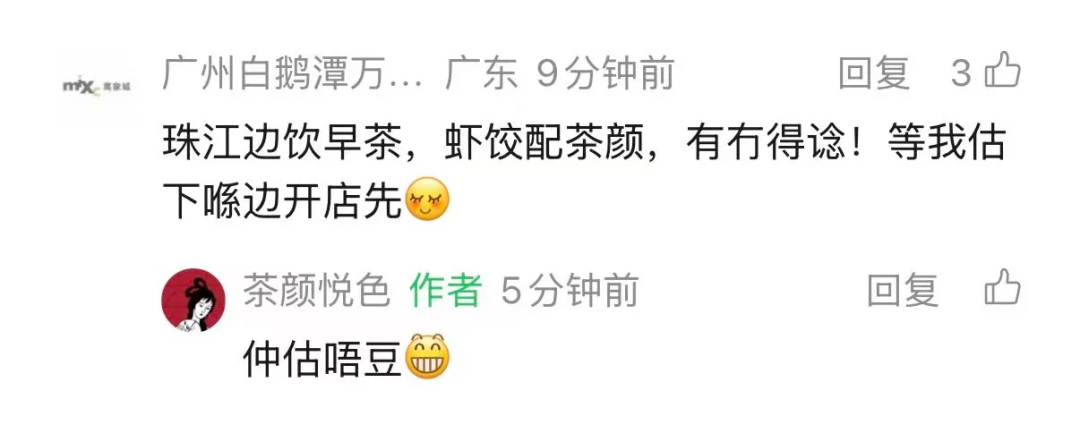
Viele Nutzer beklagen, dass der Ort dort „abseits liegt“; eigentlich wird aber mit dem Maßstab des Kern-Geschäftsviertels Tianhe gemessen.
Aus Sicht des Betriebs haben die kommerziellen Projekte im Kernbereich des Tianhe-Geschäftsviertels bereits stabile Besucherzahlen, und die Mieten spiegeln den Wert reifer Lagen vollständig wider. Marken wie HeyTea, Nai Xue’s Tea und Bawang Cha Ji werden seit Langem betrieben; hochwertige Standorte und die Konsumgewohnheiten der Verbraucher haben sich früh herausgebildet. Wenn Cha Yan Yue Se dort einzieht, muss es mit höheren Kosten eine bestimmte Menge an Kunden umwerben, die bereits weitgehend aufgesplittet wurden.
Und Bai’e-tan-Wanshi-ang-City befindet sich noch in der Phase der Eröffnungsplanung und Investorensuche. Der Eröffnungseffekt des ersten Stores und der gebündelte Abfluss von Besucherströmen bei der Eröffnung des Einkaufszentrums konzentrieren sich. Dadurch kann Cha Yan Yue Se einerseits die Ausgaben für die Neukundengewinnung in der Anfangsphase in Guangzhou reduzieren und andererseits helfen, die direktesten Standortkonkurrenzen mit den etablierten Tianhe-Geschäftsvierteln zu umgehen.
Noch tiefer liegt die Logik darin, dass Cha Yan Yue Se an das kommerzielle Ökosystem von China Resources Business angebunden ist und dieses Modell repliziert.
Die ersten beiden Filialen, die Cha Yan Yue Se in Shenzhen eröffnet hat, gingen jeweils in das Shenzhen Bay Wanshi-ang-City und ins Nanshan Wanshi-ang Tiandi. Danach wurde noch eine Filiale im Buji Wanshi-ang-Hui eröffnet.
Alle drei kommerziellen Projekte gehören zu oder werden von China Resources Land betrieben. Auch Bai’e-tan-Wanshi-ang-City liegt innerhalb des China-Resources-Geschäfts-Ökosystems.
Bei mehreren aufeinanderfolgenden China-Resources-Projekten ist mit Cha Yan Yue Se bereits eine Kooperationsgrundlage für dieses kommerzielle System entstanden. Erfahrungen zu Filialprojekten, Eröffnungsabstimmung und dem Betrieb der Einkaufszentren können weitgehend übernommen werden, und auch Kommunikations- und Umsetzungsaufwände sind niedriger als bei der Suche nach neuen anderen kommerziellen Kooperationspartnern.
In Guangzhou und Shenzhen ist der Wettbewerb zwar heftig, aber die Konsumnachfrage wurde auch über Zehntausende von Teeläden hinweg immer wieder aufs Neue bestätigt. Für Cha Yan Yue Se ist das daher ein zwar teurer, aber relativ leicht berechenbarer Markt.
Es gibt keinen Platz mehr, um weiter langsam zu machen
„Ich bin eher pessimistisch. Entweder bringt die Expansion einen um, oder man bringt sich um, wenn man nicht expandiert. So zu sterben, weil man nicht expandiert, finden wir hat etwas Würde.“ So beschrieb Lü Liang die Dilemmata von Cha Yan Yue Se beim Thema Expansion.
Über lange Zeit hinweg war Cha Yan Yue Se tatsächlich mehr bereit, die zweite Option zu wählen.
Doch in den letzten Jahren hat sich Cha Yan Yue Se verändert.
Am 3. August haben Cha Yan Yue Se in Hefei zwei Filialen gleichzeitig eröffnet. Bei den beiden Themenfilialen im Rahmen von „Yóu Yuán Huì“ lag die Wartedauer zeitweise bei fast 5 Stunden. Die Marke gab außerdem an, dass sie die Anzahl der Filialen vor Jahresende vor Ort auf 5 erhöhen will.
Noch weiter zurück: Seit Ende Dezember 2024 sind Yichang, Huanggang, Changzhou, Ezhou, Yangzhou, Jingzhou und Taizhou sowie Nantong bereits nach und nach in das Expansionsgebiet von Cha Yan Yue Se eingestiegen.
So ein Tempo ist in der Expansionsgeschichte von Cha Yan Yue Se über mehr als zehn Jahre hinweg nicht allzu häufig zu sehen.
Nachdem es 2013 gegründet wurde, dauerte es 7 Jahre, bis das Unternehmen Hunan verlassen konnte. Nach dem Einstieg in Wuhan brauchte es dann noch fast zwei Jahre, bis die Filialen in Chongqing und Nanjing eröffnet wurden. Früher brauchte man ein bis zwei Jahre, um eine Stadt voranzutreiben; jetzt beginnt man, mehrere Regionen gleichzeitig zu erschließen.
Dass die Expansion beschleunigt wird, liegt auch daran, dass der von Hunan für Cha Yan Yue Se bereitgestellte Spielraum inzwischen immer begrenzter wird.
Nicht abzustreiten ist, dass Changsha weiterhin der dichteste Markt für Filialen von Cha Yan Yue Se und die stärkste Markenbekanntheit ist. Aber Cha Yan Yue Se hat mittlerweile alle 14 Städte in Hunan abgedeckt. Wenn man in Hunan weiterhin Filialen zusätzlich eröffnen will, heißt das: Entweder man verdichtet die Standorte in bestehenden Geschäftsvierteln oder man geht in Bezirke/County-Märkte mit kleinerer Kapazität.
Die erstere Option führt dazu, dass die Filialen sich gegenseitig Kunden abgrenzen; die letztere Option ist wiederum schwer, um der Full-Directly-Store-Only-Strategie eine ausreichend hohe Umsatzobergrenze zu bieten.
Außerdem hat Cha Yan Yue Se in den vergangenen Jahren auch immer versucht, den Markt von Changsha noch „dicker“ zu machen.
2022 brachte Cha Yan Yue Se Yuanyang Coffee auf den Markt. Danach folgten Gudemo Ning und Zhǔyè Shijiǔ Chá. Kaffee, Zitronentee und alkoholarme Tee-Getränke decken fast alle damals beliebtesten Richtungen der Getränkebranche ab.
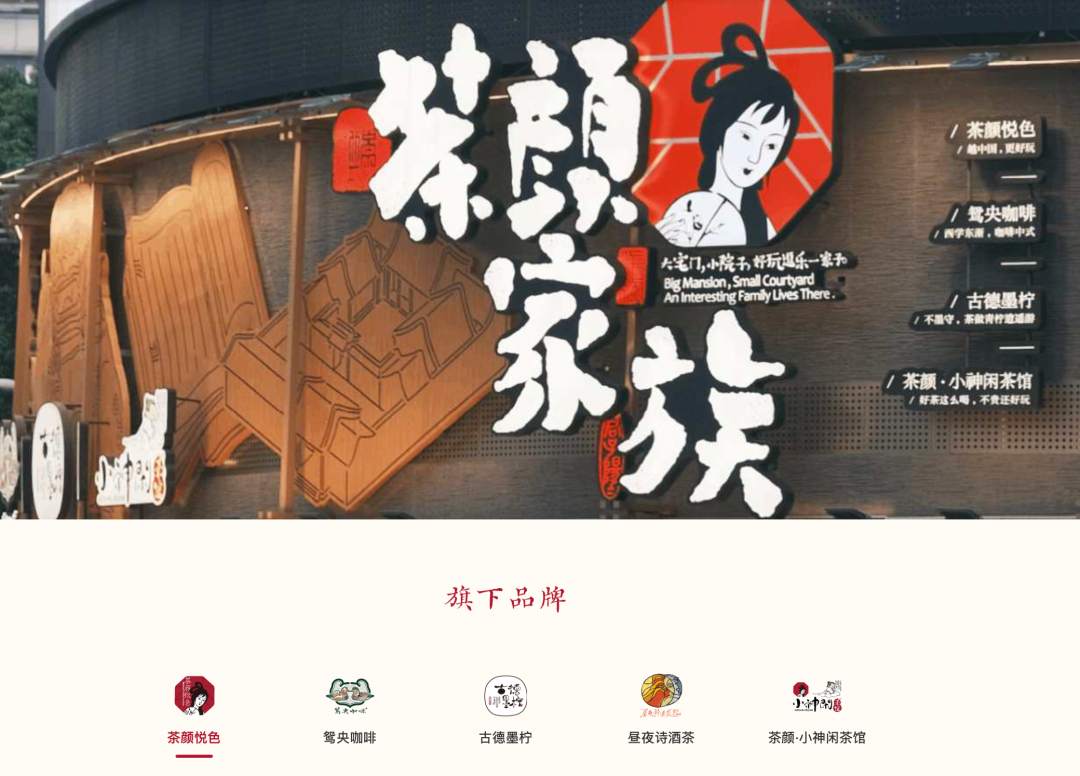
Die Submarke nutzt das Mitglieder- und Marken-Flow-System von Cha Yan Yue Se; das Tempo beim Start ist nicht langsam. Bislang haben jedoch nur Gudemo Ning die Marke von 100 Filialen überschritten, während Yuanyang Coffee und Zhǔyè Shijiǔ Chá in ihrer Größe weiterhin begrenzt sind. Bis heute haben die drei es noch nicht geschafft, aus dem Markt von Changsha herauszukommen.
Da die Submarke die Wachstumsaufgaben nicht übernehmen konnte und die Hauptmarke in immer mehr Provinzen vordringt, wurde es schließlich zu einer unvermeidbaren Wahl.
Zudem verschärft sich auch der Teedrink-Wettbewerb in Hunan weiter. Marken wie Guming und Bawang Cha Ji erhöhen in den letzten Jahren kontinuierlich die Dichte an Standorten in Hunan. Die Expansion reicht vom Kern-Geschäftsviertel bis in Communities und County-Märkte und lenkt direkt die lokale tägliche Konsumentenschicht ab.
Vor ein paar Jahren war „nach Changsha reisen und in der Schlange einen Cha Yan Yue Se trinken“ noch für viele fester Bestandteil der Reiseplanung. Die regionale Knappheit plus der Influencer-/Netzphänomen-Bonus machten Cha Yan Yue Se zum echten „Stadt-Spezialprodukt“. Überregionale Bestellungen und das „für andere anstehen“ waren zeitweise Normalität. Doch heute, da die Konkurrenzpositionen kontinuierlich eindringen, wird dieser Vorteil Schritt für Schritt verwässert.
Auf Produktebene war Rohblatt-Tee einst der größte Vorteil, mit dem Cha Yan Yue Se frühzeitig eine Markenbildung aufbaute: heutiger „abgezapfter“ Tee-Basis, frische Milch und Sahnehaube kombiniert mit Nusskrümeln – also eine Produktform, die in Kombination mit dem Namenssystem den chinesischen Stil verstärkt und so eine hohe Wiedererkennbarkeit am Markt schafft. Doch in den Jahren, in denen man versuchte, Kaffee, Zitronentee und Snacks einzuführen, hat sich beim Markt für Rohblatt-Frischmilchtee die „Hauptrolle“ bereits verändert.
Die gleichrangige Konkurrenz, Cha Yan Yue Se-Typ? (gemeint: Bawang Cha Ji), ging 2025 an die Nasdaq; im ersten Quartal 2026 erreichte die globale Filialgröße der Marke 7.531, davon 374 im Ausland.
Diese Marke wurde 4 Jahre später als Cha Yan Yue Se gegründet und hat in Bezug auf Größe und Auslandsgeschäft Cha Yan Yue Se bereits überholt.
Die Konkurrenten im selben Segment stürmen weiterhin nach vorn; Zeit und Raum, die Cha Yan Yue Se bleibt, werden dadurch nur noch knapper.
Der Weg, der vor Cha Yan Yue Se liegt, ist nicht so leicht zu gehen.
In Guangzhou gibt es viele Wettbewerber, und auch die vorhandenen Geschäfte sind bereits reichlich. Wenn ein neues Einkaufszentrum eröffnet, bringt das von Haus aus einen Besucheransturm; kombiniert mit dem Effekt des Eröffnungs-Filialstandorts der Marke ist eine Warteschlange zur Eröffnung fast unvermeidlich.
Die eigentliche Wegscheide ist aber, ob nach dem Abklingen des Hype-Wellen-Pendels das tägliche Umfelds-Konsumverhalten die Filialen in stabiler Weise am Laufen hält – nur das ist letztlich der Test.
Dass neue Teedrink-Marken beim Auftritt über Städte hinweg Unterschiede zeigen, ist nicht ungewöhnlich. A’man Shouzuo ist in Shenzhen über lange Zeit „überfordert“ gewesen, sodass man kaum einen Becher bekam. In Guangzhou hat die Marke zwar stets stabile Themenresonanz, aber sie hat nie das Niveau an explosiver Popularität erreicht, das in derselben Größenordnung erwartet wurde.
Auch die Unterschiede in den Konsumgewohnheiten erhöhen weiter die operative Einstiegshürde. Im Teedrink-Markt von Guangzhou ist die tägliche Nachfrage nach „Must-have“-Produkten stärker ausgeprägt, und die Durchdringungsrate beim Lieferservice liegt landesweit auf einem höheren Niveau. Lokale Verbraucher kaufen eher in der Nähe oder bestellen online; die Bereitschaft, eigens über Bezirkgrenzen hinweg anzureisen und lange anzustehen, ist vergleichsweise geringer.
In der Vergangenheit setzte Cha Yan Yue Se stark auf das Offline-„Vor-Ort“-Erlebnis bei gleichzeitig leichtem Liefergeschäft. In Changsha kann das als Teil des „Abcheck“-Erlebnisses funktionieren. In Märkten mit stärkerer Alltags-Konsumrelevanz führt es dagegen eher dazu, dass die Entscheidungskosten für Verbraucher steigen.
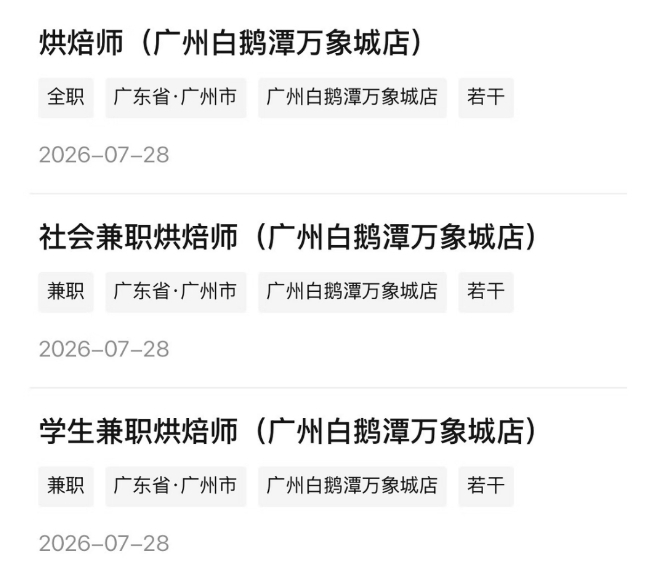
Zu beachten ist, dass selbst wenn man sich für den Business-Development-Phase befindlichen Bai’e-tan-Wanshi-ang-City entscheidet, Cha Yan Yue Se den direkten Wettbewerb nicht vermeiden kann. Gerüchten zufolge wird HeyTea in derselben Anlage als Lab-Store einziehen; laut Stellenanzeigen wurde für entsprechende Positionen als Bäcker(in) die Rekrutierung bereits Ende Juli gestartet.
Die noch tiefere Herausforderung liegt in der Neustrukturierung des Markenwerts.
Die Markenprämie von Cha Yan Yue Se in den frühen Jahren beruhte in großem Maße auf der regionalen Knappheit. Dass Konsumenten eigens zum Probieren und Abchecken anreisen, verleiht der Marke selbst zusätzlichen emotionalen Wert. Da die Filialen landesweit weiter ausgebaut werden, wird sich diese Knappheit weiter verwässern und auch die Dynamik der Markenthemen wird entsprechend zurückgehen.
Laut Beobachtungen des „Red-Restaurant Supply Chain Guide“ haben Städte, die früher in den Markt eingestiegen sind, wie Chongqing und Wuhan, heute bereits in unterschiedlichem Maß einen Rückgang in der Filial-Attraktivität erlebt. Bei Cha Yan Yue Se bleibt der Kern der Bestseller jedoch überwiegend bei einigen Produkten aus der Gründungsphase; die Produktstruktur hat sich nicht wesentlich verändert.
Wenn Rohblatt-Frischmilchtee zur branchenüblichen Standardkategorie geworden ist, schrumpft der differenzierende Vorteil auf der Produktseite weiter zusammen. Die Marke kann dann kaum noch mit der Produktform eine langfristige Schutzmauer aufbauen.
Ganz zu schweigen von dem Full-Directly-Store-Modell, das Cha Yan Yue Se stets konsequent durchzieht.
Das Filial-Betriebsmodell im Kerngeschäftsviertel von Changsha basiert auf einer sehr hohen Dichte an Kundenfrequenz. Die Geschäftslandschaft in Guangzhou ist dagegen relativ verstreut; die Besucherströme verteilen sich auf mehrere Geschäftsviertel sowie Knotenpunkte im Community-Gewerbe. Wenn Cha Yan Yue Se die Reichweite bei Verbrauchern erhöhen will, muss es in mehreren Regionen weiter Standorte hinzufügen.
Im Direktvertriebsmodell müssen außerdem feste Kosten wie Miete und Personal vollständig von der Marke getragen werden; die Herausforderung, die Gewinnschwelle pro Filiale zu erreichen, ist deutlich höher als bei Franchise-Marken. Wenn die Anzahl der Filialen nicht hoch genug wird, können die Kosten für Lagerhaltung vor Ort und das Managementteam nicht schnell auf mehr Filialen verteilt werden; der Expansionsrhythmus gerät leicht in eine passive Lage.
Für Cha Yan Yue Se geht es bei Guangzhou nie darum, wie viel Eröffnungsaufmerksamkeit die Filiale erzeugt. Die eigentliche Prüfung ist vielmehr die echte Überlebensfähigkeit der Marke – nachdem sie sich von den „Böden“ Changshas gelöst hat. Die Internationalisierung von Cha Yan Yue Se hat keinen Rückweg mehr. Dieses „High-Level-Spiel“ in Guangzhou ist sowohl die Schranke, die es sich unbedingt stellen muss, als auch der entscheidende Test, ob sich sein Modell aus dem regionalen Boden herauslösen kann.