Ich dachte früher, dass Institutionen sich von DeFi fernhalten, weil die Infrastruktur zu komplex sei.
Je genauer ich mir das Treasury-Management ansah, desto weniger überzeugend wurde diese Erklärung.
Das größte Problem ist die Unsicherheit.
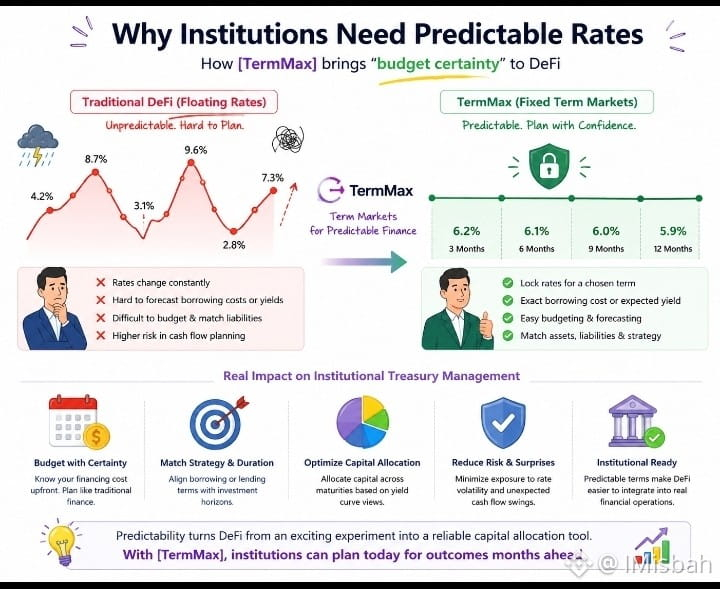
Für ein Corporate Treasury kann das Leihen zu einem variablen DeFi-Zins sich anfühlen wie die Führung eines Unternehmens, bei dem sich die Stromrechnung stündlich ändert. Man kann operieren, aber die Prognose wird zum Kopfschmerz.
Genau da hat mich [TermMax] aufmerksam gemacht.
Spannend fand ich nicht nur die Idee von „festen Zinssätzen“. Spannend ist, wie terminbasierte Märkte eine unsichere Finanzierungsgröße in etwas verwandeln können, das ein Treasury tatsächlich modellieren kann.
Statt zu fragen: „Wie hoch wird der Kredit-/Leihzins nächste Woche sein?“, kann eine Institution ihr Kapital um eine festgelegte Laufzeit und bekannte Finanzierungskonditionen strukturieren. Das macht Budgetierung, Cashflow-Planung und das Abgleichen von Verbindlichkeiten mit erwarteten Renditen deutlich praktischer. #TermMax
Und hier gibt es eine wichtige Unterscheidung.
Der traditionellen Finanzwelt ist es über Jahrzehnte gelungen, sich um planbare Finanzierungshorizonte herum zu etablieren. DeFi hat häufig auf Liquidität und kontinuierliches Neukalkulieren optimiert. Das sind starke Funktionen, aber sie passen nicht immer dazu, wie eine Institution Kapital einsetzen will.
@TermMax lässt mich fragen, ob terminbasiertes DeFi weniger darum geht, Geldmärkte zu ersetzen, und mehr darum, ein fehlendes Puzzleteil im On-Chain-Capital-Management zu füllen.
Ein DAO-Treasury, das sechs Monate im Voraus plant, braucht nicht unbedingt jeden Tag die höchste variable Rendite. Manchmal muss es wissen, wie die Zahlen aussehen werden, wenn die Tabelle am Montag wieder zurück ist.
Die spannende Frage ist nun, ob planbare On-Chain-Finanzierungen verlässlich genug werden können, damit Institutionen darauf basierende Treasury-Strategien aufbauen können – nicht nur, um damit zu experimentieren.