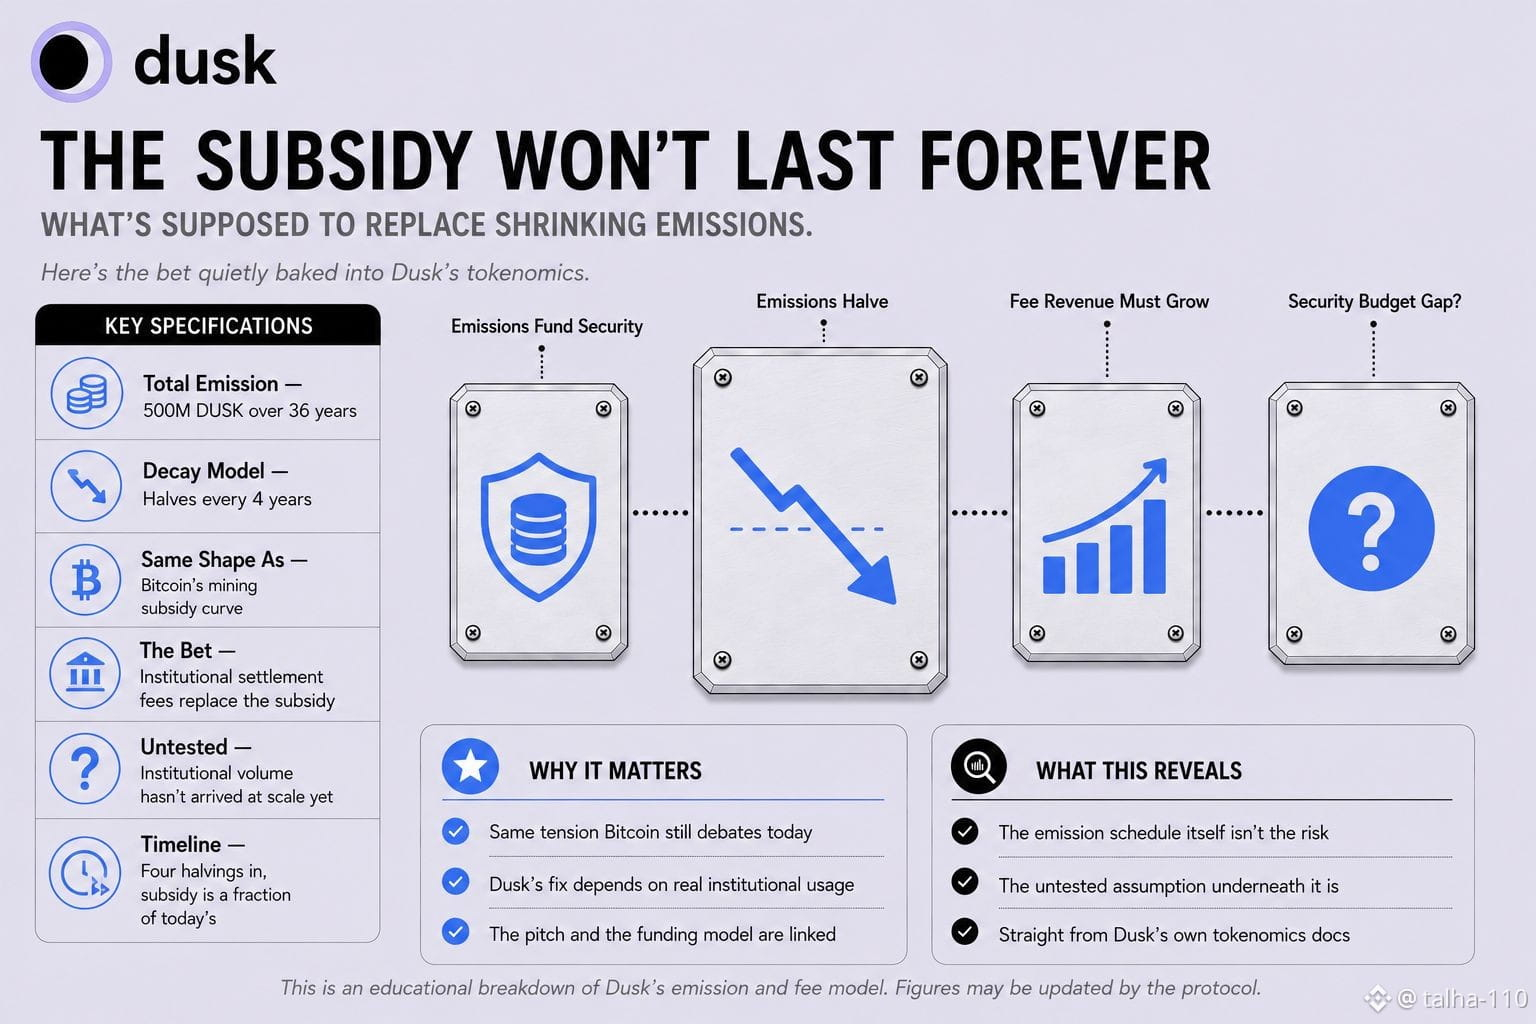
Die Staking-Rewards von Dusk folgen einer geometrischen Abklingkurve: Die Emissionen halbieren sich alle vier Jahre. Dieses sogenannte Halving-Pattern entspricht dem, dem auch Bitcoins Mining-Reward folgt. Dabei verteilt sich ein fester Budgetrahmen von 500 Millionen DUSK über 36 Jahre – aufbauend auf den weiteren 500 Millionen, die bereits vor dem Mainnet existierten. Diese Einzelheit ist an sich nicht überraschend; viele Netzwerke drosseln ihre Emissionen. Spannender ist, was die Finanzierung ersetzen soll, sobald sie weit genug geschrumpft ist.
Bei Bitcoin wird genau dieses Problem ständig diskutiert: Miner benötigen irgendwann Transaktionsgebühren, um die Blocksubsidy vollständig zu ersetzen – und ob allein die Gebühreneinnahmen ausreichen, um genug Sicherheit zu gewährleisten, ist seit Jahrzehnten umstritten. Dusk läuft in eine strukturell ähnliche Lage hinein. Der Unterschied ist jedoch, dass das gesamte Versprechen darauf beruht, Infrastruktur für regulierte finanzielle Abwicklung zu werden: tokenisierte Wertpapiere, institutionelle RWA- (Real-World-Assets-)Flows – also die Art von Nutzung, die realen Gebührenumsatz erzeugen soll, gerade weil es sich um echte Finanzaktivität handelt, nicht um spekulativen Handel.
Damit ist in die Tokenomics eine implizite Wette eingebaut. In der Frühphase tragen Emissionen den Großteil des Gewichts dabei, Prüfer bzw. Provisioner zu bezahlen, um das Netzwerk abzusichern. Nach vier Halvings, also in 16 Jahren, ist dieses Subsidy nur noch ein Bruchteil dessen, was es am Anfang war. Die Gas Fees aus tatsächlichen Abwicklungsaktivitäten sollen dann groß genug gewachsen sein, um die Lücke zu schließen.
Niemand weiß bislang, ob institutionelles Transaktionsvolumen in der real erwarteten Größenordnung tatsächlich Gebührenumsatz erzeugt – weil die Institutionen, für die dieses Netzwerk gedacht ist, in dieser Hinsicht bislang größtenteils noch nicht in nennenswertem Umfang als Volumen in Erscheinung getreten sind. Das Emissionsschema ist nicht das Risiko. Das Risiko liegt in der still mit eingebauten Annahme, dass die Abwicklung realer Vermögenswerte irgendwann genügend Gebühreneinnahmen erzeugen wird, um ein schrumpfendes Subsidy zu ersetzen – und genau das ist der Teil, der bislang nicht wirklich getestet wurde.
$DUSK #dusk @Dusk
$HEMI
$CYS
Bei Bitcoin wird genau dieses Problem ständig diskutiert: Miner benötigen irgendwann Transaktionsgebühren, um die Blocksubsidy vollständig zu ersetzen – und ob allein die Gebühreneinnahmen ausreichen, um genug Sicherheit zu gewährleisten, ist seit Jahrzehnten umstritten. Dusk läuft in eine strukturell ähnliche Lage hinein. Der Unterschied ist jedoch, dass das gesamte Versprechen darauf beruht, Infrastruktur für regulierte finanzielle Abwicklung zu werden: tokenisierte Wertpapiere, institutionelle RWA- (Real-World-Assets-)Flows – also die Art von Nutzung, die realen Gebührenumsatz erzeugen soll, gerade weil es sich um echte Finanzaktivität handelt, nicht um spekulativen Handel.
Damit ist in die Tokenomics eine implizite Wette eingebaut. In der Frühphase tragen Emissionen den Großteil des Gewichts dabei, Prüfer bzw. Provisioner zu bezahlen, um das Netzwerk abzusichern. Nach vier Halvings, also in 16 Jahren, ist dieses Subsidy nur noch ein Bruchteil dessen, was es am Anfang war. Die Gas Fees aus tatsächlichen Abwicklungsaktivitäten sollen dann groß genug gewachsen sein, um die Lücke zu schließen.
Niemand weiß bislang, ob institutionelles Transaktionsvolumen in der real erwarteten Größenordnung tatsächlich Gebührenumsatz erzeugt – weil die Institutionen, für die dieses Netzwerk gedacht ist, in dieser Hinsicht bislang größtenteils noch nicht in nennenswertem Umfang als Volumen in Erscheinung getreten sind. Das Emissionsschema ist nicht das Risiko. Das Risiko liegt in der still mit eingebauten Annahme, dass die Abwicklung realer Vermögenswerte irgendwann genügend Gebühreneinnahmen erzeugen wird, um ein schrumpfendes Subsidy zu ersetzen – und genau das ist der Teil, der bislang nicht wirklich getestet wurde.
$DUSK #dusk @Dusk
$HEMI
$CYS