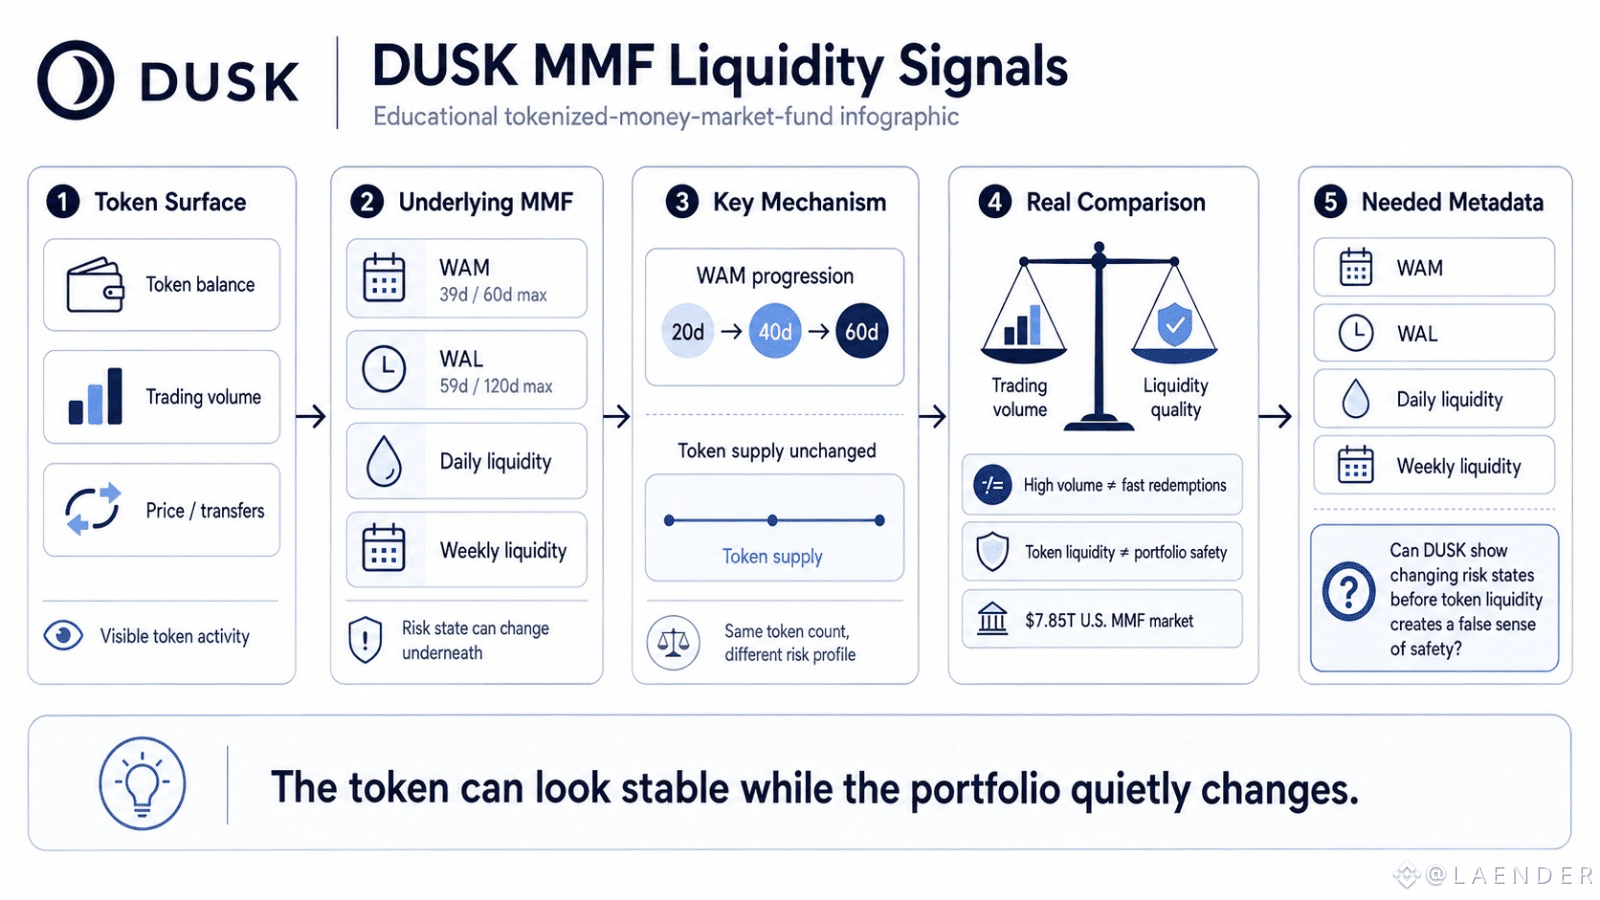
In meiner Überprüfung der MMF-Liquiditätskennzahlen mit Token-Handelsaktivität ist mir etwas aufgefallen, das leicht zu übersehen ist: Der Token-Bestand kann unverändert bleiben, während das Portfolio darunter still und leise risikoreicher wird.
Ein solides MMF kann sich beispielsweise bei einer WAM von etwa 39 Tagen gegenüber einem 60-Tage-Limit einpendeln, während die WAL bei knapp 59 Tagen gegenüber einer Obergrenze von 120 Tagen liegt. Wenn sich die WAM von 20 auf 40 auf 60 Tage bewegt, muss sich die DUSK-Token-Liefermenge überhaupt nicht ändern. Der Risikozustand schon.
Darum halte ich den Vergleich der Liquiditätsqualität gegenüber dem Handelsvolumen hier für aussagekräftiger.
Für DUSK kann ein stark gehandelter MMF-Token dennoch ein Portfolio abbilden, das sich stärker seiner Duration- oder Liquiditätsgrenzen annähert. Ein hohes Sekundärvolumen sagt, dass Nutzer den Token handeln können. Es sagt viel weniger darüber, wie schnell der zugrunde liegende Fonds Rücknahmen bedienen kann.
Das ist wichtig in einem Markt, der ungefähr 7,85 Bio. USD an US-MMF-Vermögenswerten hält. Liquiditätsähnliche Tokenisierung hat ein anderes Druckprofil als eine gewöhnliche Bond-Tokenisierung.
Was ich mir für DUSK wünsche, ist kompakte On-Chain-Risikometadata: WAM, WAL, tägliche Liquidität und wöchentliche Liquidität—ohne dass jede einzelne Portfolio-Position offengelegt wird.
Die unbequeme Frage ist, ob DUSK diese sich verändernden Risikozustände sichtbar machen kann, bevor die Token-Liquidität den Nutzern ein falsches Sicherheitsgefühl vermittelt.
@Dusk #dusk $DUSK
Ein solides MMF kann sich beispielsweise bei einer WAM von etwa 39 Tagen gegenüber einem 60-Tage-Limit einpendeln, während die WAL bei knapp 59 Tagen gegenüber einer Obergrenze von 120 Tagen liegt. Wenn sich die WAM von 20 auf 40 auf 60 Tage bewegt, muss sich die DUSK-Token-Liefermenge überhaupt nicht ändern. Der Risikozustand schon.
Darum halte ich den Vergleich der Liquiditätsqualität gegenüber dem Handelsvolumen hier für aussagekräftiger.
Für DUSK kann ein stark gehandelter MMF-Token dennoch ein Portfolio abbilden, das sich stärker seiner Duration- oder Liquiditätsgrenzen annähert. Ein hohes Sekundärvolumen sagt, dass Nutzer den Token handeln können. Es sagt viel weniger darüber, wie schnell der zugrunde liegende Fonds Rücknahmen bedienen kann.
Das ist wichtig in einem Markt, der ungefähr 7,85 Bio. USD an US-MMF-Vermögenswerten hält. Liquiditätsähnliche Tokenisierung hat ein anderes Druckprofil als eine gewöhnliche Bond-Tokenisierung.
Was ich mir für DUSK wünsche, ist kompakte On-Chain-Risikometadata: WAM, WAL, tägliche Liquidität und wöchentliche Liquidität—ohne dass jede einzelne Portfolio-Position offengelegt wird.
Die unbequeme Frage ist, ob DUSK diese sich verändernden Risikozustände sichtbar machen kann, bevor die Token-Liquidität den Nutzern ein falsches Sicherheitsgefühl vermittelt.
@Dusk #dusk $DUSK