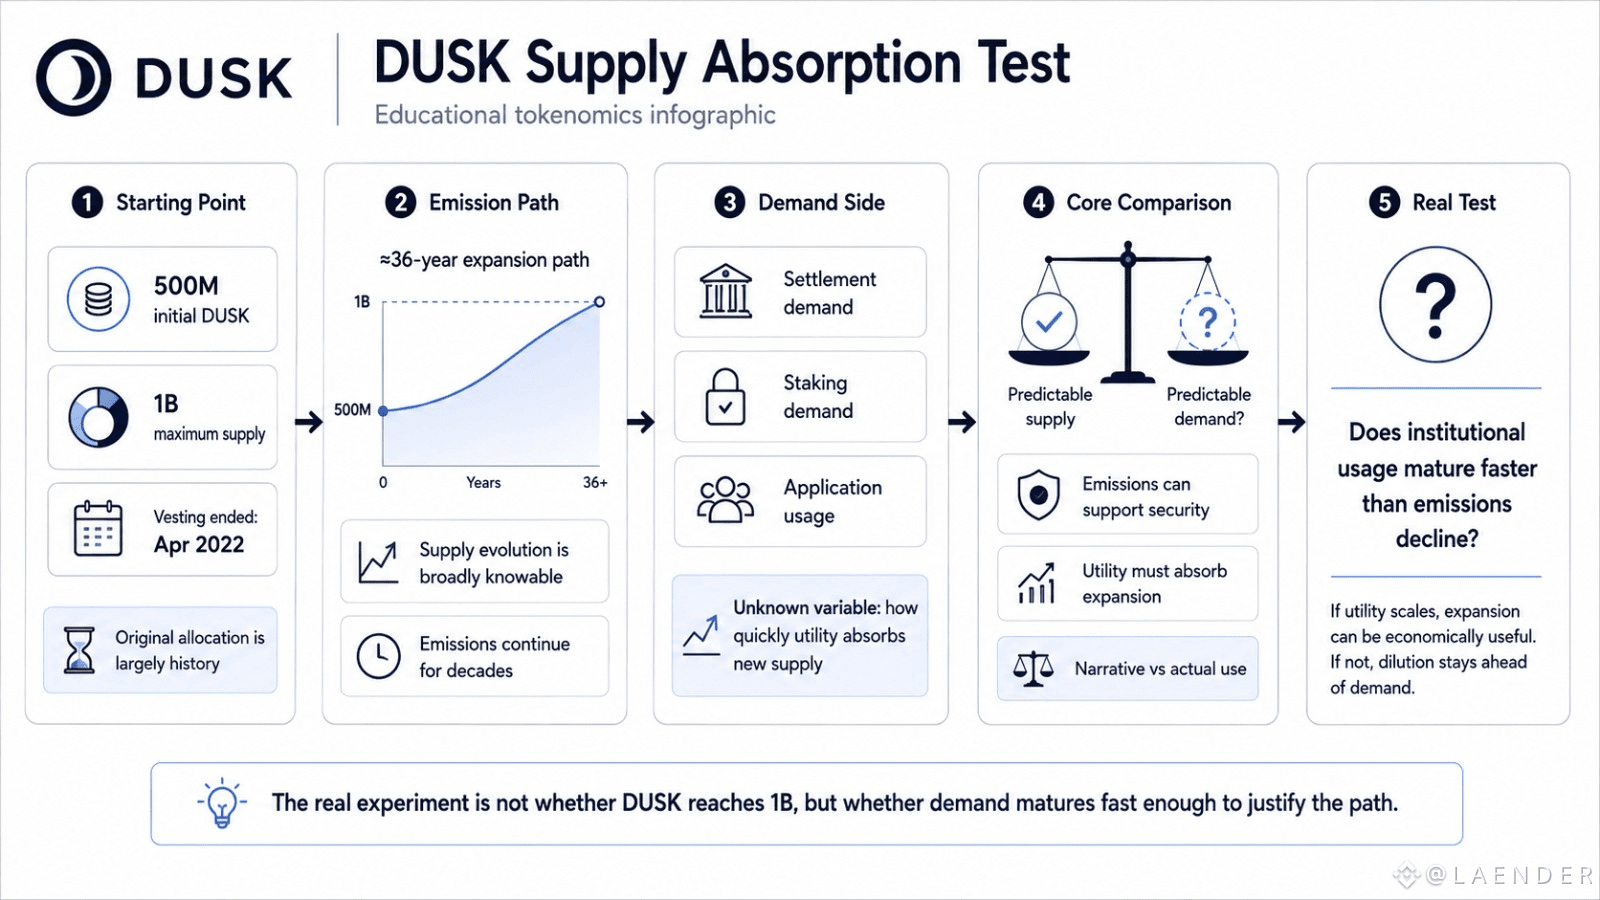
Ich starrte weiter auf DUSKs Angebotskurve und merkte, dass die offensichtliche Zahl – das maximale Angebot von 1 Milliarde – wahrscheinlich der am wenigsten interessante Teil ist.
Der schwierigere Teil ist, wie die zweiten 500 Millionen aufgenommen werden.
Die ursprüngliche Zuteilung liegt weitgehend in der Vergangenheit. Die Sperrfristen endeten 2022. Aber DUSK-Emissionen erweitern das Angebot weiterhin über einen viel längeren Zeitraum und verwandeln die nächsten Jahrzehnte eher in einen Nachfrage-Test als in eine Geschichte über Vesting.
Das verändert, worauf ich achte.
Werden neue Tokens aufgenommen, weil DUSK wirklich an Nutzen gewinnt, oder weil bestehende Inhaber schlicht die Verwässerung akzeptieren? Wächst die institutionelle Aktivität schneller als die Emissionen sinken? Und wenn die Nutzung früh ankommt: skaliert die Token-Nachfrage dann tatsächlich mit?
Ein gewisser Supply-Ausbau ist normal. Netzwerke brauchen Validator-Anreize, Sicherheitsbudgets und Zeit, um zu reifen. Ich würde nicht jeden neuen Token als wirtschaftliche Schwäche betrachten.
Aber vorhersehbares Angebot bedeutet nicht automatisch vorhersehbare Nachfrage.
Das ist der unbequeme Teil. DUSK-Inhaber können grob modellieren, wie sich das Angebot entwickelt. Niemand kann mit derselben Sicherheit modellieren, wie schnell die Nachfrage nach Abwicklung, die Staking-Nachfrage und die Nutzung von Anwendungen wachsen wird.
Für mich ist das das eigentliche 36-Jahres-Experiment: nicht ob DUSK 1 Milliarde Tokens erreicht, sondern ob der Nutzen schnell genug heranreift, um diese Expansion wirtschaftlich nützlich zu machen.
@Dusk #dusk $DUSK
Der schwierigere Teil ist, wie die zweiten 500 Millionen aufgenommen werden.
Die ursprüngliche Zuteilung liegt weitgehend in der Vergangenheit. Die Sperrfristen endeten 2022. Aber DUSK-Emissionen erweitern das Angebot weiterhin über einen viel längeren Zeitraum und verwandeln die nächsten Jahrzehnte eher in einen Nachfrage-Test als in eine Geschichte über Vesting.
Das verändert, worauf ich achte.
Werden neue Tokens aufgenommen, weil DUSK wirklich an Nutzen gewinnt, oder weil bestehende Inhaber schlicht die Verwässerung akzeptieren? Wächst die institutionelle Aktivität schneller als die Emissionen sinken? Und wenn die Nutzung früh ankommt: skaliert die Token-Nachfrage dann tatsächlich mit?
Ein gewisser Supply-Ausbau ist normal. Netzwerke brauchen Validator-Anreize, Sicherheitsbudgets und Zeit, um zu reifen. Ich würde nicht jeden neuen Token als wirtschaftliche Schwäche betrachten.
Aber vorhersehbares Angebot bedeutet nicht automatisch vorhersehbare Nachfrage.
Das ist der unbequeme Teil. DUSK-Inhaber können grob modellieren, wie sich das Angebot entwickelt. Niemand kann mit derselben Sicherheit modellieren, wie schnell die Nachfrage nach Abwicklung, die Staking-Nachfrage und die Nutzung von Anwendungen wachsen wird.
Für mich ist das das eigentliche 36-Jahres-Experiment: nicht ob DUSK 1 Milliarde Tokens erreicht, sondern ob der Nutzen schnell genug heranreift, um diese Expansion wirtschaftlich nützlich zu machen.
@Dusk #dusk $DUSK